Receber uma apuração calculada pela administração tributária não elimina a necessidade de conferência. Se uma operação foi registrada incorretamente, um pagamento não foi relacionado ou um crédito não atende às condições legais, o problema pode aparecer no resultado mesmo quando o sistema apresenta um saldo pronto.
Ver resumo completo
Receber uma apuração calculada pela administração tributária não elimina a necessidade de conferência. Se uma operação foi registrada incorretamente, um pagamento não foi relacionado ou um crédito não atende às condições legais, o problema pode aparecer no resultado mesmo quando o sistema apresenta um saldo pronto.
A apuração assistida da Contribuição sobre Bens e Serviços, a CBS, utiliza informações para organizar o cálculo do período. O papel do contador e da empresa muda de foco: além de produzir registros, é necessário reconciliar o que foi informado, o que chegou ao ambiente oficial e o que compõe o fechamento.
Este artigo propõe uma rotina de conferência para o regime regular, com base nas fontes consultadas em 5 de outubro de 2026. Não é um tutorial de acesso a uma conta real nem demonstra homologação de integração. O guia de 2027 apresenta a transição; aqui, o foco é como avaliar o saldo antes da confirmação.
Uma orientação sobre o cálculo do ICMS pode exigir mudanças na formação de preços, no faturamento e nos sistemas de gestão. Quando essa orientação envolve tributos novos, o risco não está apenas em errar uma conta: está em usar uma alíquota estimada como oficial, aplicar a fórmula sobre um preço que já contém imposto ou transformar o silêncio…
Ver resumo completo
Uma orientação sobre o cálculo do ICMS pode exigir mudanças na formação de preços, no faturamento e nos sistemas de gestão. Quando essa orientação envolve tributos novos, o risco não está apenas em errar uma conta: está em usar uma alíquota estimada como oficial, aplicar a fórmula sobre um preço que já contém imposto ou transformar o silêncio de uma Secretaria da Fazenda em autorização para excluir valores.
A discussão para 2027 é a inclusão do Imposto sobre Bens e Serviços, o IBS, e da Contribuição sobre Bens e Serviços, a CBS, na base do ICMS. Não se trata de uma nova alíquota nacional desse imposto. Há manifestações estaduais favoráveis à inclusão, mas documentos diferentes não têm necessariamente o mesmo alcance jurídico.
Este artigo explica os conceitos antes do cálculo, apresenta os percentuais oficialmente documentados e organiza as evidências por UF. O corte das informações é 7 de outubro de 2026. Para o panorama mais amplo de emissão e obrigações, consulte também o guia da reforma tributária em 2027.
A notícia de que pessoas físicas poderão precisar de CNPJ em 2027 costuma chegar sem a parte mais importante: quais pessoas e em quais condições. O resultado é uma conclusão exagerada, como se receber aluguel, vender um bem ou prestar qualquer serviço transformasse automaticamente todo cidadão em empresa.
Ver resumo completo
A notícia de que pessoas físicas poderão precisar de CNPJ em 2027 costuma chegar sem a parte mais importante: quais pessoas e em quais condições. O resultado é uma conclusão exagerada, como se receber aluguel, vender um bem ou prestar qualquer serviço transformasse automaticamente todo cidadão em empresa.
A reforma trata de condição de contribuinte e de identificação fiscal. Essas questões precisam ser examinadas antes de escolher um documento ou providenciar um cadastro. O Cadastro Nacional da Pessoa Jurídica (CNPJ) é um identificador cadastral; a obrigação de utilizá-lo em uma hipótese tributária não deve ser confundida, por si só, com constituição de sociedade.
Este artigo explica como analisar o alcance da regra, com atenção a atividades econômicas, imóveis e produtores rurais. As fontes foram consultadas em 5 de outubro de 2026. O guia das obrigações de 2027 apresenta o calendário geral; aqui, a proposta é organizar a decisão individual, sem transformar uma manchete em orientação universal.
Uma nota pode estar autorizada, a venda pode aparecer no contas a receber e o imposto ainda exigir conferência. Esses acontecimentos não são sinônimos.
Ver resumo completo
Uma nota pode estar autorizada, a venda pode aparecer no contas a receber e o imposto ainda exigir conferência. Esses acontecimentos não são sinônimos. A reforma tributária aproxima documentos e pagamentos, mas continua sendo necessário identificar quando a operação ocorreu, quando o dinheiro foi liquidado e como o débito tributário foi extinto.
O recolhimento na liquidação financeira, conhecido como split payment, é uma das peças desse processo. Ele prevê a separação de valores tributários no fluxo do pagamento. Para quem administra uma empresa ou desenvolve seu sistema de gestão, a pergunta útil não é apenas “qual percentual será retido?”, mas “como explicar o caminho de cada valor?”.
Este artigo considera as fontes consultadas em 5 de outubro de 2026. Explica o conceito, suas implicações e uma proposta de conciliação, sem afirmar implantação universal em uma data não confirmada. O guia da reforma em 2027 contextualiza a transição; o artigo sobre recolhimento pelo adquirente explica um mecanismo diferente.
O RAD Studio 13.2 Florence chegou! Junta-se a nós para um mergulho profundo no lançamento mais recente do RAD Studio e venha conferir as novidades no desenvolvimento para Windows, macOS, Linux, iOS e Android.
Ver resumo completo
O RAD Studio 13.2 Florence chegou! Junta-se a nós para um mergulho profundo no lançamento mais recente do RAD Studio e venha conferir as novidades no desenvolvimento para Windows, macOS, Linux, iOS e Android. Vamos dar uma olhada de perto no que há sob o capô da versão 13.2, incluindo desempenho do compilador, suporte a Arm, produtividade para desenvolvedores, desenvolvimento de UIs modernas, C++Builder e muito mais.
Uma venda de dezembro pode voltar ao depósito em janeiro. Para o cliente, a devolução parece uma reversão simples.
Ver resumo completo
Uma venda de dezembro pode voltar ao depósito em janeiro. Para o cliente, a devolução parece uma reversão simples. Para a empresa, ela atravessa uma mudança de tributos: a operação original pertence a um período e o retorno da mercadoria acontece em outro. Se o sistema recalcular tudo usando apenas as regras da data atual, pode perder justamente a informação necessária para tratar a transição.
A Contribuição sobre Bens e Serviços (CBS) não deve ser usada como uma borracha que apaga o histórico de PIS/Pasep e Cofins. Existe regra específica para bens devolvidos a partir de 2027 relativos a vendas anteriores. O objetivo deste artigo é explicar essa regra e propor um procedimento de conferência, sem transformar um exemplo em receita universal de emissão.
A pesquisa foi encerrada em 5 de outubro de 2026. O guia das obrigações de 2027 apresenta o panorama; aqui, o foco é a ligação entre venda, mercadoria devolvida, documento e crédito. Leia também o procedimento técnico de referência por item na devolução com ACBr, que trata de outra parte do problema.
Uma empresa pode chegar a janeiro de 2027 com o emissor fiscal atualizado e, ainda assim, perder a oportunidade de demonstrar corretamente um crédito ligado ao estoque. O problema não está apenas no cálculo.
Ver resumo completo
Uma empresa pode chegar a janeiro de 2027 com o emissor fiscal atualizado e, ainda assim, perder a oportunidade de demonstrar corretamente um crédito ligado ao estoque. O problema não está apenas no cálculo. Está na falta de ligação entre a mercadoria que permanece no depósito, sua aquisição, o tratamento tributário anterior e a regra que permite o aproveitamento.
A Contribuição sobre Bens e Serviços (CBS) substitui as contribuições PIS/Pasep e Cofins na transição federal. Essa mudança não transforma automaticamente todo produto armazenado em crédito. O estoque precisa ser examinado por natureza, origem e situação tributária. Este artigo explica a regra legal e propõe uma preparação conjunta entre contador, empresa e desenvolvedor do sistema de gestão empresarial, chamado ERP.
A análise considera as fontes consultadas em 5 de outubro de 2026. Para o panorama dos documentos e obrigações, consulte o guia da reforma tributária em 2027. Aqui, o foco é o inventário: como produzir evidência antes de aplicar um percentual.
A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas.
Ver resumo completo
A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas. Para quem desenvolve um sistema de gestão empresarial (ERP) ou orienta uma carteira contábil, o problema começa quando essas mudanças são resumidas a uma frase: “em janeiro muda tudo”.
Não muda tudo ao mesmo tempo, nem da mesma maneira para todos. Algumas obrigações começaram em 2026; outras têm marco em janeiro de 2027; determinadas regras de validação entram depois. Uma nota técnica publicada também não significa que todos os seus campos sejam imediatamente obrigatórios em produção.
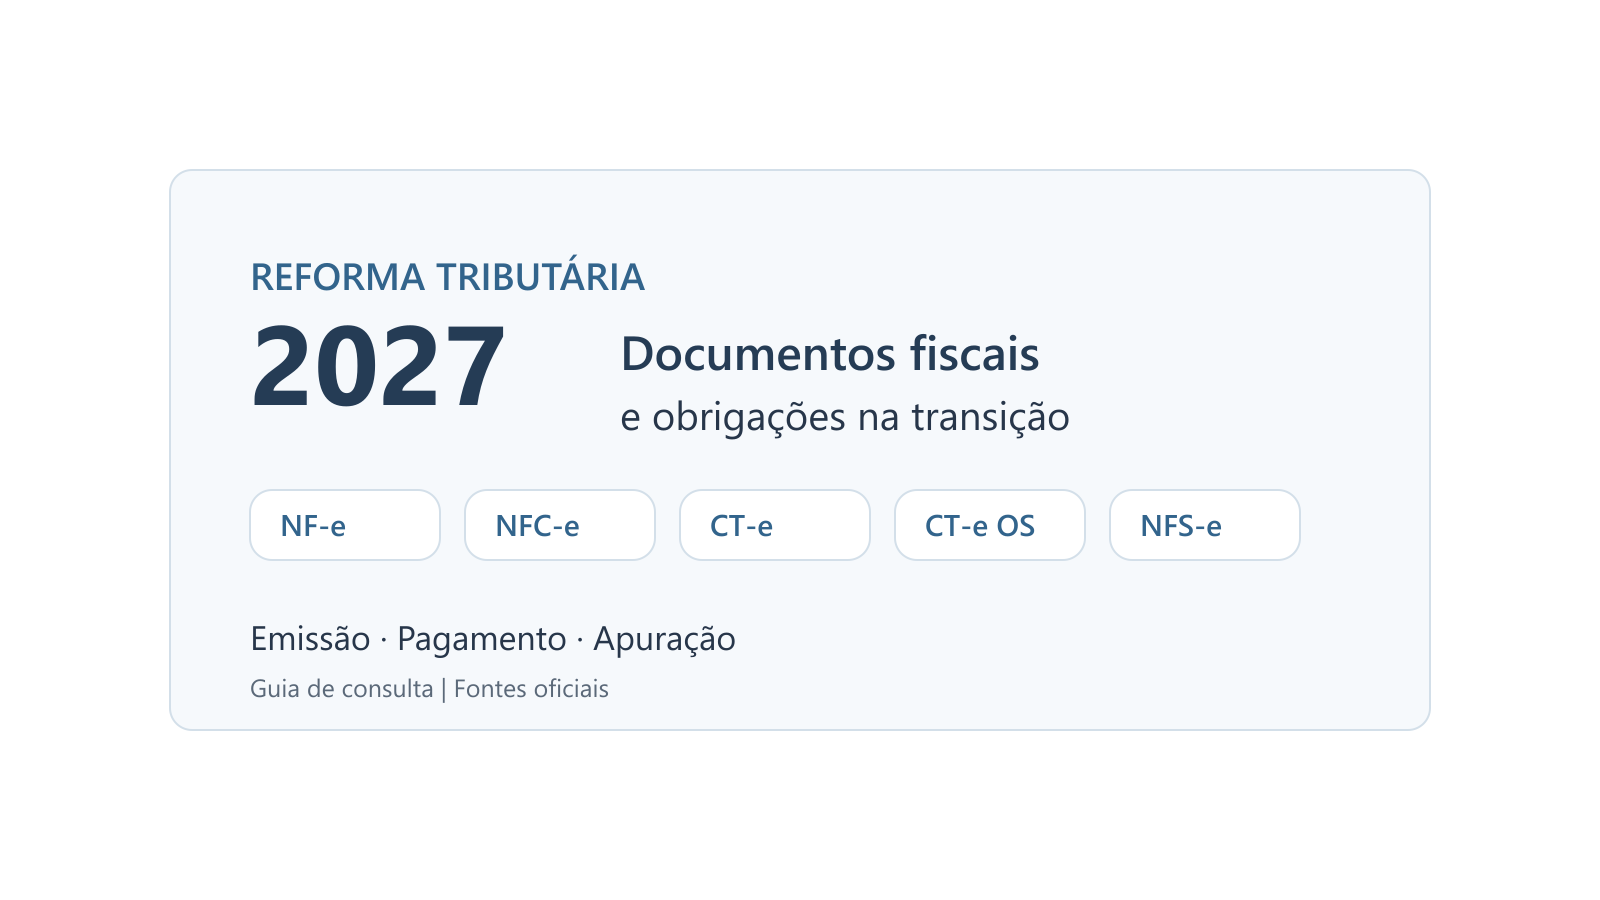
Este guia organiza a transição nacional e aprofunda cinco documentos: Nota Fiscal Eletrônica (NF-e), Nota Fiscal de Consumidor Eletrônica (NFC-e), Conhecimento de Transporte Eletrônico (CT-e), Conhecimento de Transporte Eletrônico para Outros Serviços (CT-e OS) e Nota Fiscal de Serviços Eletrônica (NFS-e). O objetivo é permitir que contador, empresa e desenvolvedor localizem a obrigação e a transformem em trabalho verificável.
Data de corte: 5 de outubro de 2026. Datas futuras abaixo são marcos documentados nessa data, não confirmação de implantação real. Regras locais, regimes setoriais e novos atos podem exigir complementação. Este é um guia nacional de consulta, não uma promessa de esgotar todas as situações tributárias possíveis.
A entrada de IBS e CBS na rotina das empresas optantes pelo Simples Nacional cria uma decisão operacional relevante: manter esses tributos no recolhimento unificado ou optar por sua apuração e recolhimento pelo regime regular. A escolha não equivale a sair do Simples Nacional para todos os tributos, mas altera processos de faturamento, documentos fiscais, apuração, controles de…
Ver resumo completo
A entrada de IBS e CBS na rotina das empresas optantes pelo Simples Nacional cria uma decisão operacional relevante: manter esses tributos no recolhimento unificado ou optar por sua apuração e recolhimento pelo regime regular. A escolha não equivale a sair do Simples Nacional para todos os tributos, mas altera processos de faturamento, documentos fiscais, apuração, controles de crédito e integração entre empresa, contador e sistema de gestão.
Para quem trabalha com contabilidade, a questão exige leitura cuidadosa das regras e dos prazos. Para desenvolvedores Delphi e equipes de ERP, ela exige modelagem de vigências, separação de cálculos e mecanismos de auditoria que evitem tratar uma opção semestral como simples parâmetro permanente de cadastro. Neste artigo, vamos diferenciar o que está confirmado em fontes oficiais, os pontos que dependem de validação específica e um roteiro prático para preparar pessoas e software.
Uma nota fiscal autorizada não é necessariamente uma nota tributariamente correta. Essa diferença, que já existia antes da reforma tributária, ganha importância com o Código de Classificação Tributária do IBS e da CBS, o cClassTrib.
Ver resumo completo
Uma nota fiscal autorizada não é necessariamente uma nota tributariamente correta. Essa diferença, que já existia antes da reforma tributária, ganha importância com o Código de Classificação Tributária do IBS e da CBS, o cClassTrib. O autorizador consegue verificar se o código existe, se combina com o CST informado e se pode ser usado naquele modelo de documento. Ele não consegue, sozinho, conhecer todos os fatos da operação e decidir se o tratamento jurídico escolhido pelo contribuinte é o adequado.
O tema foi levantado no episódio “cClassTrib: o código que decide o imposto do item na nota”, do Radar Tributário. A ideia central é pertinente: deixar de receber uma rejeição não encerra a análise tributária. Mas algumas expressões usadas no vídeo, como “o código que decide o imposto”, precisam de contexto para não sugerir que um campo isolado substitui a interpretação da operação.
Neste artigo, explico o que o cClassTrib representa, o que as rejeições 1023, 1024 e 1025 realmente verificam, por que o NCM não produz um “de/para” universal e como contabilidade e desenvolvimento podem revisar a parametrização sem transformar uma tabela oficial em piloto automático.
A adaptação da Nota Fiscal de Serviço eletrônica (NFS-e) aos campos de IBS e CBS exige uma distinção que parece simples, mas tem efeito direto no desenvolvimento de sistemas e na rotina contábil: autorização técnica não é sinônimo automático de conformidade tributária. Uma nota pode passar pelo autorizador sem rejeição sistêmica e, ainda assim, estar sem uma informação…
Ver resumo completo
A adaptação da Nota Fiscal de Serviço eletrônica (NFS-e) aos campos de IBS e CBS exige uma distinção que parece simples, mas tem efeito direto no desenvolvimento de sistemas e na rotina contábil: autorização técnica não é sinônimo automático de conformidade tributária. Uma nota pode passar pelo autorizador sem rejeição sistêmica e, ainda assim, estar sem uma informação que já se tornou obrigatória para aquela operação.
Para equipes que mantêm ERPs em Delphi, integrações fiscais e rotinas de escrituração, essa diferença muda a forma de priorizar o trabalho. Não basta testar se o XML ou a requisição é aceito. É preciso saber para quais operações o preenchimento é exigido, qual ambiente deve emitir o documento e como demonstrar a correção de inconsistências quando elas forem identificadas.
Neste artigo, vamos separar os cronogramas aplicáveis em 2026, explicar o caso particular das microempresas e empresas de pequeno porte do Simples Nacional, traduzir o impacto para software houses e contabilidades e propor um roteiro de implantação. Como os marcos de outubro, novembro e dezembro de 2026 eram futuros na data da pesquisa que embasa este texto, a leitura deve ser prospectiva e acompanhada de revisão normativa antes da entrada em produção.
A transição para o IBS e a CBS cria, para empresas do Simples Nacional, uma decisão operacional que não se confunde com a própria adesão ao regime simplificado. A legislação admite que a empresa permaneça no Simples para os demais tributos e, ao mesmo tempo, apure e recolha IBS e CBS conforme as regras do regime regular.
Ver resumo completo
A transição para o IBS e a CBS cria, para empresas do Simples Nacional, uma decisão operacional que não se confunde com a própria adesão ao regime simplificado. A legislação admite que a empresa permaneça no Simples para os demais tributos e, ao mesmo tempo, apure e recolha IBS e CBS conforme as regras do regime regular. É o arranjo chamado informalmente de Simples Nacional híbrido.
Para o primeiro semestre de 2027, a escolha pelo regime regular teve janela de 1º a 30 de setembro de 2026. A opção, contudo, não deve ser interpretada como uma decisão irreversível imediatamente após seu envio: as informações oficiais indicam possibilidade de cancelamento até 30 de novembro de 2026, com previsão de eventual postergação dessa data pelo Comitê Gestor do Simples Nacional (CGSN) em razão da publicação da alíquota de referência da CBS. Este artigo organiza o que foi confirmado, distingue os momentos de decisão e traduz o tema em uma agenda prática para contadores e desenvolvedores Delphi.
Uma informação repetida com convicção pode parecer norma antes mesmo de alguém abrir a norma. Foi o que aconteceu com a afirmação de que, a partir de 1º de janeiro de 2027, todas as notas fiscais de serviço eletrônicas só poderão ser emitidas pelo Portal Nacional.
Ver resumo completo
Uma informação repetida com convicção pode parecer norma antes mesmo de alguém abrir a norma. Foi o que aconteceu com a afirmação de que, a partir de 1º de janeiro de 2027, todas as notas fiscais de serviço eletrônicas só poderão ser emitidas pelo Portal Nacional. A frase mistura mudanças verdadeiras, públicos diferentes e datas distintas. O resultado é uma orientação equivocada para empresas, contadores e desenvolvedores.
A resposta curta é: não existe uma determinação geral para que todo contribuinte abandone o emissor municipal e passe a digitar notas exclusivamente no portal web nacional em 01/01/2027. Há, porém, obrigações específicas que não devem ser minimizadas. Este artigo separa os conceitos, identifica quem realmente deve usar o Emissor Nacional, organiza os marcos documentados de setembro de 2026 ao fim de 2027 e mostra como acompanhar novas alterações sem transformar previsão em fato.
A escolha sobre a apuração e o recolhimento de IBS e CBS no contexto do Simples Nacional já se tornou uma tarefa concreta para empresas, escritórios contábeis e equipes de tecnologia. Até 18 de setembro de 2026, a Receita Federal registrou 165.034 solicitações de opção pelo regime regular de IBS e CBS.
Ver resumo completo
A escolha sobre a apuração e o recolhimento de IBS e CBS no contexto do Simples Nacional já se tornou uma tarefa concreta para empresas, escritórios contábeis e equipes de tecnologia. Até 18 de setembro de 2026, a Receita Federal registrou 165.034 solicitações de opção pelo regime regular de IBS e CBS. No mesmo recorte, foram registradas 181.172 solicitações de opção pelo Simples Nacional. Os números mostram volume e urgência operacional, mas não autorizam, por si sós, uma conclusão sobre qual caminho é mais vantajoso para cada negócio.
O prazo de setembro de 2026 termina no dia 30. A escolha pelo regime regular feita nesse período produz efeitos de 1º de janeiro a 30 de junho de 2027. Para profissionais de contabilidade, a decisão exige análise individual. Para desenvolvedores Delphi e responsáveis por ERPs, ela exige sobretudo disciplina de modelagem: separar decisão tributária, período de vigência, parâmetros de cálculo e trilha de auditoria, sem antecipar regras técnicas que não estejam documentadas nas fontes disponíveis.
Este artigo explica o que foi confirmado pelas comunicações oficiais, diferencia as duas decisões que aparecem no portal, mostra como ler os números divulgados e propõe uma aplicação prática para a conversa entre empresa, contador e equipe de sistemas. Também delimita o que ainda não se sabe: uma precaução especialmente importante em projetos fiscais, nos quais uma suposição incorporada ao código pode se transformar em retrabalho contábil e operacional.
Sistemas emissores que continuam informando a chave da nota original apenas no grupo NFref estão encontrando um bloqueio concreto na autorização da NF-e de devolução. A SEFAZ já está aplicando em produção a validação que exige a referência dentro do produto de cada item devolvido.
Ver resumo completo
Sistemas emissores que continuam informando a chave da nota original apenas no grupo NFref estão encontrando um bloqueio concreto na autorização da NF-e de devolução. A SEFAZ já está aplicando em produção a validação que exige a referência dentro do produto de cada item devolvido. Quando o grupo prod/DFeReferenciado não é gerado no det, a nota pode ser recusada pela rejeição 321, identificando o item sem o vínculo exigido.
Não se trata apenas de informar a chave em outro lugar. Para cada produto da devolução, o ERP precisa transmitir a chave do documento de origem e o número que o produto ocupava naquela nota. Isso vale para devoluções parciais e também para a devolução integral: se a nota original possui cem itens e todos estão sendo devolvidos, os cem itens da nova NF-e precisam carregar a própria referência.
Para compreender o contexto mais amplo dessas adaptações, vale consultar o guia do ACBrNFe para a NT 2025.002 e o cronograma de obrigatoriedade dos documentos fiscais na Reforma Tributária. Este artigo se concentra em uma mudança operacional específica: a ligação entre cada item devolvido e o item correspondente do documento original.
Neste artigo, vamos entender por que a devolução está sendo bloqueada, quais dados devem acompanhar cada item, como tratar a devolução integral e como preencher o grupo DFeReferenciado usando o ACBrNFe em Delphi.
A transição da Reforma Tributária do Consumo não envolve apenas cálculos e novos campos em documentos fiscais. Ela também traz uma questão operacional decisiva: como a empresa organiza o fluxo entre contribuinte, contador e sistema para identificar, tratar e registrar inconsistências com segurança.
Ver resumo completo
A transição da Reforma Tributária do Consumo não envolve apenas cálculos e novos campos em documentos fiscais. Ela também traz uma questão operacional decisiva: como a empresa organiza o fluxo entre contribuinte, contador e sistema para identificar, tratar e registrar inconsistências com segurança. Para profissionais de contabilidade e desenvolvedores Delphi que mantêm softwares fiscais, esse encontro entre regra tributária, representação e comunicação eletrônica merece atenção desde o desenho das rotinas.
O ponto de partida é o Ato Conjunto RFB/CGIBS nº 5, de 12 de agosto de 2026, que regulamenta o Programa Nacional de Conformidade Tributária (PNCT) para 2026. O ato prevê, sob condições determinadas, o compartilhamento de comunicações fiscais com o profissional da contabilidade indicado pelo contribuinte. Não se trata, porém, de acesso automático do escritório contábil, nem de transferência ampla da responsabilidade da empresa.
Neste artigo, vamos distinguir o que está confirmado na norma, o que isso sugere para a organização das empresas e dos softwares, e o que ainda depende de definição operacional. O percurso passa pelo papel do PNCT, pelos requisitos de indicação e autorização, pelas atribuições possíveis do contador e por um checklist prático de preparação.
A Secretaria Municipal da Fazenda de São Paulo disponibilizou, em setembro de 2026, um novo arquivo XSD para a Nota Fiscal de Serviço eletrônica (NFS-e), com alterações nos campos relacionados ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). Também atualizou o Manual de WebService para a versão 3.3.
Ver resumo completo
A Secretaria Municipal da Fazenda de São Paulo disponibilizou, em setembro de 2026, um novo arquivo XSD para a Nota Fiscal de Serviço eletrônica (NFS-e), com alterações nos campos relacionados ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). Também atualizou o Manual de WebService para a versão 3.3. A notícia parece tratar de uma troca pontual de esquema, mas o efeito para quem mantém um ERP é maior: muda o contrato que define quais elementos podem ser enviados, em que ordem, com quais tipos e sob quais regras de validação.
O cuidado inicial é separar três assuntos que costumam aparecer misturados. São Paulo continuará com seu emissor municipal; o leiaute local está sendo compatibilizado com a reforma tributária; e as obrigações e datas de preenchimento dependem do cronograma oficial vigente. Portanto, baixar o XSD não basta, assim como não é seguro concluir que toda empresa paulistana passou a emitir diretamente no sistema nacional. Este artigo explica o que foi atualizado, como organizar a implementação e quais verificações reduzem o risco de rejeições e divergências fiscais.
O Portal Nacional da Nota Fiscal de Serviço eletrônica publicou, em setembro de 2026, a primeira versão de um documento com mais de 170 perguntas distribuídas em 30 temas. O material nasceu de dúvidas enviadas por municípios, contribuintes e empresas de desenvolvimento e cobre desde ativação municipal, cadastros e erros de CEP até APIs, cancelamento, locação, NFS-e Via…
Ver resumo completo
O Portal Nacional da Nota Fiscal de Serviço eletrônica publicou, em setembro de 2026, a primeira versão de um documento com mais de 170 perguntas distribuídas em 30 temas. O material nasceu de dúvidas enviadas por municípios, contribuintes e empresas de desenvolvimento e cobre desde ativação municipal, cadastros e erros de CEP até APIs, cancelamento, locação, NFS-e Via e os novos grupos de IBS e CBS. São 125 páginas que mostram uma mudança maior do que a simples troca de um emissor.
A NFS-e nacional tornou-se uma infraestrutura de dados compartilhados. Municípios podem manter emissores próprios ou adotar os emissores públicos nacionais, mas precisam compreender o Ambiente de Dados Nacional (ADN), cadastros complementares, eventos e regras de interoperabilidade. Para as empresas e os ERPs, o desafio é distinguir obrigação de emitir, obrigação de compartilhar e obrigação de preencher os campos da reforma tributária. Este artigo organiza os pontos que merecem ação prática e indica onde a documentação oficial deve prevalecer sobre suposições do sistema antigo.
Quando setembro chega à reta final, é comum que algumas decisões tributárias sejam empurradas para a próxima reunião, para depois do fechamento ou para quando houver mais informações. Em muitos casos, esperar alguns dias é razoável.
Ver resumo completo
Quando setembro chega à reta final, é comum que algumas decisões tributárias sejam empurradas para a próxima reunião, para depois do fechamento ou para quando houver mais informações. Em muitos casos, esperar alguns dias é razoável. Na escolha relacionada ao Simples Nacional para 2027, porém, o calendário produz efeitos concretos: o prazo aberto pela Receita Federal termina em 30 de setembro de 2026.
O ponto não é transformar uma decisão técnica em motivo de alarme. É separar situações que parecem iguais, mas não são. Uma empresa já enquadrada no Simples Nacional enfrenta uma escolha sobre a forma de recolher IBS e CBS no primeiro semestre de 2027. Outra empresa, fora do regime, precisa decidir se quer preservar a possibilidade de ingresso no próximo ano. Em ambas, a ausência de decisão também determina um caminho.
Este artigo organiza o que está em jogo, mostra por que o perfil dos clientes importa e propõe um roteiro prático para o contador conduzir a análise. A ideia não é prescrever um regime para todos, mas evitar que uma regra transitória da Reforma Tributária seja tratada como mera formalidade de fim de mês.
A transição da reforma tributária fará o ICMS conviver por alguns anos com o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). Essa convivência produz uma pergunta aparentemente simples, mas de grande impacto financeiro: os valores dos novos tributos devem integrar a base de cálculo do ICMS?
Ver resumo completo
A transição da reforma tributária fará o ICMS conviver por alguns anos com o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). Essa convivência produz uma pergunta aparentemente simples, mas de grande impacto financeiro: os valores dos novos tributos devem integrar a base de cálculo do ICMS? Em setembro de 2026, uma liminar da Justiça de São Paulo autorizou uma empresa a não fazer essa inclusão quando IBS e CBS se tornarem efetivamente exigíveis.
A decisão chamou atenção porque contraria o entendimento divulgado pela Secretaria da Fazenda e Planejamento do Estado de São Paulo. Ela não encerra, porém, a controvérsia e não cria uma regra geral para todos os contribuintes. Neste artigo, vamos separar o que vale para 2026, o que começa a preocupar a partir de 2027, os argumentos de cada interpretação e os cuidados necessários para que o ERP suporte cenários diferentes sem transformar uma decisão provisória em regra fiscal permanente.