• Início
  • APOIE
  • Livros
  • Cursos
  • Downloads
  • Fontes de Aplicativos
  • Assinatura Fontes
  • Contato
  • Sitemap
  • Sobre

Régys Borges da Silveira

  • Início
  • APOIE
  • Livros
  • Cursos
  • Downloads
  • Fontes de Aplicativos
  • Assinatura Fontes
  • Contato
  • Sitemap
  • Sobre

Categoria: Reforma Tributária

16 outubro 2026

Regime regular de IBS e CBS no Simples: prazo, cancelamento e preparação para 2027

Escrito por Régys Borges da Silveira

A chegada de IBS e CBS à rotina das empresas do Simples Nacional cria uma decisão operacional que não deve ser confundida com a própria permanência no regime: a escolha de apurar esses dois tributos pelo regime regular. Para o primeiro semestre de 2027, a opção tem prazo até 30 de outubro de 2026 e, quando realizada, produz efeitos a partir de 1º de janeiro de 2027, conforme orientação oficial da Receita Federal.

Para profissionais de contabilidade, o tema exige organização de informações, comunicação clara com o cliente e uma decisão documentada. Para desenvolvedores Delphi e equipes responsáveis por sistemas fiscais, ele pede atenção à separação de fluxos: a empresa pode continuar no Simples Nacional, mas passar a tratar IBS e CBS fora do Documento de Arrecadação do Simples Nacional (DAS). Isso afeta cadastros, regras de cálculo, telas de parametrização, relatórios, integrações e rotinas de conferência.

Este artigo percorre a base da opção, diferencia os dois procedimentos que frequentemente se confundem, apresenta o calendário confirmado, delimita o que se sabe sobre cancelamento e propõe uma preparação prática. O objetivo não é indicar qual modelo é economicamente melhor para cada empresa: essa conclusão depende de simulação e de elementos específicos da operação que as fontes disponíveis não permitem generalizar.

Continue lendo…
Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
16/10/2026 Desenvolvimento Delphi, Reforma Tributária, Simples Nacional, Tecnologia Fiscal 2027, apuração tributária, cbs, CGSN, contabilidade, DAS, Delphi, Gestão Tributária, gov.br, ibs, Integração Fiscal, Planejamento Tributário, receita federal, reforma tributária, regime regular, Simples Nacional, sistemas contábeis, Software Fiscal Deixe um comentário
16 outubro 2026

NFS-e para IBS e CBS: o que muda em sistemas Delphi e na rotina contábil

Escrito por Régys Borges da Silveira
Cena ilustrativa de integração entre software, documentos fiscais e empresa.

A atualização da Nota Fiscal de Serviço eletrônica (NFS-e) para contemplar IBS e CBS não é apenas uma mudança de nomenclatura tributária. Ela alcança o contrato técnico entre emissor e ambiente nacional: tipos de dados, grupos de informação, regras de negócio, cenários de ajuste e validações. Para quem mantém um ERP em Delphi, isso significa revisar componentes de geração de XML, modelos de domínio, persistência e rotinas de integração. Para a contabilidade, significa acompanhar se o dado transmitido expressa corretamente a operação que está sendo documentada.

O marco analisado aqui é o Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria-Executiva nº 7, de 28 de setembro de 2026, disponibilizado pelo CGIBS em 1º de outubro de 2026. Ele aprova documentos técnicos para a NFS-e e a NFS-e Via aplicáveis à CBS e ao IBS. Este artigo percorre o que foi formalmente aprovado, as alterações técnicas confirmadas, o cronograma divulgado, a divergência documental identificada e uma forma prática de conduzir a adequação sem confundir leiaute com obrigação tributária material.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
16/10/2026 Contabilidade, Desenvolvimento Delphi, Documentos fiscais, Reforma Tributária cbs, cIndOp, CNPJ Alfanumérico, comércio exterior, contabilidade, Delphi, emissor fiscal, erp, ibs, Integração Fiscal, nfs-e, NFS-e Via, notas de ajuste, Produção Restrita, reforma tributária, validação cadastral, webservices fiscais, XML fiscal Deixe um comentário
15 outubro 2026

NFS-e e NFS-e Via: mudanças e prazos do Ato Técnico Conjunto nº 7/2026

Escrito por Régys Borges da Silveira
Ilustração de serviços urbanos e praça de pedágio conectados a documento e calendário.

Uma atualização fiscal pode chegar ao sistema por caminhos diferentes: um ato aprova documentos, uma nota técnica descreve campos e um comunicado informa quando os ambientes serão atualizados. Quando esses papéis se confundem, a equipe pode implementar uma versão incorreta ou cobrar do cliente uma informação que ainda não está disponível no ambiente utilizado.

O Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria-Executiva nº 7, de 28 de setembro de 2026, reúne duas frentes que precisam ser acompanhadas separadamente: a Nota Fiscal de Serviço eletrônica de padrão nacional, a NFS-e, e a NFS-e Via, voltada à exploração de rodovias mediante cobrança de pedágio. Embora apareçam no mesmo ato, elas possuem documentação, alterações e cronogramas próprios.

Este artigo explica o alcance dessa aprovação, destaca mudanças que afetam cadastros e sistemas empresariais e mostra como organizar a adaptação. As datas e versões refletem a documentação conferida em 14 de outubro de 2026. Como o calendário recebeu atualização nessa mesma data, ele deve ser novamente conferido antes de cada implantação.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
15/10/2026 Documentos fiscais, Reforma Tributária ADN, Ato Técnico Conjunto 7, Cadastro de clientes, cbs, comércio exterior, contabilidade, DPS, emissor fiscal, homologação, ibs, manifestação do adquirente, nfs-e, NFS-e Via, NT 009, NT 010, Pedágio, XML Deixe um comentário
15 outubro 2026

IBS e CBS em 2027: o que muda nos ERPs

Escrito por Régys Borges da Silveira
Ilustração conceitual de módulos empresariais brancos conectados a duas peças azuis, representando a integração de IBS e CBS ao ERP.

A virada para 2027 exige mais do que atualizar duas alíquotas no cadastro fiscal. Um sistema de gestão empresarial, ou ERP, precisa reconhecer a operação, selecionar seu tratamento tributário, emitir o documento correto e acompanhar os efeitos sobre pagamentos, créditos e apuração. Se essas etapas usarem regras de momentos diferentes, o problema pode aparecer apenas no fechamento fiscal, quando corrigir a origem já será mais trabalhoso.

Este artigo reúne os principais pontos para desenvolvedores, equipes fiscais e profissionais de contabilidade planejarem essa implantação. O recorte considera as fontes oficiais consultadas em 7 de outubro de 2026. Obrigações estabelecidas, cronogramas técnicos e recomendações de arquitetura são apresentados separadamente: uma funcionalidade anunciada para testes não equivale a uma exigência geral em produção.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
15/10/2026 Desenvolvimento de Software, Reforma Tributária Apuração Assistida, cbs, cclasstrib, créditos tributários, cst, Delphi, DeRE, erp, ibs, icms, ISS, NF-e, nfc-e, nfs-e, reforma tributária, Simples Nacional, Split Payment, XML Deixe um comentário
15 outubro 2026

Simples Nacional e IBS/CBS: prazo para escolher o regime regular no 1º semestre de 2027 vai até 30 de outubro

Escrito por Régys Borges da Silveira
Maquete de pequena empresa entre pastas de regimes tributários e calendário, ilustrando uma escolha com prazo.

A transição da tributação sobre o consumo cria uma decisão operacional específica para empresas já optantes pelo Simples Nacional: manter IBS e CBS na arrecadação unificada ou apurá-los e recolhê-los pelo regime regular. Para o primeiro semestre de 2027, a janela de escolha vai até 30 de outubro de 2026. O prazo inicialmente divulgado como 30 de setembro foi ajustado, conforme comunicação oficial da Receita Federal.

O tema exige atenção de empresários, profissionais contábeis e equipes que desenvolvem ou mantêm ERPs em Delphi. Não se trata apenas de uma escolha tributária abstrata: ela afeta cadastros, regras de apuração, conciliações, emissão e recepção de documentos fiscais, relatórios gerenciais e a comunicação entre empresa e escritório de contabilidade. Ao mesmo tempo, as evidências disponíveis não permitem concluir que um modelo seja universalmente melhor que o outro. A conveniência depende da operação concreta.

Este artigo separa o que está confirmado em lei e em comunicações oficiais, o que pode ser inferido para a organização dos processos e o que ainda deve ser validado antes de configurar uma solução fiscal. O percurso passa pela distinção entre procedimentos, pelos efeitos da escolha, pelo papel dos créditos e, por fim, por um roteiro prático para contadores e desenvolvedores.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
15/10/2026 Reforma Tributária, Simples Nacional, Tecnologia Fiscal apuração fiscal, cbs, contabilidade, créditos tributários, DAS, Delphi, Documentos Fiscais, ERP fiscal, Gestão Tributária, ibs, parametrização fiscal, Planejamento Tributário, receita federal, reforma tributária, regime regular, Simples híbrido, Simples Nacional, software contábil Deixe um comentário
14 outubro 2026

Cashback tributário: quem poderá receber e o que isso exige do comércio

Escrito por Régys Borges da Silveira
Ilustração editorial de cashback com registros relacionados e controles verificáveis.

A palavra cashback aparece em aplicativos, cartões e programas de fidelidade. Por isso, é fácil imaginar que a reforma criou uma promoção em que qualquer pessoa recebe de volta uma parte de toda compra. O mecanismo tributário tem outra finalidade e depende de condições legais específicas.

Cashback tributário é a devolução personalizada de valores de tributos às famílias abrangidas pela legislação. Não é crédito fiscal da loja, desconto comercial universal ou recompensa oferecida por uma instituição financeira. Compreender essa diferença ajuda o consumidor a identificar seus direitos e o comércio a não prometer um benefício que não controla.

Este artigo considera as fontes consultadas em 5 de outubro de 2026. Explica os destinatários, a base do cálculo, os marcos da transição e recomendações de preparação. O guia das mudanças de 2027 apresenta o contexto; aqui, o foco é a relação entre família, documento fiscal e devolução.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
14/10/2026 Contabilidade, Reforma Tributária baixa renda, CadÚnico, cashback tributário, cbs, cidadania fiscal, consumidor, contabilidade, CPF, devolução tributária, Documentos Fiscais, erp, ibs, nfc-e, proteção de dados, reforma tributária, varejo Deixe um comentário
13 outubro 2026

cClassTrib no ERP: seis cenários para revisar a parametrização fiscal

Escrito por Régys Borges da Silveira
Ilustração conceitual de uma lupa examinando a ligação entre um documento e módulos de regras de um sistema empresarial.

O sistema foi atualizado, os campos da reforma tributária apareceram na tela e uma nota foi autorizada. Isso demonstra que a emissão funcionou naquele cenário, mas ainda deixa uma pergunta importante: a parametrização representa corretamente as operações da empresa? O Portal Nacional da NF-e esclarece o alcance da autorização de uso: ela envolve verificações formais e de regras de conteúdo, sem transferir ao Fisco a responsabilidade pelo mérito da operação declarada. Por isso, contador e desenvolvedor precisam comparar decisões fiscais, dados do cadastro e informações efetivamente geradas.

A revisão proposta acompanha o caminho da decisão fiscal até a emissão: começa pelo preenchimento do cadastro, verifica a coerência dos códigos e o contexto da operação, confere o XML e a vigência das regras e, por fim, reúne as evidências dos testes. Ao longo desse percurso, é preciso distinguir uma rejeição técnica de um enquadramento fiscal inadequado, pois cada problema exige uma investigação diferente.

O blog já explicou por que uma nota autorizada pode estar tributariamente errada. Aqui, vamos transformar o entendimento em seis cenários de revisão do sistema de gestão empresarial, o ERP. O foco é a Nota Fiscal Eletrônica (NF-e), com fontes conferidas em 13 de outubro de 2026. Os testes propostos são procedimentos didáticos; não representam execução em um emissor real nem homologação de integração.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
13/10/2026 Desenvolvimento de Software, Reforma Tributária cbs, cclasstrib, contabilidade, CST IBS CBS, Delphi, erp, homologação, ibs, NCM, NF-e, Nota Técnica 2025.002, parametrização fiscal, Qualidade de Software, reforma tributária, Software Fiscal, Testes Automatizados, XML fiscal Deixe um comentário
13 outubro 2026

Apuração assistida da CBS: como conferir antes de aceitar os valores

Escrito por Régys Borges da Silveira
Ilustração editorial de apuração cbs com registros relacionados e controles verificáveis.

Receber uma apuração calculada pela administração tributária não elimina a necessidade de conferência. Se uma operação foi registrada incorretamente, um pagamento não foi relacionado ou um crédito não atende às condições legais, o problema pode aparecer no resultado mesmo quando o sistema apresenta um saldo pronto.

A apuração assistida da Contribuição sobre Bens e Serviços, a CBS, utiliza informações para organizar o cálculo do período. O papel do contador e da empresa muda de foco: além de produzir registros, é necessário reconciliar o que foi informado, o que chegou ao ambiente oficial e o que compõe o fechamento.

Este artigo propõe uma rotina de conferência para o regime regular, com base nas fontes consultadas em 5 de outubro de 2026. Não é um tutorial de acesso a uma conta real nem demonstra homologação de integração. O guia de 2027 apresenta a transição; aqui, o foco é como avaliar o saldo antes da confirmação.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
13/10/2026 Contabilidade, Reforma Tributária api, Apuração Assistida, auditoria fiscal, cbs, conciliação, contabilidade, crédito tributário, Delphi, DeRE, Documentos Fiscais, erp, fechamento fiscal, Integração Fiscal, pagamentos, reforma tributária, regime regular Deixe um comentário
12 outubro 2026

ICMS em 2027: IBS e CBS na base de cálculo e a posição de cada UF

Escrito por Régys Borges da Silveira
Ilustração conceitual de volumes compondo uma base, representando a formação da base tributável.

Uma orientação sobre o cálculo do ICMS pode exigir mudanças na formação de preços, no faturamento e nos sistemas de gestão. Quando essa orientação envolve tributos novos, o risco não está apenas em errar uma conta: está em usar uma alíquota estimada como oficial, aplicar a fórmula sobre um preço que já contém imposto ou transformar o silêncio de uma Secretaria da Fazenda em autorização para excluir valores.

A discussão para 2027 é a inclusão do Imposto sobre Bens e Serviços, o IBS, e da Contribuição sobre Bens e Serviços, a CBS, na base do ICMS. Não se trata de uma nova alíquota nacional desse imposto. Há manifestações estaduais favoráveis à inclusão, mas documentos diferentes não têm necessariamente o mesmo alcance jurídico.

Este artigo explica os conceitos antes do cálculo, apresenta os percentuais oficialmente documentados e organiza as evidências por UF. O corte das informações é 7 de outubro de 2026. Para o panorama mais amplo de emissão e obrigações, consulte também o guia da reforma tributária em 2027.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
12/10/2026 Reforma Tributária Automação Comercial, base de cálculo, cálculo tributário, cbs, contabilidade, Desenvolvimento Delphi, erp, ibs, icms, Imposto Seletivo, Legislação Fiscal, Lei Kandir, NF-e, Precificação, reforma tributária, transição tributária Deixe um comentário
09 outubro 2026

Pessoa física com CNPJ na reforma: quem realmente precisa se cadastrar

Escrito por Régys Borges da Silveira
Ilustração editorial de pessoa física com registros relacionados e controles verificáveis.

A notícia de que pessoas físicas poderão precisar de CNPJ em 2027 costuma chegar sem a parte mais importante: quais pessoas e em quais condições. O resultado é uma conclusão exagerada, como se receber aluguel, vender um bem ou prestar qualquer serviço transformasse automaticamente todo cidadão em empresa.

A reforma trata de condição de contribuinte e de identificação fiscal. Essas questões precisam ser examinadas antes de escolher um documento ou providenciar um cadastro. O Cadastro Nacional da Pessoa Jurídica (CNPJ) é um identificador cadastral; a obrigação de utilizá-lo em uma hipótese tributária não deve ser confundida, por si só, com constituição de sociedade.

Este artigo explica como analisar o alcance da regra, com atenção a atividades econômicas, imóveis e produtores rurais. As fontes foram consultadas em 5 de outubro de 2026. O guia das obrigações de 2027 apresenta o calendário geral; aqui, a proposta é organizar a decisão individual, sem transformar uma manchete em orientação universal.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
09/10/2026 Contabilidade, Reforma Tributária cadastro fiscal, cbs, cnpj, contabilidade, CPF, Documentos Fiscais, erp, ibs, imóveis, locação, Obrigações Acessórias, pessoa física, Planejamento Tributário, produtor rural, reforma tributária, regime regular Deixe um comentário
08 outubro 2026

Split payment na prática: o que muda entre emitir, receber e recolher

Escrito por Régys Borges da Silveira
Ilustração editorial de pagamento com registros relacionados e controles verificáveis.

Uma nota pode estar autorizada, a venda pode aparecer no contas a receber e o imposto ainda exigir conferência. Esses acontecimentos não são sinônimos. A reforma tributária aproxima documentos e pagamentos, mas continua sendo necessário identificar quando a operação ocorreu, quando o dinheiro foi liquidado e como o débito tributário foi extinto.

O recolhimento na liquidação financeira, conhecido como split payment, é uma das peças desse processo. Ele prevê a separação de valores tributários no fluxo do pagamento. Para quem administra uma empresa ou desenvolve seu sistema de gestão, a pergunta útil não é apenas “qual percentual será retido?”, mas “como explicar o caminho de cada valor?”.

Este artigo considera as fontes consultadas em 5 de outubro de 2026. Explica o conceito, suas implicações e uma proposta de conciliação, sem afirmar implantação universal em uma data não confirmada. O guia da reforma em 2027 contextualiza a transição; o artigo sobre recolhimento pelo adquirente explica um mecanismo diferente.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
08/10/2026 Contabilidade, Reforma Tributária api, cbs, conciliação, contabilidade, crédito tributário, Delphi, erp, fluxo de caixa, gestão financeira, ibs, liquidação financeira, NF-e, pagamentos, reforma tributária, sistemas fiscais, Split Payment Deixe um comentário
07 outubro 2026

Vendi em 2026 e recebi uma devolução em 2027: como tratar a transição tributária

Escrito por Régys Borges da Silveira
Ilustração editorial de devolução com registros relacionados e controles verificáveis.

Uma venda de dezembro pode voltar ao depósito em janeiro. Para o cliente, a devolução parece uma reversão simples. Para a empresa, ela atravessa uma mudança de tributos: a operação original pertence a um período e o retorno da mercadoria acontece em outro. Se o sistema recalcular tudo usando apenas as regras da data atual, pode perder justamente a informação necessária para tratar a transição.

A Contribuição sobre Bens e Serviços (CBS) não deve ser usada como uma borracha que apaga o histórico de PIS/Pasep e Cofins. Existe regra específica para bens devolvidos a partir de 2027 relativos a vendas anteriores. O objetivo deste artigo é explicar essa regra e propor um procedimento de conferência, sem transformar um exemplo em receita universal de emissão.

A pesquisa foi encerrada em 5 de outubro de 2026. O guia das obrigações de 2027 apresenta o panorama; aqui, o foco é a ligação entre venda, mercadoria devolvida, documento e crédito. Leia também o procedimento técnico de referência por item na devolução com ACBr, que trata de outra parte do problema.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
07/10/2026 Contabilidade, Reforma Tributária ACBr, auditoria fiscal, cbs, cofins, contabilidade, crédito tributário, Delphi, devolução, Documentos Fiscais, erp, estoque, NF-e, pis, reforma tributária, transição tributária, XML Deixe um comentário
06 outubro 2026

Estoque na virada de 2027: como preparar o inventário para os créditos da CBS

Escrito por Régys Borges da Silveira
Ilustração editorial de estoque com registros relacionados e controles verificáveis.

Uma empresa pode chegar a janeiro de 2027 com o emissor fiscal atualizado e, ainda assim, perder a oportunidade de demonstrar corretamente um crédito ligado ao estoque. O problema não está apenas no cálculo. Está na falta de ligação entre a mercadoria que permanece no depósito, sua aquisição, o tratamento tributário anterior e a regra que permite o aproveitamento.

A Contribuição sobre Bens e Serviços (CBS) substitui as contribuições PIS/Pasep e Cofins na transição federal. Essa mudança não transforma automaticamente todo produto armazenado em crédito. O estoque precisa ser examinado por natureza, origem e situação tributária. Este artigo explica a regra legal e propõe uma preparação conjunta entre contador, empresa e desenvolvedor do sistema de gestão empresarial, chamado ERP.

A análise considera as fontes consultadas em 5 de outubro de 2026. Para o panorama dos documentos e obrigações, consulte o guia da reforma tributária em 2027. Aqui, o foco é o inventário: como produzir evidência antes de aplicar um percentual.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
06/10/2026 Contabilidade, Reforma Tributária cbs, cofins, contabilidade, crédito presumido, Delphi, erp, estoque, gestão fiscal, ibs, importação, inventário, mercadorias, pis, reforma tributária, regime regular, transição tributária Deixe um comentário
05 outubro 2026

Reforma tributária em 2027: guia de obrigações para NF-e, NFC-e, CT-e, CT-e OS e NFS-e

Escrito por Régys Borges da Silveira
Guia da reforma tributária em 2027 com cinco documentos fiscais e integração entre emissão, pagamento e apuração.

A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas. Para quem desenvolve um sistema de gestão empresarial (ERP) ou orienta uma carteira contábil, o problema começa quando essas mudanças são resumidas a uma frase: “em janeiro muda tudo”.

Não muda tudo ao mesmo tempo, nem da mesma maneira para todos. Algumas obrigações começaram em 2026; outras têm marco em janeiro de 2027; determinadas regras de validação entram depois. Uma nota técnica publicada também não significa que todos os seus campos sejam imediatamente obrigatórios em produção.

Este guia organiza a transição nacional e aprofunda cinco documentos: Nota Fiscal Eletrônica (NF-e), Nota Fiscal de Consumidor Eletrônica (NFC-e), Conhecimento de Transporte Eletrônico (CT-e), Conhecimento de Transporte Eletrônico para Outros Serviços (CT-e OS) e Nota Fiscal de Serviços Eletrônica (NFS-e). O objetivo é permitir que contador, empresa e desenvolvedor localizem a obrigação e a transformem em trabalho verificável.

Data de corte: 5 de outubro de 2026. Datas futuras abaixo são marcos documentados nessa data, não confirmação de implantação real. Regras locais, regimes setoriais e novos atos podem exigir complementação. Este é um guia nacional de consulta, não uma promessa de esgotar todas as situações tributárias possíveis.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
05/10/2026 Nota Fiscal Eletrônica, Reforma Tributária Apuração Assistida, cbs, cclasstrib, cronograma fiscal, cst, ct-e, ct-e os, danfe, erp, ibs, icms, Imposto Seletivo, ISSQN, MEI, NF-e, nfc-e, nfs-e, reforma tributária, Simples Nacional, Software Fiscal, Split Payment Deixe um comentário
30 setembro 2026

Simples Nacional em 2027: opção pelo regime regular de IBS e CBS e impactos no ERP

Escrito por Régys Borges da Silveira

A entrada de IBS e CBS na rotina das empresas optantes pelo Simples Nacional cria uma decisão operacional relevante: manter esses tributos no recolhimento unificado ou optar por sua apuração e recolhimento pelo regime regular. A escolha não equivale a sair do Simples Nacional para todos os tributos, mas altera processos de faturamento, documentos fiscais, apuração, controles de crédito e integração entre empresa, contador e sistema de gestão.

Para quem trabalha com contabilidade, a questão exige leitura cuidadosa das regras e dos prazos. Para desenvolvedores Delphi e equipes de ERP, ela exige modelagem de vigências, separação de cálculos e mecanismos de auditoria que evitem tratar uma opção semestral como simples parâmetro permanente de cadastro. Neste artigo, vamos diferenciar o que está confirmado em fontes oficiais, os pontos que dependem de validação específica e um roteiro prático para preparar pessoas e software.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
30/09/2026 Delphi, Reforma Tributária, Simples Nacional, Tecnologia Fiscal apuração tributária, automação fiscal, cbs, CGSN, Compliance Tributário, contabilidade, créditos tributários, DAS, Delphi, Documentos Fiscais Eletrônicos, ERP fiscal, ibs, Não-Cumulatividade, receita federal, reforma tributária, regime regular, Simples Nacional, sistemas contábeis Deixe um comentário
29 setembro 2026

cClassTrib na prática: por que uma nota autorizada ainda pode estar tributariamente errada

Escrito por Régys Borges da Silveira
Documento fiscal atravessando três camadas de verificação: existência do código, compatibilidade técnica e contexto tributário

Uma nota fiscal autorizada não é necessariamente uma nota tributariamente correta. Essa diferença, que já existia antes da reforma tributária, ganha importância com o Código de Classificação Tributária do IBS e da CBS, o cClassTrib. O autorizador consegue verificar se o código existe, se combina com o CST informado e se pode ser usado naquele modelo de documento. Ele não consegue, sozinho, conhecer todos os fatos da operação e decidir se o tratamento jurídico escolhido pelo contribuinte é o adequado.

O tema foi levantado no episódio “cClassTrib: o código que decide o imposto do item na nota”, do Radar Tributário. A ideia central é pertinente: deixar de receber uma rejeição não encerra a análise tributária. Mas algumas expressões usadas no vídeo, como “o código que decide o imposto”, precisam de contexto para não sugerir que um campo isolado substitui a interpretação da operação.

Neste artigo, explico o que o cClassTrib representa, o que as rejeições 1023, 1024 e 1025 realmente verificam, por que o NCM não produz um “de/para” universal e como contabilidade e desenvolvimento podem revisar a parametrização sem transformar uma tabela oficial em piloto automático.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
29/09/2026 Desenvolvimento de Software, Reforma Tributária Apuração Assistida, cbs, cclasstrib, CST IBS CBS, Documentos Fiscais Eletrônicos, erp, ibs, NBS, NCM, NF-e, nfc-e, nfs-e, Nota Técnica 2025.002, reforma tributária, Simples Nacional, Software Fiscal, XML fiscal Deixe um comentário
29 setembro 2026

NFS-e sem IBS e CBS pode ser autorizada, mas não necessariamente está conforme: o que muda em 2026

Escrito por Régys Borges da Silveira

A adaptação da Nota Fiscal de Serviço eletrônica (NFS-e) aos campos de IBS e CBS exige uma distinção que parece simples, mas tem efeito direto no desenvolvimento de sistemas e na rotina contábil: autorização técnica não é sinônimo automático de conformidade tributária. Uma nota pode passar pelo autorizador sem rejeição sistêmica e, ainda assim, estar sem uma informação que já se tornou obrigatória para aquela operação.

Para equipes que mantêm ERPs em Delphi, integrações fiscais e rotinas de escrituração, essa diferença muda a forma de priorizar o trabalho. Não basta testar se o XML ou a requisição é aceito. É preciso saber para quais operações o preenchimento é exigido, qual ambiente deve emitir o documento e como demonstrar a correção de inconsistências quando elas forem identificadas.

Neste artigo, vamos separar os cronogramas aplicáveis em 2026, explicar o caso particular das microempresas e empresas de pequeno porte do Simples Nacional, traduzir o impacto para software houses e contabilidades e propor um roteiro de implantação. Como os marcos de outubro, novembro e dezembro de 2026 eram futuros na data da pesquisa que embasa este texto, a leitura deve ser prospectiva e acompanhada de revisão normativa antes da entrada em produção.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
29/09/2026 Contabilidade, Delphi, Reforma Tributária, Tecnologia Fiscal api, automação fiscal, cbs, conformidade tributária, contabilidade, Delphi, documento fiscal eletrônico, Emissor Nacional, erp, ibs, IBS e CBS, nfs-e, NFS-e nacional, PNCT, reforma tributária, Simples Nacional, Software Fiscal, validação fiscal Deixe um comentário
28 setembro 2026

Simples Nacional híbrido: o que termina em 30 de setembro de 2026, o que pode ser cancelado até 30 de novembro e por que a alíquota da CBS importa

Escrito por Régys Borges da Silveira

A transição para o IBS e a CBS cria, para empresas do Simples Nacional, uma decisão operacional que não se confunde com a própria adesão ao regime simplificado. A legislação admite que a empresa permaneça no Simples para os demais tributos e, ao mesmo tempo, apure e recolha IBS e CBS conforme as regras do regime regular. É o arranjo chamado informalmente de Simples Nacional híbrido.

Para o primeiro semestre de 2027, a escolha pelo regime regular teve janela de 1º a 30 de setembro de 2026. A opção, contudo, não deve ser interpretada como uma decisão irreversível imediatamente após seu envio: as informações oficiais indicam possibilidade de cancelamento até 30 de novembro de 2026, com previsão de eventual postergação dessa data pelo Comitê Gestor do Simples Nacional (CGSN) em razão da publicação da alíquota de referência da CBS. Este artigo organiza o que foi confirmado, distingue os momentos de decisão e traduz o tema em uma agenda prática para contadores e desenvolvedores Delphi.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
28/09/2026 Contabilidade, Reforma Tributária, Simples Nacional, Tecnologia Fiscal alíquota de referência, apuração fiscal, automação contábil, cbs, CGSN, contabilidade tributária, créditos tributários, DAS, Desenvolvimento Delphi, ibs, Obrigações Acessórias, receita federal, reforma tributária, regime regular, Simples híbrido, Simples Nacional, sistemas fiscais, transição tributária Deixe um comentário
28 setembro 2026

NFS-e até 2027: cronograma das mudanças e o que é verdade sobre o Portal Nacional

Escrito por Régys Borges da Silveira
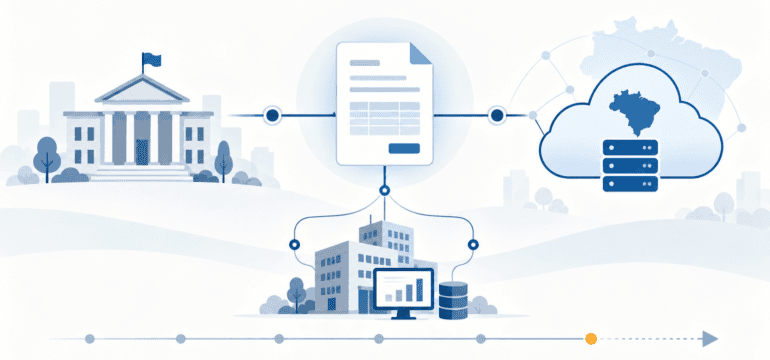
Ilustração de uma NFS-e conectando uma prefeitura, uma empresa com ERP e o ambiente nacional de dados

Uma informação repetida com convicção pode parecer norma antes mesmo de alguém abrir a norma. Foi o que aconteceu com a afirmação de que, a partir de 1º de janeiro de 2027, todas as notas fiscais de serviço eletrônicas só poderão ser emitidas pelo Portal Nacional. A frase mistura mudanças verdadeiras, públicos diferentes e datas distintas. O resultado é uma orientação equivocada para empresas, contadores e desenvolvedores.

A resposta curta é: não existe uma determinação geral para que todo contribuinte abandone o emissor municipal e passe a digitar notas exclusivamente no portal web nacional em 01/01/2027. Há, porém, obrigações específicas que não devem ser minimizadas. Este artigo separa os conceitos, identifica quem realmente deve usar o Emissor Nacional, organiza os marcos documentados de setembro de 2026 ao fim de 2027 e mostra como acompanhar novas alterações sem transformar previsão em fato.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
28/09/2026 Nota Fiscal Eletrônica, Reforma Tributária ADN, API NFS-e, Ato Conjunto RFB CGIBS 4/2026, cbs, cronograma fiscal, DPS, Emissor Nacional, erp, ibs, ISSQN, Lei Complementar 214/2025, MEI, municípios, nfs-e, NFS-e nacional, Nota Técnica 009, Portal Nacional da NFS-e, reforma tributária, Simples Nacional, Software Fiscal Deixe um comentário
28 setembro 2026

IBS e CBS no Simples: o que os 165 mil pedidos revelam — e o que ainda não revelam

Escrito por Régys Borges da Silveira

A escolha sobre a apuração e o recolhimento de IBS e CBS no contexto do Simples Nacional já se tornou uma tarefa concreta para empresas, escritórios contábeis e equipes de tecnologia. Até 18 de setembro de 2026, a Receita Federal registrou 165.034 solicitações de opção pelo regime regular de IBS e CBS. No mesmo recorte, foram registradas 181.172 solicitações de opção pelo Simples Nacional. Os números mostram volume e urgência operacional, mas não autorizam, por si sós, uma conclusão sobre qual caminho é mais vantajoso para cada negócio.

O prazo de setembro de 2026 termina no dia 30. A escolha pelo regime regular feita nesse período produz efeitos de 1º de janeiro a 30 de junho de 2027. Para profissionais de contabilidade, a decisão exige análise individual. Para desenvolvedores Delphi e responsáveis por ERPs, ela exige sobretudo disciplina de modelagem: separar decisão tributária, período de vigência, parâmetros de cálculo e trilha de auditoria, sem antecipar regras técnicas que não estejam documentadas nas fontes disponíveis.

Este artigo explica o que foi confirmado pelas comunicações oficiais, diferencia as duas decisões que aparecem no portal, mostra como ler os números divulgados e propõe uma aplicação prática para a conversa entre empresa, contador e equipe de sistemas. Também delimita o que ainda não se sabe: uma precaução especialmente importante em projetos fiscais, nos quais uma suposição incorporada ao código pode se transformar em retrabalho contábil e operacional.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
28/09/2026 Reforma Tributária, Simples Nacional, Tecnologia Fiscal apuração tributária, automação contábil, cbs, CGSN, contabilidade, créditos tributários, DAS, Delphi, erp, fluxo de caixa, gestão fiscal, ibs, Planejamento Tributário, receita federal, reforma tributária, regime regular, Simples Nacional, sistemas fiscais Deixe um comentário
← Postagens antigas
WHATSAPP (34) 9 9822.1845

  • Connect on LinkedIn
  • Connect on RSS
  • Connect on YouTube
  • Connect on Github

MVP EmbarcaderoCertificação

12.741/2013 ACBr Agentes de IA Android Arquitetura de Software cbs Clean Code contabilidade Cupom curso datasnap Delphi Delphi 13 desenvolvimento Desenvolvimento de Software Embarcadero erp FireDAC Firemonkey fiscal ibpt ibs Imposto inteligência artificial lazarus Lei linux mobile NF-e nfc-e nfce nfe nota fiscal eletrônica object pascal paf-ecf pascal produtividade programação RAD Studio reforma tributária rest SAT Simples Nacional tabela Transparência

Social Media

  • Connect on LinkedIn
  • Connect on RSS
  • Connect on YouTube
  • Connect on Github
© Copyright 2014. Todos os direitos reservados.

%d