

Uma empresa recebe antes de entregar a mercadoria. O financeiro registra a entrada, o pedido continua aguardando expedição e, mais adiante, o faturamento emite a nota do fornecimento. Se cada setor enxergar apenas a sua etapa, a antecipação pode desaparecer do vínculo fiscal e reaparecer como imposto cobrado duas vezes na conferência da operação.
No IBS, o Imposto sobre Bens e Serviços, o pagamento anterior ao fornecimento exige atenção própria. A legislação prevê antecipações do tributo e um cálculo definitivo quando o fornecimento acontece. Para o sistema de gestão empresarial, o ERP, isso exige relacionar documentos e acompanhar seus efeitos, inclusive quando o cliente desiste de parte da compra.
Este artigo examina essa sequência para operações com mercadorias documentadas por NF-e, modelo 55. A análise considera a legislação e os leiautes consultados em 21 de outubro de 2026. O objetivo é mostrar quais vínculos preservar e como conferir uma antecipação seguida de distrato parcial, sem confundir autorização fiscal, processamento da apuração e devolução de dinheiro.
A antecipação não encerra o cálculo do imposto
A regra geral do art. 10 da Lei Complementar nº 214/2025, em seu texto atualizado, situa o fato gerador no fornecimento. Para bens materiais, a definição de fornecimento envolve entrega ou disponibilização. Entretanto, o § 4º disciplina o recebimento integral ou parcial anterior a esse momento: cada parcela paga pode exigir antecipação dos tributos, registrada como débito na apuração (Brasil, 2025, arts. 3º e 10).
O mesmo dispositivo estabelece dois cálculos. No recebimento, a base corresponde ao valor da parcela paga, observadas as regras de composição da base. A alíquota é a vigente e aplicável à operação na data da emissão do documento fiscal correspondente ao pagamento ou na data do pagamento, prevalecendo a primeira. No fornecimento, calcula-se o valor definitivo sobre a operação inteira, incluindo as parcelas antecipadas, com a alíquota vigente nessa nova data.
Se o definitivo superar as antecipações, a diferença integra os débitos. Se ocorrer o contrário, aplicam-se as regras de pagamento indevido ou a maior. Essa última redação resulta da LC nº 227/2026: não cabe reaproveitar uma explicação antiga que transforme qualquer excesso em crédito automático, sem examinar os requisitos legais (Brasil, 2025, art. 10, § 4º).
Por isso, emitir a nota final somente pelo saldo financeiro pode esconder parte da operação. O valor ainda devido pelo cliente e o valor total do fornecimento atendem a controles diferentes. A ligação com as antecipações permite que o cálculo definitivo considere o que já foi registrado, preservando a representação integral da operação.
O que a cartilha explica e o que precisa de atualização
A cartilha do IBS, volume 1, foi publicada em 2025, na versão 1.00, com base na NT 2025.002-RTC v.1.30. Ela explica a ligação entre a nota de antecipação e a nota de fornecimento para impedir débitos duplicados. Continua sendo uma boa introdução à lógica documental, mas declara não possuir caráter normativo (Pré-Comitê Gestor do IBS, 2025, p. 2, 7 e 10–11).
O texto legal atualizado determina que, se o fornecimento não acontecer, inclusive por distrato, sejam observadas as regras aplicáveis ao cancelamento. O art. 57 do Regulamento do IBS, aprovado pela Resolução CGIBS nº 6/2026, distingue o desfazimento anterior ao fornecimento daquele ocorrido depois dele. Também diferencia efeitos conforme a existência de crédito do adquirente e a forma de extinção do débito.
Essa distinção impede tratar toda desistência como devolução de mercadoria. Se o item ainda não foi fornecido, o caminho de análise é o cancelamento da operação correspondente. Se já houve fornecimento, há outra situação. Tampouco se deve confundir cancelamento da operação comercial com o evento técnico de cancelamento de autorização de uma NF-e: são conceitos que precisam ser relacionados ao procedimento cabível.
Existe ainda uma particularidade temporal: o art. 10, § 7º, admite regulamentação de hipóteses com intervalo de até cinco dias entre antecipação e fornecimento. A autorização legal não equivale a uma tolerância automática para qualquer venda. O ERP não deve simplesmente ignorar antecipações nesse intervalo sem identificar a hipótese regulamentada aplicável.
Os vínculos que o leiaute da NF-e oferece
Na NT 2025.002-RTC v.1.52, a nota de débito utiliza a finalidade finNFe=6. O tipo tpNFDebito=06 identifica pagamento antecipado. São campos distintos: informar o tipo exige coerência com a finalidade do documento (Projeto Nota Fiscal Eletrônica, 2026, p. 15 e regras B25.1-10 e B25.1-20).
Na nota de fornecimento, o grupo ide/gPagAntecipado contém as chaves das NF-e anteriores de antecipação, em elementos refNFe. O leiaute admite de uma a 99 referências quando esse grupo é informado. Não é um campo para escrever o número do pedido ou o identificador bancário: ele recebe chaves de documentos fiscais de 44 caracteres (Projeto Nota Fiscal Eletrônica, 2026, p. 17).
O catálogo nacional disponibilizava, na consulta, o pacote de esquemas 010f, cujo diretório interno é PL_010f_v1.04, e o pacote de eventos associado à NT v.1.40. Essas numerações não precisam coincidir com a revisão da nota técnica: parte das revisões altera regras de validação sem substituir todos os esquemas. Os arquivos consultados preservam a estrutura do grupo de antecipações e do evento de não fornecimento, disponíveis nos esquemas XML oficiais.
Outra cautela é o cronograma. O aviso do ENCAT de 5 de outubro de 2026 postergou a implantação anunciada da v.1.52 para 26 de outubro em homologação e 16 de novembro em produção. Isso não torna futuras todas as funcionalidades herdadas de versões anteriores. É preciso conferir a regra específica, o ambiente e os comunicados posteriores.
Um pedido com dois itens e uma desistência parcial
Considere uma operação fictícia com dois itens, ambos pagos antes do fornecimento e documentados em uma nota de antecipação. Para acompanhar somente os vínculos, suponha valores de IBS já calculados de R$ 6,00 para o item A e R$ 4,00 para o item B. Esses números são didáticos: não representam alíquotas nem um cálculo tributário de 2026.
Antes da entrega, o cliente desiste do item B e recebe a devolução do valor comercial correspondente. O item A permanece no pedido e será entregue. O ERP precisa conservar a identificação dos dois itens da nota de antecipação, registrar o desfazimento de B e ligar o fornecimento de A ao documento anterior. Excluir B do pedido sem histórico destruiria parte dessa explicação.
A NT descreve o evento 112140, Fornecimento não realizado com pagamento antecipado, de autoria do emitente da nota de débito tipo 06. O evento informa os itens da antecipação que não foram fornecidos, os valores de IBS e CBS correspondentes e as quantidades envolvidas (Projeto Nota Fiscal Eletrônica, 2026, seção 8.17, p. 91).
No exemplo, a parte específica do evento identifica o item B da nota original. O número do item deve ser o daquela nota; não pode ser substituído silenciosamente pela posição que o produto ocupa em uma tela reorganizada. O fornecimento de A, por sua vez, mantém a referência à nota de antecipação em gPagAntecipado, seguindo a lógica descrita na cartilha, inclusive em seu cenário 5 (Pré-Comitê Gestor do IBS, 2025, p. 43–46).
Há um cuidado na aplicação dessa ilustração: o Regulamento posterior à cartilha exige documento fiscal para a operação cancelada, emitido pelo fornecedor. Portanto, a existência do evento 112140 não deve ser interpretada como dispensa dessa exigência. O procedimento completo precisa compatibilizar o documento fiscal cabível e os eventos previstos para a situação; este exemplo demonstra os vínculos e o conteúdo do evento, sem afirmar que ele, isoladamente, encerra todas as obrigações (CGIBS, 2026a, art. 57, §§ 2º, 3º e 6º).
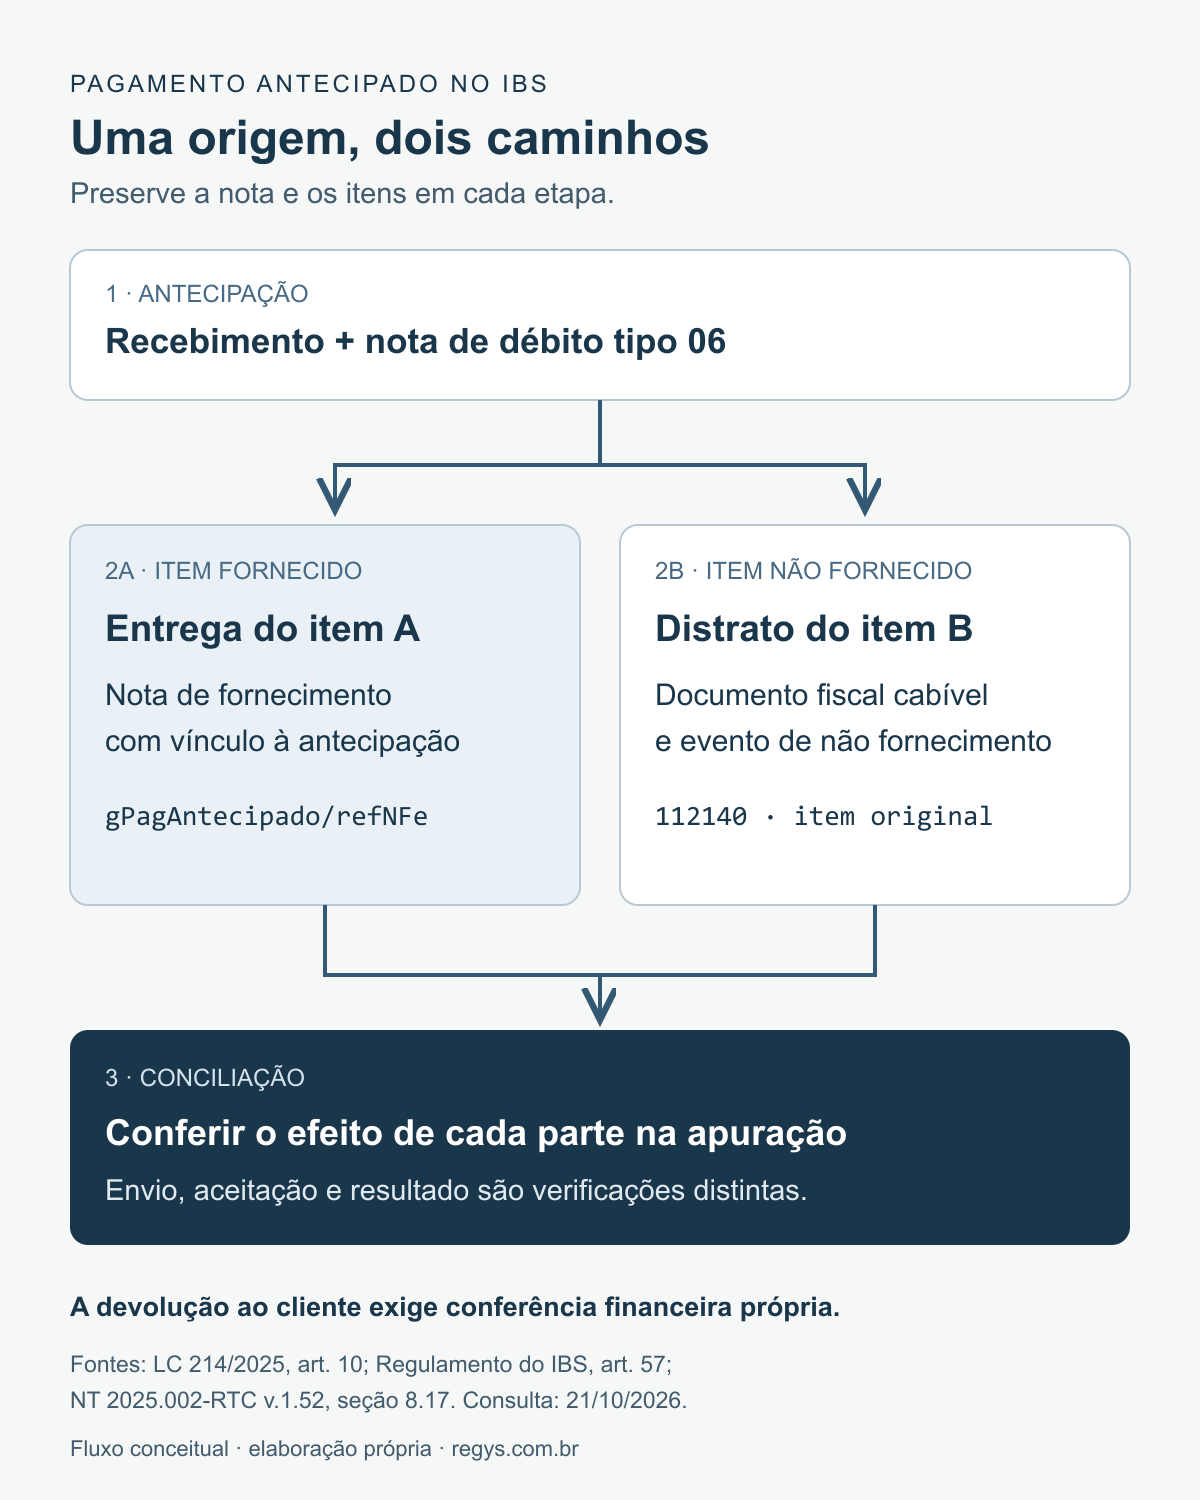
Fonte: elaboração própria com base no art. 10 da LC nº 214/2025, no art. 57 do Regulamento do IBS e na NT 2025.002-RTC v.1.52, seção 8.17. Fluxo conceitual; não representa uma tela oficial.
A conferência deve procurar a antecipação de R$ 10,00, o tratamento dos R$ 4,00 de B e o vínculo dos R$ 6,00 de A com seu fornecimento. Se não houver mudança no tributo definitivo de A, o controle não deve aceitar outros R$ 6,00 como cobrança independente sem explicar o abatimento da antecipação. Esse é um critério de conciliação, não a promessa de que o portal exibirá exatamente três lançamentos com esses sinais.
O resultado financeiro do distrato exige outra conferência. Devolver dinheiro ao comprador não comprova, sozinho, que o débito tributário foi ajustado. Da mesma forma, registrar um evento não comprova a recuperação financeira do imposto: o art. 57 do Regulamento estabelece tratamentos diferentes conforme créditos e modalidades de extinção. Os dois processos precisam continuar ligados até a confirmação de seus resultados.
Um exemplo técnico com alcance limitado
O trecho abaixo representa apenas detEvento, a parte específica do evento 112140. Para demonstrar os campos, atribui ao item B valores fictícios de R$ 4,00 de IBS e R$ 8,00 de CBS. A unidade é uma peça e o órgão autor exemplificado é São Paulo. Os valores devem vir da nota de antecipação correspondente à quantidade não fornecida, conforme a descrição do leiaute.
<detEvento xmlns="http://www.portalfiscal.inf.br/nfe" versao="1.00">
  <descEvento>Fornecimento não realizado com pagamento antecipado</descEvento>
  <cOrgaoAutor>35</cOrgaoAutor>
  <tpAutor>1</tpAutor>
  <verAplic>Exemplo1.0</verAplic>
  <gItemNaoFornecido nItem="2">
    <vIBS>4.00</vIBS>
    <vCBS>8.00</vCBS>
    <gControleEstoque>
      <qNaoFornecida>1.0000</qNaoFornecida>
      <uNaoFornecida>UN</uNaoFornecida>
    </gControleEstoque>
  </gItemNaoFornecido>
</detEvento>
Esse elemento foi validado localmente contra e112140_v1.00.xsd, obtido no pacote oficial de eventos publicado em 27 de julho de 2026. O teste verifica a estrutura desse elemento e seus tipos. Ele não cobre o envelope geral, a chave da NF-e, a assinatura digital, a autorização pelo serviço ou o processamento da apuração. Não houve transmissão à Sefaz.
Essa separação ajuda o desenvolvedor a organizar testes. A aprovação no esquema XML comprova uma camada de conformidade; o vínculo com o item correto exige conferir dados da operação. A aceitação pelo serviço e o resultado tributário exigem verificações adicionais. Nenhuma dessas etapas substitui as outras.
Como organizar a conferência no ERP
Uma recomendação de projeto é manter um registro de relacionamento entre recebimentos, documentos de antecipação, itens, fornecimentos e desfazimentos. O vínculo deve permitir responder quanto foi antecipado, qual parcela foi vinculada ao fornecimento e qual parte exige tratamento por não fornecimento. Isso vale também para sistemas Delphi: a relação precisa sobreviver ao fechamento da tela e às alterações posteriores do pedido.
Como roteiro de conferência, a equipe pode verificar:
- Origem: recebimento identificado, classificação fiscal revisada e nota de antecipação correspondente preservada.
- Fornecimento: valor integral representado e chaves de antecipação vinculadas, sem substituir esse relacionamento por uma observação em texto livre.
- Desfazimento: item e quantidade conferidos na nota original, documentação comercial guardada e procedimento fiscal compatível com a situação.
- Retorno: resultado do serviço consultado, protocolos armazenados e efeitos conciliados com a apuração, sem presumir conclusão pelo simples envio.
Esses controles complementam a integração da apuração assistida ao ERP, embora o artigo vinculado trate especificamente da CBS. Também ajudam a aplicar a disciplina de conferir documentos, créditos e pagamentos antes de aceitar valores, preservando as diferenças entre os serviços de cada administração.
O escopo aqui é a relação documental em operações comuns com mercadorias. Compras governamentais, regimes específicos e operações continuadas podem seguir disposições próprias. Em 2026, também devem ser observadas as condições legais de dispensa de recolhimento e os efeitos temporais das obrigações: a existência de campos no leiaute não define, por si só, quanto recolher ou quem está obrigado a emitir em cada situação (Brasil, 2025, art. 348, § 1º; CGIBS, 2026b).
Para acompanhar a conferência do outro tributo no ERP, a leitura complementar sobre pagamento antecipado na CBS: vínculos e saldos na apuração assistida tem publicação prevista para 25 de novembro de 2026, às 15h, no horário de Brasília. O artigo aborda a interpretação dos valores retornados pela Receita e os cuidados para não duplicar a antecipação na importação.
Conclusão
Evitar débitos duplicados no pagamento antecipado depende de preservar a história fiscal da operação. O recebimento gera uma etapa própria, o fornecimento determina o cálculo definitivo e o distrato exige tratamento da parcela que deixou de ser fornecida. A nota final precisa se relacionar com as antecipações, e o desfazimento deve continuar identificável por documento e item.
A medida prática mais importante é impedir que financeiro, faturamento e fiscal encerrem suas tarefas sem uma conferência comum. Com os vínculos preservados, torna-se possível explicar a diferença entre um valor antecipado, um fornecimento concluído e um ajuste ainda pendente. É essa capacidade de explicar e verificar cada etapa que dá utilidade ao ERP na apuração assistida.
Referências
BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Institui o Imposto sobre Bens e Serviços (IBS), a Contribuição Social sobre Bens e Serviços (CBS) e o Imposto Seletivo (IS); cria o Comitê Gestor do IBS e altera a legislação tributária. Brasília, DF: Presidência da República, 2025. Texto atualizado disponibilizado pela Câmara dos Deputados. Disponível em: https://www2.camara.leg.br/legin/fed/leicom/2025/leicomplementar-214-16-janeiro-2025-796905-normaatualizada-pl.html. Acesso em: 21 out. 2026.
COMITÊ GESTOR DO IMPOSTO SOBRE BENS E SERVIÇOS (CGIBS). Resolução CGIBS nº 6, de 30 de abril de 2026. Regulamenta o Imposto sobre Bens e Serviços (IBS) e dá outras providências. [S. l.]: CGIBS, 2026a. Disponível em: https://www.cgibs.gov.br/upload/arquivos/202604/30084927-res-cgibs-n-6-30-abr-2026-regulamenta-o-ibs.pdf. Acesso em: 21 out. 2026.
COMITÊ GESTOR DO IMPOSTO SOBRE BENS E SERVIÇOS (CGIBS). Resolução CGIBS nº 13, de 22 de julho de 2026. Altera o Regulamento do Imposto sobre Bens e Serviços (IBS) e dá outras providências. [S. l.]: CGIBS, 2026b. Disponível em: https://www.cgibs.gov.br/upload/arquivos/202607/22121010-resolucao-cgibs-n-13-de-22-de-julho-de-2026.pdf. Acesso em: 21 out. 2026.
COORDENAÇÃO TÉCNICA DO ENCAT. Comunica alteração de data de homologação e produção de Notas Técnicas publicadas. Portal da Nota Fiscal Eletrônica: SVRS, 5 out. 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFe/Avisos/3008. Acesso em: 21 out. 2026.
PRÉ-COMITÊ GESTOR DO IBS. Apuração do IBS: cartilha orientativa. Volume 1. Versão 1.00. Brasília, DF: Pré-Comitê Gestor do IBS, 2025. Disponível em: https://cgibs.gov.br/upload/arquivos/202511/13142212-item-2-3-cartilha-do-ibs-vol-1-formatada-20251110-1506.pdf. Acesso em: 21 out. 2026.
PROJETO NOTA FISCAL ELETRÔNICA. Nota Técnica 2025.002-RTC: reforma tributária: Lei Complementar nº 214/2025. Versão 1.52. [S. l.]: Projeto Nota Fiscal Eletrônica, set. 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFE/DownloadArquivoEstatico/?sistema=NFE&tipoArquivo=3&nomeArquivo=NT_2025.002_v1.52_RTC_NF-e_IBS_CBS_IS.pdf. Acesso em: 21 out. 2026.
PROJETO NOTA FISCAL ELETRÔNICA. Esquemas XML. Portal da Nota Fiscal Eletrônica, [s. d.]. Pacote 010f, publicado em 31 ago. 2026, e pacote de eventos da NT 2025.002 v.1.40, publicado em 27 jul. 2026. Disponível em: https://www.nfe.fazenda.gov.br/portal/listaConteudo.aspx?tipoConteudo=BMPFMBoln3w%3D. Acesso em: 21 out. 2026.
SILVEIRA, Régys Borges da. APIs da CBS: como integrar a apuração assistida ao ERP. Régys Borges da Silveira, 17 set. 2026. Disponível em: https://regys.com.br/apis-cbs-integrar-apuracao-assistida-erp/. Acesso em: 21 out. 2026.
SILVEIRA, Régys Borges da. Apuração assistida da CBS: como conferir antes de aceitar os valores. Régys Borges da Silveira, 13 out. 2026. Disponível em: https://regys.com.br/apuracao-assistida-da-cbs-como-conferir-antes-de-aceitar-os-valores/. Acesso em: 21 out. 2026.
SILVEIRA, Régys Borges da. Pagamento antecipado na CBS: como conferir vínculos e saldos na apuração assistida. Régys Borges da Silveira, publicação agendada para 25 nov. 2026. Disponível em: https://regys.com.br/pagamento-antecipado-na-cbs-como-conferir-vinculos-e-saldos-na-apuracao-assistida/. Acesso em: 21 out. 2026.
0 comentário(s)