Uma empresa pode ter crédito acumulado de ICMS e continuar sem condições de usar aquele valor na operação que pretende realizar. Para quem acompanha o caixa ou desenvolve o sistema de gestão, essa diferença é decisiva: o saldo registrado, o pedido apresentado e a autorização recebida precisam ser tratados separadamente.
Ver resumo completo
Uma empresa pode ter crédito acumulado de ICMS e continuar sem condições de usar aquele valor na operação que pretende realizar. Para quem acompanha o caixa ou desenvolve o sistema de gestão, essa diferença é decisiva: o saldo registrado, o pedido apresentado e a autorização recebida precisam ser tratados separadamente. A notícia de que Minas Gerais manteve um teto de R$ 6 milhões exige justamente essa leitura.
O montante vale para outubro de 2026 e corresponde ao limite global de determinadas transferências e utilizações, dentro do alcance definido pelo regulamento mineiro. Não representa uma franquia individual para cada contribuinte. Este artigo explica o que foi mantido, como interpretar o balanço disponível e quais controles ajudam contadores, empresas e equipes de desenvolvimento a acompanhar cada pedido sem transformar uma expectativa em disponibilidade confirmada.
A Receita Federal publicou, em setembro de 2026, uma nova documentação técnica para as interfaces de programação de aplicações, as APIs, ligadas à apuração da Contribuição sobre Bens e Serviços (CBS). A notícia chama atenção pelos serviços de consulta a débitos, créditos, pagamentos e recolhimentos, mas a mudança mais importante para quem desenvolve ERP está na forma de…
Ver resumo completo
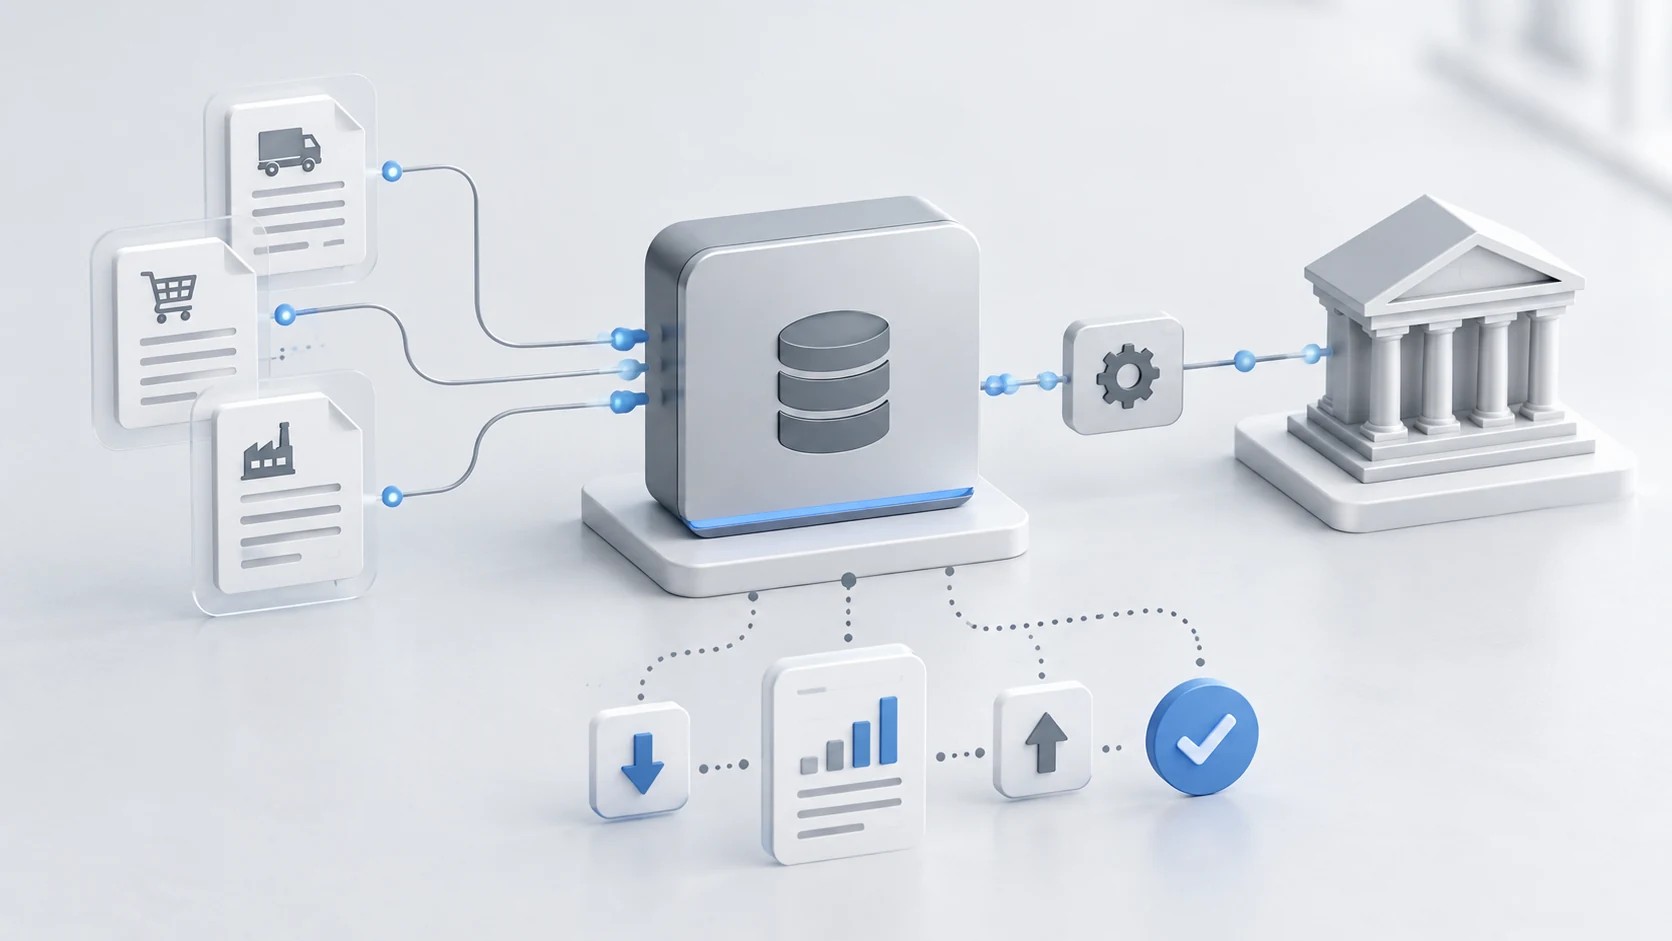
A Receita Federal publicou, em setembro de 2026, uma nova documentação técnica para as interfaces de programação de aplicações, as APIs, ligadas à apuração da Contribuição sobre Bens e Serviços (CBS). A notícia chama atenção pelos serviços de consulta a débitos, créditos, pagamentos e recolhimentos, mas a mudança mais importante para quem desenvolve ERP está na forma de integração: os dados serão entregues de maneira assíncrona e incremental, em arquivos gerados após a solicitação, e não como uma resposta completa e imediata a cada chamada.
Essa diferença parece pequena até imaginarmos a rotina de uma empresa com milhares de documentos fiscais. O ERP precisa solicitar o processamento, guardar um tíquete, receber ou recuperar o resultado, baixar um arquivo temporário, importar apenas as alterações e preservar evidências para conciliação. Neste artigo, vou explicar o que a Receita disponibilizou, como o fluxo técnico funciona e quais decisões de arquitetura evitam perda de dados, duplicidade e exposição de credenciais. O objetivo não é fornecer um conector pronto, porque credenciais e ambientes dependem do enquadramento de cada contribuinte, mas transformar a documentação oficial em um plano de implementação verificável.