Tecnologia além do código.
Régys Borges da Silveira
Início / Acervo

Tag: reforma tributária

85 resultado(s)

NT 2026.004 RTC: como preparar emissores Delphi para CT-e, BP-e, NFCom, NF3e, NFAg e NFGas

A NT 2026.004 RTC está no radar de quem desenvolve, integra ou acompanha a emissão de documentos fiscais eletrônicos. Ela alcança CT-e, BP-e, NFCom, NF3e, NFAg e NFGas e, por isso, afeta tanto componentes fiscais escritos em Delphi quanto rotinas internas de conferência, suporte e comunicação com clientes.

Ver resumo completo

A NT 2026.004 RTC está no radar de quem desenvolve, integra ou acompanha a emissão de documentos fiscais eletrônicos. Ela alcança CT-e, BP-e, NFCom, NF3e, NFAg e NFGas e, por isso, afeta tanto componentes fiscais escritos em Delphi quanto rotinas internas de conferência, suporte e comunicação com clientes.

O ponto mais importante é temporal e operacional: a data de produção divulgada inicialmente não é mais a referência vigente. O aviso do Portal CT-e de 13 de novembro de 2026 informou o adiamento da implantação em produção das versões 1.01 da NT 2026.004, para os seis documentos, de 16 de novembro para 14 de dezembro de 2026. Para equipes de software e contabilidade, isso abre uma janela adicional de validação, mas não elimina a necessidade de controlar cuidadosamente a documentação aplicável.

Este artigo apresenta o que foi confirmado nas fontes oficiais disponíveis, delimita o que ainda precisa ser conferido nos documentos individuais e propõe um roteiro de adequação. A ideia não é antecipar regras que não foram verificadas, e sim ajudar a transformar uma mudança de leiaute em uma implantação rastreável e testável.
Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de uma profissional conferindo documentos entre caixas de mercadorias e um terminal de pagamento em uma área de expedição.

Pagamento antecipado no IBS: como vincular notas e evitar débitos em duplicidade

Uma empresa recebe antes de entregar a mercadoria. O financeiro registra a entrada, o pedido continua aguardando expedição e, mais adiante, o faturamento emite a nota do fornecimento.

Ver resumo completo

Uma empresa recebe antes de entregar a mercadoria. O financeiro registra a entrada, o pedido continua aguardando expedição e, mais adiante, o faturamento emite a nota do fornecimento. Se cada setor enxergar apenas a sua etapa, a antecipação pode desaparecer do vínculo fiscal e reaparecer como imposto cobrado duas vezes na conferência da operação.

No IBS, o Imposto sobre Bens e Serviços, o pagamento anterior ao fornecimento exige atenção própria. A legislação prevê antecipações do tributo e um cálculo definitivo quando o fornecimento acontece. Para o sistema de gestão empresarial, o ERP, isso exige relacionar documentos e acompanhar seus efeitos, inclusive quando o cliente desiste de parte da compra.

Este artigo examina essa sequência para operações com mercadorias documentadas por NF-e, modelo 55. A análise considera a legislação e os leiautes consultados em 21 de outubro de 2026. O objetivo é mostrar quais vínculos preservar e como conferir uma antecipação seguida de distrato parcial, sem confundir autorização fiscal, processamento da apuração e devolução de dinheiro.

Publicado em · Régys Borges da Silveira
Ler artigo →
Cena ilustrativa de inspeção técnica de um automóvel.

Imposto Seletivo sobre veículos: o que revisar no cadastro do ERP

Um cadastro de veículos pode funcionar bem para controlar estoque e ainda ser insuficiente para o cálculo fiscal. O nome comercial identifica o produto para quem vende, mas não registra necessariamente sua classificação, sua tecnologia de propulsão ou as evidências de que aquela versão atende a um requisito técnico.

Ver resumo completo

Um cadastro de veículos pode funcionar bem para controlar estoque e ainda ser insuficiente para o cálculo fiscal. O nome comercial identifica o produto para quem vende, mas não registra necessariamente sua classificação, sua tecnologia de propulsão ou as evidências de que aquela versão atende a um requisito técnico. O Imposto Seletivo torna essa diferença relevante para quem mantém um ERP automotivo.

A Medida Provisória 1.399, de 4 de novembro de 2026 estabelece alíquotas e disposições complementares para 2027. O guia de alíquotas do blog apresenta o quadro geral. Neste artigo, o objetivo é transformar os critérios aplicáveis a veículos em requisitos de cadastro e testes, com uma pergunta concreta: que evidência o sistema precisa guardar para explicar o cálculo de uma operação?

Publicado em · Régys Borges da Silveira
Ler artigo →

Duimp e Reforma Tributária: como versionar e auditar os dados de IBS/CBS no ERP

A Reforma Tributária do Consumo costuma ser discutida em termos amplos, como IBS, CBS, regras de transição e documentos eletrônicos. Para quem desenvolve ou mantém um ERP, porém, a mudança ganha forma em pontos bastante concretos: origem de um campo, regra de cálculo, seleção de fundamento legal, arquivo anexado e histórico de transmissão.

Ver resumo completo

A Reforma Tributária do Consumo costuma ser discutida em termos amplos, como IBS, CBS, regras de transição e documentos eletrônicos. Para quem desenvolve ou mantém um ERP, porém, a mudança ganha forma em pontos bastante concretos: origem de um campo, regra de cálculo, seleção de fundamento legal, arquivo anexado e histórico de transmissão. Na importação, a Duimp mostra com clareza essa dimensão operacional.

A orientação da Receita Federal para a Reforma Tributária do Consumo na Duimp informa que as alterações foram disponibilizadas em produção em 27 de setembro de 2026 e que já estavam acessíveis no ambiente de Treinamento/Validação. Entre os elementos descritos estão o local da operação de consumo, o cálculo de CBS e IBS por item, campos adicionais que podem compor a base de cálculo e os totais apresentados no resumo da declaração.

Isso não autoriza conclusões sobre qualquer efeito jurídico ou econômico de um dado incorreto. As fontes analisadas não permitem afirmar, por exemplo, que toda falha cadastral resulte automaticamente em imposto incorreto, perda de crédito, autuação ou responsabilidade para uma parte específica da operação. O ponto verificável é outro: há informações estruturadas, regras de preenchimento e evidências documentais que precisam ser tratadas pelo processo e pelo sistema.

Este artigo percorre o que está confirmado para a Duimp, como separar versão publicada de expectativa, quais controles um ERP pode implementar e como desenvolvedores Delphi e profissionais contábeis podem testar a integração de maneira auditável.

Publicado em · Régys Borges da Silveira
Ler artigo →

NF-e sem Inscrição Estadual: o que a NT 2026.007 v1.11 exige de emissores e ERPs

A emissão de documentos fiscais eletrônicos depende tanto da montagem correta do XML quanto da coerência entre os dados enviados e os cadastros consultados pela autorização. A Nota Técnica 2026.007, versão 1.11, do Projeto NF-e, traz uma mudança relevante nesse encontro entre software, cadastro e operação fiscal: em condições delimitadas, passa a admitir a emissão de NF-e modelo…

Ver resumo completo

A emissão de documentos fiscais eletrônicos depende tanto da montagem correta do XML quanto da coerência entre os dados enviados e os cadastros consultados pela autorização. A Nota Técnica 2026.007, versão 1.11, do Projeto NF-e, traz uma mudança relevante nesse encontro entre software, cadastro e operação fiscal: em condições delimitadas, passa a admitir a emissão de NF-e modelo 55 sem a Inscrição Estadual do emitente para contribuinte exclusivo de IBS/CBS.

A mesma nota atualiza validações que usam a Lista Centralizada de Contribuintes da Receita Federal do Brasil (LCC-RFB) e o Cadastro Centralizado de Contribuintes (CCC). Para quem desenvolve ou mantém um emissor em Delphi, isso significa revisar regras de geração, roteamento de autorização, tratamento de retornos e testes. Para a área contábil e fiscal, significa conferir se o enquadramento e os dados cadastrais efetivamente sustentam o comportamento esperado do sistema.

Este artigo explica o que a versão 1.11 determina, distingue a NF-e da NFC-e, organiza os pontos de cadastro e propõe um roteiro prático de adequação. O foco é evitar duas simplificações perigosas: tratar a ausência de IE como mera mudança de tag no XML ou concluir que toda empresa ligada ao IBS/CBS poderá emitir sem Inscrição Estadual.

Publicado em · Régys Borges da Silveira
Ler artigo →
Mão reposiciona um marcador de data em um calendário ao lado de formulários fiscais.

Novo cronograma de IBS e CBS nos documentos fiscais: o que revisar no ERP

Quando uma data muda no calendário fiscal, a pergunta da equipe de ERP costuma ser direta. Qual entrega do sistema pode ser replanejada?

Ver resumo completo

Quando uma data muda no calendário fiscal, a pergunta da equipe de ERP costuma ser direta. Qual entrega do sistema pode ser replanejada? No caso dos prazos apresentados na coletiva de 10 de novembro de 2026, a resposta depende do documento, da operação e, em alguns casos, do perfil do contribuinte. Uma empresa que vende mercadorias pelo Simples Nacional e outra que emite nota de serviços podem trabalhar com o mesmo fornecedor de software e precisar de calendários diferentes. Apresentação da coletiva, p. 8

A alteração com impacto mais imediato envolve os eventos mensais da Declaração de Regimes Específicos (DeRE). O calendário publicado previa a primeira entrega mensal em 15 de novembro, e a apresentação trouxe duas datas novas para o grupo indicado de instituições financeiras. Na consulta de 11 de novembro, o novo ato que formalizaria esse quadro ainda não foi localizado no Diário Oficial nem nos índices consultados da Receita Federal e do Comitê Gestor do IBS (CGIBS). Por isso, o ponto de partida para decisões de cumprimento continua sendo a regra publicada aplicável ao contribuinte. Orientação oficial da DeRE · Atos da Receita Federal · Atos do CGIBS

Publicado em · Régys Borges da Silveira
Ler artigo →
Black Novembro. 50% de desconto com o cupom BLACKNOVEMBRO.

Black Novembro: 50% de desconto na Loja do Régys

Metade do preço para adiantar a próxima entrega do seu sistema. De 11 a 30 de novembro de 2026, o cupom BLACKNOVEMBRO dá 50% de desconto nos produtos participantes da Loja do Régys.

Ver resumo completo

Metade do preço para adiantar a próxima entrega do seu sistema. De 11 a 30 de novembro de 2026, o cupom BLACKNOVEMBRO dá 50% de desconto nos produtos participantes da Loja do Régys. Escolha os fontes que resolvem a próxima tarefa da sua equipe e comece pela adaptação ao seu ERP, em vez de escrever cada rotina do zero.

Abrir a Loja do Régys com o cupom BLACKNOVEMBRO

Publicado em · Régys Borges da Silveira
Ler artigo →
Bancada ilustrativa de integração de sistemas com dois computadores.

APIs da CBS 2.0: como migrar as consultas de débitos e créditos no ERP

Quando um ERP consulta a apuração da CBS, a resposta interessa a duas equipes. Quem mantém a integração precisa saber se todos os retornos chegaram e se foram gravados uma única vez.

Ver resumo completo

Quando um ERP consulta a apuração da CBS, a resposta interessa a duas equipes. Quem mantém a integração precisa saber se todos os retornos chegaram e se foram gravados uma única vez. Quem fecha a apuração precisa explicar por que um valor apareceu, mudou ou deixou de estar disponível para uso. A migração das consultas de débitos e créditos para a versão 2.0 reúne essas duas responsabilidades.

A Receita Federal informou que liberou as consultas em 28 de outubro de 2026, em produção restrita e em produção beta. O comunicado também informa que quem já tem chaves deve cancelá-las e gerar novas para usar as APIs. Para organizar a mudança, vale separar três decisões: como renovar o acesso, como registrar cada consulta e como reconciliar os dados antes de liberar o resultado para o fiscal.

O artigo sobre webhook e download assíncrono no ERP descreve o transporte dos retornos. Aqui, a pergunta começa depois que a integração tem acesso ao serviço: como demonstrar que a migração trouxe os dados esperados, preservou o histórico e deixou um caminho de recuperação para quando uma consulta falhar?

Publicado em · Régys Borges da Silveira
Ler artigo →

NFS-e Nacional: o que vale em produção para IBS/CBS e como testar a NT 009

A evolução da NFS-e Nacional para acomodar informações de IBS e CBS exige uma leitura cuidadosa de três camadas diferentes: a obrigação de emitir e prestar informações fiscais, o leiaute efetivamente aceito no Ambiente de Dados Nacional (ADN) e a documentação técnica que já está disponível para testes. Confundir essas camadas pode levar tanto a mudanças prematuras em…

Ver resumo completo

A evolução da NFS-e Nacional para acomodar informações de IBS e CBS exige uma leitura cuidadosa de três camadas diferentes: a obrigação de emitir e prestar informações fiscais, o leiaute efetivamente aceito no Ambiente de Dados Nacional (ADN) e a documentação técnica que já está disponível para testes. Confundir essas camadas pode levar tanto a mudanças prematuras em produção quanto à conclusão incorreta de que uma nota tecnicamente autorizada está, por isso só, em conformidade tributária.

Para desenvolvedores Delphi, fornecedores de ERP, integradores e profissionais de contabilidade, a questão é operacional: qual XML deve ser gerado agora, o que deve ser validado em Produção Restrita e como tratar a ausência de rejeição do grupo IBS/CBS. Este artigo organiza as evidências oficiais disponíveis sobre a NFS-e padrão nacional, delimita o que ainda depende de publicação formal e propõe uma rota de testes antes da próxima implantação anunciada.

Publicado em · Régys Borges da Silveira
Ler artigo →

CBS de 2027: por que 11,3% calculados pelo TCU ainda não são a alíquota final da empresa

A CBS, Contribuição sobre Bens e Serviços, entra no centro da preparação tributária de empresas, escritórios contábeis e fornecedores de software. Em 28 de outubro de 2026, o Tribunal de Contas da União calculou para 2027 uma alíquota de referência de 11,3468%, arredondada para 11,3%.

Ver resumo completo

A CBS, Contribuição sobre Bens e Serviços, entra no centro da preparação tributária de empresas, escritórios contábeis e fornecedores de software. Em 28 de outubro de 2026, o Tribunal de Contas da União calculou para 2027 uma alíquota de referência de 11,3468%, arredondada para 11,3%. O dado é concreto, oficial e importante. Mas ele não autoriza concluir que toda empresa deverá configurar imediatamente “CBS = 11,3%” em sua apuração, emissão de documentos ou ERP.

A razão é jurídica e operacional. O percentual calculado pelo TCU integra um processo de definição da alíquota de referência; ele não é, isoladamente, a alíquota final que incidirá indistintamente sobre cada fato gerador. A comunicação oficial do TCU informa que o resultado serve de base para a atuação do Senado Federal, responsável por fixar a alíquota por resolução. Também há regra transitória relevante para 2027 e 2028.

Este artigo explica o que foi efetivamente calculado, como separar referência técnica de tributação aplicável e quais decisões práticas desenvolvedores Delphi e profissionais contábeis podem tomar sem antecipar conclusões que dependem de ato posterior. O foco é menos a manchete do percentual e mais a capacidade de modelar corretamente a transição.

Publicado em · Régys Borges da Silveira
Ler artigo →
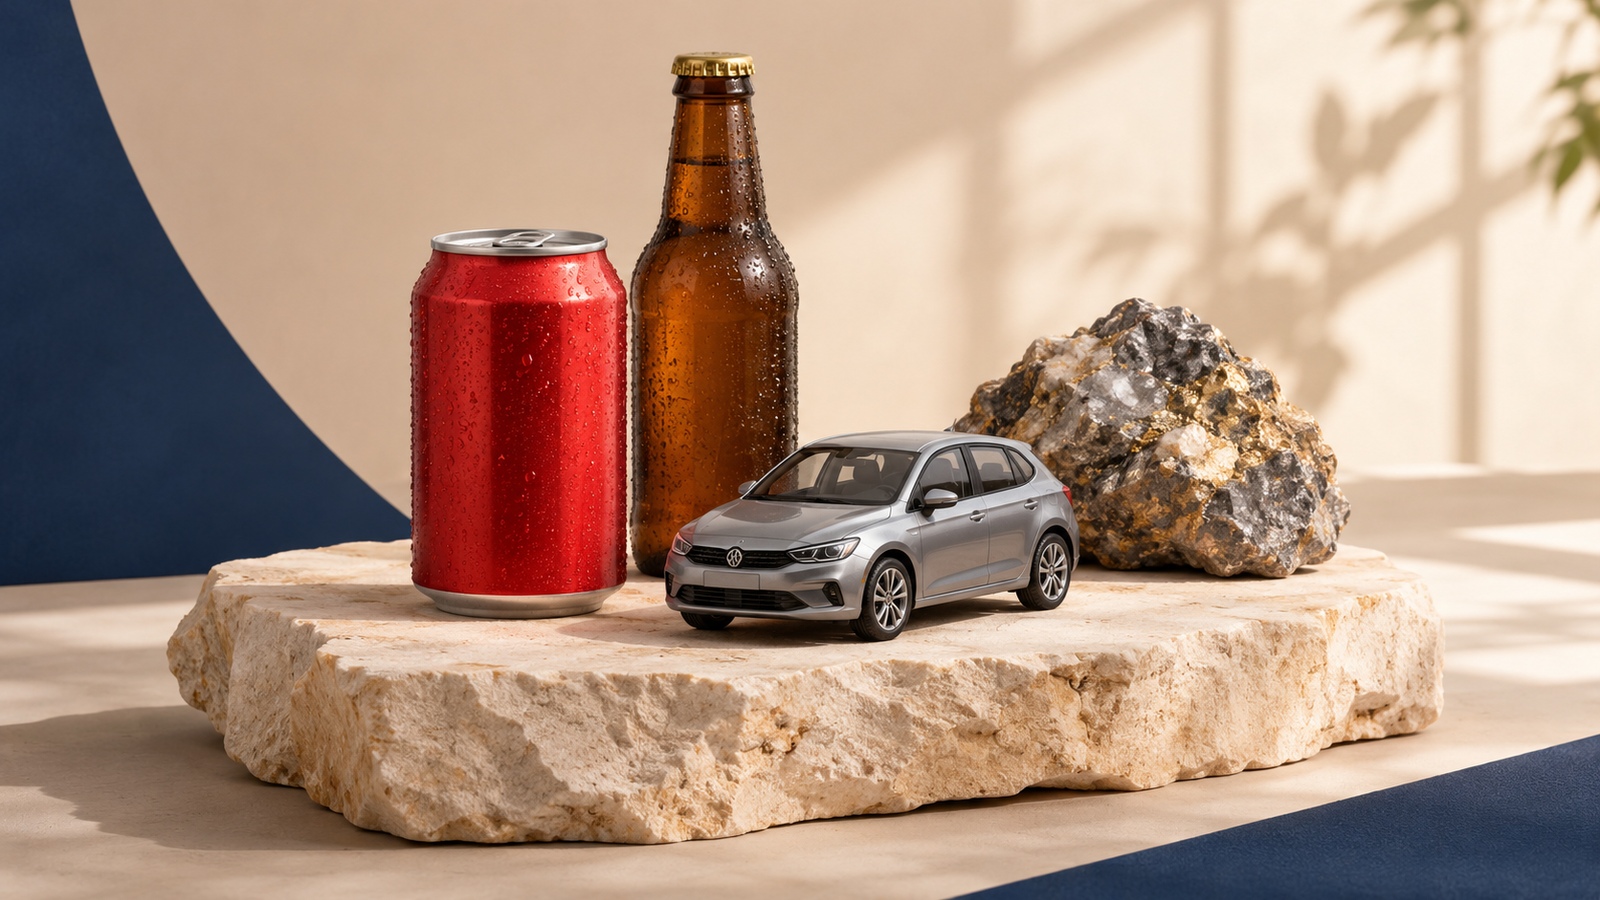
Composição ilustrativa com lata de bebida, garrafa, miniatura de automóvel e mineral, representando parte das categorias do Imposto Seletivo.

Imposto Seletivo em 2027: alíquotas por produto e exemplos de cálculo

Você recebe uma tabela com as novas alíquotas, encontra o produto do cliente e leva o percentual para o cadastro do sistema. Parece uma atualização simples.

Ver resumo completo

Você recebe uma tabela com as novas alíquotas, encontra o produto do cliente e leva o percentual para o cadastro do sistema. Parece uma atualização simples. No Imposto Seletivo, porém, essa escolha pode deixar metade da regra de fora: há produtos com parcela por quantidade, veículos cujo percentual depende de características técnicas e importações com um fator adicional.

A cerveja ajuda a visualizar o problema. A tabela traz uma alíquota inicial de 3,9%, um fator de conversão de 1,07 e um percentual final de 4,2%. Qual deles deve entrar na conta? E o que muda quando essa mesma cerveja é importada ou fornecida por um pequeno produtor? Antes de multiplicar um valor, precisamos entender o papel de cada informação.

A Medida Provisória nº 1.399, de 4 de novembro de 2026, estabelece essas regras para a implementação do IS em 2027, com produção de efeitos a partir de 2 de fevereiro de 2027. Vamos percorrer as alíquotas por produto e acompanhar as contas, dando atenção aos pontos que fazem diferença para a contabilidade e para quem mantém um sistema de gestão empresarial, ou ERP.

Os valores das operações usados nos exemplos são ilustrativos. As alíquotas, os fatores e as condições de cálculo seguem os dispositivos e anexos da MP. Essa separação permite entender a regra sem confundir um exemplo de R$ 1.000,00 com a definição legal da base de uma operação concreta.

Publicado em · Régys Borges da Silveira
Ler artigo →
Mesa de trabalho com calculadora, documento fiscal ilustrativo e computador

Valor líquido na NF-e e na NFC-e com ICMS

Uma venda de R$ 250,00 com ICMS de 18% tem R$ 45,00 de imposto quando o preço coincide com a base de cálculo. Se esse for o único tributo embutido, sobram R$ 205,00 de valor líquido.

Ver resumo completo

Uma venda de R$ 250,00 com ICMS de 18% tem R$ 45,00 de imposto quando o preço coincide com a base de cálculo. Se esse for o único tributo embutido, sobram R$ 205,00 de valor líquido. Para duas unidades, o líquido unitário fica em R$ 102,50. Esses três números aparecem em partes diferentes do XML, e saber de onde cada um veio facilita tanto a emissão quanto a investigação de uma rejeição.

A Nota Técnica 2026.008 v1.01 introduz campos para identificar o valor líquido do produto ou serviço na NF-e e na NFC-e. Para implementar o leiaute, o primeiro passo é separar a formação do preço, a apuração do imposto e a totalização da nota. Essa distinção fica mais clara ao percorrer a mesma venda com base integral, redução de base e quantidade fracionária.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de uma mesa de desenvolvimento com documentos e um caminhão ao fundo.

Nova Loja do Régys reúne fontes Delphi para CIOT, Reforma Tributária e novos projetos

Acesse a nova loja → loja.regys.com.br

Ver resumo completo

Acesse a nova loja → loja.regys.com.br

Olá, pessoal!

Na nova Loja do Régys, você já encontra MDF-e com CIOT via eFrete, NF-e, CT-e e PDV NFC-e com recursos de IBS/CBS e NFS-e com padrão nacional implementado. Se a sua próxima entrega passa pela Reforma Tributária, também reuni neste artigo exemplos de como preparar o ERP para as notas de débito e crédito e para o split payment, cuja implantação está prevista a partir de 2027. Ver os projetos na loja · Previsão de implantação

Entre os destaques da vitrine estão a Central de Delivery, com fila de pedidos e acompanhamento da cozinha, o PDV de Bolso SmartPOS, para vendas no Android, e o Saneamento Fiscal IMendes, para revisar NCM e CEST no Firebird. Você também encontra pedido de venda Android, cardápio eletrônico, totem de autoatendimento, distribuição de XML de NF-e e CT-e, emissão de boletos e um atualizador de aplicativos Windows. Explorar o catálogo completo em loja.regys.com.br

Os projetos são entregues com código-fonte Delphi para você estudar e adaptar ao sistema que já mantém. Dá para escolher um projeto avulso ou conhecer a assinatura anual, que reúne 17 projetos com suporte e atualizações por 12 meses. Conhecer a assinatura anual

Publicado em · Régys Borges da Silveira
Ler artigo →

CBS em 2027: o que já é regra e como preparar sistemas fiscais

A entrada da Contribuição sobre Bens e Serviços (CBS) em 2027 é uma mudança concreta no calendário da reforma tributária do consumo. Para a contabilidade, ela exige leitura cuidadosa das regras de transição e dos documentos fiscais.

Ver resumo completo

A entrada da Contribuição sobre Bens e Serviços (CBS) em 2027 é uma mudança concreta no calendário da reforma tributária do consumo. Para a contabilidade, ela exige leitura cuidadosa das regras de transição e dos documentos fiscais. Para quem desenvolve ou mantém ERPs em Delphi, emissores de DF-e e integrações fiscais, o desafio é transformar regras legais e especificações técnicas em cadastros, cálculos, validações, XMLs e trilhas de auditoria consistentes.

O ponto mais importante é não confundir o que já está definido com aquilo que ainda depende de ato ou detalhamento oficial. Há regras confirmadas sobre a transição em 2027, há cronogramas técnicos segmentados por documento fiscal e há uma alíquota de referência calculada pelo Tribunal de Contas da União (TCU). Isso não autoriza, porém, tratar um único percentual como parâmetro universal de produção.

Neste artigo, o percurso será direto: primeiro, veremos o que muda em 2027; depois, a diferença entre alíquota de referência e alíquota aplicável; em seguida, os impactos para documentos fiscais e arquitetura de sistemas; por fim, um roteiro prático de preparação, com as limitações que precisam permanecer visíveis nas decisões do projeto.

Publicado em · Régys Borges da Silveira
Ler artigo →

Habilitação ao Fundo de Compensação do ICMS: o pedido pode ser apresentado sem declaração de aptidão?

A transição tributária trouxe uma tarefa que combina interpretação normativa, organização documental e capacidade operacional: a habilitação de titulares de benefícios onerosos de ICMS à compensação financeira prevista para a redução desses benefícios. Para a área contábil, o tema exige rastreabilidade entre o benefício concedido, suas condições e os registros econômicos da empresa.

Ver resumo completo

A transição tributária trouxe uma tarefa que combina interpretação normativa, organização documental e capacidade operacional: a habilitação de titulares de benefícios onerosos de ICMS à compensação financeira prevista para a redução desses benefícios. Para a área contábil, o tema exige rastreabilidade entre o benefício concedido, suas condições e os registros econômicos da empresa. Para desenvolvedores Delphi e equipes de tecnologia fiscal, exige processos capazes de separar cadastros, evidências, cálculos e protocolos por espécie de benefício.

A dúvida prática é objetiva: se ainda não houver declaração de aptidão publicada para o programa ou instrumento estadual, o contribuinte pode transmitir seu requerimento? A resposta normativa é mais delimitada do que algumas leituras estratégicas sugerem. A Portaria RFB nº 635/2025 prevê expressamente a hipótese de inexistência dessa declaração antes do pedido. Isso sustenta que a falta de publicação prévia não impede, por si só, a apresentação do requerimento. Não significa, contudo, que a declaração deixe de ter relevância para a concessão da habilitação.

Neste artigo, vamos distinguir o que as normas efetivamente estabelecem das escolhas de gestão que dependem do caso concreto. O percurso passa pelo fundamento do Fundo, pelos requisitos do procedimento, pela função da declaração de aptidão, pelos efeitos do silêncio administrativo e pelos controles que contabilidade e tecnologia podem começar a estruturar.

Publicado em · Régys Borges da Silveira
Ler artigo →

Ato Técnico Conjunto nº 9/2026: o que os 25 GTIs do IBS sinalizam para sistemas fiscais

A implementação da reforma tributária sobre o consumo depende de regras tributárias, mas também de processos, dados, documentos eletrônicos e sistemas capazes de executar essas regras com consistência. É nesse ponto que o Ato Técnico Conjunto RFB/CGIBS nº 9, de 20 de outubro de 2026, merece atenção de desenvolvedores Delphi, fornecedores de ERP, equipes fiscais e escritórios de…

Ver resumo completo

A implementação da reforma tributária sobre o consumo depende de regras tributárias, mas também de processos, dados, documentos eletrônicos e sistemas capazes de executar essas regras com consistência. É nesse ponto que o Ato Técnico Conjunto RFB/CGIBS nº 9, de 20 de outubro de 2026, merece atenção de desenvolvedores Delphi, fornecedores de ERP, equipes fiscais e escritórios de contabilidade.

O ato disciplina a organização e o funcionamento dos trabalhos de cooperação entre a Receita Federal do Brasil (RFB) e a Diretoria Executiva do Comitê Gestor do IBS (DIREX). Seu foco é a implementação da reforma tributária sobre o consumo. Na prática, ele cria uma estrutura de governança técnica: coordenações e 25 Grupos de Trabalho Interinstitucionais (GTIs) para organizar a interlocução e os trabalhos conjuntos.

A relevância é clara: entre os grupos há frentes dedicadas a documentos fiscais, declarações, arrecadação, tecnologia e interoperabilidade, qualidade de dados e Simples Nacional. Esses temas estão diretamente conectados às rotinas de emissão, escrituração, integração e conferência tributária. Mas há uma distinção essencial para decisões responsáveis: o Ato nº 9/2026 não aprova, por si só, um novo leiaute, schema, API, regra de validação, prazo de implantação ou obrigação acessória específica.

Este artigo apresenta o que foi efetivamente instituído, indica quais grupos devem entrar no radar técnico e contábil e propõe uma forma objetiva de transformar acompanhamento regulatório em preparação controlada — sem antecipar como obrigação aquilo que ainda depende de publicação específica.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de três caminhos de papel que convergem para um carimbo, representando cenários de planejamento antes da validação oficial.

CBS em 2027: como planejar antes da definição da alíquota

Uma empresa precisa negociar preços, organizar compras e preparar o orçamento do próximo ano. O contador pede uma simulação da CBS, enquanto a equipe de desenvolvimento pergunta qual percentual deverá entrar no sistema.

Ver resumo completo

Uma empresa precisa negociar preços, organizar compras e preparar o orçamento do próximo ano. O contador pede uma simulação da CBS, enquanto a equipe de desenvolvimento pergunta qual percentual deverá entrar no sistema. A dificuldade aparece quando uma estimativa divulgada na imprensa começa a circular internamente como se já fosse uma regra aprovada.

A notícia do Senado de 26 de outubro de 2026 trouxe esse problema para o centro do planejamento. Ela aborda o avanço da definição da Contribuição sobre Bens e Serviços, a CBS, e identifica os percentuais citados como estimativas sem caráter oficial. Nas fontes oficiais consultadas até 27 de outubro de 2026, esta pesquisa não localizou ato que permita apresentar um percentual geral definitivo para 2027. Esse é o corte temporal da análise. Fonte: Agência Senado.

É possível trabalhar nesse intervalo. O caminho é registrar o que está previsto na legislação, explicitar as hipóteses financeiras e organizar a aprovação dos parâmetros. O objetivo deste artigo é mostrar como fazer isso, com atenção à relação entre contabilidade, gestão e sistemas empresariais.

Publicado em · Régys Borges da Silveira
Ler artigo →

MAT na abertura de empresas: como a escolha do regime de IBS/CBS entra no processo e qual prazo vence em 30 de outubro

A abertura de uma empresa deixou de ser apenas uma sequência de registro societário, inscrição no CNPJ e cadastros posteriores. No fluxo tratado pelo Módulo de Administração Tributária (MAT), o enquadramento tributário passa a estar conectado à legalização empresarial conduzida pela Redesim.

Ver resumo completo

A abertura de uma empresa deixou de ser apenas uma sequência de registro societário, inscrição no CNPJ e cadastros posteriores. No fluxo tratado pelo Módulo de Administração Tributária (MAT), o enquadramento tributário passa a estar conectado à legalização empresarial conduzida pela Redesim. Para contadores, isso exige organização documental, definição clara de responsabilidades e orientação anterior ao envio da solicitação. Para desenvolvedores Delphi e equipes de sistemas fiscais, exige compreender em que momento dados cadastrais, representação digital e escolhas tributárias entram no processo.

O tema tem uma urgência objetiva: empresas já optantes pelo Simples Nacional podem escolher o regime regular de apuração e recolhimento de IBS e CBS para o primeiro semestre de 2027 até 30 de outubro de 2026. A escolha produz efeitos em 1º de janeiro de 2027, conforme divulgação da Receita Federal.

Este artigo separa o que está confirmado nas fontes oficiais do que ainda demanda cautela. Primeiro, explica a posição do MAT na abertura; depois, diferencia decisões que podem parecer semelhantes, mas não são; por fim, propõe passos práticos para o escritório contábil e para quem mantém aplicações integradas a processos cadastrais e fiscais.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre Perguntas e respostas da NFS-e: orientação operacional versus mudanças técnicas

Perguntas e Respostas da NFS-e: como separar orientação operacional das mudanças técnicas para IBS e CBS

Conferência de 23 de outubro de 2026: o FAQ oficial continua identificado como versão 1.00, de 8 de setembro de 2026. O portal registra alterações em produção restrita em 20 de outubro: reposicionamento de CST/cClassTrib, novos fatos geradores e grupo vAjusteBC.

Ver resumo completo

Conferência de 23 de outubro de 2026: o FAQ oficial continua identificado como versão 1.00, de 8 de setembro de 2026. O portal registra alterações em produção restrita em 20 de outubro: reposicionamento de CST/cClassTrib, novos fatos geradores e grupo vAjusteBC. Os anexos e XSD de homologação têm identificação 20261020; isso não deve ser confundido com o catálogo de produção. Consulte Atualizações e Implantações e a documentação de homologação para conferir o ambiente utilizado.

A evolução da NFS-e padrão nacional coloca desenvolvedores, software houses e áreas contábeis diante de uma tarefa que parece simples, mas exige método: distinguir o que é explicação operacional do que efetivamente representa uma mudança técnica aprovada e aplicável ao sistema emissor. Essa diferença importa especialmente na preparação para IBS e CBS, porque uma interpretação precipitada pode gerar desenvolvimento desnecessário, testes no ambiente errado ou comunicação fiscal inadequada ao cliente.

O ponto de partida é o material oficial de Perguntas e Respostas da NFS-e. No Portal consultado, o arquivo disponibilizado está identificado como versão 1.00, de 08/09/2026, e a página de publicação está datada de 16/09/2026. Ele ajuda a navegar por dúvidas sobre temas como cadastro, emissão, XML, APIs e IBS/CBS. Mas seu uso correto depende de reconhecer seus limites documentais.

Este artigo explica por que o FAQ é um instrumento útil de trabalho, como evitar conclusões além das evidências e de que forma equipes Delphi e profissionais da contabilidade podem estruturar uma rotina de conferência entre orientação, documentação técnica e regras fiscais.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre CBS e IBS no agro: ERP, créditos e adiantamentos para 2027

CBS e IBS no agro: como preparar ERP, créditos e adiantamentos para 2027

A entrada da CBS no lugar do PIS/Pasep e da Cofins a partir de 2027 torna a preparação tributária uma pauta concreta para empresas do agronegócio. Para quem atua na contabilidade, o desafio não se limita ao cálculo: alcança o reconhecimento de créditos, a gestão de saldo credor, o controle de pagamentos antecipados e a consistência dos documentos…

Ver resumo completo

A entrada da CBS no lugar do PIS/Pasep e da Cofins a partir de 2027 torna a preparação tributária uma pauta concreta para empresas do agronegócio. Para quem atua na contabilidade, o desafio não se limita ao cálculo: alcança o reconhecimento de créditos, a gestão de saldo credor, o controle de pagamentos antecipados e a consistência dos documentos fiscais. Para desenvolvedores Delphi e equipes de ERP, significa transformar regras materiais em cadastros, eventos, validações, trilhas de auditoria e integrações confiáveis.

Há uma distinção importante desde o início. A Lei Complementar nº 214, de 2025, lida em conjunto com suas alterações posteriores, disciplina diversos aspectos do IBS e da CBS. Já a forma técnica de documentar cada operação depende do tipo de documento fiscal e dos atos regulamentares e técnicos aplicáveis. Portanto, não é seguro converter toda dúvida operacional em uma obrigação já definida, nem tratar um fluxo de ERP como definitivo quando a evidência disponível só confirma a regra legal de apuração.

Este artigo percorre o que já pode orientar decisões no agro: a separação entre crédito e caixa, os prazos legais de ressarcimento, os efeitos dos adiantamentos, os tratamentos previstos para insumos e produtores rurais não contribuintes, o regime das cooperativas e os testes que devem entrar no plano de sistemas. Ao final, a proposta é oferecer uma base de trabalho comum para fiscal, contabilidade, TI e negócio.

Publicado em · Régys Borges da Silveira
Ler artigo →