Tecnologia além do código.
Régys Borges da Silveira
Início / Acervo

Tag: ACBr

75 resultado(s)

Ilustração de módulos tecnológicos conectados, representando a evolução e a integração de sistemas empresariais.

Delphi em 2026: ecossistema, empresas e comparação técnica

Manter um sistema de gestão envolve integrar serviços, acompanhar mudanças fiscais e atender usuários diariamente. Nesse cenário, avaliar Delphi exige relacionar seus recursos às necessidades de interface, dados, distribuição e manutenção.

Ver resumo completo

Manter um sistema de gestão envolve integrar serviços, acompanhar mudanças fiscais e atender usuários diariamente. Nesse cenário, avaliar Delphi exige relacionar seus recursos às necessidades de interface, dados, distribuição e manutenção.

Delphi reúne o dialeto de Object Pascal, compiladores, ambiente de desenvolvimento e bibliotecas. Separar essas camadas permite avaliar possibilidades e limitações: uma característica da linguagem não explica, sozinha, a experiência de construir um produto.

Este artigo examina atualizações técnicas, usos documentados em empresas brasileiras e produtos internacionais, além de comparar Delphi com C#/.NET, C++/Qt e Free Pascal/Lazarus. O objetivo é oferecer critérios para decidir quando continuar investindo tecnicamente na ferramenta ou considerá-la em um projeto novo.
Publicado em · Régys Borges da Silveira
Ler artigo →
Cena ilustrativa de desenvolvimento de aplicações empresariais, com notebook, terminal de venda e smartphone.

O que tenho construído com Delphi além dos artigos do blog

Qual parte do seu sistema você precisa implementar agora? Pode ser emitir uma nota, receber um Pix, organizar pedidos ou descobrir por que o estoque físico não bate com o sistema.

Ver resumo completo

Qual parte do seu sistema você precisa implementar agora? Pode ser emitir uma nota, receber um Pix, organizar pedidos ou descobrir por que o estoque físico não bate com o sistema. Reuni 26 projetos Delphi para essas rotinas. Abra a ficha do projeto que mais se aproxima da sua necessidade para conferir as telas, os requisitos e o que você pode reaproveitar.

Emissão e integração fiscal

Vendas, pedidos e atendimento

Cobrança e financeiro

Estoque, operações e manutenção

Se vários desses fluxos fazem parte do seu projeto, vale comparar o Pacote Completo e a Assinatura Anual. A seguir, explico o que cada opção entrega e onde entra o suporte mensal.

Publicado em · Régys Borges da Silveira
Ler artigo →

NT 2023.002 v1.02: impactos da eliminação da emissão assíncrona e da inutilização na NF-e e NFC-e

A emissão de documentos fiscais eletrônicos depende tanto da interpretação tributária quanto da estabilidade dos fluxos técnicos do emissor. Quando uma nota técnica aponta a eliminação de modalidades ou serviços, o efeito não se limita a uma tela do ERP: pode alcançar filas, persistência de dados, monitoramento, conciliação fiscal, atendimento ao cliente e procedimentos internos de escritórios contábeis.

Ver resumo completo

A emissão de documentos fiscais eletrônicos depende tanto da interpretação tributária quanto da estabilidade dos fluxos técnicos do emissor. Quando uma nota técnica aponta a eliminação de modalidades ou serviços, o efeito não se limita a uma tela do ERP: pode alcançar filas, persistência de dados, monitoramento, conciliação fiscal, atendimento ao cliente e procedimentos internos de escritórios contábeis.

A listagem institucional de documentos do Portal da NF-e da SVRS apresenta a Nota Técnica 2023.002 v1.02 com dois temas objetivos: a extinção da possibilidade de emissão assíncrona para NF-e e NFC-e e a eliminação dos serviços de inutilização desses documentos no Acre, na Bahia e em São Paulo. Este artigo examina o alcance que pode ser afirmado com segurança, as consequências operacionais que merecem preparação e os pontos que ainda dependem da consulta ao texto integral e a atos aplicáveis.

O percurso é deliberadamente cauteloso. Primeiro, separaremos o anúncio institucional de interpretações técnicas. Depois, veremos como essa mudança afeta a arquitetura de um emissor, especialmente em aplicações Delphi. Por fim, apresentaremos um plano prático de inventário, testes e validação para desenvolvimento e contabilidade trabalharem com a mesma referência.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de cadastro alfanumérico conectado a banco de dados e sistema empresarial.

CNPJ alfanumérico no ERP: cadastros, validação e integrações

Um identificador com letras pode atravessar a tela de cadastro e falhar somente na integração bancária, no relatório ou na montagem de um documento fiscal. Essa é a dificuldade do CNPJ alfanumérico: atualizar um campo não resolve todas as suposições de que o cadastro contém apenas números.

Ver resumo completo

Um identificador com letras pode atravessar a tela de cadastro e falhar somente na integração bancária, no relatório ou na montagem de um documento fiscal. Essa é a dificuldade do CNPJ alfanumérico: atualizar um campo não resolve todas as suposições de que o cadastro contém apenas números.

O Cadastro Nacional da Pessoa Jurídica, CNPJ, identifica entidades e estabelecimentos nos procedimentos pertinentes. Seu novo formato amplia as combinações possíveis, sem transformar o identificador em valor para cálculo aritmético. Para um sistema de gestão empresarial, ou ERP, ele deve ser tratado como informação textual desde a entrada até a transmissão.

Este artigo considera as fontes consultadas em 5 de outubro de 2026 e propõe uma revisão técnica, especialmente útil para equipes Delphi. A mudança cadastral não foi criada pela reforma tributária, embora se encontre com a preparação dos sistemas fiscais. O guia de 2027 contextualiza essa preparação, e a discussão de conformidade além da autorização ajuda a avaliar os testes.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de módulos de software encaixáveis, com uma peça de atualização e documentos fiscais abstratos.

Fontes Delphi: todos já atualizados para a Reforma Tributária

Se você desenvolve em Delphi e precisa implementar ou atualizar a emissão fiscal do seu sistema, conheça a Loja do Blog do Régys. Lá disponibilizo códigos-fonte de aplicativos para NF-e, NFS-e, CT-e, MDF-e e outras rotinas, que você pode estudar e adaptar ao seu projeto.

Ver resumo completo

Se você desenvolve em Delphi e precisa implementar ou atualizar a emissão fiscal do seu sistema, conheça a Loja do Blog do Régys. Lá disponibilizo códigos-fonte de aplicativos para NF-e, NFS-e, CT-e, MDF-e e outras rotinas, que você pode estudar e adaptar ao seu projeto. É uma forma de partir de uma base existente e concentrar seu trabalho nas necessidades dos seus clientes.

Todos os fontes já estão atualizados para a Reforma Tributária, com as adequações correspondentes ao escopo de cada aplicativo. Entre os destaques também estão as atualizações das notas técnicas, a NFS-e Nacional e o CIOT completo com eFrete e os demais provedores suportados pelo ACBr. Esses recursos ajudam a conectar as mudanças fiscais ao trabalho prático de quem mantém sistemas em Delphi.

Acesse a loja, conheça os aplicativos disponíveis e escolha os fontes para o seu projeto. Confira as descrições e as condições de compra para encontrar a opção que atende à sua necessidade. Na continuação deste artigo, apresento os recursos com mais detalhes e explico como avaliar os fontes e as modalidades de suporte antes da aquisição.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração editorial de devolução com registros relacionados e controles verificáveis.

Vendi em 2026 e recebi uma devolução em 2027: como tratar a transição tributária

Uma venda de dezembro pode voltar ao depósito em janeiro. Para o cliente, a devolução parece uma reversão simples.

Ver resumo completo

Uma venda de dezembro pode voltar ao depósito em janeiro. Para o cliente, a devolução parece uma reversão simples. Para a empresa, ela atravessa uma mudança de tributos: a operação original pertence a um período e o retorno da mercadoria acontece em outro. Se o sistema recalcular tudo usando apenas as regras da data atual, pode perder justamente a informação necessária para tratar a transição.

A Contribuição sobre Bens e Serviços (CBS) não deve ser usada como uma borracha que apaga o histórico de PIS/Pasep e Cofins. Existe regra específica para bens devolvidos a partir de 2027 relativos a vendas anteriores. O objetivo deste artigo é explicar essa regra e propor um procedimento de conferência, sem transformar um exemplo em receita universal de emissão.

A pesquisa foi encerrada em 5 de outubro de 2026. O guia das obrigações de 2027 apresenta o panorama; aqui, o foco é a ligação entre venda, mercadoria devolvida, documento e crédito. Leia também o procedimento técnico de referência por item na devolução com ACBr, que trata de outra parte do problema.

Publicado em · Régys Borges da Silveira
Ler artigo →
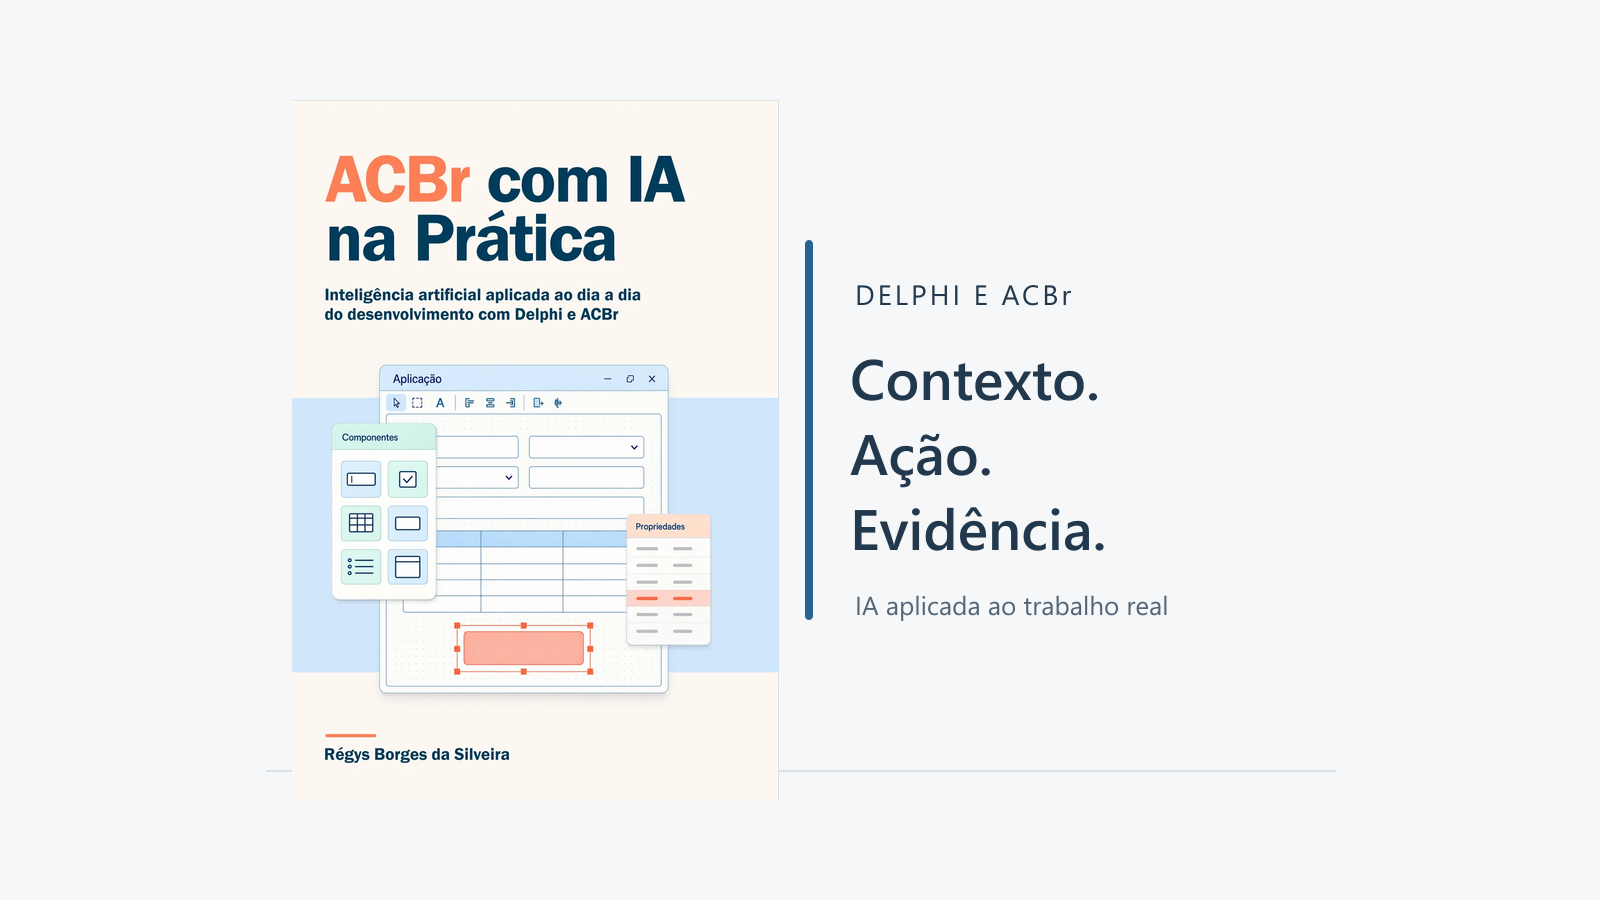
Capa oficial do livro ACBr com IA na Prática ao lado dos conceitos contexto, ação e evidência.

ACBr com IA na Prática para desenvolver em Delphi com mais critério

Quem mantém um sistema comercial em Delphi conhece a distância entre receber uma sugestão e entregar uma alteração confiável. Uma configuração precisa corresponder ao ambiente instalado, um documento deve representar os dados corretos e uma correção precisa sobreviver à compilação, aos testes e à operação.

Ver resumo completo

Quem mantém um sistema comercial em Delphi conhece a distância entre receber uma sugestão e entregar uma alteração confiável. Uma configuração precisa corresponder ao ambiente instalado, um documento deve representar os dados corretos e uma correção precisa sobreviver à compilação, aos testes e à operação. A inteligência artificial pode ajudar nesse percurso, mas uma resposta convincente ainda não demonstra que o trabalho foi resolvido.

É com essa preocupação que apresento meu novo livro, ACBr com IA na Prática: Inteligência artificial aplicada ao dia a dia do desenvolvimento com Delphi e ACBr. A proposta é aproximar a IA dos problemas concretos de desenvolvimento, diagnóstico e manutenção, sem transferir a ela a responsabilidade por decisões técnicas ou fiscais. O centro da leitura é um método de trabalho que o desenvolvedor consegue acompanhar, conferir e repetir.

Neste artigo, explico o recorte da obra, o que o leitor encontra nos materiais e como começar a aplicar essa abordagem em uma tarefa pequena. Não é preciso dominar inteligência artificial para entender a proposta. É importante, porém, reconhecer que produtividade não deve ser medida apenas pela quantidade de código produzido ou pela velocidade da primeira resposta.

Conheça o livro ACBr com IA na Prática, consulte o sumário e leia a degustação na página oficial.

Publicado em · Régys Borges da Silveira
Ler artigo →
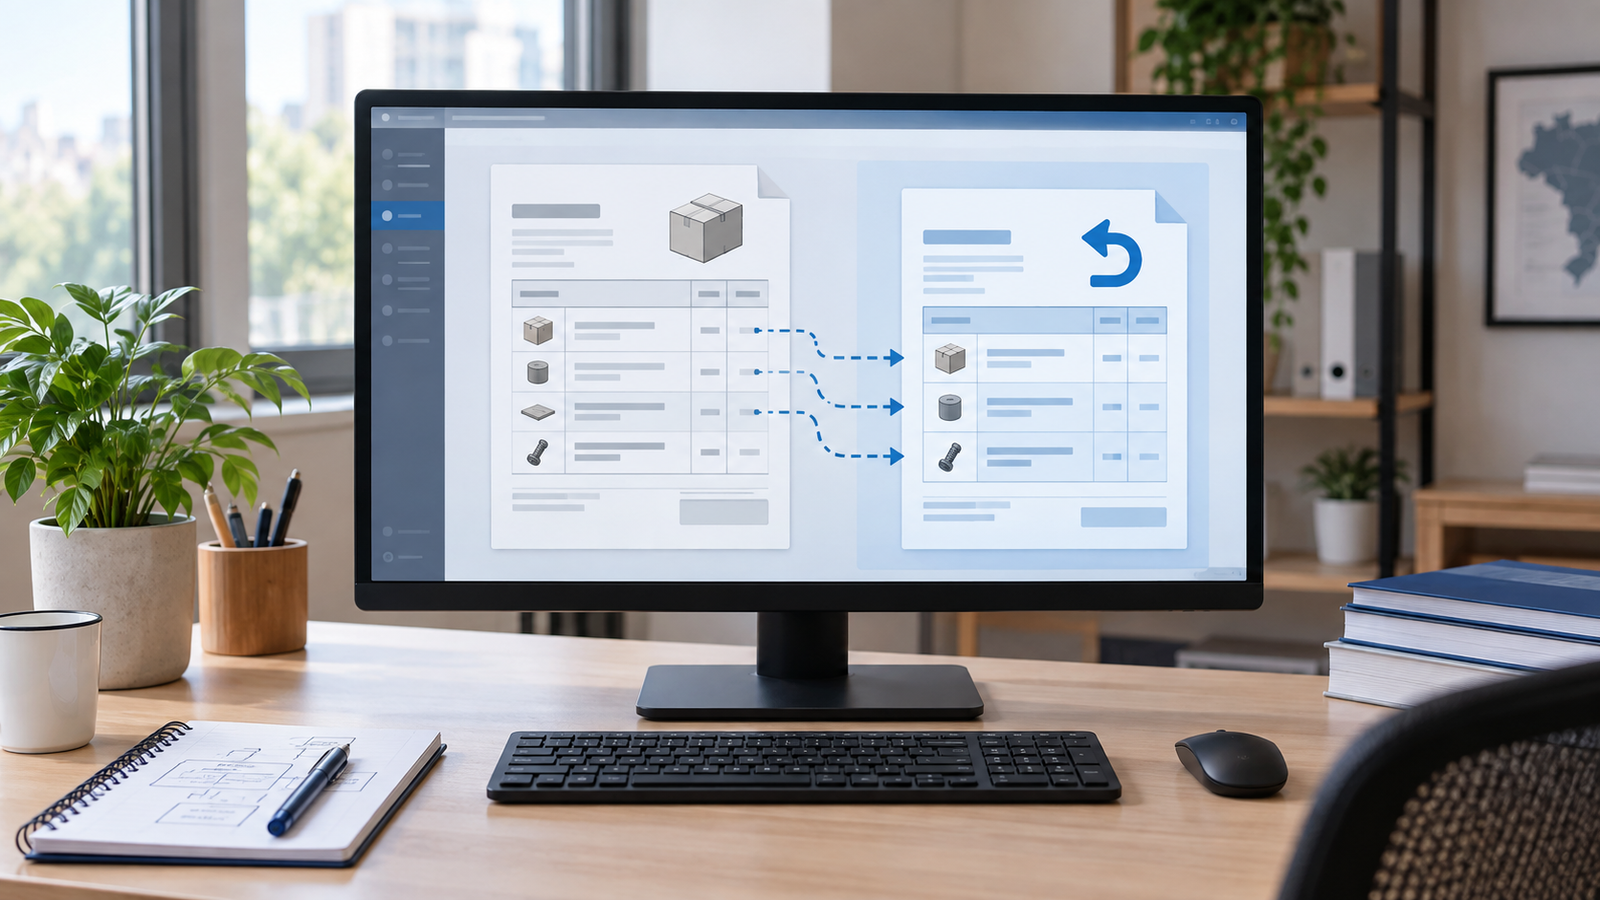
Monitor mostra itens de um documento fiscal ligados aos itens correspondentes de uma nota de devolução em um escritório claro.

NF-e de devolução no ACBr: referências e mudanças da NT 2025.002

A referência de uma NF-e de devolução precisa ser analisada pela versão da regra e pelo ambiente de autorização. A NT 2025.002 versão 1.53 alterou a orientação de exclusividade por item: o documento publicado admite referenciar a chave no cabeçalho ou no item, sem empregar as duas formas simultaneamente.

Ver resumo completo

A referência de uma NF-e de devolução precisa ser analisada pela versão da regra e pelo ambiente de autorização. A NT 2025.002 versão 1.53 alterou a orientação de exclusividade por item: o documento publicado admite referenciar a chave no cabeçalho ou no item, sem empregar as duas formas simultaneamente. Isso muda o diagnóstico de sistemas que estavam sendo preparados com base nas versões anteriores.

Para o desenvolvedor, o trabalho continua envolvendo a origem dos produtos, a geração correta do XML e os testes do emissor. Este artigo explica as alternativas de referência, a diferença entre o número do item atual e o original e o preenchimento nas classes atuais do ACBrNFe. A operação fiscal e sua tributação devem ser definidas com o responsável contábil.

Atualização de 1º de novembro de 2026: o texto original de setembro afirmava que toda devolução já exigia referência por item em produção e apresentava DFeReferenciado dentro de prod. A revisão corrige essas afirmações à luz da NT 1.53, publicada na SVRS em 30/10/2026, e dos fontes atuais do ACBr. Também esclarece o cronograma: a alteração está prevista para homologação até 09/11/2026 e produção até 16/11/2026; não é apresentada aqui como implantação nacional já concluída. A URL e a data original foram preservadas. A capa permanece uma ilustração conceitual.

Atualizado em Publicado em · Régys Borges da Silveira
Ler artigo →
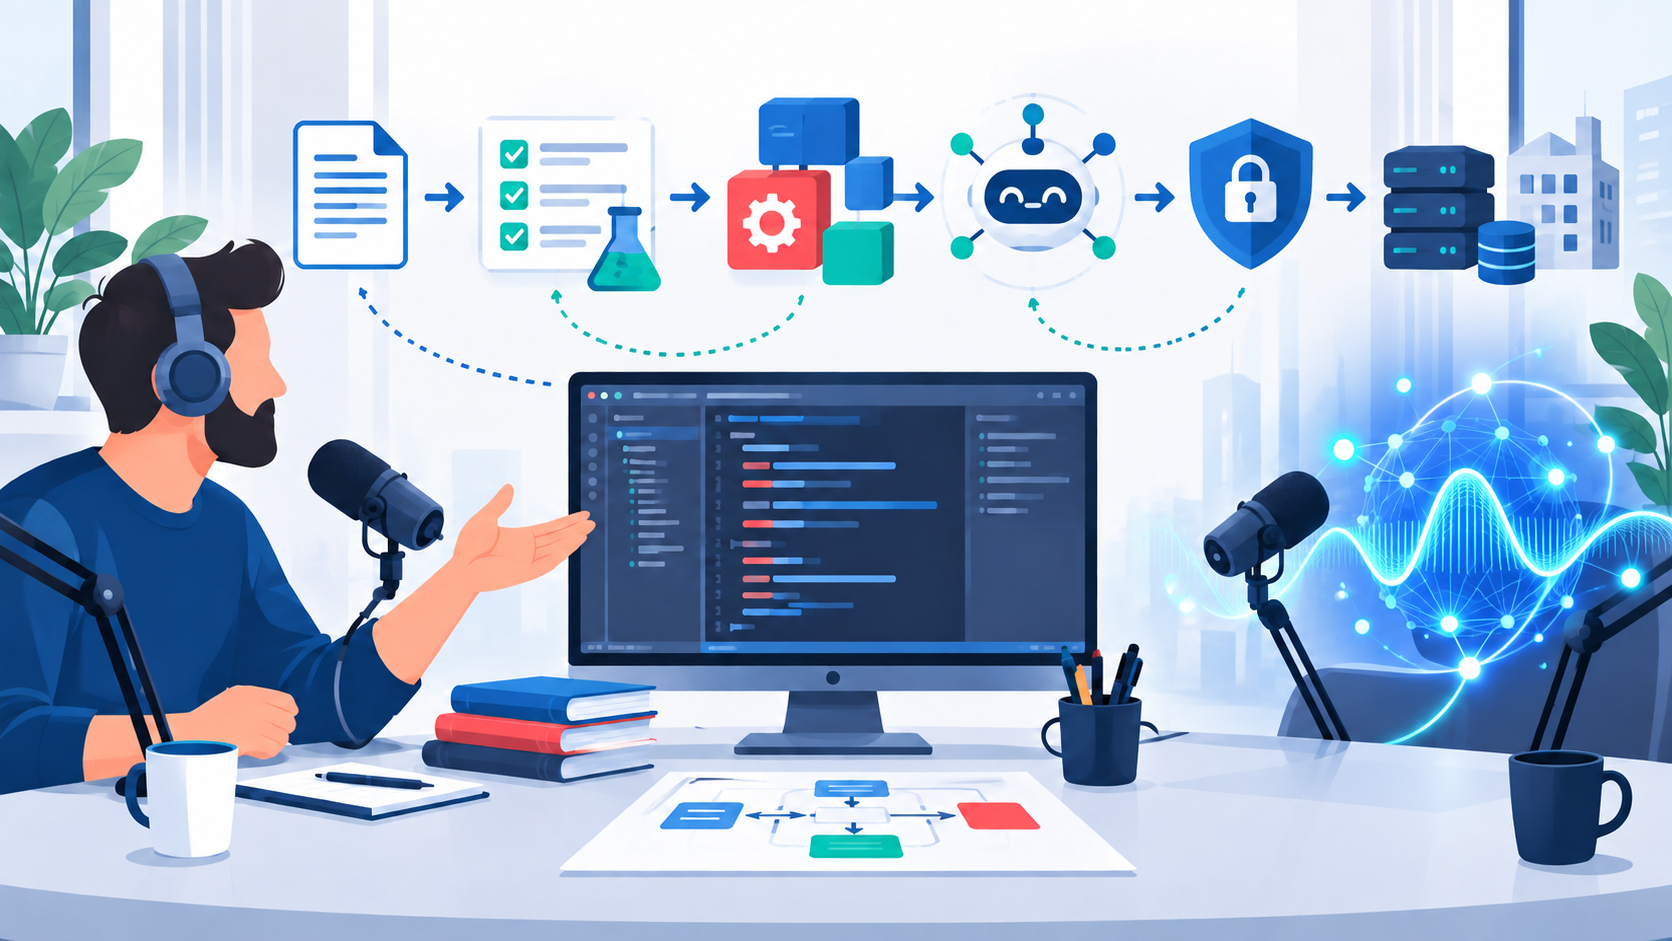
Desenvolvedor em estúdio de podcast diante de microfones, uma tela de código e uma representação abstrata de inteligência artificial conectada a etapas de especificação, testes e segurança

IA na prática com Delphi, Lazarus e ACBr: aprendizados do Papo Pro

Em 17 de setembro de 2026 participei do episódio “Produtividade Pro: IA na Prática com Delphi, Lazarus e ACBr”, do Papo Pro ACBr. A conversa, com pouco mais de uma hora, passou por ferramentas, código legado, agentes, segurança e formação profissional, mas uma ideia conecta todos esses assuntos: inteligência artificial só produz ganho sustentável quando está inserida em…

Ver resumo completo

Em 17 de setembro de 2026 participei do episódio “Produtividade Pro: IA na Prática com Delphi, Lazarus e ACBr”, do Papo Pro ACBr. A conversa, com pouco mais de uma hora, passou por ferramentas, código legado, agentes, segurança e formação profissional, mas uma ideia conecta todos esses assuntos: inteligência artificial só produz ganho sustentável quando está inserida em um processo de engenharia que define o trabalho, limita o escopo e verifica o resultado.

Esse ponto merece atenção porque o debate sobre IA costuma começar pela ferramenta ou pelo chamado “prompt perfeito”. Para quem mantém um ERP em Delphi, desenvolve com Lazarus ou integra documentos fiscais por meio do ACBr, porém, o problema real raramente cabe em uma pergunta isolada. Há regras de negócio acumuladas durante anos, dependências visuais, bancos de dados, serviços externos e obrigações fiscais que não admitem uma resposta apenas plausível. Neste artigo, organizo os principais aprendizados do episódio e mostro como convertê-los em um fluxo de adoção prático, com critérios para especificação, validação, segurança e evolução da equipe.

Se sua dificuldade é transformar um pedido à IA em trabalho que possa ser conferido, SDD em Delphi aprofunda especificações, contratos e critérios de aceite ligados a código e testes. Consulte o sumário e a degustação gratuita na página do livro para avaliar essa base de engenharia. Ao longo deste artigo, outras leituras complementam os temas de manutenção e integração, conforme a necessidade.

Publicado em · Régys Borges da Silveira
Ler artigo →

Novo Cronograma de Obrigatoriedade dos Documentos Fiscais na Reforma Tributária

A Receita Federal do Brasil (RFB) e o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) publicaram o Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026. A norma estabelece um cronograma escalonado de prazos para a obrigatoriedade de emissão de documentos fiscais eletrônicos contendo os novos campos de IBS (Imposto sobre Bens e Serviços)…

Ver resumo completo

A Receita Federal do Brasil (RFB) e o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) publicaram o Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026. A norma estabelece um cronograma escalonado de prazos para a obrigatoriedade de emissão de documentos fiscais eletrônicos contendo os novos campos de IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços).

A medida tem como objetivo conceder maior previsibilidade e tempo hábil para que os desenvolvedores e contribuintes adaptem seus sistemas e realizem os testes necessários. Abaixo, destacamos as principais datas estabelecidas por este novo cronograma:

O ato conjunto também trouxe duas importantes diretrizes para o ecossistema de desenvolvimento:

Publicado em · Régys Borges da Silveira
Ler artigo →

Delphi em 2026: Por Que a Plataforma Continua Mais Relevante do Que Nunca

De tempos em tempos surge a mesma pergunta em fóruns, redes sociais e grupos de tecnologia:

Ver resumo completo

De tempos em tempos surge a mesma pergunta em fóruns, redes sociais e grupos de tecnologia:

"Delphi ainda existe?"

A pergunta normalmente vem de profissionais que não acompanham o ecossistema há anos ou que tiveram contato apenas com versões antigas da ferramenta, a realidade é que Delphi não apenas continua existindo, como segue evoluindo de forma consistente, incorporando recursos modernos, novas plataformas, integração com inteligência artificial e melhorias contínuas na linguagem Object Pascal.

Mais importante do que isso: enquanto muitas tecnologias surgem e desaparecem em ciclos cada vez mais curtos, Delphi continua sendo responsável por sistemas críticos utilizados diariamente em bancos, indústrias, hospitais, órgãos públicos, varejo, logística e empresas de software em todo o mundo.

Publicado em · Régys Borges da Silveira
Ler artigo →

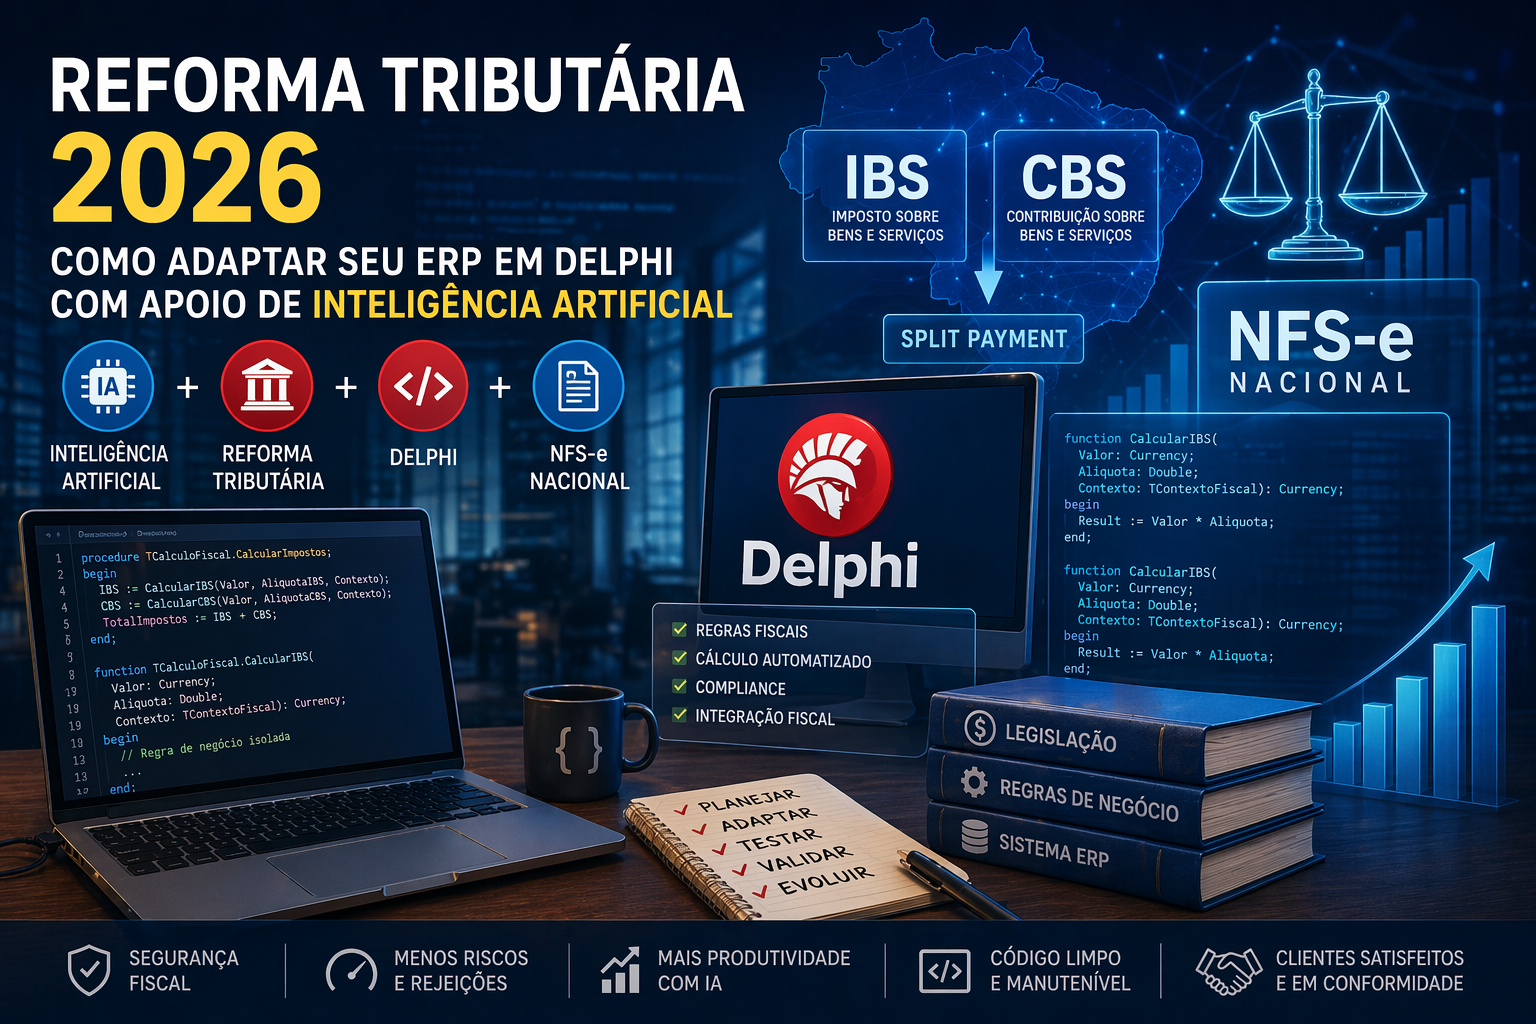
Reforma Tributária 2026: Como Adaptar seu ERP em Delphi com Apoio de Inteligência Artificial

A reforma tributária brasileira não é apenas uma mudança legislativa — ela representa uma transformação estrutural na forma como empresas operam, calculam impostos e se relacionam com o fisco. Para empresas de software que desenvolvem ou mantêm sistemas ERP, essa mudança traz um impacto direto e inevitável.

Ver resumo completo

A reforma tributária brasileira não é apenas uma mudança legislativa — ela representa uma transformação estrutural na forma como empresas operam, calculam impostos e se relacionam com o fisco. Para empresas de software que desenvolvem ou mantêm sistemas ERP, essa mudança traz um impacto direto e inevitável.

Com a introdução de novos tributos como IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços), além da padronização nacional da NFS-e, o nível de complexidade das regras fiscais aumenta significativamente. Isso exige não apenas atualizações pontuais, mas uma revisão profunda da lógica de negócio implementada nos sistemas.

Publicado em · Régys Borges da Silveira
Ler artigo →

Dominando IA Skills: Guia Definitivo para Criar Agent Skills em Delphi ou qualquer outra linguagem

Com a ascensão de IDEs baseadas em IA como o Cursor e o Antigravity, muitos desenvolvedores Delphi sentem que as sugestões da ferramenta às vezes parecem "genéricas" demais ou focadas em padrões de outras linguagens. O segredo para transformar essas ferramentas em um verdadeiro braço direito é a criação de uma Agent Skill.

Ver resumo completo

Com a ascensão de IDEs baseadas em IA como o Cursor e o Antigravity, muitos desenvolvedores Delphi sentem que as sugestões da ferramenta às vezes parecem "genéricas" demais ou focadas em padrões de outras linguagens. O segredo para transformar essas ferramentas em um verdadeiro braço direito é a criação de uma Agent Skill.

Neste artigo, vou te ensinar como criar um arquivo de Skill completo que define regras de arquitetura, padrões de codificação e até comportamentos específicos para o ecossistema Delphi.

Publicado em · Régys Borges da Silveira
Ler artigo →
reforma tributária do consumo

CST e cClassTrib na NF-e: como consultar e validar as tabelas do IBS/CBS

Preencher um código aceito pelo sistema autorizador não resolve, sozinho, a classificação tributária de uma operação. O desenvolvedor precisa relacionar a decisão fiscal à tabela correta, ao modelo de documento e ao período de vigência.

Ver resumo completo

Preencher um código aceito pelo sistema autorizador não resolve, sozinho, a classificação tributária de uma operação. O desenvolvedor precisa relacionar a decisão fiscal à tabela correta, ao modelo de documento e ao período de vigência. Quando essas etapas ficam misturadas, é fácil transformar um exemplo encontrado na internet em uma configuração permanente, mesmo que o caso real tenha características diferentes.

Este artigo organiza a consulta de CST, cClassTrib e crédito presumido para quem mantém emissores de NF-e em Delphi. A revisão considera o Informe Técnico 2025.002 versão 1.71, publicado em outubro de 2026, e os dados consultados no portal oficial da SVRS em 1º de novembro de 2026. A proposta é mostrar como conferir e manter as informações, sem apresentar uma lista congelada como se ela resolvesse todas as operações ou antecipasse mudanças futuras.

Atualização em 1º de novembro de 2026: foram revisadas as referências às tabelas, retiradas descrições desatualizadas e corrigida a confusão entre Informe Técnico e Nota Técnica. A orientação de que todos os documentos colocariam os campos no mesmo nível também foi removida. O enquadramento de cada operação deve ser sustentado pela legislação e pela análise fiscal, não apenas pela aceitação técnica do XML.

Atualizado em Publicado em · Régys Borges da Silveira
Ler artigo →
Monitor mostra itens de um documento fiscal ligados aos itens correspondentes de uma nota de devolução em um escritório claro.

NT 2025.002 no ACBrNFe: IBS/CBS, CST e validação do XML

Para adaptar um emissor Delphi à NT 2025.002, não basta acrescentar campos ao cadastro de impostos. É necessário escolher a classificação tributária correta, preencher os grupos correspondentes no ACBrNFe e conferir o XML com as regras aplicáveis à operação e ao ambiente de autorização.

Ver resumo completo

Para adaptar um emissor Delphi à NT 2025.002, não basta acrescentar campos ao cadastro de impostos. É necessário escolher a classificação tributária correta, preencher os grupos correspondentes no ACBrNFe e conferir o XML com as regras aplicáveis à operação e ao ambiente de autorização. Compilar o projeto é uma etapa; gerar um documento coerente é outra.

Este artigo organiza esse trabalho para quem mantém um sistema emissor. O foco é a estrutura de IBS e CBS, os cuidados com a totalização e um roteiro verificável de atualização. O exemplo trata de uma hipótese simples de tributação integral; não é uma configuração fiscal universal para qualquer empresa ou produto.

Atualização de 1º de novembro de 2026: a versão original, de novembro de 2025, citava a NT 1.32. Esta revisão considera a versão 1.53 publicada na SVRS em 30/10/2026 e corrige os códigos de CST, o exemplo de classificação, a posição dos campos e a orientação de somar os novos tributos em 2026. As URLs e a data original foram preservadas. A capa é uma ilustração conceitual já pertencente ao blog, não uma captura de um sistema fiscal.

Atualizado em Publicado em · Régys Borges da Silveira
Ler artigo →
nota fiscal de serviços

NFS-e Nacional em 2026: municípios, Simples Nacional e integração de ERPs

A expressão “NFS-e Nacional obrigatória” pode levar a decisões diferentes conforme quem está lendo: uma prefeitura, uma empresa prestadora de serviços ou a equipe que mantém um ERP. Para implementar corretamente, é preciso separar a obrigação de compartilhar informações, o ambiente que autoriza a nota e as regras aplicáveis ao contribuinte.

Ver resumo completo

A expressão “NFS-e Nacional obrigatória” pode levar a decisões diferentes conforme quem está lendo: uma prefeitura, uma empresa prestadora de serviços ou a equipe que mantém um ERP. Para implementar corretamente, é preciso separar a obrigação de compartilhar informações, o ambiente que autoriza a nota e as regras aplicáveis ao contribuinte. Participar do padrão nacional não significa, por si só, que todas as empresas utilizarão a mesma tela ou abandonarão imediatamente o sistema municipal.

Este artigo explica essa distinção e organiza os cuidados de integração para desenvolvedores Delphi e profissionais de contabilidade. A análise considera as fontes oficiais consultadas em 1º de novembro de 2026, incluindo a orientação publicada pelo Portal NFS-e em 29 de outubro sobre microempresas e empresas de pequeno porte do Simples Nacional. O objetivo é transformar a leitura das regras em perguntas verificáveis antes de alterar o sistema de um cliente.

Atualização em 1º de novembro de 2026: a revisão corrige a associação entre obrigação municipal e substituição universal dos emissores locais. Também retira uma passagem anteriormente apresentada como citação literal da lei, que não correspondia ao texto do art. 62, e incorpora as orientações atuais para o Simples Nacional. A publicação original é de 2025; sua URL foi preservada.

Atualizado em Publicado em · Régys Borges da Silveira
Ler artigo →

Reforma Tributária: Fontes de PDV e NFe Atualizadas

Agora os fontes de NFe e PDV estão totalmente adaptados a reforma tributária e utilizando o ACBr, todos já testados e funcionais com aliquotas e calculos necessários, também adaptado ao PAF-NFCe de SC.

Ver resumo completo

Agora os fontes de NFe e PDV estão totalmente adaptados a reforma tributária e utilizando o ACBr, todos já testados e funcionais com aliquotas e calculos necessários, também adaptado ao PAF-NFCe de SC.

Aproveite e adquira o seu fontes de PDV ou NFe agora e já se adiante a reforma tributária.

Para implementar os projetos citados neste anúncio, consulte as funcionalidades e as condições atuais dos fontes do emissor de NF-e ou dos fontes do PDV NFC-e / SAT / MFe, conforme o sistema que você precisa desenvolver.

Publicado em · Régys Borges da Silveira
Ler artigo →

Unboxing de produtos Elgin/Bematech

Vídeo de abertura da nova série de vídeos sobre #PDV #Mobile, recebi vários produtos da Elgin/Bematech, todos focados no frente de caixa, aqui eu apresento um pouco de cada um, mais detalhes nos próximos vídeos e grandes novidades estão por vir.

Ver resumo completo

Vídeo de abertura da nova série de vídeos sobre #PDV #Mobile, recebi vários produtos da Elgin/Bematech, todos focados no frente de caixa, aqui eu apresento um pouco de cada um, mais detalhes nos próximos vídeos e grandes novidades estão por vir.

Publicado em · Régys Borges da Silveira
Ler artigo →

[Webinar] O que é a NFF (Nota Fiscal Fácil) e porque ela não veio para te derrubar

Super live do dia 05/06/2020 falamos bastante de NFF a nota fiscal fácil, novo projeto da SEFAZ/RS, o que muda e as oportunidades que se abrem com esse novo cenário, muita conversa sobre inovação e duvidas dos usuários, desmitificamos esse bicho de 7 cabeças e mostramos que não é nada a se temer pelo contrário, pode gerar muitas…

Ver resumo completo

Super live do dia 05/06/2020 falamos bastante de NFF a nota fiscal fácil, novo projeto da SEFAZ/RS, o que muda e as oportunidades que se abrem com esse novo cenário, muita conversa sobre inovação e duvidas dos usuários, desmitificamos esse bicho de 7 cabeças e mostramos que não é nada a se temer pelo contrário, pode gerar muitas oportunidades.

Publicado em · Régys Borges da Silveira
Ler artigo →