• Início
  • APOIE
  • Livros
  • Cursos
  • Downloads
  • Fontes de Aplicativos
  • Assinatura Fontes
  • Contato
  • Sitemap
  • Sobre

Régys Borges da Silveira

  • Início
  • APOIE
  • Livros
  • Cursos
  • Downloads
  • Fontes de Aplicativos
  • Assinatura Fontes
  • Contato
  • Sitemap
  • Sobre

Tag: Simples Nacional

15 outubro 2026

IBS e CBS em 2027: o que muda nos ERPs

Escrito por Régys Borges da Silveira
Ilustração conceitual de módulos empresariais brancos conectados a duas peças azuis, representando a integração de IBS e CBS ao ERP.

A virada para 2027 exige mais do que atualizar duas alíquotas no cadastro fiscal. Um sistema de gestão empresarial, ou ERP, precisa reconhecer a operação, selecionar seu tratamento tributário, emitir o documento correto e acompanhar os efeitos sobre pagamentos, créditos e apuração. Se essas etapas usarem regras de momentos diferentes, o problema pode aparecer apenas no fechamento fiscal, quando corrigir a origem já será mais trabalhoso.

Este artigo reúne os principais pontos para desenvolvedores, equipes fiscais e profissionais de contabilidade planejarem essa implantação. O recorte considera as fontes oficiais consultadas em 7 de outubro de 2026. Obrigações estabelecidas, cronogramas técnicos e recomendações de arquitetura são apresentados separadamente: uma funcionalidade anunciada para testes não equivale a uma exigência geral em produção.

Continue lendo…
Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
15/10/2026 Desenvolvimento de Software, Reforma Tributária Apuração Assistida, cbs, cclasstrib, créditos tributários, cst, Delphi, DeRE, erp, ibs, icms, ISS, NF-e, nfc-e, nfs-e, reforma tributária, Simples Nacional, Split Payment, XML Deixe um comentário
15 outubro 2026

Simples Nacional e IBS/CBS: prazo para escolher o regime regular no 1º semestre de 2027 vai até 30 de outubro

Escrito por Régys Borges da Silveira
Maquete de pequena empresa entre pastas de regimes tributários e calendário, ilustrando uma escolha com prazo.

A transição da tributação sobre o consumo cria uma decisão operacional específica para empresas já optantes pelo Simples Nacional: manter IBS e CBS na arrecadação unificada ou apurá-los e recolhê-los pelo regime regular. Para o primeiro semestre de 2027, a janela de escolha vai até 30 de outubro de 2026. O prazo inicialmente divulgado como 30 de setembro foi ajustado, conforme comunicação oficial da Receita Federal.

O tema exige atenção de empresários, profissionais contábeis e equipes que desenvolvem ou mantêm ERPs em Delphi. Não se trata apenas de uma escolha tributária abstrata: ela afeta cadastros, regras de apuração, conciliações, emissão e recepção de documentos fiscais, relatórios gerenciais e a comunicação entre empresa e escritório de contabilidade. Ao mesmo tempo, as evidências disponíveis não permitem concluir que um modelo seja universalmente melhor que o outro. A conveniência depende da operação concreta.

Este artigo separa o que está confirmado em lei e em comunicações oficiais, o que pode ser inferido para a organização dos processos e o que ainda deve ser validado antes de configurar uma solução fiscal. O percurso passa pela distinção entre procedimentos, pelos efeitos da escolha, pelo papel dos créditos e, por fim, por um roteiro prático para contadores e desenvolvedores.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
15/10/2026 Reforma Tributária, Simples Nacional, Tecnologia Fiscal apuração fiscal, cbs, contabilidade, créditos tributários, DAS, Delphi, Documentos Fiscais, ERP fiscal, Gestão Tributária, ibs, parametrização fiscal, Planejamento Tributário, receita federal, reforma tributária, regime regular, Simples híbrido, Simples Nacional, software contábil Deixe um comentário
05 outubro 2026

Reforma tributária em 2027: guia de obrigações para NF-e, NFC-e, CT-e, CT-e OS e NFS-e

Escrito por Régys Borges da Silveira
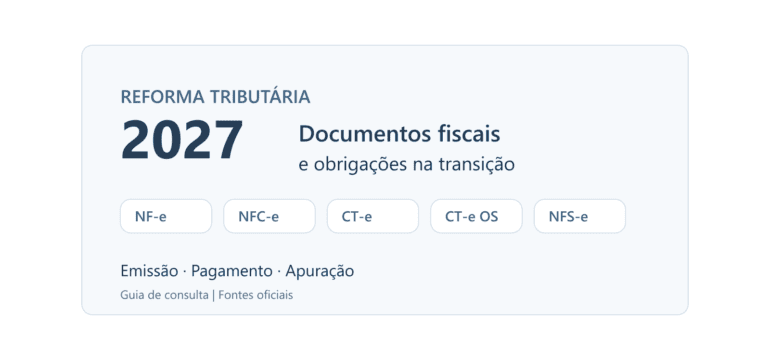
Guia da reforma tributária em 2027 com cinco documentos fiscais e integração entre emissão, pagamento e apuração.

A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas. Para quem desenvolve um sistema de gestão empresarial (ERP) ou orienta uma carteira contábil, o problema começa quando essas mudanças são resumidas a uma frase: “em janeiro muda tudo”.

Não muda tudo ao mesmo tempo, nem da mesma maneira para todos. Algumas obrigações começaram em 2026; outras têm marco em janeiro de 2027; determinadas regras de validação entram depois. Uma nota técnica publicada também não significa que todos os seus campos sejam imediatamente obrigatórios em produção.

Este guia organiza a transição nacional e aprofunda cinco documentos: Nota Fiscal Eletrônica (NF-e), Nota Fiscal de Consumidor Eletrônica (NFC-e), Conhecimento de Transporte Eletrônico (CT-e), Conhecimento de Transporte Eletrônico para Outros Serviços (CT-e OS) e Nota Fiscal de Serviços Eletrônica (NFS-e). O objetivo é permitir que contador, empresa e desenvolvedor localizem a obrigação e a transformem em trabalho verificável.

Data de corte: 5 de outubro de 2026. Datas futuras abaixo são marcos documentados nessa data, não confirmação de implantação real. Regras locais, regimes setoriais e novos atos podem exigir complementação. Este é um guia nacional de consulta, não uma promessa de esgotar todas as situações tributárias possíveis.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
05/10/2026 Nota Fiscal Eletrônica, Reforma Tributária Apuração Assistida, cbs, cclasstrib, cronograma fiscal, cst, ct-e, ct-e os, danfe, erp, ibs, icms, Imposto Seletivo, ISSQN, MEI, NF-e, nfc-e, nfs-e, reforma tributária, Simples Nacional, Software Fiscal, Split Payment Deixe um comentário
30 setembro 2026

Simples Nacional em 2027: opção pelo regime regular de IBS e CBS e impactos no ERP

Escrito por Régys Borges da Silveira

A entrada de IBS e CBS na rotina das empresas optantes pelo Simples Nacional cria uma decisão operacional relevante: manter esses tributos no recolhimento unificado ou optar por sua apuração e recolhimento pelo regime regular. A escolha não equivale a sair do Simples Nacional para todos os tributos, mas altera processos de faturamento, documentos fiscais, apuração, controles de crédito e integração entre empresa, contador e sistema de gestão.

Para quem trabalha com contabilidade, a questão exige leitura cuidadosa das regras e dos prazos. Para desenvolvedores Delphi e equipes de ERP, ela exige modelagem de vigências, separação de cálculos e mecanismos de auditoria que evitem tratar uma opção semestral como simples parâmetro permanente de cadastro. Neste artigo, vamos diferenciar o que está confirmado em fontes oficiais, os pontos que dependem de validação específica e um roteiro prático para preparar pessoas e software.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
30/09/2026 Delphi, Reforma Tributária, Simples Nacional, Tecnologia Fiscal apuração tributária, automação fiscal, cbs, CGSN, Compliance Tributário, contabilidade, créditos tributários, DAS, Delphi, Documentos Fiscais Eletrônicos, ERP fiscal, ibs, Não-Cumulatividade, receita federal, reforma tributária, regime regular, Simples Nacional, sistemas contábeis Deixe um comentário
29 setembro 2026

cClassTrib na prática: por que uma nota autorizada ainda pode estar tributariamente errada

Escrito por Régys Borges da Silveira
Documento fiscal atravessando três camadas de verificação: existência do código, compatibilidade técnica e contexto tributário

Uma nota fiscal autorizada não é necessariamente uma nota tributariamente correta. Essa diferença, que já existia antes da reforma tributária, ganha importância com o Código de Classificação Tributária do IBS e da CBS, o cClassTrib. O autorizador consegue verificar se o código existe, se combina com o CST informado e se pode ser usado naquele modelo de documento. Ele não consegue, sozinho, conhecer todos os fatos da operação e decidir se o tratamento jurídico escolhido pelo contribuinte é o adequado.

O tema foi levantado no episódio “cClassTrib: o código que decide o imposto do item na nota”, do Radar Tributário. A ideia central é pertinente: deixar de receber uma rejeição não encerra a análise tributária. Mas algumas expressões usadas no vídeo, como “o código que decide o imposto”, precisam de contexto para não sugerir que um campo isolado substitui a interpretação da operação.

Neste artigo, explico o que o cClassTrib representa, o que as rejeições 1023, 1024 e 1025 realmente verificam, por que o NCM não produz um “de/para” universal e como contabilidade e desenvolvimento podem revisar a parametrização sem transformar uma tabela oficial em piloto automático.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
29/09/2026 Desenvolvimento de Software, Reforma Tributária Apuração Assistida, cbs, cclasstrib, CST IBS CBS, Documentos Fiscais Eletrônicos, erp, ibs, NBS, NCM, NF-e, nfc-e, nfs-e, Nota Técnica 2025.002, reforma tributária, Simples Nacional, Software Fiscal, XML fiscal Deixe um comentário
29 setembro 2026

NFS-e sem IBS e CBS pode ser autorizada, mas não necessariamente está conforme: o que muda em 2026

Escrito por Régys Borges da Silveira

A adaptação da Nota Fiscal de Serviço eletrônica (NFS-e) aos campos de IBS e CBS exige uma distinção que parece simples, mas tem efeito direto no desenvolvimento de sistemas e na rotina contábil: autorização técnica não é sinônimo automático de conformidade tributária. Uma nota pode passar pelo autorizador sem rejeição sistêmica e, ainda assim, estar sem uma informação que já se tornou obrigatória para aquela operação.

Para equipes que mantêm ERPs em Delphi, integrações fiscais e rotinas de escrituração, essa diferença muda a forma de priorizar o trabalho. Não basta testar se o XML ou a requisição é aceito. É preciso saber para quais operações o preenchimento é exigido, qual ambiente deve emitir o documento e como demonstrar a correção de inconsistências quando elas forem identificadas.

Neste artigo, vamos separar os cronogramas aplicáveis em 2026, explicar o caso particular das microempresas e empresas de pequeno porte do Simples Nacional, traduzir o impacto para software houses e contabilidades e propor um roteiro de implantação. Como os marcos de outubro, novembro e dezembro de 2026 eram futuros na data da pesquisa que embasa este texto, a leitura deve ser prospectiva e acompanhada de revisão normativa antes da entrada em produção.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
29/09/2026 Contabilidade, Delphi, Reforma Tributária, Tecnologia Fiscal api, automação fiscal, cbs, conformidade tributária, contabilidade, Delphi, documento fiscal eletrônico, Emissor Nacional, erp, ibs, IBS e CBS, nfs-e, NFS-e nacional, PNCT, reforma tributária, Simples Nacional, Software Fiscal, validação fiscal Deixe um comentário
28 setembro 2026

Simples Nacional híbrido: o que termina em 30 de setembro de 2026, o que pode ser cancelado até 30 de novembro e por que a alíquota da CBS importa

Escrito por Régys Borges da Silveira

A transição para o IBS e a CBS cria, para empresas do Simples Nacional, uma decisão operacional que não se confunde com a própria adesão ao regime simplificado. A legislação admite que a empresa permaneça no Simples para os demais tributos e, ao mesmo tempo, apure e recolha IBS e CBS conforme as regras do regime regular. É o arranjo chamado informalmente de Simples Nacional híbrido.

Para o primeiro semestre de 2027, a escolha pelo regime regular teve janela de 1º a 30 de setembro de 2026. A opção, contudo, não deve ser interpretada como uma decisão irreversível imediatamente após seu envio: as informações oficiais indicam possibilidade de cancelamento até 30 de novembro de 2026, com previsão de eventual postergação dessa data pelo Comitê Gestor do Simples Nacional (CGSN) em razão da publicação da alíquota de referência da CBS. Este artigo organiza o que foi confirmado, distingue os momentos de decisão e traduz o tema em uma agenda prática para contadores e desenvolvedores Delphi.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
28/09/2026 Contabilidade, Reforma Tributária, Simples Nacional, Tecnologia Fiscal alíquota de referência, apuração fiscal, automação contábil, cbs, CGSN, contabilidade tributária, créditos tributários, DAS, Desenvolvimento Delphi, ibs, Obrigações Acessórias, receita federal, reforma tributária, regime regular, Simples híbrido, Simples Nacional, sistemas fiscais, transição tributária Deixe um comentário
28 setembro 2026

NFS-e até 2027: cronograma das mudanças e o que é verdade sobre o Portal Nacional

Escrito por Régys Borges da Silveira
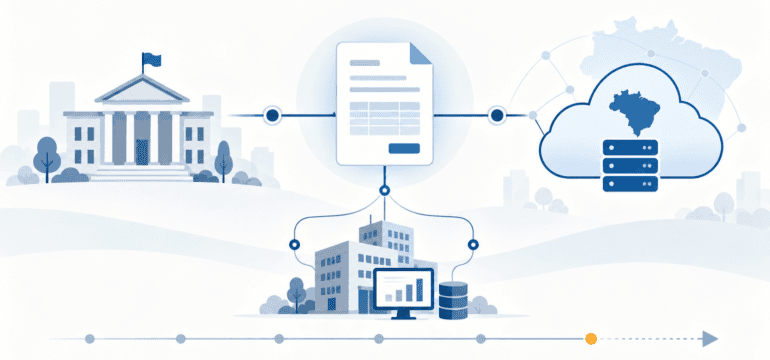
Ilustração de uma NFS-e conectando uma prefeitura, uma empresa com ERP e o ambiente nacional de dados

Uma informação repetida com convicção pode parecer norma antes mesmo de alguém abrir a norma. Foi o que aconteceu com a afirmação de que, a partir de 1º de janeiro de 2027, todas as notas fiscais de serviço eletrônicas só poderão ser emitidas pelo Portal Nacional. A frase mistura mudanças verdadeiras, públicos diferentes e datas distintas. O resultado é uma orientação equivocada para empresas, contadores e desenvolvedores.

A resposta curta é: não existe uma determinação geral para que todo contribuinte abandone o emissor municipal e passe a digitar notas exclusivamente no portal web nacional em 01/01/2027. Há, porém, obrigações específicas que não devem ser minimizadas. Este artigo separa os conceitos, identifica quem realmente deve usar o Emissor Nacional, organiza os marcos documentados de setembro de 2026 ao fim de 2027 e mostra como acompanhar novas alterações sem transformar previsão em fato.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
28/09/2026 Nota Fiscal Eletrônica, Reforma Tributária ADN, API NFS-e, Ato Conjunto RFB CGIBS 4/2026, cbs, cronograma fiscal, DPS, Emissor Nacional, erp, ibs, ISSQN, Lei Complementar 214/2025, MEI, municípios, nfs-e, NFS-e nacional, Nota Técnica 009, Portal Nacional da NFS-e, reforma tributária, Simples Nacional, Software Fiscal Deixe um comentário
28 setembro 2026

IBS e CBS no Simples: o que os 165 mil pedidos revelam — e o que ainda não revelam

Escrito por Régys Borges da Silveira

A escolha sobre a apuração e o recolhimento de IBS e CBS no contexto do Simples Nacional já se tornou uma tarefa concreta para empresas, escritórios contábeis e equipes de tecnologia. Até 18 de setembro de 2026, a Receita Federal registrou 165.034 solicitações de opção pelo regime regular de IBS e CBS. No mesmo recorte, foram registradas 181.172 solicitações de opção pelo Simples Nacional. Os números mostram volume e urgência operacional, mas não autorizam, por si sós, uma conclusão sobre qual caminho é mais vantajoso para cada negócio.

O prazo de setembro de 2026 termina no dia 30. A escolha pelo regime regular feita nesse período produz efeitos de 1º de janeiro a 30 de junho de 2027. Para profissionais de contabilidade, a decisão exige análise individual. Para desenvolvedores Delphi e responsáveis por ERPs, ela exige sobretudo disciplina de modelagem: separar decisão tributária, período de vigência, parâmetros de cálculo e trilha de auditoria, sem antecipar regras técnicas que não estejam documentadas nas fontes disponíveis.

Este artigo explica o que foi confirmado pelas comunicações oficiais, diferencia as duas decisões que aparecem no portal, mostra como ler os números divulgados e propõe uma aplicação prática para a conversa entre empresa, contador e equipe de sistemas. Também delimita o que ainda não se sabe: uma precaução especialmente importante em projetos fiscais, nos quais uma suposição incorporada ao código pode se transformar em retrabalho contábil e operacional.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
28/09/2026 Reforma Tributária, Simples Nacional, Tecnologia Fiscal apuração tributária, automação contábil, cbs, CGSN, contabilidade, créditos tributários, DAS, Delphi, erp, fluxo de caixa, gestão fiscal, ibs, Planejamento Tributário, receita federal, reforma tributária, regime regular, Simples Nacional, sistemas fiscais Deixe um comentário
23 setembro 2026

NFS-e nacional em 2026: o que muda para municípios, empresas e ERPs

Escrito por Régys Borges da Silveira
Documento fiscal digital conecta sistemas municipais a módulos nacionais de cadastro, validação e compartilhamento

O Portal Nacional da Nota Fiscal de Serviço eletrônica publicou, em setembro de 2026, a primeira versão de um documento com mais de 170 perguntas distribuídas em 30 temas. O material nasceu de dúvidas enviadas por municípios, contribuintes e empresas de desenvolvimento e cobre desde ativação municipal, cadastros e erros de CEP até APIs, cancelamento, locação, NFS-e Via e os novos grupos de IBS e CBS. São 125 páginas que mostram uma mudança maior do que a simples troca de um emissor.

A NFS-e nacional tornou-se uma infraestrutura de dados compartilhados. Municípios podem manter emissores próprios ou adotar os emissores públicos nacionais, mas precisam compreender o Ambiente de Dados Nacional (ADN), cadastros complementares, eventos e regras de interoperabilidade. Para as empresas e os ERPs, o desafio é distinguir obrigação de emitir, obrigação de compartilhar e obrigação de preencher os campos da reforma tributária. Este artigo organiza os pontos que merecem ação prática e indica onde a documentação oficial deve prevalecer sobre suposições do sistema antigo.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
23/09/2026 Desenvolvimento de Software, Nota Fiscal Eletrônica, Reforma Tributária ADN, API NFS-e, Ato Conjunto RFB CGIBS 4/2026, cbs, CNC, DPS, erp, ibs, ISSQN, nfs-e, NFS-e nacional, Nota Técnica 009, reforma tributária, Simples Nacional, Software Fiscal, XML Deixe um comentário
22 setembro 2026

Contador: faltam 8 dias para o fim do prazo de setembro do Simples Nacional

Escrito por Régys Borges da Silveira
Profissional em escritório claro analisa duas pastas e um calendário, representando a decisão tributária antes do prazo de setembro.

Quando setembro chega à reta final, é comum que algumas decisões tributárias sejam empurradas para a próxima reunião, para depois do fechamento ou para quando houver mais informações. Em muitos casos, esperar alguns dias é razoável. Na escolha relacionada ao Simples Nacional para 2027, porém, o calendário produz efeitos concretos: o prazo aberto pela Receita Federal termina em 30 de setembro de 2026.

O ponto não é transformar uma decisão técnica em motivo de alarme. É separar situações que parecem iguais, mas não são. Uma empresa já enquadrada no Simples Nacional enfrenta uma escolha sobre a forma de recolher IBS e CBS no primeiro semestre de 2027. Outra empresa, fora do regime, precisa decidir se quer preservar a possibilidade de ingresso no próximo ano. Em ambas, a ausência de decisão também determina um caminho.

Este artigo organiza o que está em jogo, mostra por que o perfil dos clientes importa e propõe um roteiro prático para o contador conduzir a análise. A ideia não é prescrever um regime para todos, mas evitar que uma regra transitória da Reforma Tributária seja tratada como mera formalidade de fim de mês.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
22/09/2026 Contabilidade, Reforma Tributária cbs, CGSN, contabilidade, contador, créditos tributários, DAS, empresas B2B, Gestão Empresarial, ibs, Lucro Presumido, Lucro Real, obrigações fiscais, Planejamento Tributário, receita federal, reforma tributária, Simples Nacional Deixe um comentário
06 janeiro 2026

Tax & Pay Summit 2026: O Evento Que Está Redefinindo a Estratégia de Meios de Pagamento e Compliance Tributário

Escrito por Régys Borges da Silveira

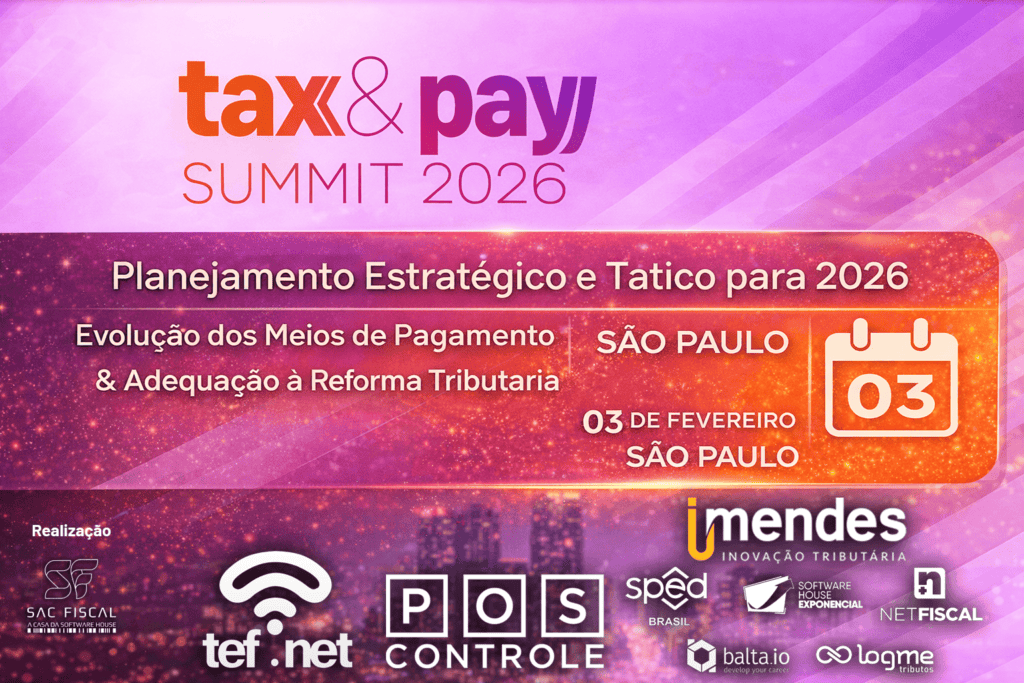
O Tax & Pay Summit 2026 (https://www.taxpaysummit.com.br) emerge como um dos eventos mais estratégicos do ano para software houses, contadores e líderes empresariais que desejam dominar os desafios da Reforma Tributária e das rápidas transformações dos meios de pagamento no Brasil.

Mais do que uma conferência tradicional, o Tax & Pay Summit se posiciona como uma plataforma de conhecimento, conexão e ação prática para organizações que precisam antecipar e adaptar suas operações ao novo ambiente regulatório e tecnológico.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
06/01/2026 Notícias André Baltieri, Automação Comercial, Compliance Fiscal, Compliance Tributário, Documentos Fiscais Eletrônicos, erp, Fintech, Gestão Contábil, IBS e CBS, Inovação em Pagamentos, inteligência artificial, Jorge Campos, Meios de Pagamento, pdv, Planejamento Estratégico 2026, reforma tributária, Simples Nacional, Software House, Tax & Pay Summit 2026 Deixe um comentário
19 julho 2019

ICMS – Confaz altera CST e CRT e extingue CSOSN loja virtual

Escrito por Régys Borges da Silveira

Fonte: contadores.cnt.br

CONFAZ altera CST – Código de Situação Tributária através do Ajuste SINIEF 11/2019 (DOU de 12/07) e extingue o CSOSN – Código de Situação da Operação no Simples Nacional.

O Ajuste SINIEF 11/2019 (DOU 12/07) extingue o CSOSN e mantém apenas o uso do CST para as operações realizadas por todos os contribuintes do ICMS (Optantes e não optantes pelo Simples Nacional).

Atualmente empresa optante pelo Simples Nacional que recolhe o ICMS neste regime, utiliza o CSOSN para emissão dos documentos fiscais e as empresas do Regime Periódico de Apuração – RPA utilizam o CST – Código da Situação Tributária do ICMS.

Uso apenas do CST – Código de Situação Tributária do ICMS

A medida vai simplificar o dia a dia das rotinas dos contribuintes e também dos profissionais da área fiscal.

A partir de quando será utilizado o CST para todas as operações?

A partir de 1º de janeiro de 2022 todas as operações com mercadorias e serviços tributados pelo ICMS o contribuinte terá de utilizar o CST para determinar a tributação do imposto estadual.

A Tabela B – Determina a Tributação do ICMS

Atualmente existem duas Tabelas B:

CST – Código de Situação Tributária para operações realizadas por empresa não optante pelo Simples Nacional (11 códigos);e

CSOSN – Código de Situação da Operação no Simples Nacional (10 códigos)

A Tabela B – CST, que determina a tributação do ICMS atualmente utilizada apenas pelo contribuinte do RPA, e é composta por 11 códigos passará a contemplar 23, mas com uma vantagem, vai abranger também operações realizadas por contribuinte optante pelo Simples Nacional.

Tabela B – Tributação pelo ICMS

  • 00 Tributada integralmente
  • 01 Tributada pelo Simples Nacional sem permissão de crédito
  • 10 Tributada com ICMS devido por substituição tributária, relativo às operações e prestações subsequentes
  • 11 Tributada pelo Simples Nacional sem permissão de crédito e com ICMS devido por substituição tributária relativo às operações e prestações subsequentes
  • 12 Tributada com ICMS devido por substituição tributária relativo às operações e prestações antecedentes
  • 13 Tributada com ICMS devido por substituição tributária relativo às operações e prestações concomitantes
  • 14 Tributada pelo Simples Nacional sem permissão de crédito e com ICMS devido por substituição tributária relativo às operações e prestações concomitantes
  • 20 Tributada com redução de base de cálculo ou redução do imposto
  • 21 Tributada pelo Simples Nacional com redução do imposto e sem permissão de crédito
  • 30 Isenta ou não tributada com ICMS devido por substituição tributária
  • 40 Isenta
  • 41 Não tributada
  • 50 Suspensão
  • 51 Diferimento
  • 52 Diferimento com ICMS devido por substituição tributária relativo às operações e prestações subsequentes
  • 60 ICMS cobrado anteriormente por substituição tributária ou por antecipação com encerramento de tributação
  • 70 Tributada com redução de base de cálculo ou redução do imposto e com ICMS devido por substituição tributária relativo às operações e prestações subsequentes
  • 71 Tributada pelo Simples Nacional com redução do imposto, sem permissão de crédito e com ICMS devido por substituição tributária relativo às operações e prestações subsequentes
  • 72 Tributada com redução de base de cálculo ou com redução do imposto e com ICMS devido por substituição tributária relativo às operações e prestações antecedentes
  • 73 Tributada pelo Simples Nacional com redução do imposto, sem permissão de crédito e com ICMS devido por substituição tributária relativo às operações e prestações antecedentes
  • 74 Tributada com redução de base de cálculo ou com redução do imposto e com ICMS devido por substituição tributária relativo às operações e prestações concomitantes
  • 75 Tributada pelo Simples Nacional com redução do imposto, sem permissão de crédito e com ICMS devido por substituição tributária relativo às operações e prestações concomitantes
  • 90 Outras

Código de Regime Tributário – CRT

O Anexo III que trata do Código de Regime Tributário do contribuinte – CRT, atualmente possui apenas três Códigos (1-2-3) também sofreu alteração, foi acrescentado o código 4.

A partir da alteração do Convênio ICMS S/N de 1970 promovida pelo Ajuste SINIEF 11/2019, o MEI também passará a ter CRT próprio, confira:

  • 1 – Simples Nacional
  • 2 – Simples Nacional – excesso de sub-limite da receita bruta
  • 3 – Regime Normal
  • 4 – Simples Nacional – Microempreendedor Individual – MEI (inserido pela Ajuste SINIEF 11/2019).

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
19/07/2019 Notícias csosn, cst, icms, regime normal, Simples Nacional, tribuitação 2 comentários
16 outubro 2014

O SIMPLES NACIONAL E AS EMPRESAS DE T.I.

Escrito por Régys Borges da Silveira
Simples Nacional

Fonte: SINFOR

Antes da vigência do novo Simples Nacional, criado pela Lei Complementar n.º 123/2006 (com alterações pela Lei Complementar n.º 127/2007 e 128/2008), as empresas de Tecnologia da Informação eram extremamente discriminadas em relação ao antigo Simples Federal, uma vez que, por contarem com a presença de analistas de sistemas e programadores, a Secretaria da Receita Federal não admitia a opção das mesmas por este regime simplificado de recolhimento de tributos, existindo expressa vedação legal neste sentido.

Com a reformulação completa do Simples, agora denominado Simples Nacional ou coloquialmente de Super Simples, as esperanças das empresas de Tecnologia da Informação se renovaram.

E também não poderia ser diferente, pois a nova legislação complementar, em seu Artigo 17, Parágrafo 1º, expressamente admitiu como optante do Simples Nacional as empresas que prestam serviços de elaboração de programas de computador, inclusive jogos eletrônicos (desde que na sede do estabelecimento do optante); licenciamento ou cessão de direito de uso de programas de computação; planejamento, confecção, manutenção e atualização de páginas eletrônicas (desde que na sede do estabelecimento optante); e de instalação, manutenção e reparação de máquinas de escritório e de informática.
Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
16/10/2014 Super Simples Simples Nacional, Super Simples Deixe um comentário
14 outubro 2014

Novo Simples reforça a necessidade de planejamento tributário

Escrito por Régys Borges da Silveira
Simples Nacional

As empresas brasileiras começarem a se planejar para o próximo ano, buscando o crescimento de seus negócios e reduções de custos. Dentro deste contexto, um ponto a ser debatido é a carga tributária que as empresas pagam, sendo necessário um minucioso planejamento tributário. Principalmente para grande parte das empresas dos setores de Serviços, que tiveram importantes modificações com a possibilidade de adesão ao Simples Nacional.

O que ocorreu para essas empresas é que o governo aprovou a ampliação do Simples neste ano, o que passará a valer a partir de janeiro de 2015. Mas, o que era para ser um grande benefício, já não está se mostrando tão vantajoso, não sendo a adesão benéfica para boa parte das empresas de serviços que se enquadram no Anexo VI.

Foram feitas pela Confirp algumas análises e se constatou que a opção pelo Simples Nacional aumenta a tributação em algumas situações. E isso só reforça a necessidade do planejamento tributário.
Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
14/10/2014 Notícias legislação, Simples Nacional 4 comentários
08 maio 2014

Aprovado texto base de projeto que altera o Supersimples

Escrito por Régys Borges da Silveira

Destaques serão votados na semana que vem.

O Plenário da Câmara dos Deputados aprovou nesta quarta-feira (7) o texto base do Projeto de Lei Complementar 221/12, do deputado Vaz de Lima (PSDB-SP), que universaliza o acesso do setor de serviços ao Simples Nacional (Supersimples), o regime de tributação das micro e pequenas empresas. O projeto foi aprovado unanimemente, com 417 votos.

O texto também estende a outras empresas facilidades já previstas no Estatuto da Micro e Pequena Empresa (Lei Complementar 123/06, que criou o Supersimples).

Por acordo entre os partidos, os destaques apresentados à matéria devem ser analisados na próxima semana.

O texto aprovado é do relator, deputado Cláudio Puty (PT-PA), que prevê a criação de uma nova tabela para serviços, com alíquotas que variam de 16,93% a 22,45%. Entre os serviços novos que entram nesse regime de tributação estão os relacionados a medicina, odontologia, advocacia, despachantes, corretagem, psicologia e fisioterapia.

Para o relator, as principais conquistas são a universalização do Supersimples para o setor de serviços e o fim da substituição tributária. “Cerca de 80% das microempresas terão benefício com o fim da substituição tributária para vários setores”, afirmou.

Segundo o deputado, o texto é fruto de um acordo entre o governo, a Frente Parlamentar em Defesa das Micro e Pequenas Empresas e o Confaz, conselho que reúne os secretários de Fazenda dos estados.

A nova tabela, entretanto, entrará em vigor apenas em 1º de janeiro do ano seguinte ao de publicação da futura lei.

Substituição tributária

Com o fim da chamada substituição tributária para alguns setores, as secretarias de Fazenda estaduais não poderão mais aplicar o mecanismo de recolhimento antecipado da alíquota cheia do ICMS pelas empresas, cujo repasse ocorre para os compradores do produto.

A substituição tributária dificulta a competição das micro e pequenas empresas porque elas, muitas vezes, compram produtos que vêm com o ICMS embutido no preço, pagando pelo imposto antes mesmo de vender ou usar o produto, diminuindo sua competitividade em relação a outras empresas não optantes pelo Simples Nacional.

Transporte

Para o setor de transporte intermunicipal ou interestadual, atualmente proibido de participar, é aberta uma exceção para permitir o recolhimento do Supersimples quando o serviço tiver características de transporte urbano ou metropolitano ou, ainda, atuar por meio de fretamento para o transporte de estudantes ou trabalhadores.

Mercado de capitais

O relator aceitou uma das 24 emendas apresentadas em Plenário. De autoria do deputado Otavio Leite (PSDB-RJ), a emenda permite às micros e pequenas empresas recorrerem ao mercado de capitais para obter recursos necessários ao desenvolvimento ou à expansão de suas atividades, segundo normatização da Comissão de Valores Mobiliários (CVM).

Facilidades

Para todas as empresas que se enquadrem como micro (receita bruta até R$ 360 mil ao ano) ou pequena empresa (acima de R$ 360 mil e até R$ 3,6 milhões) e não optem ou não possam optar por esse regime especial de tributação, o projeto estende várias facilidades existentes na lei e ampliadas pelo projeto.

Entre essas facilidades estão prioridades em licitações públicas, acesso a linhas de crédito, simplificação das relações de trabalho, regras diferenciadas de acesso à Justiça e participação em programas de estímulo à inovação.

Íntegra da proposta:
PLP-221/2012

Reportagem – Eduardo Piovesan
Edição – Pierre Triboli
Fonte: Câmara Notícias

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
08/05/2014 Notícias, Super Simples Simples Nacional, Super Simples Deixe um comentário
WHATSAPP (34) 9 9822.1845

  • Connect on LinkedIn
  • Connect on RSS
  • Connect on YouTube
  • Connect on Github

MVP EmbarcaderoCertificação

12.741/2013 ACBr Agentes de IA Android Arquitetura de Software cbs Clean Code contabilidade Cupom curso datasnap Delphi Delphi 13 desenvolvimento Desenvolvimento de Software Embarcadero Engenharia de Software erp FireDAC Firemonkey fiscal ibpt ibs Imposto inteligência artificial lazarus Lei linux mobile NF-e nfc-e nfce nfe nota fiscal eletrônica object pascal paf-ecf pascal produtividade programação RAD Studio reforma tributária rest SAT tabela Transparência

Social Media

  • Connect on LinkedIn
  • Connect on RSS
  • Connect on YouTube
  • Connect on Github
© Copyright 2014. Todos os direitos reservados.

Carregando comentários...
%d