
Um número nacional pode chamar a atenção para uma mudança tributária, mas seu significado depende do que foi contado. Solicitações recebidas, decisões sobre pedidos e opções com efeitos em determinado período são informações diferentes. Quando essas categorias se misturam, uma notícia de acompanhamento pode parecer uma confirmação de adesão definitiva ou uma recomendação para todas as empresas.
Esse cuidado é necessário nos balanços sobre a opção pelo regime regular do IBS e da CBS, frequentemente chamada de Simples híbrido. O comunicado da Receita Federal publicado em 7 de outubro de 2026, atualizado no dia seguinte, informa 854.670 solicitações por esse regime. Esse é o balanço mais recente localizado na pesquisa concluída em 14 de outubro; o valor não deve ser apresentado como total apurado na data de publicação deste artigo.
O foco aqui é a leitura desses números e sua aplicação no acompanhamento contábil e nos sistemas de gestão. A pergunta prática é como aproveitar o sinal de movimentação dos pedidos sem transformar uma estatística agregada em situação cadastral de uma empresa, estimativa de mercado ou prova de vantagem econômica.
O que foi contado nos balanços oficiais
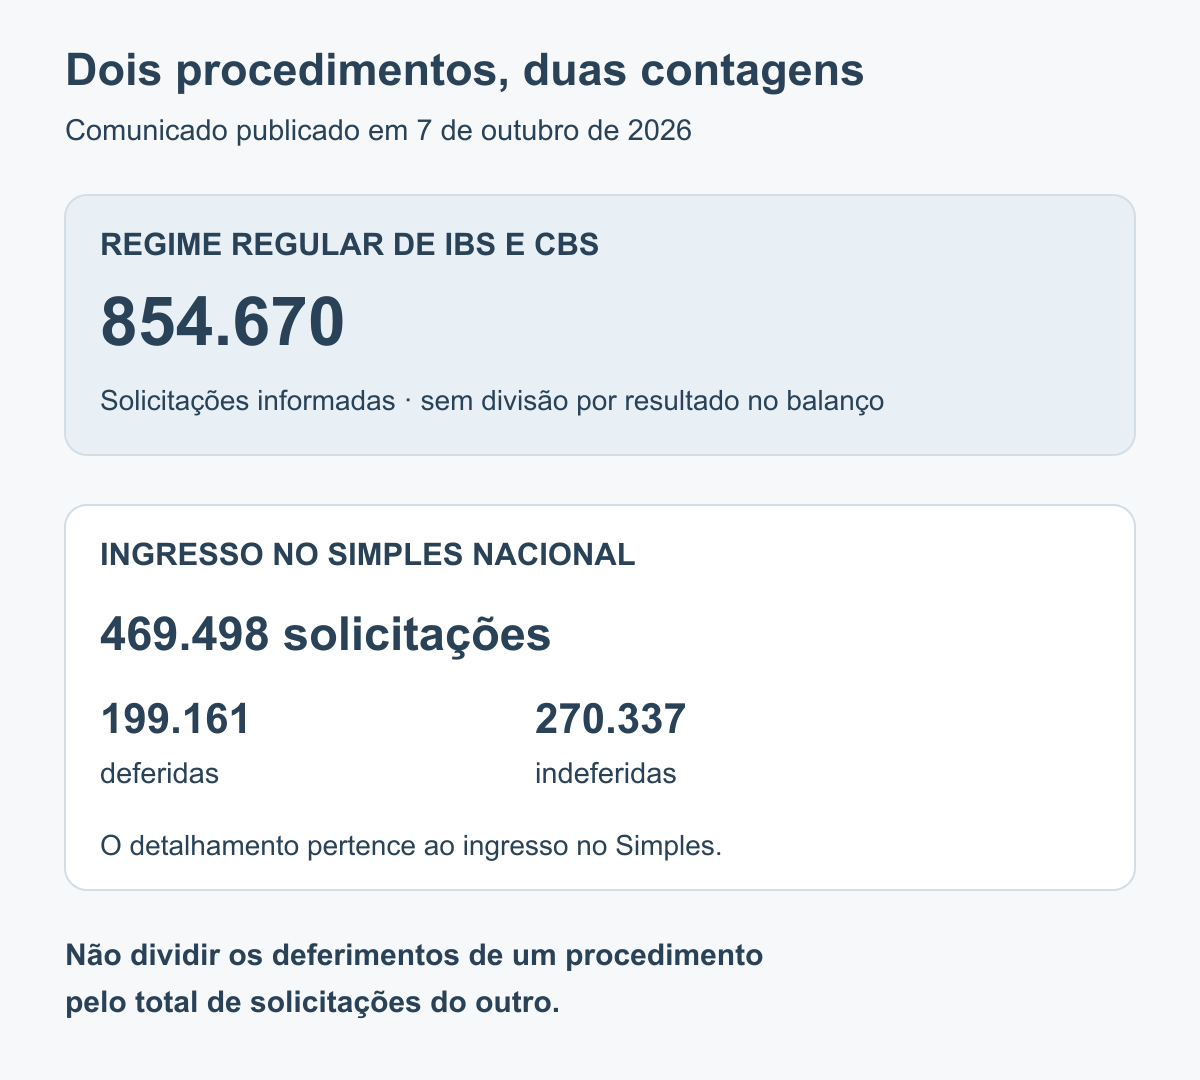
Os comunicados separam dois procedimentos: solicitações de opção pelo Simples Nacional e solicitações pelo regime regular do IBS e da CBS. No primeiro, a empresa busca seu enquadramento no Simples para o período correspondente. No segundo, a escolha trata da apuração dos novos tributos pelas regras do regime regular, no contexto das empresas optantes pelo Simples.
Essa separação precisa ser preservada desde a leitura da notícia. O mesmo comunicado pode trazer dois totais e detalhar deferimentos e indeferimentos de apenas um deles. A proximidade dos números no texto não significa que todos façam parte da mesma população ou representem etapas sucessivas de um único processo.
No balanço publicado em 7 de outubro, aparecem 469.498 solicitações de opção pelo Simples Nacional, das quais 199.161 deferidas e 270.337 indeferidas. Separadamente, são informadas as 854.670 solicitações pelo regime regular de IBS e CBS. O detalhamento dos deferimentos pertence ao ingresso no Simples; não pode ser aplicado ao total do regime regular.
Assim, seria incorreto dividir 199.161 por 854.670 e chamar o resultado de taxa de aprovação do Simples híbrido. A conta pode ser executada por uma calculadora, mas combina numerador e denominador de procedimentos distintos. Antes de avaliar a precisão decimal de um indicador, é preciso conferir se ele representa uma relação que existe nos dados.
Como os valores publicados evoluíram
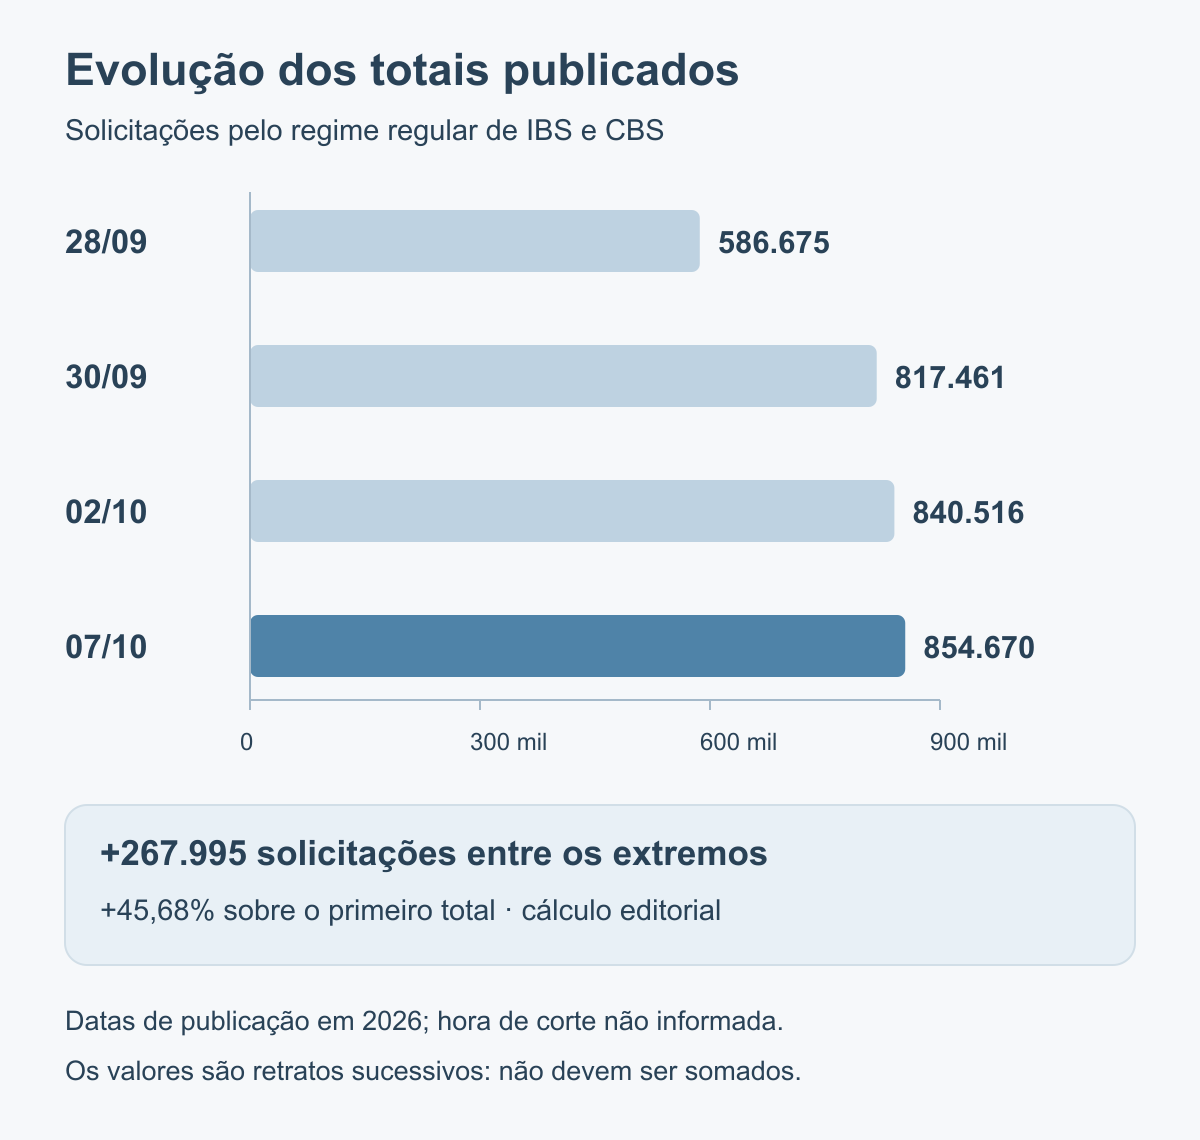
A sequência dos comunicados permite observar o aumento do total informado. Na publicação de 28 de setembro, eram 586.675 solicitações pelo regime regular de IBS e CBS. A de 30 de setembro apresentou 817.461; a de 2 de outubro, 840.516; e a de 7 de outubro, 854.670.
Entre o primeiro e o último desses valores, a diferença é de 267.995 solicitações, equivalente a aproximadamente 45,68% do total inicial. Trata-se de cálculo editorial sobre os dois números publicados, não de uma taxa oficial de participação no mercado. O cálculo também não identifica quantas empresas permanecerão nessa opção quando ela produzir efeitos.
Há uma limitação temporal importante. Os comunicados usados nessa sequência apresentam o total recebido “até o momento”, sem explicitar no texto uma hora de corte da base. Por isso, o gráfico identifica as datas de publicação. Ele não deve ser interpretado como série diária completa nem como medição de todos os pedidos feitos exatamente entre dois horários conhecidos.
Também não é adequado somar 586.675, 817.461, 840.516 e 854.670 para obter um total do período. São retratos sucessivos do quantitativo divulgado, e não quatro lotes independentes de novos pedidos. Somá-los contaria novamente registros já abrangidos pelas divulgações posteriores.
Crescimento dos pedidos não revela sozinho a adesão final
O aumento observado é um sinal de movimentação no procedimento de opção. Ele justifica atenção operacional: escritórios e empresas precisam acompanhar suas próprias solicitações e a documentação correspondente. A estatística, entretanto, não explica por que cada pedido foi feito, quais perfis predominam ou qual resultado econômico foi calculado pelos solicitantes.
Para estimar participação entre empresas elegíveis, seria necessário conhecer um denominador compatível: quem integra esse universo, em qual data, segundo qual critério e com qual unidade de contagem. Um total genérico de empresas, retirado de outra publicação, pode incluir situações que não correspondem ao procedimento analisado. O percentual resultante pode parecer preciso e ainda assim medir uma relação inadequada.
Os balanços consultados não oferecem os elementos necessários para calcular uma participação de mercado do chamado modelo híbrido. Por esse motivo, este artigo mantém os totais documentados e não reproduz esse percentual. Também não converte automaticamente “solicitações” em quantidade de empresas com opção definitiva, pois os comunicados não apresentam uma metodologia detalhada de deduplicação e consolidação final.
Da mesma forma, uma série crescente não comprova que a alternativa seja economicamente superior. A estatística registra o movimento administrativo divulgado; não traz as simulações de cada contribuinte. Utilizá-la como argumento de que uma empresa deve seguir a maioria mistura a descrição do comportamento agregado com uma decisão que depende de dados próprios.
Indeferimento precisa ser lido com o contexto correto
O comunicado de 7 de outubro informa que as solicitações indeferidas de ingresso no Simples ainda estavam no prazo legal de regularização das pendências impeditivas. Portanto, aquele retrato não deveria ser convertido, sem acompanhamento posterior, em quantidade definitiva de empresas que ficarão fora do regime em 2027.
Isso também não permite substituir todos os indeferimentos pelo rótulo genérico “aguardando análise”. Indeferimento e ausência de decisão são situações diferentes. Um painel útil preserva o resultado comunicado, registra a possibilidade de regularização quando aplicável e acompanha a consulta individual, em vez de suavizar ou agravar a situação com uma categoria inventada.
O contexto de calendário ajuda a interpretar a publicação sem repetir um guia de escolha: o prazo de solicitação de ingresso ou retorno ao Simples foi fixado em 15 de outubro de 2026, enquanto a regularização de pendências impeditivas foi prevista até 30 de outubro. A opção pelo regime regular de IBS e CBS para o primeiro semestre de 2027 tem prazo próprio, também em 30 de outubro.
Há ainda a janela de cancelamento de 3 de novembro a 20 de dezembro de 2026, informada pela Receita. Esses marcos mostram por que um balanço intermediário não encerra o acompanhamento. Eles devem ser reconferidos nos canais oficiais antes de uma providência concreta; a situação de cada empresa exige sua própria consulta e evidência.
Como transformar o balanço em trabalho útil no escritório
A principal aplicação da notícia é revisar a organização do acompanhamento, e não alterar decisões em massa. Uma proposta prática é manter um registro por empresa, procedimento e período de efeitos. Dessa forma, a solicitação de ingresso no Simples não ocupa o mesmo campo utilizado para a opção de IBS e CBS.
O registro pode reunir identificação da empresa, tipo de solicitação, data do pedido, referência do comprovante, resultado da última consulta, data dessa consulta e responsável pelo próximo acompanhamento. Esses campos são uma recomendação de controle interno; não representam um novo leiaute oficial ou uma obrigação acessória criada por este artigo.
Considere um exemplo fictício: o escritório guarda o comprovante de uma solicitação, mas a equipe de implantação ainda não conferiu o resultado e o período de efeitos. Nesse caso, o trabalho pendente é a conferência individual. Um aumento no balanço nacional não preenche essa lacuna, e o registro interno não deve mudar automaticamente para “regime confirmado”.
O acompanhamento pode ser organizado em quatro perguntas:
- Qual procedimento está sendo acompanhado? Identificar se o registro trata de ingresso no Simples ou de opção pelo regime regular de IBS e CBS.
- Qual é a evidência disponível? Localizar o comprovante e o resultado da consulta correspondente à empresa, sem utilizar o balanço nacional como substituto.
- O que ainda exige ação? Distinguir conferência, regularização de pendência, comunicação ao cliente e validação da configuração do sistema.
- Quando ocorrerá a próxima revisão? Definir uma data coerente com o prazo aplicável e preservar o histórico das consultas, inclusive quando o resultado mudar.
Essa organização permite usar o volume nacional como alerta de atenção e reservar a decisão operacional à informação individual. Também torna mais claro o diálogo entre quem acompanha o pedido, quem analisa seus efeitos e quem prepara o sistema para o período correspondente.
O que um ERP deve preservar nos seus indicadores
Em um sistema de gestão empresarial, vale separar a data do pedido, a data da consulta e o período em que uma opção produzirá efeitos. São três dimensões diferentes. Uma atualização recebida em outubro não deve necessariamente alterar o tratamento de operações daquele mês, nem substituir silenciosamente uma configuração associada a outro período.
Para relatórios agregados, adote uma definição explícita de cada métrica. “Pedidos registrados na carteira do escritório”, por exemplo, precisa indicar se conta protocolos, empresas distintas ou procedimentos por período. “Empresas com situação conferida” exige outro critério. O mesmo conjunto de registros pode produzir números diferentes sem que exista erro, desde que a pergunta e a unidade de contagem estejam claras.
Como proposta de qualidade de dados, o painel deve exibir a data da última atualização e permitir localizar a origem do registro. Uma consulta que falhou não deve ser convertida em resultado negativo; uma informação ainda não conferida deve permanecer identificável como tal. Esse cuidado evita que ausência de evidência se transforme em certeza no relatório gerencial.
O ensaio numérico deste artigo verificou a diferença e o crescimento relativo entre os totais selecionados, além da soma dos deferimentos e indeferimentos do ingresso no Simples no balanço de 7 de outubro. Ele confirma a consistência dessas contas nas premissas declaradas. Não comprova a metodologia de coleta da Receita nem substitui a verificação do estado individual de qualquer contribuinte.
Conclusão
Os balanços mostram crescimento das solicitações pelo regime regular de IBS e CBS, mas precisam ser lidos com suas categorias e datas preservadas. Os 854.670 pedidos do comunicado de 7 de outubro não são um resultado final de 2027, uma taxa de aprovação ou uma demonstração de vantagem econômica para todas as empresas.
Para a contabilidade e o desenvolvimento de sistemas, a aplicação mais útil é construir acompanhamento verificável: separar procedimentos, guardar comprovantes, consultar a situação individual e relacionar cada decisão ao seu período de efeitos. A qualidade desse controle importa mais do que transformar um total nacional em uma conclusão que os dados não sustentam.
Referências
BRASIL. Receita Federal do Brasil. Receita Federal atualiza o balanço de solicitações de opção pelo Simples Nacional e pelo regime regular do IBS e da CBS. Brasília, DF, 28 set. 2026. Atualizado em: 29 set. 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/setembro/receita-federal-atualiza-o-balanco-de-solicitacoes-de-opcao-pelo-simples-nacional-e-pelo-regime-regular-do-ibs-e-da-cbs. Acesso em: 14 out. 2026.
BRASIL. Receita Federal do Brasil. Receita Federal atualiza o balanço de solicitações de opção pelo Simples Nacional e pelo regime regular do IBS e da CBS. Brasília, DF, 30 set. 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/setembro/receita-federal-atualiza-o-balanco-de-solicitacoes-de-opcao-pelo-simples-nacional-e-pelo-regime-regular-do-ibs-e-da-cbs-1. Acesso em: 14 out. 2026.
BRASIL. Receita Federal do Brasil. Receita Federal atualiza o balanço de solicitações de opção pelo Simples Nacional e pelo regime regular do IBS e da CBS. Brasília, DF, 2 out. 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/outubro/receita-federal-atualiza-o-balanco-de-solicitacoes-de-opcao-pelo-simples-nacional-e-pelo-regime-regular-do-ibs-e-da-cbs. Acesso em: 14 out. 2026.
BRASIL. Receita Federal do Brasil. Receita Federal atualiza o balanço de solicitações de opção pelo Simples Nacional e pelo regime regular do IBS e da CBS. Brasília, DF, 7 out. 2026. Atualizado em: 8 out. 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/outubro/receita-federal-atualiza-o-balanco-de-solicitacoes-de-opcao-pelo-simples-nacional-e-pelo-regime-regular-do-ibs-e-da-cbs-2. Acesso em: 14 out. 2026.
BRASIL. Receita Federal do Brasil. Simples Nacional 2027: entenda os novos prazos e faça sua escolha com consciência e tranquilidade. Brasília, DF, 29 set. 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/setembro/simples-nacional-2027-entenda-os-novos-prazos-e-faca-sua-escolha-com-consciencia-e-tranquilidade/. Acesso em: 14 out. 2026.
0 comentário(s)