Uma empresa pode registrar cada pedido, acompanhar estoques, medir a produção e manter dezenas de relatórios sem conseguir responder a uma pergunta aparentemente simples: por que estamos vendendo mais, mas entregando com mais atraso e obtendo uma margem menor? Os números existem.
Ver resumo completo
Uma empresa pode registrar cada pedido, acompanhar estoques, medir a produção e manter dezenas de relatórios sem conseguir responder a uma pergunta aparentemente simples: por que estamos vendendo mais, mas entregando com mais atraso e obtendo uma margem menor? Os números existem. O que falta é construir uma explicação que possa ser conferida e transformada em ação.
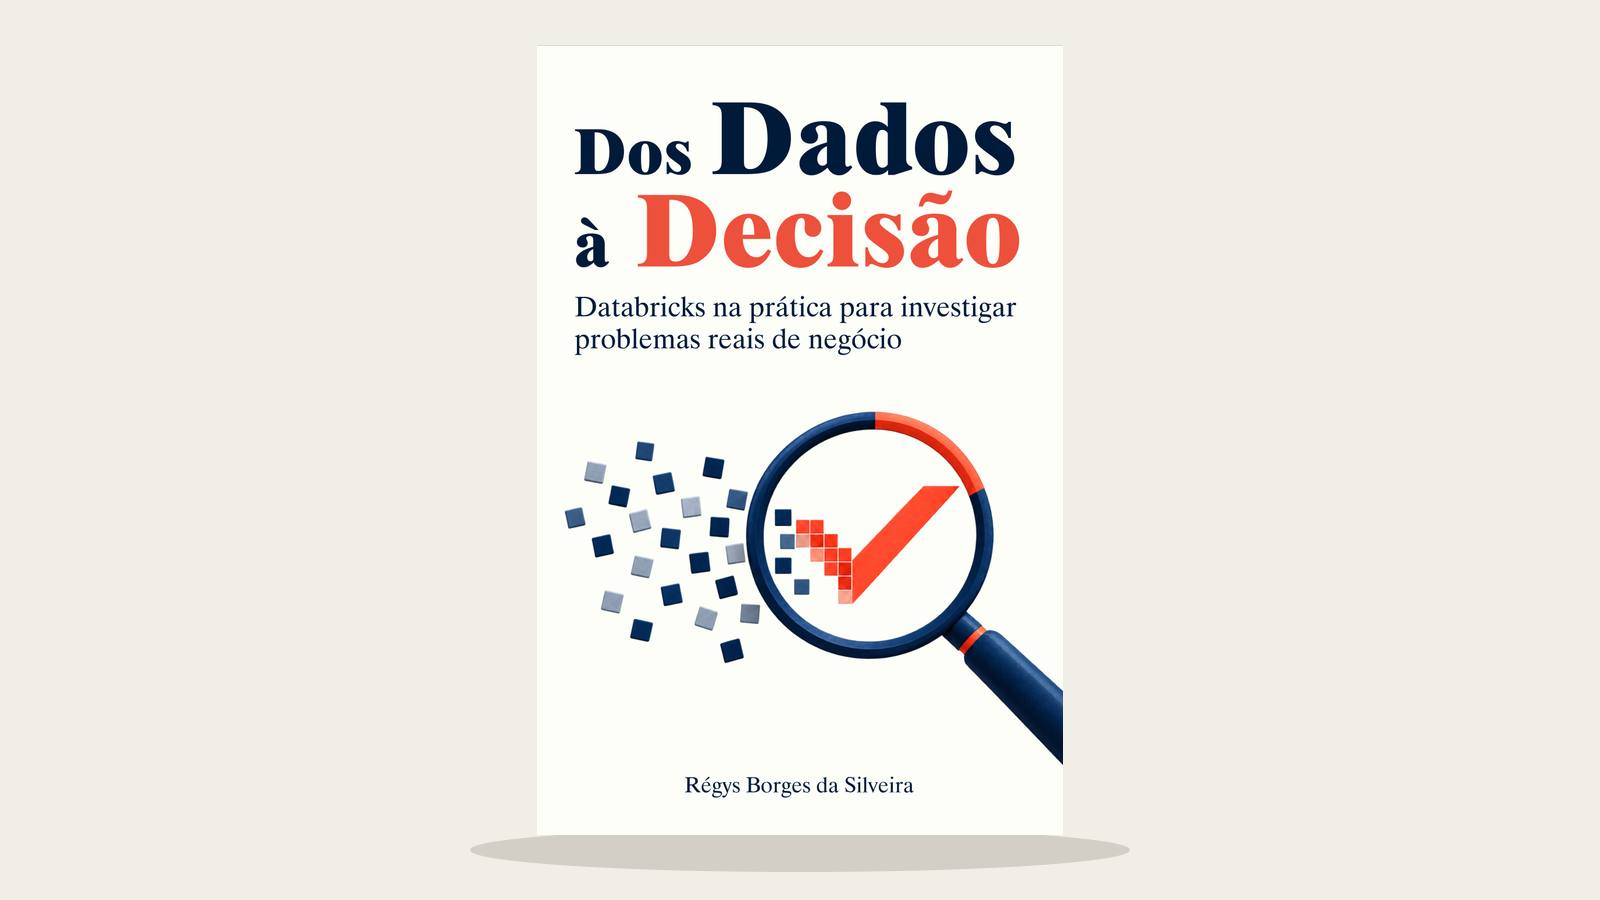
É esse percurso que apresento no meu novo livro, Dos Dados à Decisão: Databricks na prática para investigar problemas reais de negócio. A proposta é aproximar análise de dados e problemas empresariais, mostrando como formular perguntas, examinar a qualidade dos registros, investigar hipóteses e comunicar o que uma análise permite concluir. O livro está disponível em edição impressa e Kindle, com os canais reunidos na página oficial da obra.
Neste artigo, apresento o problema que orienta a leitura, o caso fictício que conecta os capítulos e as formas de acompanhar o conteúdo. Também mostro um pequeno roteiro de investigação que você pode aproveitar para olhar com mais cuidado os indicadores da sua própria rotina.
Um número nacional pode chamar a atenção para uma mudança tributária, mas seu significado depende do que foi contado. Solicitações recebidas, decisões sobre pedidos e opções com efeitos em determinado período são informações diferentes.
Ver resumo completo
Um número nacional pode chamar a atenção para uma mudança tributária, mas seu significado depende do que foi contado. Solicitações recebidas, decisões sobre pedidos e opções com efeitos em determinado período são informações diferentes. Quando essas categorias se misturam, uma notícia de acompanhamento pode parecer uma confirmação de adesão definitiva ou uma recomendação para todas as empresas.
Esse cuidado é necessário nos balanços sobre a opção pelo regime regular do IBS e da CBS, frequentemente chamada de Simples híbrido. O comunicado da Receita Federal publicado em 7 de outubro de 2026, atualizado no dia seguinte, informa 854.670 solicitações por esse regime. Esse é o balanço mais recente localizado na pesquisa concluída em 14 de outubro; o valor não deve ser apresentado como total apurado na data de publicação deste artigo.
O foco aqui é a leitura desses números e sua aplicação no acompanhamento contábil e nos sistemas de gestão. A pergunta prática é como aproveitar o sinal de movimentação dos pedidos sem transformar uma estatística agregada em situação cadastral de uma empresa, estimativa de mercado ou prova de vantagem econômica.
Quando setembro chega à reta final, é comum que algumas decisões tributárias sejam empurradas para a próxima reunião, para depois do fechamento ou para quando houver mais informações. Em muitos casos, esperar alguns dias é razoável.
Ver resumo completo
Quando setembro chega à reta final, é comum que algumas decisões tributárias sejam empurradas para a próxima reunião, para depois do fechamento ou para quando houver mais informações. Em muitos casos, esperar alguns dias é razoável. Na escolha relacionada ao Simples Nacional para 2027, porém, o calendário produz efeitos concretos: o prazo aberto pela Receita Federal termina em 30 de setembro de 2026.
O ponto não é transformar uma decisão técnica em motivo de alarme. É separar situações que parecem iguais, mas não são. Uma empresa já enquadrada no Simples Nacional enfrenta uma escolha sobre a forma de recolher IBS e CBS no primeiro semestre de 2027. Outra empresa, fora do regime, precisa decidir se quer preservar a possibilidade de ingresso no próximo ano. Em ambas, a ausência de decisão também determina um caminho.
Este artigo organiza o que está em jogo, mostra por que o perfil dos clientes importa e propõe um roteiro prático para o contador conduzir a análise. A ideia não é prescrever um regime para todos, mas evitar que uma regra transitória da Reforma Tributária seja tratada como mera formalidade de fim de mês.
A Receita Federal do Brasil (RFB) anunciou oficialmente a transição para o CNPJ Alfanumérico. Essa mudança não é apenas estética; ela visa evitar o esgotamento das combinações numéricas disponíveis, garantindo a continuidade da identificação de empresas no país por décadas.
Ver resumo completo
A Receita Federal do Brasil (RFB) anunciou oficialmente a transição para o CNPJ Alfanumérico. Essa mudança não é apenas estética; ela visa evitar o esgotamento das combinações numéricas disponíveis, garantindo a continuidade da identificação de empresas no país por décadas.