• Início
  • Livros
  • Cursos
  • Downloads
  • Fontes de Aplicativos
  • Assinatura Fontes
  • Contato
  • Sitemap
  • Sobre

Régys Borges da Silveira

  • Início
  • Livros
  • Cursos
  • Downloads
  • Fontes de Aplicativos
  • Assinatura Fontes
  • Contato
  • Sitemap
  • Sobre

Categoria: Notícias

05 outubro 2026

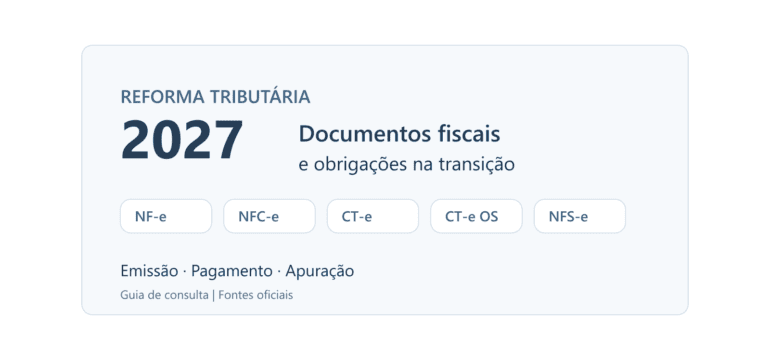
Reforma tributária em 2027: guia de obrigações para NF-e, NFC-e, CT-e, CT-e OS e NFS-e

Escrito por Régys Borges da Silveira
Guia da reforma tributária em 2027 com cinco documentos fiscais e integração entre emissão, pagamento e apuração.

A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas. Para quem desenvolve um sistema de gestão empresarial (ERP) ou orienta uma carteira contábil, o problema começa quando essas mudanças são resumidas a uma frase: “em janeiro muda tudo”.

Não muda tudo ao mesmo tempo, nem da mesma maneira para todos. Algumas obrigações começaram em 2026; outras têm marco em janeiro de 2027; determinadas regras de validação entram depois. Uma nota técnica publicada também não significa que todos os seus campos sejam imediatamente obrigatórios em produção.

Este guia organiza a transição nacional e aprofunda cinco documentos: Nota Fiscal Eletrônica (NF-e), Nota Fiscal de Consumidor Eletrônica (NFC-e), Conhecimento de Transporte Eletrônico (CT-e), Conhecimento de Transporte Eletrônico para Outros Serviços (CT-e OS) e Nota Fiscal de Serviços Eletrônica (NFS-e). O objetivo é permitir que contador, empresa e desenvolvedor localizem a obrigação e a transformem em trabalho verificável.

Data de corte: 5 de outubro de 2026. Datas futuras abaixo são marcos documentados nessa data, não confirmação de implantação real. Regras locais, regimes setoriais e novos atos podem exigir complementação. Este é um guia nacional de consulta, não uma promessa de esgotar todas as situações tributárias possíveis.

Continue lendo…
Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
05/10/2026 Nota Fiscal Eletrônica, Reforma Tributária Apuração Assistida, cbs, cclasstrib, cronograma fiscal, cst, ct-e, ct-e os, danfe, erp, ibs, icms, Imposto Seletivo, ISSQN, MEI, NF-e, nfc-e, nfs-e, reforma tributária, Simples Nacional, Software Fiscal, Split Payment Deixe um comentário
30 setembro 2026

Simples Nacional em 2027: opção pelo regime regular de IBS e CBS e impactos no ERP

Escrito por Régys Borges da Silveira

A entrada de IBS e CBS na rotina das empresas optantes pelo Simples Nacional cria uma decisão operacional relevante: manter esses tributos no recolhimento unificado ou optar por sua apuração e recolhimento pelo regime regular. A escolha não equivale a sair do Simples Nacional para todos os tributos, mas altera processos de faturamento, documentos fiscais, apuração, controles de crédito e integração entre empresa, contador e sistema de gestão.

Para quem trabalha com contabilidade, a questão exige leitura cuidadosa das regras e dos prazos. Para desenvolvedores Delphi e equipes de ERP, ela exige modelagem de vigências, separação de cálculos e mecanismos de auditoria que evitem tratar uma opção semestral como simples parâmetro permanente de cadastro. Neste artigo, vamos diferenciar o que está confirmado em fontes oficiais, os pontos que dependem de validação específica e um roteiro prático para preparar pessoas e software.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
30/09/2026 Delphi, Reforma Tributária, Simples Nacional, Tecnologia Fiscal apuração tributária, automação fiscal, cbs, CGSN, Compliance Tributário, contabilidade, créditos tributários, DAS, Delphi, Documentos Fiscais Eletrônicos, ERP fiscal, ibs, Não-Cumulatividade, receita federal, reforma tributária, regime regular, Simples Nacional, sistemas contábeis Deixe um comentário
29 setembro 2026

cClassTrib na prática: por que uma nota autorizada ainda pode estar tributariamente errada

Escrito por Régys Borges da Silveira
Documento fiscal atravessando três camadas de verificação: existência do código, compatibilidade técnica e contexto tributário

Uma nota fiscal autorizada não é necessariamente uma nota tributariamente correta. Essa diferença, que já existia antes da reforma tributária, ganha importância com o Código de Classificação Tributária do IBS e da CBS, o cClassTrib. O autorizador consegue verificar se o código existe, se combina com o CST informado e se pode ser usado naquele modelo de documento. Ele não consegue, sozinho, conhecer todos os fatos da operação e decidir se o tratamento jurídico escolhido pelo contribuinte é o adequado.

O tema foi levantado no episódio “cClassTrib: o código que decide o imposto do item na nota”, do Radar Tributário. A ideia central é pertinente: deixar de receber uma rejeição não encerra a análise tributária. Mas algumas expressões usadas no vídeo, como “o código que decide o imposto”, precisam de contexto para não sugerir que um campo isolado substitui a interpretação da operação.

Neste artigo, explico o que o cClassTrib representa, o que as rejeições 1023, 1024 e 1025 realmente verificam, por que o NCM não produz um “de/para” universal e como contabilidade e desenvolvimento podem revisar a parametrização sem transformar uma tabela oficial em piloto automático.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
29/09/2026 Desenvolvimento de Software, Reforma Tributária Apuração Assistida, cbs, cclasstrib, CST IBS CBS, Documentos Fiscais Eletrônicos, erp, ibs, NBS, NCM, NF-e, nfc-e, nfs-e, Nota Técnica 2025.002, reforma tributária, Simples Nacional, Software Fiscal, XML fiscal Deixe um comentário
29 setembro 2026

NFS-e sem IBS e CBS pode ser autorizada, mas não necessariamente está conforme: o que muda em 2026

Escrito por Régys Borges da Silveira

A adaptação da Nota Fiscal de Serviço eletrônica (NFS-e) aos campos de IBS e CBS exige uma distinção que parece simples, mas tem efeito direto no desenvolvimento de sistemas e na rotina contábil: autorização técnica não é sinônimo automático de conformidade tributária. Uma nota pode passar pelo autorizador sem rejeição sistêmica e, ainda assim, estar sem uma informação que já se tornou obrigatória para aquela operação.

Para equipes que mantêm ERPs em Delphi, integrações fiscais e rotinas de escrituração, essa diferença muda a forma de priorizar o trabalho. Não basta testar se o XML ou a requisição é aceito. É preciso saber para quais operações o preenchimento é exigido, qual ambiente deve emitir o documento e como demonstrar a correção de inconsistências quando elas forem identificadas.

Neste artigo, vamos separar os cronogramas aplicáveis em 2026, explicar o caso particular das microempresas e empresas de pequeno porte do Simples Nacional, traduzir o impacto para software houses e contabilidades e propor um roteiro de implantação. Como os marcos de outubro, novembro e dezembro de 2026 eram futuros na data da pesquisa que embasa este texto, a leitura deve ser prospectiva e acompanhada de revisão normativa antes da entrada em produção.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
29/09/2026 Contabilidade, Delphi, Reforma Tributária, Tecnologia Fiscal api, automação fiscal, cbs, conformidade tributária, contabilidade, Delphi, documento fiscal eletrônico, Emissor Nacional, erp, ibs, IBS e CBS, nfs-e, NFS-e nacional, PNCT, reforma tributária, Simples Nacional, Software Fiscal, validação fiscal Deixe um comentário
28 setembro 2026

Simples Nacional híbrido: o que termina em 30 de setembro de 2026, o que pode ser cancelado até 30 de novembro e por que a alíquota da CBS importa

Escrito por Régys Borges da Silveira

A transição para o IBS e a CBS cria, para empresas do Simples Nacional, uma decisão operacional que não se confunde com a própria adesão ao regime simplificado. A legislação admite que a empresa permaneça no Simples para os demais tributos e, ao mesmo tempo, apure e recolha IBS e CBS conforme as regras do regime regular. É o arranjo chamado informalmente de Simples Nacional híbrido.

Para o primeiro semestre de 2027, a escolha pelo regime regular teve janela de 1º a 30 de setembro de 2026. A opção, contudo, não deve ser interpretada como uma decisão irreversível imediatamente após seu envio: as informações oficiais indicam possibilidade de cancelamento até 30 de novembro de 2026, com previsão de eventual postergação dessa data pelo Comitê Gestor do Simples Nacional (CGSN) em razão da publicação da alíquota de referência da CBS. Este artigo organiza o que foi confirmado, distingue os momentos de decisão e traduz o tema em uma agenda prática para contadores e desenvolvedores Delphi.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
28/09/2026 Contabilidade, Reforma Tributária, Simples Nacional, Tecnologia Fiscal alíquota de referência, apuração fiscal, automação contábil, cbs, CGSN, contabilidade tributária, créditos tributários, DAS, Desenvolvimento Delphi, ibs, Obrigações Acessórias, receita federal, reforma tributária, regime regular, Simples híbrido, Simples Nacional, sistemas fiscais, transição tributária Deixe um comentário
28 setembro 2026

NFS-e até 2027: cronograma das mudanças e o que é verdade sobre o Portal Nacional

Escrito por Régys Borges da Silveira
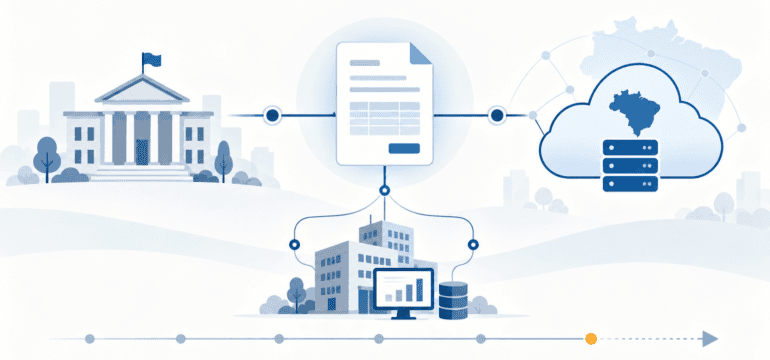
Ilustração de uma NFS-e conectando uma prefeitura, uma empresa com ERP e o ambiente nacional de dados

Uma informação repetida com convicção pode parecer norma antes mesmo de alguém abrir a norma. Foi o que aconteceu com a afirmação de que, a partir de 1º de janeiro de 2027, todas as notas fiscais de serviço eletrônicas só poderão ser emitidas pelo Portal Nacional. A frase mistura mudanças verdadeiras, públicos diferentes e datas distintas. O resultado é uma orientação equivocada para empresas, contadores e desenvolvedores.

A resposta curta é: não existe uma determinação geral para que todo contribuinte abandone o emissor municipal e passe a digitar notas exclusivamente no portal web nacional em 01/01/2027. Há, porém, obrigações específicas que não devem ser minimizadas. Este artigo separa os conceitos, identifica quem realmente deve usar o Emissor Nacional, organiza os marcos documentados de setembro de 2026 ao fim de 2027 e mostra como acompanhar novas alterações sem transformar previsão em fato.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
28/09/2026 Nota Fiscal Eletrônica, Reforma Tributária ADN, API NFS-e, Ato Conjunto RFB CGIBS 4/2026, cbs, cronograma fiscal, DPS, Emissor Nacional, erp, ibs, ISSQN, Lei Complementar 214/2025, MEI, municípios, nfs-e, NFS-e nacional, Nota Técnica 009, Portal Nacional da NFS-e, reforma tributária, Simples Nacional, Software Fiscal Deixe um comentário
28 setembro 2026

IBS e CBS no Simples: o que os 165 mil pedidos revelam — e o que ainda não revelam

Escrito por Régys Borges da Silveira

A escolha sobre a apuração e o recolhimento de IBS e CBS no contexto do Simples Nacional já se tornou uma tarefa concreta para empresas, escritórios contábeis e equipes de tecnologia. Até 18 de setembro de 2026, a Receita Federal registrou 165.034 solicitações de opção pelo regime regular de IBS e CBS. No mesmo recorte, foram registradas 181.172 solicitações de opção pelo Simples Nacional. Os números mostram volume e urgência operacional, mas não autorizam, por si sós, uma conclusão sobre qual caminho é mais vantajoso para cada negócio.

O prazo de setembro de 2026 termina no dia 30. A escolha pelo regime regular feita nesse período produz efeitos de 1º de janeiro a 30 de junho de 2027. Para profissionais de contabilidade, a decisão exige análise individual. Para desenvolvedores Delphi e responsáveis por ERPs, ela exige sobretudo disciplina de modelagem: separar decisão tributária, período de vigência, parâmetros de cálculo e trilha de auditoria, sem antecipar regras técnicas que não estejam documentadas nas fontes disponíveis.

Este artigo explica o que foi confirmado pelas comunicações oficiais, diferencia as duas decisões que aparecem no portal, mostra como ler os números divulgados e propõe uma aplicação prática para a conversa entre empresa, contador e equipe de sistemas. Também delimita o que ainda não se sabe: uma precaução especialmente importante em projetos fiscais, nos quais uma suposição incorporada ao código pode se transformar em retrabalho contábil e operacional.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
28/09/2026 Reforma Tributária, Simples Nacional, Tecnologia Fiscal apuração tributária, automação contábil, cbs, CGSN, contabilidade, créditos tributários, DAS, Delphi, erp, fluxo de caixa, gestão fiscal, ibs, Planejamento Tributário, receita federal, reforma tributária, regime regular, Simples Nacional, sistemas fiscais Deixe um comentário
25 setembro 2026

NF-e de devolução bloqueada: como referenciar cada item da nota original no ACBr

Escrito por Régys Borges da Silveira
Monitor mostra itens de um documento fiscal ligados aos itens correspondentes de uma nota de devolução em um escritório claro.

Sistemas emissores que continuam informando a chave da nota original apenas no grupo NFref estão encontrando um bloqueio concreto na autorização da NF-e de devolução. A SEFAZ já está aplicando em produção a validação que exige a referência dentro do produto de cada item devolvido. Quando o grupo prod/DFeReferenciado não é gerado no det, a nota pode ser recusada pela rejeição 321, identificando o item sem o vínculo exigido.

Não se trata apenas de informar a chave em outro lugar. Para cada produto da devolução, o ERP precisa transmitir a chave do documento de origem e o número que o produto ocupava naquela nota. Isso vale para devoluções parciais e também para a devolução integral: se a nota original possui cem itens e todos estão sendo devolvidos, os cem itens da nova NF-e precisam carregar a própria referência.

Para compreender o contexto mais amplo dessas adaptações, vale consultar o guia do ACBrNFe para a NT 2025.002 e o cronograma de obrigatoriedade dos documentos fiscais na Reforma Tributária. Este artigo se concentra em uma mudança operacional específica: a ligação entre cada item devolvido e o item correspondente do documento original.

Neste artigo, vamos entender por que a devolução está sendo bloqueada, quais dados devem acompanhar cada item, como tratar a devolução integral e como preencher o grupo DFeReferenciado usando o ACBrNFe em Delphi.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
25/09/2026 Desenvolvimento de Software, Nota Fiscal Eletrônica, Reforma Tributária ACBr, acbrnfe, cbs, Delphi, DFeReferenciado, documento fiscal referenciado, erp, ibs, NF-e, nota de devolução, nota fiscal eletrônica, NT 2025.002, object pascal, reforma tributária, rejeição 1102, rejeição 321, sefaz, XML Deixe um comentário
25 setembro 2026

PNCT 2026: como autorizar o contador a receber alertas da Receita e do CGIBS

Escrito por Régys Borges da Silveira

A transição da Reforma Tributária do Consumo não envolve apenas cálculos e novos campos em documentos fiscais. Ela também traz uma questão operacional decisiva: como a empresa organiza o fluxo entre contribuinte, contador e sistema para identificar, tratar e registrar inconsistências com segurança. Para profissionais de contabilidade e desenvolvedores Delphi que mantêm softwares fiscais, esse encontro entre regra tributária, representação e comunicação eletrônica merece atenção desde o desenho das rotinas.

O ponto de partida é o Ato Conjunto RFB/CGIBS nº 5, de 12 de agosto de 2026, que regulamenta o Programa Nacional de Conformidade Tributária (PNCT) para 2026. O ato prevê, sob condições determinadas, o compartilhamento de comunicações fiscais com o profissional da contabilidade indicado pelo contribuinte. Não se trata, porém, de acesso automático do escritório contábil, nem de transferência ampla da responsabilidade da empresa.

Neste artigo, vamos distinguir o que está confirmado na norma, o que isso sugere para a organização das empresas e dos softwares, e o que ainda depende de definição operacional. O percurso passa pelo papel do PNCT, pelos requisitos de indicação e autorização, pelas atribuições possíveis do contador e por um checklist prático de preparação.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
25/09/2026 Contabilidade, Reforma Tributária, Tecnologia Fiscal Ato Conjunto RFB/CGIBS nº 5/2026, autorregularização, cbs, CGIBS, conformidade tributária, contador responsável, Delphi, Documentos Fiscais, ibs, PNCT, reforma tributária, Regys, Regys Web, RFB, sigilo fiscal Deixe um comentário
24 setembro 2026

NFS-e de São Paulo: como adaptar o ERP aos novos campos de IBS e CBS

Escrito por Régys Borges da Silveira
Documento fiscal eletrônico conectado ao ERP, ao webservice municipal e a uma infraestrutura nacional de dados

A Secretaria Municipal da Fazenda de São Paulo disponibilizou, em setembro de 2026, um novo arquivo XSD para a Nota Fiscal de Serviço eletrônica (NFS-e), com alterações nos campos relacionados ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). Também atualizou o Manual de WebService para a versão 3.3. A notícia parece tratar de uma troca pontual de esquema, mas o efeito para quem mantém um ERP é maior: muda o contrato que define quais elementos podem ser enviados, em que ordem, com quais tipos e sob quais regras de validação.

O cuidado inicial é separar três assuntos que costumam aparecer misturados. São Paulo continuará com seu emissor municipal; o leiaute local está sendo compatibilizado com a reforma tributária; e as obrigações e datas de preenchimento dependem do cronograma oficial vigente. Portanto, baixar o XSD não basta, assim como não é seguro concluir que toda empresa paulistana passou a emitir diretamente no sistema nacional. Este artigo explica o que foi atualizado, como organizar a implementação e quais verificações reduzem o risco de rejeições e divergências fiscais.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
24/09/2026 Desenvolvimento de Software, Nota Fiscal Eletrônica, Reforma Tributária ADN, cbs, cclasstrib, cst, erp, ibs, ISS, Layout 2, nfs-e, Nota Fiscal Paulistana, Nota Técnica 003, Nota Técnica 004, reforma tributária, São Paulo, Software Fiscal, WebService, XML, XSD Deixe um comentário
23 setembro 2026

NFS-e nacional em 2026: o que muda para municípios, empresas e ERPs

Escrito por Régys Borges da Silveira
Documento fiscal digital conecta sistemas municipais a módulos nacionais de cadastro, validação e compartilhamento

O Portal Nacional da Nota Fiscal de Serviço eletrônica publicou, em setembro de 2026, a primeira versão de um documento com mais de 170 perguntas distribuídas em 30 temas. O material nasceu de dúvidas enviadas por municípios, contribuintes e empresas de desenvolvimento e cobre desde ativação municipal, cadastros e erros de CEP até APIs, cancelamento, locação, NFS-e Via e os novos grupos de IBS e CBS. São 125 páginas que mostram uma mudança maior do que a simples troca de um emissor.

A NFS-e nacional tornou-se uma infraestrutura de dados compartilhados. Municípios podem manter emissores próprios ou adotar os emissores públicos nacionais, mas precisam compreender o Ambiente de Dados Nacional (ADN), cadastros complementares, eventos e regras de interoperabilidade. Para as empresas e os ERPs, o desafio é distinguir obrigação de emitir, obrigação de compartilhar e obrigação de preencher os campos da reforma tributária. Este artigo organiza os pontos que merecem ação prática e indica onde a documentação oficial deve prevalecer sobre suposições do sistema antigo.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
23/09/2026 Desenvolvimento de Software, Nota Fiscal Eletrônica, Reforma Tributária ADN, API NFS-e, Ato Conjunto RFB CGIBS 4/2026, cbs, CNC, DPS, erp, ibs, ISSQN, nfs-e, NFS-e nacional, Nota Técnica 009, reforma tributária, Simples Nacional, Software Fiscal, XML Deixe um comentário
22 setembro 2026

Contador: faltam 8 dias para o fim do prazo de setembro do Simples Nacional

Escrito por Régys Borges da Silveira
Profissional em escritório claro analisa duas pastas e um calendário, representando a decisão tributária antes do prazo de setembro.

Quando setembro chega à reta final, é comum que algumas decisões tributárias sejam empurradas para a próxima reunião, para depois do fechamento ou para quando houver mais informações. Em muitos casos, esperar alguns dias é razoável. Na escolha relacionada ao Simples Nacional para 2027, porém, o calendário produz efeitos concretos: o prazo aberto pela Receita Federal termina em 30 de setembro de 2026.

O ponto não é transformar uma decisão técnica em motivo de alarme. É separar situações que parecem iguais, mas não são. Uma empresa já enquadrada no Simples Nacional enfrenta uma escolha sobre a forma de recolher IBS e CBS no primeiro semestre de 2027. Outra empresa, fora do regime, precisa decidir se quer preservar a possibilidade de ingresso no próximo ano. Em ambas, a ausência de decisão também determina um caminho.

Este artigo organiza o que está em jogo, mostra por que o perfil dos clientes importa e propõe um roteiro prático para o contador conduzir a análise. A ideia não é prescrever um regime para todos, mas evitar que uma regra transitória da Reforma Tributária seja tratada como mera formalidade de fim de mês.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
22/09/2026 Contabilidade, Reforma Tributária cbs, CGSN, contabilidade, contador, créditos tributários, DAS, empresas B2B, Gestão Empresarial, ibs, Lucro Presumido, Lucro Real, obrigações fiscais, Planejamento Tributário, receita federal, reforma tributária, Simples Nacional Deixe um comentário
22 setembro 2026

IBS e CBS na base do ICMS: o que a liminar de São Paulo realmente decidiu

Escrito por Régys Borges da Silveira
Duas camadas tributárias azuis são separadas de uma base de cálculo transparente em uma representação conceitual

A transição da reforma tributária fará o ICMS conviver por alguns anos com o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). Essa convivência produz uma pergunta aparentemente simples, mas de grande impacto financeiro: os valores dos novos tributos devem integrar a base de cálculo do ICMS? Em setembro de 2026, uma liminar da Justiça de São Paulo autorizou uma empresa a não fazer essa inclusão quando IBS e CBS se tornarem efetivamente exigíveis.

A decisão chamou atenção porque contraria o entendimento divulgado pela Secretaria da Fazenda e Planejamento do Estado de São Paulo. Ela não encerra, porém, a controvérsia e não cria uma regra geral para todos os contribuintes. Neste artigo, vamos separar o que vale para 2026, o que começa a preocupar a partir de 2027, os argumentos de cada interpretação e os cuidados necessários para que o ERP suporte cenários diferentes sem transformar uma decisão provisória em regra fiscal permanente.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
22/09/2026 Desenvolvimento de Software, Direito Tributário, Reforma Tributária base de cálculo, cbs, Compliance Tributário, documento fiscal eletrônico, erp, ibs, icms, Lei Complementar 214/2025, Lei Complementar 227/2026, Lei Kandir, liminar, mandado de segurança, reforma tributária, SEFAZ-SP, Software Fiscal, transição tributária Deixe um comentário
18 setembro 2026

RAD no IBS e na CBS: quando o adquirente pode recolher o tributo

Escrito por Régys Borges da Silveira
Fluxo ilustrativo em que o adquirente recolhe o tributo e o pagamento comercial segue para o fornecedor

A reforma tributária do consumo aproxima o direito ao crédito do efetivo tratamento do débito na operação. Isso muda uma premissa importante para quem desenvolve sistemas empresariais: emitir e escriturar corretamente o documento fiscal continuará sendo essencial, mas nem sempre bastará para concluir o ciclo do crédito. O ERP precisará acompanhar também como o débito de IBS e CBS foi extinto e relacionar esse evento à compra que deu origem ao crédito. É nesse contexto que aparece o recolhimento pelo adquirente, conhecido pela sigla RAD.

O mecanismo ganhou atenção porque permite que o comprador, em uma situação delimitada pela lei, recolha o IBS e a CBS incidentes na própria operação. A ideia parece simples, mas pode gerar interpretações perigosas. O RAD não é uma autorização genérica para pagar o tributo de qualquer fornecedor, não substitui o split payment quando este puder ser utilizado e tampouco deve ser tratado no sistema como uma retenção tradicional. A seguir, vamos examinar o artigo 36 da Lei Complementar nº 214/2025, os efeitos para fornecedor e adquirente e os controles técnicos necessários antes de colocar a funcionalidade em produção.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
18/09/2026 Desenvolvimento de Software, Reforma Tributária API da Receita Federal, Apuração Assistida, cbs, CGIBS, conciliação tributária, crédito tributário, documento fiscal eletrônico, erp, ibs, Integração Fiscal, Lei Complementar 214/2025, Rad, recolhimento pelo adquirente, reforma tributária, software contábil, Split Payment Deixe um comentário
17 setembro 2026

APIs da CBS: como integrar a apuração assistida ao ERP

Escrito por Régys Borges da Silveira
Ilustração de documentos fiscais conectados a um ERP, que troca dados de apuração com um serviço governamental

A Receita Federal publicou, em setembro de 2026, uma nova documentação técnica para as interfaces de programação de aplicações, as APIs, ligadas à apuração da Contribuição sobre Bens e Serviços (CBS). A notícia chama atenção pelos serviços de consulta a débitos, créditos, pagamentos e recolhimentos, mas a mudança mais importante para quem desenvolve ERP está na forma de integração: os dados serão entregues de maneira assíncrona e incremental, em arquivos gerados após a solicitação, e não como uma resposta completa e imediata a cada chamada.

Essa diferença parece pequena até imaginarmos a rotina de uma empresa com milhares de documentos fiscais. O ERP precisa solicitar o processamento, guardar um tíquete, receber ou recuperar o resultado, baixar um arquivo temporário, importar apenas as alterações e preservar evidências para conciliação. Neste artigo, vou explicar o que a Receita disponibilizou, como o fluxo técnico funciona e quais decisões de arquitetura evitam perda de dados, duplicidade e exposição de credenciais. O objetivo não é fornecer um conector pronto, porque credenciais e ambientes dependem do enquadramento de cada contribuinte, mas transformar a documentação oficial em um plano de implementação verificável.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
17/09/2026 Desenvolvimento de Software, Reforma Tributária api, Apuração Assistida, cbs, Conciliação Fiscal, contabilidade, DARF, Delphi, erp, Integração Fiscal, json, OAuth 2.0, reforma tributária, rest, Segurança, Software House, Webhook Deixe um comentário
16 setembro 2026

Delphi na Era dos Agentes: Construa servidores MCP e conecte sistemas e ERPs à Inteligência Artificial

Escrito por Régys Borges da Silveira

A inteligência artificial está mudando a forma como interagimos com o software. Mas, quando esse software é um ERP, uma conversa não pode ser confundida com permissão para consultar, alterar ou confirmar qualquer coisa.

Foi dessa tensão entre inovação e responsabilidade que nasceu Delphi na Era dos Agentes: Construa servidores MCP e conecte sistemas e ERPs à Inteligência Artificial, meu novo livro, já disponível em edição impressa e no Kindle.

  • Comprar o livro impresso na UICLAP
  • Comprar para Kindle na Amazon

Uma ponte entre o Delphi e os agentes de IA

Quem trabalha com Delphi sabe que sistemas corporativos acumulam muito mais do que código. Eles concentram anos de regras de negócio, validações, decisões e conhecimento sobre a operação das empresas. A chegada dos agentes de IA cria uma oportunidade real de tornar essas capacidades acessíveis por interfaces mais naturais — sem precisar substituir aplicações maduras nem entregar o banco de dados diretamente a um modelo.

O livro apresenta o Model Context Protocol (MCP) como essa ponte. Em vez de permitir acesso irrestrito, o sistema publica capacidades específicas, com contratos claros, argumentos validados e respostas controladas. A inteligência artificial pode descobrir e utilizar essas capacidades, enquanto as regras continuam no lugar em que devem estar: dentro da aplicação que conhece o negócio.

O desafio não é substituir o ERP por inteligência artificial, mas permitir que agentes utilizem suas capacidades de forma útil, segura e governável.

Do protocolo ao código executável

Esta não é uma obra apenas conceitual. Ao longo do livro, construímos em Delphi 13 um servidor MCP local, sem depender de uma biblioteca MCP externa. A implementação torna visíveis as mensagens e as decisões do protocolo, passando por JSON-RPC, transporte `stdio`, descoberta de capacidades, tools, resources e prompts.

O percurso utiliza o TechStore, um MiniERP fictício e funcional. Com ele, exploramos consultas de estoque, clientes, produtos e faturas, além da preparação controlada de um orçamento. Essa distinção é importante: preparar uma operação não significa confirmá-la. Ações críticas continuam sujeitas a autorização e decisão humana.

Ao longo da leitura, você aprenderá:

  • como agentes usam ferramentas e contexto;
  • como funciona o MCP e seu ciclo de mensagens;
  • como implementar um servidor MCP em Delphi;
  • como modelar contratos para tools, resources e prompts;
  • como conectar consultas do ERP sem expor SQL arbitrário;
  • como tratar segurança, autorização, observabilidade e testes;
  • como extrair uma regra presa a um evento VCL e transformá-la em um serviço reutilizável;
  • como publicar e testar a primeira tool de um ERP real.

Um laboratório funcional, com limites explícitos

Um dos cuidados centrais do livro é separar demonstração de produção. O exemplo é funcional, compilável e testável, mas não finge resolver sozinho temas como identidade confiável, autorização corporativa, implantação remota e observabilidade em escala. Esses limites são apresentados com clareza, junto das evidências e decisões necessárias para evoluir a arquitetura.

Meu objetivo foi oferecer não apenas código, mas critérios. Quais capacidades devem ser expostas? Quais dados precisam ser protegidos? Quando uma aprovação humana é indispensável? Como testar uma integração antes de permitir que ela afete uma operação real? Essas perguntas são tão importantes quanto fazer o primeiro pedido MCP funcionar.

Para quem é este livro

Delphi na Era dos Agentes foi escrito principalmente para desenvolvedores Delphi e profissionais que mantêm sistemas corporativos, especialmente ERPs. Ele também será útil para arquitetos de software, líderes técnicos e pessoas que precisam avaliar, com os pés no chão, como agentes de IA podem participar de processos empresariais.

Não é necessário chegar sabendo MCP. A jornada começa pelos fundamentos e avança gradualmente até uma integração completa. Quem já trabalha com Delphi encontrará uma ligação direta entre conceitos novos e problemas conhecidos da rotina de manutenção e evolução de sistemas.

Código para acompanhar a leitura

O livro possui um repositório público com o projeto completo do TechStore ERP, um projeto-modelo neutro, uma demonstração VCL e testes executáveis. A proposta é que você leia com o código aberto, compile cada marco e compare as mensagens do protocolo com o comportamento da aplicação.

Acessar os exemplos no GitHub

Onde comprar

A primeira edição foi publicada em 16 de setembro de 2026. Você pode escolher entre o eBook Kindle — também disponível no Kindle Unlimited — e o livro impresso no formato 16 × 23 cm, com 244 páginas.

  • Comprar o livro impresso na UICLAP
  • Comprar para Kindle na Amazon

Depois de mais de 20 anos trabalhando com sistemas corporativos e automação comercial, publicar este livro é uma forma de compartilhar um caminho que considero especialmente promissor para a comunidade Delphi: aproveitar o que os agentes de IA têm de melhor sem abandonar a precisão, o controle e a responsabilidade que o software empresarial exige.

Espero que a leitura ajude você a transformar curiosidade em prática — e a construir sua primeira integração MCP com segurança.

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
16/09/2026 Notícias Agentes de IA, Arquitetura de Software, automação empresarial, Delphi, Delphi 13, Desenvolvimento de Software, erp, integração de sistemas, inteligência artificial, JSON-RPC, MCP, Model Context Protocol, segurança de software, servidor MCP, sistemas corporativos Deixe um comentário
16 setembro 2026

Delphi Unit Backtrace: descubra quem usa uma unit e como ela chega ao DPR

Escrito por Régys Borges da Silveira

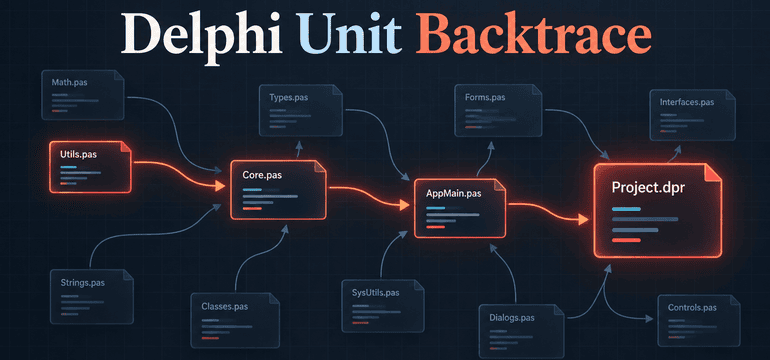
Quem mantém um projeto Delphi grande conhece a pergunta: se eu alterar ou remover esta unit, quais partes da aplicação serão afetadas? Encontrar as referências diretas na cláusula uses ajuda, mas nem sempre mostra o caminho completo. Uma unit pode ser usada por outra, que é usada por uma terceira, até chegar ao arquivo principal do projeto.

Foi para tornar essa investigação mais prática que criei o Delphi Unit Backtrace. A primeira versão pública já está disponível no GitHub, com executáveis para Win32 e Win64. A ferramenta recebe um arquivo .dproj e o nome da unit, descobre o fonte correspondente e percorre as dependências no sentido inverso: da unit escolhida até seus consumidores e, quando existe essa ligação, até o DPR.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
16/09/2026 Notícias análise de dependências, Arquitetura de Software, cláusula uses, Código Legado, Delphi, Delphi 13, Delphi Unit Backtrace, Desenvolvimento Delphi, Ferramentas Delphi, grafo de dependências, object pascal, Open Source, RAD Studio, Refatoração, units Delphi Deixe um comentário
14 setembro 2026

TDD: entenda o Desenvolvimento Guiado por Testes

Escrito por Régys Borges da Silveira

Você já ouviu falar em TDD (Test-Driven Development), mas ainda tem dúvidas sobre como essa abordagem realmente funciona?

Neste minicurso, Landerson Gomes apresenta os fundamentos do Desenvolvimento Guiado por Testes e explica a mudança de pensamento por trás dessa prática. Mais do que simplesmente criar testes para um código pronto, o TDD coloca os testes como parte do próprio processo de construção do software. Um conteúdo direto para quem deseja compreender melhor essa abordagem e começar a aplicá-la de forma consciente no desenvolvimento de software.

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
14/09/2026 Notícias Boas Práticas, Clean Code, Desenvolvimento Ágil, Desenvolvimento de Software, Desenvolvimento Guiado por Testes, Engenharia de Software, programação, Qualidade de Código, Qualidade de Software, Refatoração, TDD, Test-Driven Development, Testes Automatizados, Testes de Software, testes unitários Deixe um comentário
11 setembro 2026

IA, me ajuda? — Inteligência artificial para quem só quer saber como usá-la

Escrito por Régys Borges da Silveira

A inteligência artificial deixou de ser assunto apenas de programadores, pesquisadores e profissionais de tecnologia. Ela está no celular, no computador, nos mecanismos de busca, nas ferramentas de trabalho e, cada vez mais, nas pequenas tarefas que fazem parte da nossa rotina. O problema é que existe uma distância enorme entre ter acesso à inteligência artificial e realmente saber usá-la.

Enquanto boa parte do conteúdo sobre IA fala sobre modelos, agentes, prompts avançados, automações e novas ferramentas que surgem praticamente todos os dias, existe um público muito maior tentando responder perguntas bem mais simples: O que eu posso pedir para uma IA? Como começo? Preciso saber informática? Posso confiar no que ela responde? O que não devo compartilhar? Como isso pode realmente me ajudar no trabalho, nos estudos ou em casa?

Foi pensando nessas pessoas que escrevi meu novo livro: IA, me ajuda? Como usar a inteligência artificial em casa, no trabalho e nos estudos. O livro já está disponível em edição física e Kindle e foi escrito com uma proposta bastante diferente dos meus trabalhos mais técnicos: não é necessário entender de tecnologia para começar. A ideia é colocar o livro ao lado do celular ou computador, abrir uma ferramenta de inteligência artificial e experimentar.

Não quero apenas explicar IA. Quero ajudar o leitor a usá-la. conheça o livro em: https://livros.regys.com.br/ia-me-ajuda

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
11/09/2026 Notícias Deixe um comentário
09 setembro 2026

Entre o Quadro e o Prompt: Inteligência Artificial na Prática Docente

Escrito por Régys Borges da Silveira

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
09/09/2026 Notícias Deixe um comentário
← Postagens antigas
WHATSAPP (34) 9 9822.1845

  • Connect on LinkedIn
  • Connect on RSS
  • Connect on YouTube
  • Connect on Github

MVP EmbarcaderoCertificação

12.741/2013 ACBr Agentes de IA Android Arquitetura de Software cbs Clean Code Cupom curso datasnap Delphi Delphi 13 desenvolvimento Desenvolvimento de Software Embarcadero erp FireDAC Firemonkey fiscal ibpt ibs Imposto inteligência artificial lazarus Lei linux mobile NF-e nfc-e nfce nfe Nota nota fiscal eletrônica object pascal paf-ecf pascal produtividade programação RAD Studio reforma tributária rest SAT tabela Transparência xe7

Social Media

  • Connect on LinkedIn
  • Connect on RSS
  • Connect on YouTube
  • Connect on Github
© Copyright 2017. Theme by BloomPixel.

%d