

Quem fecha o ICMS de uma empresa do Simples Nacional costuma reunir notas fiscais, conferir o enquadramento de cada operação e levar os valores para a declaração. A apuração assistida gaúcha muda o ponto de partida desse trabalho: a Receita Estadual disponibiliza valores pré-calculados com base nos documentos fiscais eletrônicos. A equipe pode examinar o que entrou no cálculo, comparar com a escrituração e investigar diferenças antes de decidir como declarar.
O comunicado de 19 de outubro da Receita Estadual descreve uma fase experimental em que a ferramenta não produz efeitos legais ou de cobrança e a entrega da DeSTDA permanece obrigatória. A carta de serviços da SEFAZ-RS também descreve a transmissão da apuração como alternativa para contribuintes cuja utilização seja facultativa. A decisão depende do enquadramento e da competência. Antes de alterar o procedimento de entrega, confirme com a Receita Estadual qual fase e quais regras se aplicam à empresa.
Essa distinção é importante para o contador e para quem mantém o ERP. Uma tela pode oferecer recursos de cálculo, ajustes e transmissão, mas a disponibilidade de uma função no portal não determina por si só os efeitos da entrega. O trabalho de preparação que vale nas duas situações é aprender a reconciliar os documentos e organizar os registros que justificam cada diferença.
O Decreto estadual 59.045/2026, publicado no Diário Oficial de 5 de novembro, esclarece a passagem do teste à entrega. Para fatos geradores a partir de 1º de novembro de 2026, o optante inscrito no CGC/TE pode usar o sistema de apuração assistida, observadas as instruções da Receita Estadual. Quando prestadas por esse meio nas condições aplicáveis, as informações substituem a DeSTDA do mesmo período. A fase experimental de outubro continua sendo uma referência para entender os testes, sem estender seus efeitos à entrega de competências anteriores.
O que entra na conferência
A ferramenta reúne cálculos relacionados a operações específicas de ICMS. Entre elas estão a substituição tributária, a antecipação com e sem encerramento, determinadas hipóteses de diferencial de alíquota e o adicional AMPARA-ST. A lista da carta de serviços ajuda a delimitar o escopo. Não compare o total que aparece na tela com toda a apuração do Simples Nacional, porque as duas visões podem representar obrigações diferentes.
A DeSTDA é a Declaração de Substituição Tributária, Diferencial de Alíquota e Antecipação. Para saber se uma diferença tem relevância, primeiro identifique a obrigação e o regime de tributação da operação. Um valor de antecipação com encerramento pode exigir uma análise diferente de um valor sem encerramento. Se o ERP reúne as duas situações sob um rótulo genérico de ICMS, prepare um relatório que as separe antes de iniciar o teste.
Separe os dados por estabelecimento e competência. Essa distinção parece simples até que uma empresa receba mercadoria em mais de uma unidade, contabilize a entrada em outro momento ou processe um documento cancelado depois de gerar uma planilha preliminar. Para cada amostra, anote a data em que a planilha foi extraída e a referência da consulta à Receita. Guarde os critérios de seleção junto do arquivo. Assim, outra pessoa poderá reproduzir a conferência sem depender de uma explicação informal.
Como comparar o portal com o ERP
Comece pela presença do documento. A chave de acesso ajuda a encontrar o mesmo documento nos dois lados. Em seguida, identifique os itens que precisam ser avaliados, porque uma mesma nota pode trazer mercadorias com tratamentos diferentes. Registre também a situação do documento e os eventos que afetam seu uso. Uma diferença na seleção das notas deve ser investigada antes de tentar explicar os valores calculados.
Depois confira o enquadramento. A carta de serviços informa que o sistema mostra parâmetros como regime, alíquota interna, margem de valor agregado, NCM e CEST, quando aplicáveis. A NCM identifica a mercadoria na classificação fiscal, enquanto o CEST identifica segmentos e itens associados à substituição tributária conforme as regras aplicáveis. Compare esses dados com o cadastro e com a operação registrada no ERP. Dois sistemas podem concordar sobre o documento e divergir porque usaram parâmetros distintos para um de seus itens.
Por fim, compare os valores dentro de cada regime. Se a equipe começa pelo total da competência, diferenças em direções opostas podem se anular. Um total igual é útil como verificação final, mas não prova que todos os itens estão corretos. Procure primeiro divergências por documento e por item. Em seguida, consolide por regime e use o total apenas como uma conferência adicional.
Classifique o resultado de cada linha. Um documento que não aparece no portal pode estar fora do escopo, ainda não ter sido processado ou exigir uma análise mais detalhada. Um item encontrado com outro valor pode decorrer de classificação, base, alíquota ou momento da consulta. Uma classificação explícita ajuda a encaminhar cada caso para a pessoa certa. Quem mantém a importação de XML resolve um problema diferente de quem precisa justificar uma hipótese fiscal.
Aplicação prática
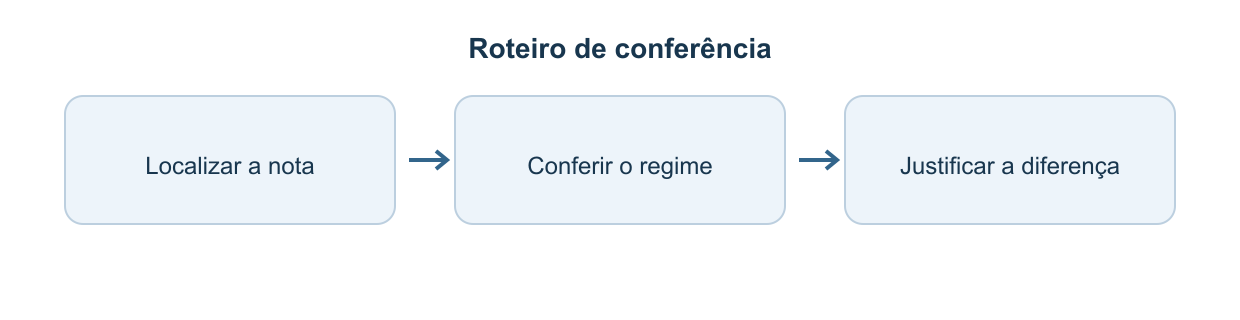
Roteiro de conferência elaborado para este artigo.
Imagine uma empresa fictícia com três documentos escolhidos para uma primeira conferência. O primeiro aparece no ERP e na apuração com o mesmo regime e o mesmo valor. Ele serve de referência para verificar se as duas equipes estão comparando a mesma competência. No segundo, os valores divergem e a planilha mostra uma margem de valor agregado diferente. No terceiro, o documento foi importado pelo ERP, mas não aparece na relação que o portal considerou.
No segundo caso, o próximo passo é identificar qual regra e qual versão do cadastro alimentaram o cálculo interno. Confira se houve alteração de vigência, se o produto foi classificado de forma consistente e se a hipótese se aplica à operação. Anote a fonte usada para resolver a diferença. Uma correção feita só no valor final deixa o mesmo problema pronto para reaparecer na próxima competência.
No terceiro caso, confira o estabelecimento, a data e a situação do documento. Verifique se a operação faz parte dos regimes abrangidos e se o processamento já terminou. Se o documento realmente precisa entrar na apuração, a carta de serviços orienta o contribuinte a calcular por seus próprios meios e ajustar o valor do regime correspondente. Na fase experimental, esse procedimento pode ser ensaiado como conferência interna, sem tratá-lo como entrega com efeitos legais.
Organize o trabalho com uma planilha ou relatório que tenha, pelo menos, competência, estabelecimento, chave, item, regime, valor interno, valor apresentado, diferença e justificativa. Guarde também a evidência que sustenta a correção. Quando a equipe precisa rever um ajuste depois do fechamento, uma justificativa como diferença de sistema é insuficiente. A evidência deve permitir localizar a operação e entender a regra considerada.
Um bom teste adicional é repetir a exportação após corrigir um parâmetro no ERP. Compare a nova saída com a anterior e confirme que só os itens esperados mudaram. Se o ajuste altera todas as operações de uma mercadoria, avalie se a regra foi aplicada em um nível mais amplo do que o necessário. Muitas divergências de apuração começam em cadastros genéricos que não guardam o contexto da operação.
Quando decidir a forma de entrega
Use uma etapa explícita de confirmação antes de transmitir. Identifique a competência, o contribuinte e o regime, consulte a orientação vigente e confirme se a nova forma de entrega já pode produzir efeitos para aquele caso. Se a empresa está na fase experimental descrita no comunicado, a DeSTDA continua seguindo seu procedimento obrigatório. O resultado do teste pode ser usado para melhorar o cadastro e o fechamento futuro.
Para os casos em que a transmissão facultativa estiver autorizada, a carta de serviços descreve a exclusão entre as duas formas de declaração para a mesma competência. Uma vez transmitida por uma delas, a outra fica bloqueada para o mesmo período. Esse comportamento merece aparecer no procedimento do escritório: antes de concluir a tarefa, confira quem transmite, qual modalidade foi escolhida e onde o recibo será guardado.
No ERP, mantenha separados o cálculo interno, a conferência com o portal e o registro de transmissão. Um valor conferido ainda pode estar aguardando aprovação ou correção. Um valor transmitido precisa apontar para o comprovante correspondente. Essa separação é especialmente útil quando o escritório cuida de várias empresas e nem todas usam a mesma modalidade na mesma competência.
Use a amostra para melhorar o próximo fechamento
Organize uma reunião breve entre quem importa os documentos e quem apura o tributo. Escolha uma divergência de cada tipo e reconstrua seu caminho do XML até a planilha. Mostre onde o ERP leu o atributo e onde o escritório decidiu como tratá-lo. Isso ajuda a separar uma classificação fiscal que precisa de revisão de uma coluna que o relatório simplesmente não exibe.
Ao terminar, transforme as diferenças recorrentes em testes do processo. Se várias notas de um fornecedor aparecem com a mesma divergência, confira se o cadastro foi usado para completar um dado ausente ou para substituir uma informação do documento. Se as diferenças surgem depois de cancelamentos, teste a atualização dos eventos. Defina também quais divergências precisam de aprovação antes de alterar o cadastro. A equipe ganha uma rotina para corrigir a origem do problema e pode verificar o resultado no fechamento seguinte.
A conferência deve ser curta o suficiente para caber na rotina mensal. Uma amostra que cubra regimes diferentes e registre as exceções costuma ser um ponto de partida melhor do que tentar explicar todos os totais de uma só vez.
Conclusão
A apuração assistida gaúcha oferece um ponto de partida para comparar cálculos com os documentos de origem. Use a ferramenta para verificar presença, enquadramento e valor de cada operação, e guarde a justificativa de cada ajuste. A decisão de substituir a DeSTDA exige uma verificação separada da fase, da empresa e da competência. Com esse procedimento, a equipe aproveita a conferência desde o teste e tem evidências para sustentar o fechamento quando a transmissão estiver autorizada.
Referências
RIO GRANDE DO SUL. Receita Estadual. Apuração Assistida do Simples Nacional (ASN): fase experimental. 19 out. 2026. Disponível em: https://receita.fazenda.rs.gov.br/19-10-2026-apuracao-assistida-do-simples-nacional-asn-fase-experimental. Acesso em: 10 nov. 2026.
RIO GRANDE DO SUL. Secretaria da Fazenda. Apuração Assistida do Simples Nacional. [s. d.]. Disponível em: https://www.fazenda.rs.gov.br/carta-de-servicos/servicos?servico=4569. Acesso em: 10 nov. 2026.
RIO GRANDE DO SUL. Decreto nº 59.045, de 4 de novembro de 2026. Diário Oficial do Estado, Porto Alegre, n. 213, p. 7–8, 5 nov. 2026. Disponível em: https://www.reformatributaria.com/wp-content/uploads/2026/11/DOE_05-11-2026-7-8.pdf. Acesso em: 10 nov. 2026.
0 comentário(s)