Tecnologia além do código.
Régys Borges da Silveira
Início / Acervo

Tag: Delphi

414 resultado(s)

Ilustração realista de uma pasta de projeto com uma pasta menor de módulo e documentos de orientação.

AGENTS.md na prática: como orientar a IA dentro de um projeto

A IA recebe uma tarefa de manutenção Delphi e sugere trocar uma dependência, alterar uma assinatura pública ou gravar dados durante uma análise. Você explica as restrições, e a conversa melhora.

Ver resumo completo

A IA recebe uma tarefa de manutenção Delphi e sugere trocar uma dependência, alterar uma assinatura pública ou gravar dados durante uma análise. Você explica as restrições, e a conversa melhora. Na próxima tarefa, precisa repetir o mesmo contexto. O problema não é somente a qualidade do pedido: os acordos do projeto ainda dependem de alguém lembrar de transmiti-los.

Um arquivo de orientações pode organizar esses acordos, desde que a ferramenta saiba onde encontrá-lo e a equipe saiba mantê-lo. Ele não deve reunir toda a documentação, todas as decisões antigas e todos os pedidos do histórico. Deve ajudar a trabalhar naquele ambiente, localizando referências relevantes e estabelecendo limites verificáveis.

Neste capítulo da série sobre instruções para IA, vamos construir um exemplo de AGENTS.md para um projeto Delphi fictício. Explicaremos raiz do projeto, módulo, precedência e conferência antes de usá-los. O comportamento de descoberta descrito aqui é o documentado para o Codex em 4 de outubro de 2026; não será apresentado como uma regra de todos os assistentes.

Se o desafio é explicitar comportamentos e conferir alterações, SDD em Delphi aprofunda especificações, contratos e critérios de aceite. Consulte o sumário e a degustação gratuita para avaliar como ligar essas orientações à implementação e aos testes. Um arquivo de instruções é mais útil quando participa desse entendimento, não quando funciona apenas como uma lista de preferências.
Publicado em · Régys Borges da Silveira
Ler artigo →

NT 2026.005 v1.00 da NF-e e NFC-e: o que a atualização do Simples Nacional exige dos emissores

A publicação de uma nota técnica de documentos fiscais eletrônicos costuma gerar uma pergunta imediata em empresas, escritórios contábeis e software houses: o que precisa mudar no emissor e quando isso passará a ser exigido? No caso da NT 2026.005 v1.00, essa pergunta é especialmente relevante porque o documento foi identificado oficialmente como uma atualização relacionada ao Simples…

Ver resumo completo

A publicação de uma nota técnica de documentos fiscais eletrônicos costuma gerar uma pergunta imediata em empresas, escritórios contábeis e software houses: o que precisa mudar no emissor e quando isso passará a ser exigido? No caso da NT 2026.005 v1.00, essa pergunta é especialmente relevante porque o documento foi identificado oficialmente como uma atualização relacionada ao Simples Nacional na NF-e e na NFC-e.

Há, porém, uma distinção indispensável entre reconhecer a existência e a aprovação institucional de uma nota técnica e conhecer seu conteúdo operacional. As informações disponíveis confirmam o tema, a versão, a data de listagem e a aprovação para os modelos 55 e 65. Elas não permitem confirmar, por si sós, campos XML, grupos de leiaute, regras de validação, códigos de rejeição, schemas ou datas de homologação e produção.

Este artigo percorre primeiro os fatos confirmados, depois explica por que essa separação importa na rotina fiscal e de desenvolvimento. Ao final, apresenta um caminho prático para que equipes Delphi, responsáveis por ERP e PDV e profissionais contábeis se preparem sem antecipar implementações com base em informações não verificadas.

Publicado em · Régys Borges da Silveira
Ler artigo →
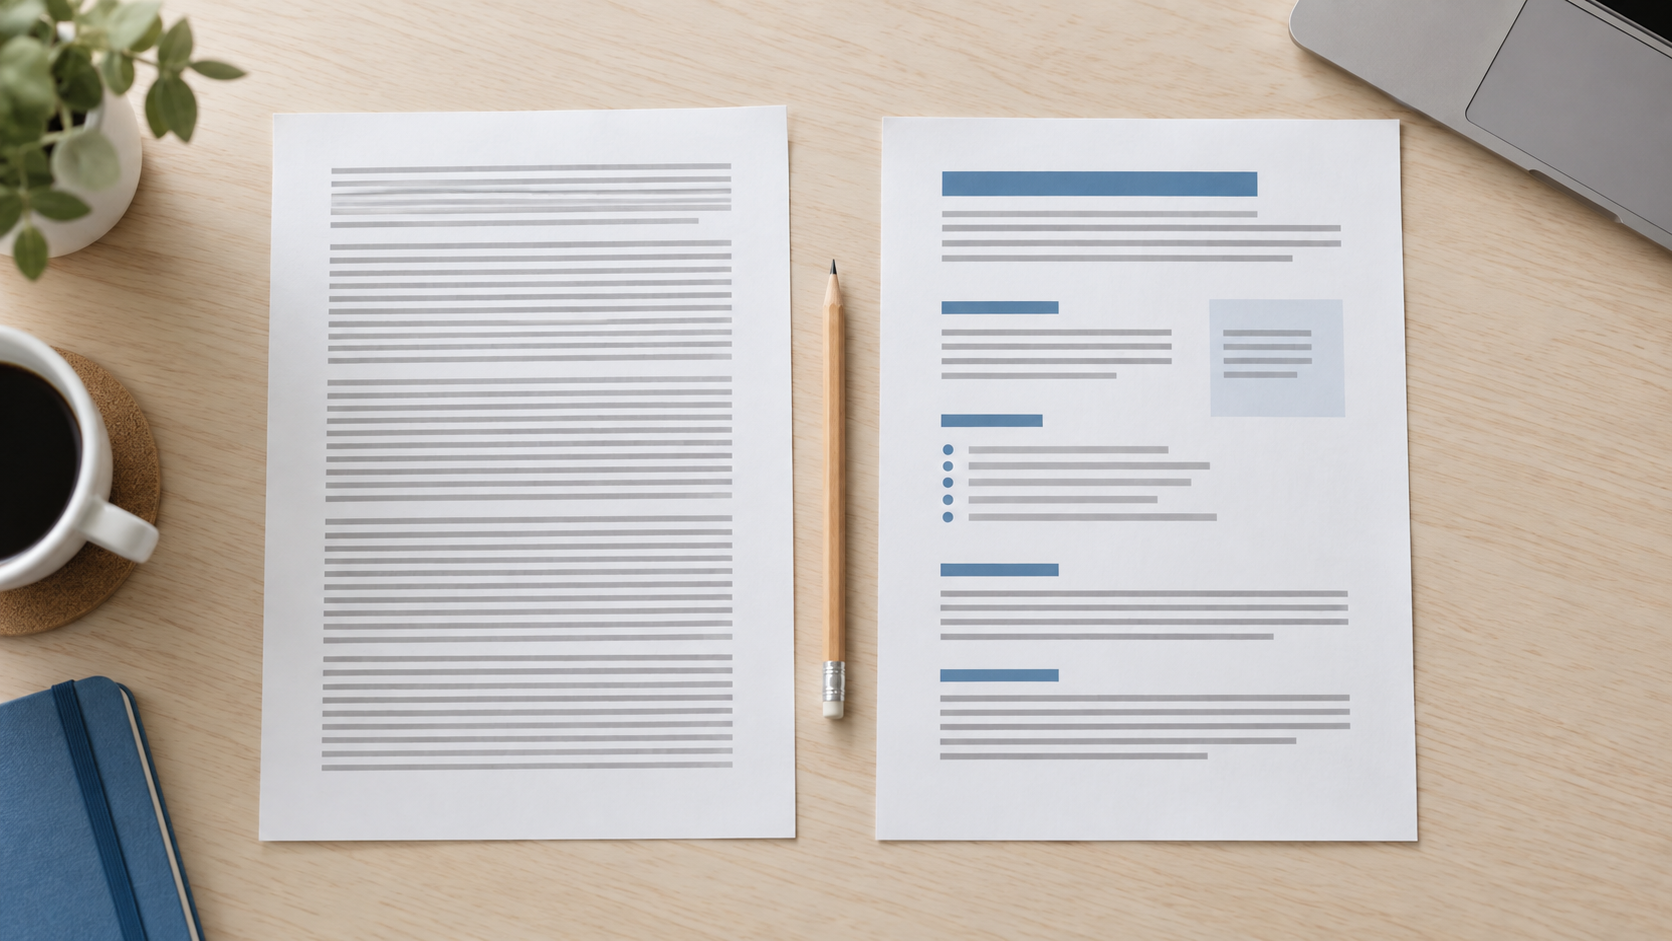
Ilustração de duas folhas: texto corrido e conteúdo organizado em títulos e listas.

Como escrever um arquivo Markdown que humanos e IA consigam usar

Você tem as informações necessárias para orientar uma revisão, mas elas estão num parágrafo que mistura objetivo, regras, exceções e resultado esperado. Quem lê precisa reconstruir essa organização mentalmente.

Ver resumo completo

Você tem as informações necessárias para orientar uma revisão, mas elas estão num parágrafo que mistura objetivo, regras, exceções e resultado esperado. Quem lê precisa reconstruir essa organização mentalmente. Quando o documento cresce, surgem referências vagas, instruções repetidas e dúvidas sobre o que realmente deve ser feito. Trocar a extensão do arquivo não resolve essa dificuldade.

Markdown ajuda a organizar texto sem exigir um editor sofisticado. Ele permite indicar títulos, listas, links e trechos de código usando caracteres comuns. Mas a qualidade do arquivo depende também de decisões de escrita: explicar o contexto, separar responsabilidades e oferecer critérios que permitam conferir o trabalho. Formatação e entendimento precisam caminhar juntos.

Neste segundo capítulo da série sobre instruções para IA, vamos aprender a sintaxe essencial e aplicá-la ao exemplo fictício de revisão de uma importação Delphi. O objetivo não é decorar todos os recursos do formato, mas construir um documento que uma pessoa consiga revisar e uma ferramenta consiga apresentar de forma previsível. Também veremos os limites desse cuidado.

Para aprofundar a passagem de uma solicitação vaga para requisitos, contratos e critérios de aceite, conheça SDD em Delphi. O sumário e a degustação gratuita ajudam a avaliar esse método antes de escolher a edição. A conexão com este capítulo é direta: um arquivo bem apresentado só ganha valor técnico quando registra um entendimento verificável.

Publicado em · Régys Borges da Silveira
Ler artigo →
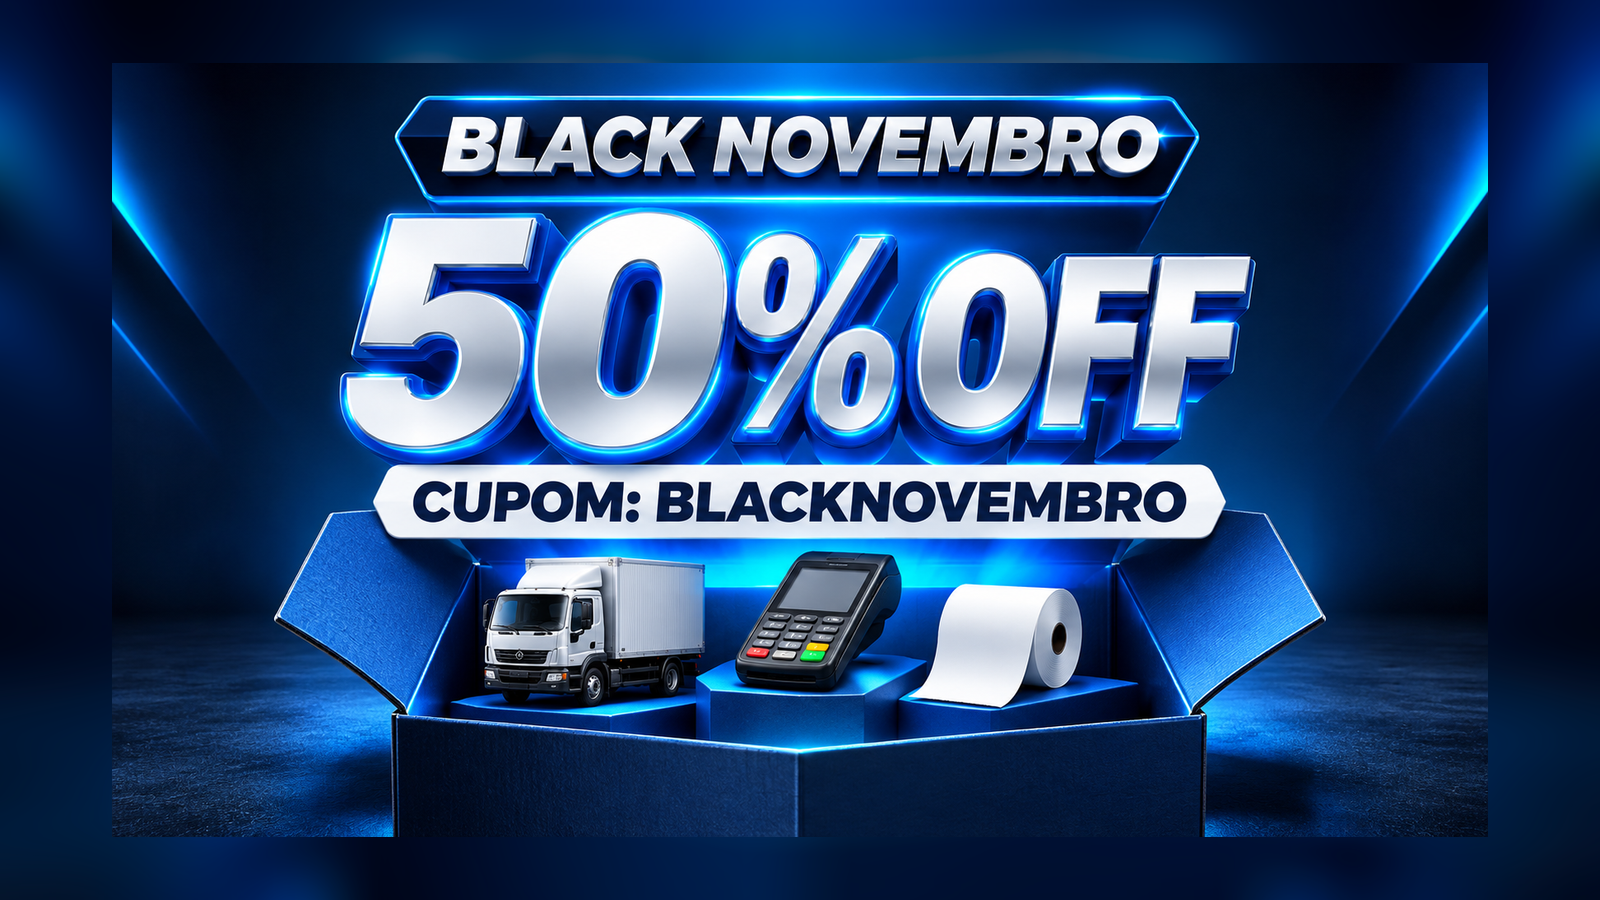
Black Novembro. 50% de desconto com o cupom BLACKNOVEMBRO.

Black Novembro: 50% de desconto na Loja do Régys

Metade do preço para adiantar a próxima entrega do seu sistema. De 11 a 20 de novembro de 2026, o cupom BLACKNOVEMBRO dá 50% de desconto nos produtos participantes da Loja do Régys.

Ver resumo completo

Metade do preço para adiantar a próxima entrega do seu sistema. De 11 a 20 de novembro de 2026, o cupom BLACKNOVEMBRO dá 50% de desconto nos produtos participantes da Loja do Régys. Escolha os fontes que resolvem a próxima tarefa da sua equipe e comece pela adaptação ao seu ERP, em vez de escrever cada rotina do zero.

Abrir a Loja do Régys com o cupom BLACKNOVEMBRO

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração realista de uma mesa com pedido avulso, regras de projeto, manual de referência e procedimento de revisão.

Prompt, instrução, referência ou skill: onde colocar cada informação para a IA

Você pede à inteligência artificial que revise uma rotina de importação. Acrescenta as regras de negócio, explica como executar os testes, cola uma página de documentação e lembra que ela não deve gravar no banco.

Ver resumo completo

Você pede à inteligência artificial que revise uma rotina de importação. Acrescenta as regras de negócio, explica como executar os testes, cola uma página de documentação e lembra que ela não deve gravar no banco. Na revisão seguinte, monta quase a mesma mensagem. Depois de algumas semanas, existem versões diferentes dessas orientações, e ninguém sabe qual delas continua válida.

O problema não começa na falta de um arquivo especial. Começa quando informações com funções diferentes são tratadas como se fossem uma única mensagem. Um pedido descreve o trabalho de agora; uma regra orienta o projeto; um documento fornece evidência; um procedimento organiza uma tarefa repetível. Separar essas funções ajuda tanto o leitor humano quanto o assistente que recebe o contexto.

Este artigo abre a série sobre instruções para IA, do Markdown às skills. Vamos construir essas distinções usando uma manutenção Delphi fictícia, mostrar onde cada informação pode ficar e propor um exercício de organização. Não é preciso conhecer agentes ou formatos de arquivos para acompanhar. Os exemplos são propostas didáticas, não resultados medidos de uma integração.

Quando a dificuldade é transformar uma intenção em regras e critérios verificáveis, SDD em Delphi oferece um aprofundamento em especificações, contratos e rastreabilidade. Consulte o sumário e a degustação gratuita para avaliar esse percurso. Para estudar as camadas de contexto, ferramentas e operação ao redor do modelo, a leitura complementar é IA Além da Conversa.

Publicado em · Régys Borges da Silveira
Ler artigo →

NFS-e Nacional: o que vale em produção para IBS/CBS e como testar a NT 009

A evolução da NFS-e Nacional para acomodar informações de IBS e CBS exige uma leitura cuidadosa de três camadas diferentes: a obrigação de emitir e prestar informações fiscais, o leiaute efetivamente aceito no Ambiente de Dados Nacional (ADN) e a documentação técnica que já está disponível para testes. Confundir essas camadas pode levar tanto a mudanças prematuras em…

Ver resumo completo

A evolução da NFS-e Nacional para acomodar informações de IBS e CBS exige uma leitura cuidadosa de três camadas diferentes: a obrigação de emitir e prestar informações fiscais, o leiaute efetivamente aceito no Ambiente de Dados Nacional (ADN) e a documentação técnica que já está disponível para testes. Confundir essas camadas pode levar tanto a mudanças prematuras em produção quanto à conclusão incorreta de que uma nota tecnicamente autorizada está, por isso só, em conformidade tributária.

Para desenvolvedores Delphi, fornecedores de ERP, integradores e profissionais de contabilidade, a questão é operacional: qual XML deve ser gerado agora, o que deve ser validado em Produção Restrita e como tratar a ausência de rejeição do grupo IBS/CBS. Este artigo organiza as evidências oficiais disponíveis sobre a NFS-e padrão nacional, delimita o que ainda depende de publicação formal e propõe uma rota de testes antes da próxima implantação anunciada.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual de uma seleção de documentos antes de encaminhá-los a uma ferramenta

IA no trabalho: quais informações podem entrar na ferramenta?

O erro parece simples: copiar um chamado para a IA explicar o problema, enviar uma planilha para resumir cobranças ou anexar um contrato para localizar uma cláusula. A tarefa pode ser legítima e útil.

Ver resumo completo

O erro parece simples: copiar um chamado para a IA explicar o problema, enviar uma planilha para resumir cobranças ou anexar um contrato para localizar uma cláusula. A tarefa pode ser legítima e útil. Isso não responde, porém, se aquela informação pode entrar naquela ferramenta, naquela conta e para aquela finalidade.

A dificuldade não se resolve com uma proibição genérica nem com a confiança de que todo produto empresarial é adequado. É preciso entender o conteúdo, a necessidade do trabalho e o caminho dos dados. Quem desenvolve sistemas também precisa distinguir o que a aplicação permite tecnicamente do que a organização autorizou operacionalmente.

Neste artigo, apresento conceitos básicos e um roteiro de triagem com situações fictícias de desenvolvimento e contabilidade. As referências legais foram consultadas em 3 de outubro de 2026. Os exemplos são recomendações de organização do trabalho, não parecer jurídico nem autorização para tratar dados de clientes.

Para aprofundar a relação entre ferramentas, permissões e operação, conheça a página de IA além da conversa. O livro ajuda a enxergar as decisões que ficam escondidas atrás da conversa, incluindo segurança, privacidade e governança. Essa é a dificuldade que precisamos enfrentar antes de transformar uma demonstração em rotina.

Publicado em · Régys Borges da Silveira
Ler artigo →
Cena ilustrativa de desenvolvimento de aplicações empresariais, com notebook, terminal de venda e smartphone.

O que tenho construído com Delphi além dos artigos do blog

Qual parte do seu sistema você precisa implementar agora? Pode ser emitir uma nota, receber um Pix, organizar pedidos ou descobrir por que o estoque físico não bate com o sistema.

Ver resumo completo

Qual parte do seu sistema você precisa implementar agora? Pode ser emitir uma nota, receber um Pix, organizar pedidos ou descobrir por que o estoque físico não bate com o sistema. Reuni 26 projetos Delphi para essas rotinas. Abra a ficha do projeto que mais se aproxima da sua necessidade para conferir as telas, os requisitos e o que você pode reaproveitar.

Emissão e integração fiscal

Vendas, pedidos e atendimento

Cobrança e financeiro

Estoque, operações e manutenção

Se vários desses fluxos fazem parte do seu projeto, vale comparar o Pacote Completo e a Assinatura Anual. A seguir, explico o que cada opção entrega e onde entra o suporte mensal.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual de documentos seguindo caminhos de leitura diferentes até uma etapa de conferência

Como usar IA para ler PDFs, imagens e documentos empresariais

Um pedido chega por e-mail, acompanhado de um PDF. Na tela, quantidade, preço e total parecem claros.

Ver resumo completo

Um pedido chega por e-mail, acompanhado de um PDF. Na tela, quantidade, preço e total parecem claros. A próxima ideia é pedir à inteligência artificial que leia o arquivo e preencha o sistema. Antes de escolher o modelo, porém, existe uma pergunta mais básica: de que maneira essas informações estão armazenadas e qual evidência permitirá conferir o preenchimento?

O mesmo conteúdo pode estar em texto recuperável, numa fotografia da página ou em campos identificados de um arquivo estruturado. Essas representações exigem caminhos diferentes. Além disso, reconhecer um número não demonstra que ele pertence ao campo certo, corresponde à versão vigente ou autoriza uma ação. Para desenvolvimento e contabilidade, essa separação é mais importante que a aparência convincente da resposta.

Este artigo explica os conceitos necessários, apresenta um ensaio executado com arquivos fictícios e propõe critérios para usar extração, reconhecimento de caracteres e interpretação visual. O objetivo não é automatizar qualquer documento, mas organizar um processo em que informação, origem e conferência permaneçam juntas.

Se sua dificuldade é transformar uma resposta da IA em um processo verificável, conheça a página de IA além da conversa. Essa é a conexão central com o tema: o modelo participa da leitura, mas a arquitetura precisa definir como o resultado será utilizado e conferido.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre NT 2026.002 v1.11: revisão do emissor Delphi antes de dezembro

NT 2026.002 v.1.11: o que revisar no emissor Delphi antes de 14 de dezembro de 2026

Conferência de 8 de novembro de 2026: o PDF oficial da NT 2026.002 v1.11 foi obtido e conferido. A página 3 confirma a postergação de I08-180, BA02-35 e VC02-40 para 14 de dezembro de 2026.

Ver resumo completo

Conferência de 8 de novembro de 2026: o PDF oficial da NT 2026.002 v1.11 foi obtido e conferido. A página 3 confirma a postergação de I08-180, BA02-35 e VC02-40 para 14 de dezembro de 2026. A revisão separa a exceção legal de NF-e complementar das condições técnicas de finalidade previstas nas regras do XML.

A Nota Técnica 2026.002 v.1.11 está listada pelo Portal Nacional da NF-e como documento vigente, publicada em 1º de outubro de 2026. Seu título oficial é “Operações de vendas presenciais e não presenciais com impressão do DANFE Simplificado Tipo 2”. Para quem desenvolve emissores em Delphi, mantém bibliotecas fiscais ou responde pela escrituração e pelos procedimentos de faturamento, a publicação merece atenção porque o tema alcança a escolha do documento fiscal, a impressão do DANFE e as referências entre documentos eletrônicos.

Há um ponto normativo que já pode orientar uma ação concreta: a NF-e de saída que faça referência a NFC-e será vedada, exceto quando se tratar de NF-e complementar, com produção de efeitos a partir de 14 de dezembro de 2026. Essa regra consta do texto consolidado do Ajuste SINIEF 32/25.

A leitura do PDF oficial da versão 1.11, concluída em 8 de novembro de 2026, superou a antiga falha de redirecionamento. Seu histórico confirma que as regras I08-180, BA02-35 e VC02-40 tiveram a implantação em produção deslocada de 5 de outubro para 14 de dezembro de 2026. Essa postergação é específica, não uma mudança geral de todos os marcos da nota.

O percurso será, assim, prático e cauteloso: primeiro, distinguir a norma da nota técnica; depois, entender o lugar do DANFE Simplificado Tipo 2; em seguida, transformar a vedação confirmada em requisitos de software, testes e procedimentos fiscais. Essa separação ajuda a evitar dois erros comuns: ignorar uma mudança já aplicável por falta de leitura técnica integral ou, no extremo oposto, implementar suposições como se fossem exigências oficiais.

Publicado em · Régys Borges da Silveira
Ler artigo →
Miniatura ilustrativa de caminhão, documento de transporte e integração entre arquivo legado e sistema.

NT 2023.001 v.1.03 do CT-e: mudanças, legado e cuidados nas integrações

A manutenção de um emissor de CT-e não se limita a gerar XML, assinar o documento e transmitir um lote. Ela depende da leitura cuidadosa de regras fiscais, do comportamento do autorizador e da distinção entre processos que foram descontinuados e validações que continuam relevantes para o acervo histórico ou para determinados modelos de documento.

Ver resumo completo

A manutenção de um emissor de CT-e não se limita a gerar XML, assinar o documento e transmitir um lote. Ela depende da leitura cuidadosa de regras fiscais, do comportamento do autorizador e da distinção entre processos que foram descontinuados e validações que continuam relevantes para o acervo histórico ou para determinados modelos de documento. A Nota Técnica (NT) 2023.001 v.1.03 é um marco útil para essa revisão.

O documento oficial reúne alterações nas regras de validação do CT-e, do CT-e OS e da GTV-e. Para desenvolvedores Delphi, o tema alcança rotinas de montagem de dados, tratamento de retornos, cadastros e testes de homologação. Para a contabilidade, envolve a conferência do fluxo documental, a numeração e a interpretação adequada de rejeições. Neste artigo, vamos identificar o alcance da nota, detalhar as mudanças confirmadas e, sobretudo, mostrar como transformar esse conteúdo em decisões técnicas prudentes.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre Distribuição de DF-e do CT-e e CT-e Simplificado

Distribuição de DF-e do CT-e: o que a NT 2015.002 v.1.05 inclui para o CT-e Simplificado

A distribuição de Documentos Fiscais eletrônicos (DF-e) é uma rotina importante para empresas que precisam organizar documentos de transporte, integrar dados a ERPs e apoiar conferências fiscais e contábeis. Para quem desenvolve em Delphi, o assunto envolve mais do que realizar uma chamada SOAP: é necessário identificar corretamente o interessado, controlar a sequência de NSU, processar o conteúdo…

Ver resumo completo

A distribuição de Documentos Fiscais eletrônicos (DF-e) é uma rotina importante para empresas que precisam organizar documentos de transporte, integrar dados a ERPs e apoiar conferências fiscais e contábeis. Para quem desenvolve em Delphi, o assunto envolve mais do que realizar uma chamada SOAP: é necessário identificar corretamente o interessado, controlar a sequência de NSU, processar o conteúdo devolvido e respeitar os limites de consulta estabelecidos pelo ambiente nacional.

A Nota Técnica 2015.002, versão 1.05, atualiza a documentação do Web Service de distribuição de DF-e de interesse dos atores do CT-e. Seu ponto específico é a inclusão do CT-e Simplificado na documentação do serviço. Isso merece atenção porque a distribuição desse documento não segue uma lógica genérica de envio para todos os participantes registrados: a matriz da nota define precisamente quem pode recebê-lo.

Neste artigo, vamos separar o que está expressamente registrado na nota técnica do que deve ser tratado como decisão de implementação. Também abordaremos os cuidados operacionais para times de desenvolvimento e para profissionais da contabilidade que dependem do ERP para capturar e organizar DF-e de transporte.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de produto com código de barras, leitor e conferência de documento fiscal.

NT 2021.003 v1.50: como tratar a alteração na validação do GTIN com segurança

A validação de GTIN é um tema que une três áreas que nem sempre trabalham no mesmo ritmo: cadastro de produtos, desenvolvimento do emissor fiscal e conferência contábil. Uma inconsistência pode nascer na origem do dado, passar pelo ERP sem ser percebida e aparecer somente no momento da autorização do documento fiscal.

Ver resumo completo

A validação de GTIN é um tema que une três áreas que nem sempre trabalham no mesmo ritmo: cadastro de produtos, desenvolvimento do emissor fiscal e conferência contábil. Uma inconsistência pode nascer na origem do dado, passar pelo ERP sem ser percebida e aparecer somente no momento da autorização do documento fiscal. Por isso, uma alteração nas regras de validação merece leitura técnica, planejamento e, sobretudo, cuidado com conclusões precipitadas.

O índice de Notas Técnicas do Portal Nacional da NF-e identifica a Nota Técnica 2021.003, versão 1.50, como publicada em 25/09/2026 e informa, de forma resumida, que ela divulga alteração nas regras de validação do GTIN. Esse é o ponto central confirmado sobre a nova versão.

A íntegra oficial da versão 1.50 foi obtida no repositório da SVRS e conferida em 14 de outubro de 2026. O controle de versões identifica setembro de 2026, e o cronograma da página 3 prevê a implantação do Grupo V em testes em 1º de abril de 2027 e em produção em 1º de setembro de 2027. A atualização amplia os grupos de NCM que verificam a existência do GTIN no Cadastro Centralizado de GTIN, com mercadorias do segmento de construção civil.

O percurso será simples: primeiro, entender o que a série NT 2021.003 trata; depois, revisar por que o GTIN depende de qualidade cadastral; em seguida, delimitar o que a v1.50 permite afirmar; e, por fim, transformar esse cenário em ações para equipes Delphi, fiscais e contábeis.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual de etapas de uma integração acompanhadas por tempo, consumo e verificação.

Como acompanhar custo, erros e lentidão de uma integração com IA

A demonstração funciona, mas a rotina traz perguntas diferentes. Por que o atendimento demorou tanto?

Ver resumo completo

A demonstração funciona, mas a rotina traz perguntas diferentes. Por que o atendimento demorou tanto? O custo aumentou porque houve mais pedidos ou porque cada pedido passou a consumir mais recursos? A integração respondeu sem erro de conexão, mas entregou algo que o sistema não pôde aceitar. Sem registros adequados, essas situações parecem um único problema: “a IA não está funcionando bem”.

Este artigo mostra como separar consumo, tempo e resultado para investigar a operação. O percurso começa pelos conceitos, apresenta um exercício determinístico com dados fictícios e termina com critérios para uma aplicação empresarial. Não há comparação de desempenho entre fornecedores nem medição de um modelo: o exemplo testa a interpretação dos registros e seus limites.

Para aprofundar o desenho de soluções que precisam operar além da demonstração, conheça IA Além da Conversa. O livro inclui custos, desempenho, observabilidade e avaliação; sua degustação gratuita ajuda a conhecer a abordagem antes de escolher uma edição.

Publicado em · Régys Borges da Silveira
Ler artigo →

CBS de 2027: por que 11,3% calculados pelo TCU ainda não são a alíquota final da empresa

A CBS, Contribuição sobre Bens e Serviços, entra no centro da preparação tributária de empresas, escritórios contábeis e fornecedores de software. Em 28 de outubro de 2026, o Tribunal de Contas da União calculou para 2027 uma alíquota de referência de 11,3468%, arredondada para 11,3%.

Ver resumo completo

A CBS, Contribuição sobre Bens e Serviços, entra no centro da preparação tributária de empresas, escritórios contábeis e fornecedores de software. Em 28 de outubro de 2026, o Tribunal de Contas da União calculou para 2027 uma alíquota de referência de 11,3468%, arredondada para 11,3%. O dado é concreto, oficial e importante. Mas ele não autoriza concluir que toda empresa deverá configurar imediatamente “CBS = 11,3%” em sua apuração, emissão de documentos ou ERP.

A razão é jurídica e operacional. O percentual calculado pelo TCU integra um processo de definição da alíquota de referência; ele não é, isoladamente, a alíquota final que incidirá indistintamente sobre cada fato gerador. A comunicação oficial do TCU informa que o resultado serve de base para a atuação do Senado Federal, responsável por fixar a alíquota por resolução. Também há regra transitória relevante para 2027 e 2028.

Este artigo explica o que foi efetivamente calculado, como separar referência técnica de tributação aplicável e quais decisões práticas desenvolvedores Delphi e profissionais contábeis podem tomar sem antecipar conclusões que dependem de ato posterior. O foco é menos a manchete do percentual e mais a capacidade de modelar corretamente a transição.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de documentos organizados em trechos identificados, com conferência de versão e acesso antes da recuperação.

Como organizar documentos para a IA encontrar a informação certa

Uma empresa reúne procedimentos, contratos e orientações em uma pasta e espera que a inteligência artificial encontre a resposta correta. Entretanto, três arquivos podem descrever o mesmo assunto com prazos diferentes: um está desatualizado, outro pertence a outro cliente e um terceiro só pode ser consultado pela gestão.

Ver resumo completo

Uma empresa reúne procedimentos, contratos e orientações em uma pasta e espera que a inteligência artificial encontre a resposta correta. Entretanto, três arquivos podem descrever o mesmo assunto com prazos diferentes: um está desatualizado, outro pertence a outro cliente e um terceiro só pode ser consultado pela gestão. Todos parecem relevantes para a pergunta. Encontrar um texto parecido não resolve qual deles pode sustentar a resposta.

O problema começa antes da conversa com o modelo. É preciso preparar o acervo para que cada informação carregue contexto, origem, versão e condições de acesso. Este artigo apresenta esse trabalho e um ensaio executado de recuperação com documentos inteiramente fictícios. Não vamos medir a qualidade de uma resposta gerada: vamos examinar o que chega à etapa anterior, quando o sistema escolhe quais trechos apresentar.

Se a dificuldade deixou de ser conversar com a IA e passou a ser organizar uma solução que use informações da empresa, IA Além da Conversa oferece um percurso de arquitetura, contexto, recuperação e avaliação. A degustação gratuita permite conhecer essa abordagem antes de escolher uma edição.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de uma mesa de desenvolvimento com documentos e um caminhão ao fundo.

Nova Loja do Régys reúne fontes Delphi para CIOT, Reforma Tributária e novos projetos

Acesse a nova loja → loja.regys.com.br

Ver resumo completo

Acesse a nova loja → loja.regys.com.br

Olá, pessoal!

Na nova Loja do Régys, você já encontra MDF-e com CIOT via eFrete, NF-e, CT-e e PDV NFC-e com recursos de IBS/CBS e NFS-e com padrão nacional implementado. Se a sua próxima entrega passa pela Reforma Tributária, também reuni neste artigo exemplos de como preparar o ERP para as notas de débito e crédito e para o split payment, cuja implantação está prevista a partir de 2027. Ver os projetos na loja · Previsão de implantação

Entre os destaques da vitrine estão a Central de Delivery, com fila de pedidos e acompanhamento da cozinha, o PDV de Bolso SmartPOS, para vendas no Android, e o Saneamento Fiscal IMendes, para revisar NCM e CEST no Firebird. Você também encontra pedido de venda Android, cardápio eletrônico, totem de autoatendimento, distribuição de XML de NF-e e CT-e, emissão de boletos e um atualizador de aplicativos Windows. Explorar o catálogo completo em loja.regys.com.br

Os projetos são entregues com código-fonte Delphi para você estudar e adaptar ao sistema que já mantém. Dá para escolher um projeto avulso ou conhecer a assinatura anual, que reúne 17 projetos com suporte e atualizações por 12 meses. Conhecer a assinatura anual

Publicado em · Régys Borges da Silveira
Ler artigo →

CBS em 2027: o que já é regra e como preparar sistemas fiscais

A entrada da Contribuição sobre Bens e Serviços (CBS) em 2027 é uma mudança concreta no calendário da reforma tributária do consumo. Para a contabilidade, ela exige leitura cuidadosa das regras de transição e dos documentos fiscais.

Ver resumo completo

A entrada da Contribuição sobre Bens e Serviços (CBS) em 2027 é uma mudança concreta no calendário da reforma tributária do consumo. Para a contabilidade, ela exige leitura cuidadosa das regras de transição e dos documentos fiscais. Para quem desenvolve ou mantém ERPs em Delphi, emissores de DF-e e integrações fiscais, o desafio é transformar regras legais e especificações técnicas em cadastros, cálculos, validações, XMLs e trilhas de auditoria consistentes.

O ponto mais importante é não confundir o que já está definido com aquilo que ainda depende de ato ou detalhamento oficial. Há regras confirmadas sobre a transição em 2027, há cronogramas técnicos segmentados por documento fiscal e há uma alíquota de referência calculada pelo Tribunal de Contas da União (TCU). Isso não autoriza, porém, tratar um único percentual como parâmetro universal de produção.

Neste artigo, o percurso será direto: primeiro, veremos o que muda em 2027; depois, a diferença entre alíquota de referência e alíquota aplicável; em seguida, os impactos para documentos fiscais e arquitetura de sistemas; por fim, um roteiro prático de preparação, com as limitações que precisam permanecer visíveis nas decisões do projeto.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de uma aplicação Delphi conectada a um modelo local, com uma fronteira de validação antes da revisão humana.

Sua primeira integração de IA em Delphi: do pedido à resposta validada

Uma equipe quer usar inteligência artificial para organizar mensagens recebidas pelo suporte. A demonstração é simples: copiar uma mensagem, pedir uma classificação e ler a resposta.

Ver resumo completo

Uma equipe quer usar inteligência artificial para organizar mensagens recebidas pelo suporte. A demonstração é simples: copiar uma mensagem, pedir uma classificação e ler a resposta. A dificuldade começa quando essa resposta precisa entrar em um programa. O texto pode variar, um campo pode desaparecer e uma classificação plausível pode encaminhar a solicitação para o setor errado. Integrar não é apenas obter uma resposta; é decidir quais resultados a aplicação aceitará e o que poderá acontecer depois.

Neste artigo, vamos construir esse caminho em Delphi: preparar uma mensagem fictícia, chamar um modelo local, receber uma saída estruturada e conferir o resultado antes de apresentá-lo para revisão. O exemplo foi compilado e executado. Também foram exercitados caminhos de falha, distinguindo respostas reais do modelo de respostas produzidas por um servidor simulado para testar o cliente.

Para aprofundar as decisões que cercam essa chamada — contratos, ferramentas, avaliação e operação — conheça IA Além da Conversa e leia a degustação gratuita. Se sua dificuldade começa na descrição da tarefa e dos critérios que o programa precisa verificar, SDD em Delphi complementa a leitura com especificações, contratos e testes.

Publicado em · Régys Borges da Silveira
Ler artigo →

Habilitação ao Fundo de Compensação do ICMS: o pedido pode ser apresentado sem declaração de aptidão?

A transição tributária trouxe uma tarefa que combina interpretação normativa, organização documental e capacidade operacional: a habilitação de titulares de benefícios onerosos de ICMS à compensação financeira prevista para a redução desses benefícios. Para a área contábil, o tema exige rastreabilidade entre o benefício concedido, suas condições e os registros econômicos da empresa.

Ver resumo completo

A transição tributária trouxe uma tarefa que combina interpretação normativa, organização documental e capacidade operacional: a habilitação de titulares de benefícios onerosos de ICMS à compensação financeira prevista para a redução desses benefícios. Para a área contábil, o tema exige rastreabilidade entre o benefício concedido, suas condições e os registros econômicos da empresa. Para desenvolvedores Delphi e equipes de tecnologia fiscal, exige processos capazes de separar cadastros, evidências, cálculos e protocolos por espécie de benefício.

A dúvida prática é objetiva: se ainda não houver declaração de aptidão publicada para o programa ou instrumento estadual, o contribuinte pode transmitir seu requerimento? A resposta normativa é mais delimitada do que algumas leituras estratégicas sugerem. A Portaria RFB nº 635/2025 prevê expressamente a hipótese de inexistência dessa declaração antes do pedido. Isso sustenta que a falta de publicação prévia não impede, por si só, a apresentação do requerimento. Não significa, contudo, que a declaração deixe de ter relevância para a concessão da habilitação.

Neste artigo, vamos distinguir o que as normas efetivamente estabelecem das escolhas de gestão que dependem do caso concreto. O percurso passa pelo fundamento do Fundo, pelos requisitos do procedimento, pela função da declaração de aptidão, pelos efeitos do silêncio administrativo e pelos controles que contabilidade e tecnologia podem começar a estruturar.

Publicado em · Régys Borges da Silveira
Ler artigo →