Tecnologia além do código.
Régys Borges da Silveira
Início / Acervo

Categoria: Desenvolvimento Delphi

15 resultado(s)

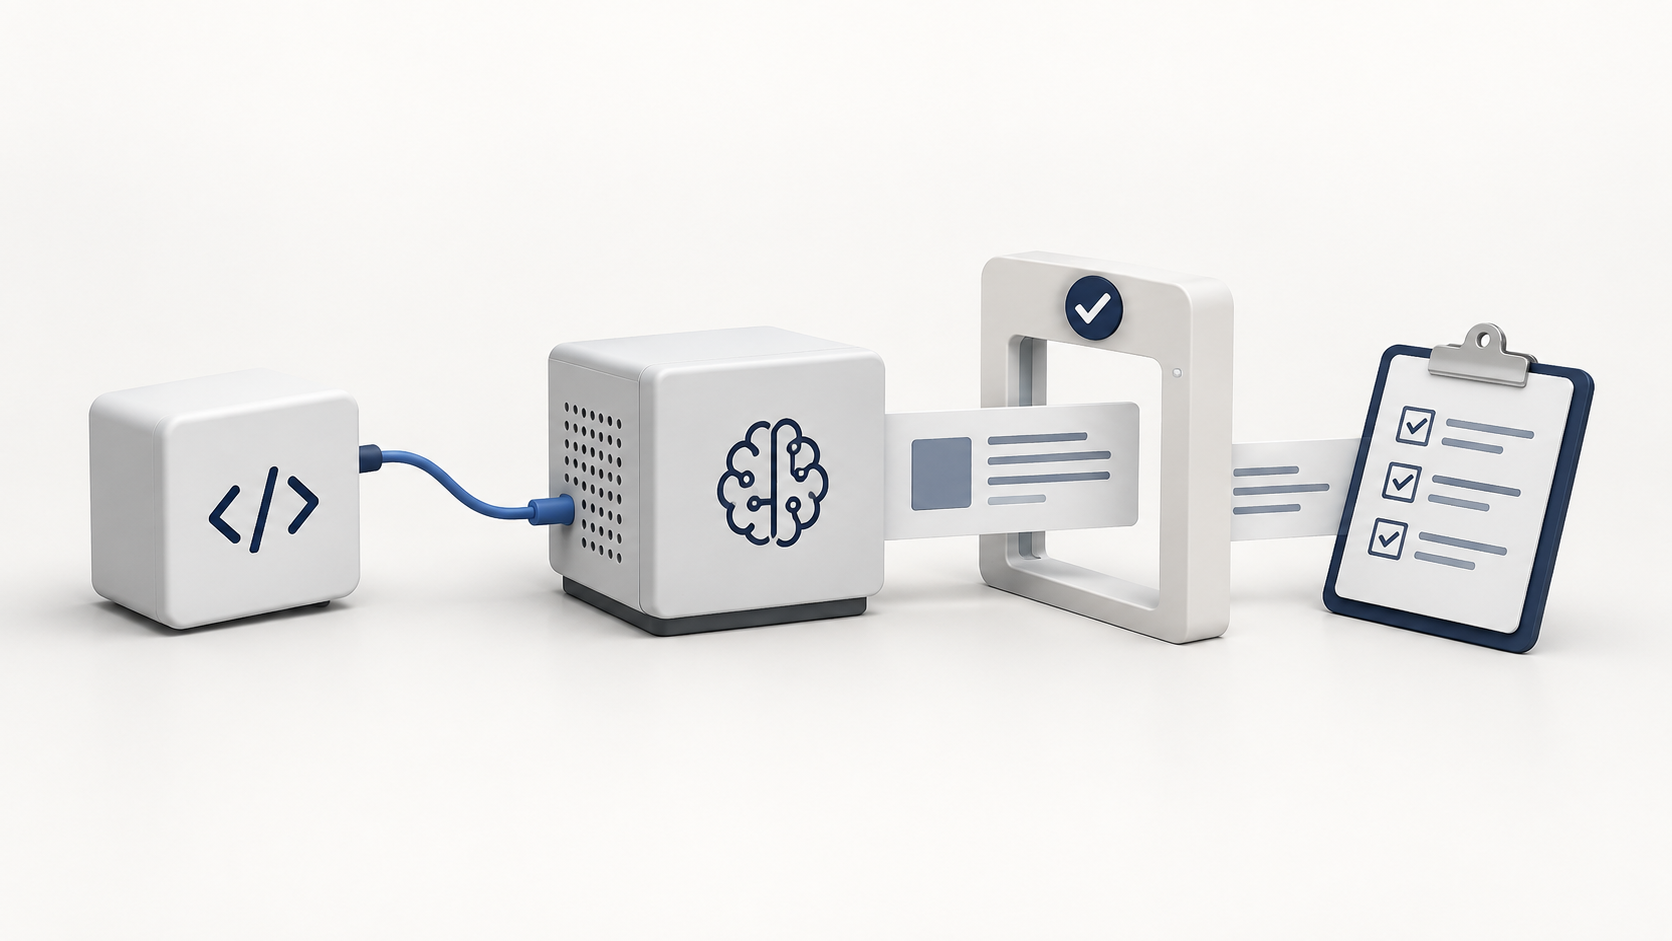
Ilustração de uma aplicação Delphi conectada a um modelo local, com uma fronteira de validação antes da revisão humana.

Sua primeira integração de IA em Delphi: do pedido à resposta validada

Uma equipe quer usar inteligência artificial para organizar mensagens recebidas pelo suporte. A demonstração é simples: copiar uma mensagem, pedir uma classificação e ler a resposta.

Ver resumo completo

Uma equipe quer usar inteligência artificial para organizar mensagens recebidas pelo suporte. A demonstração é simples: copiar uma mensagem, pedir uma classificação e ler a resposta. A dificuldade começa quando essa resposta precisa entrar em um programa. O texto pode variar, um campo pode desaparecer e uma classificação plausível pode encaminhar a solicitação para o setor errado. Integrar não é apenas obter uma resposta; é decidir quais resultados a aplicação aceitará e o que poderá acontecer depois.

Neste artigo, vamos construir esse caminho em Delphi: preparar uma mensagem fictícia, chamar um modelo local, receber uma saída estruturada e conferir o resultado antes de apresentá-lo para revisão. O exemplo foi compilado e executado. Também foram exercitados caminhos de falha, distinguindo respostas reais do modelo de respostas produzidas por um servidor simulado para testar o cliente.

Para aprofundar as decisões que cercam essa chamada — contratos, ferramentas, avaliação e operação — conheça IA Além da Conversa e leia a degustação gratuita. Se sua dificuldade começa na descrição da tarefa e dos critérios que o programa precisa verificar, SDD em Delphi complementa a leitura com especificações, contratos e testes.
Publicado em · Régys Borges da Silveira
Ler artigo →

Habilitação ao Fundo de Compensação do ICMS: o pedido pode ser apresentado sem declaração de aptidão?

A transição tributária trouxe uma tarefa que combina interpretação normativa, organização documental e capacidade operacional: a habilitação de titulares de benefícios onerosos de ICMS à compensação financeira prevista para a redução desses benefícios. Para a área contábil, o tema exige rastreabilidade entre o benefício concedido, suas condições e os registros econômicos da empresa.

Ver resumo completo

A transição tributária trouxe uma tarefa que combina interpretação normativa, organização documental e capacidade operacional: a habilitação de titulares de benefícios onerosos de ICMS à compensação financeira prevista para a redução desses benefícios. Para a área contábil, o tema exige rastreabilidade entre o benefício concedido, suas condições e os registros econômicos da empresa. Para desenvolvedores Delphi e equipes de tecnologia fiscal, exige processos capazes de separar cadastros, evidências, cálculos e protocolos por espécie de benefício.

A dúvida prática é objetiva: se ainda não houver declaração de aptidão publicada para o programa ou instrumento estadual, o contribuinte pode transmitir seu requerimento? A resposta normativa é mais delimitada do que algumas leituras estratégicas sugerem. A Portaria RFB nº 635/2025 prevê expressamente a hipótese de inexistência dessa declaração antes do pedido. Isso sustenta que a falta de publicação prévia não impede, por si só, a apresentação do requerimento. Não significa, contudo, que a declaração deixe de ter relevância para a concessão da habilitação.

Neste artigo, vamos distinguir o que as normas efetivamente estabelecem das escolhas de gestão que dependem do caso concreto. O percurso passa pelo fundamento do Fundo, pelos requisitos do procedimento, pela função da declaração de aptidão, pelos efeitos do silêncio administrativo e pelos controles que contabilidade e tecnologia podem começar a estruturar.

Publicado em · Régys Borges da Silveira
Ler artigo →

NT 2023.002 v1.02: impactos da eliminação da emissão assíncrona e da inutilização na NF-e e NFC-e

A emissão de documentos fiscais eletrônicos depende tanto da interpretação tributária quanto da estabilidade dos fluxos técnicos do emissor. Quando uma nota técnica aponta a eliminação de modalidades ou serviços, o efeito não se limita a uma tela do ERP: pode alcançar filas, persistência de dados, monitoramento, conciliação fiscal, atendimento ao cliente e procedimentos internos de escritórios contábeis.

Ver resumo completo

A emissão de documentos fiscais eletrônicos depende tanto da interpretação tributária quanto da estabilidade dos fluxos técnicos do emissor. Quando uma nota técnica aponta a eliminação de modalidades ou serviços, o efeito não se limita a uma tela do ERP: pode alcançar filas, persistência de dados, monitoramento, conciliação fiscal, atendimento ao cliente e procedimentos internos de escritórios contábeis.

A listagem institucional de documentos do Portal da NF-e da SVRS apresenta a Nota Técnica 2023.002 v1.02 com dois temas objetivos: a extinção da possibilidade de emissão assíncrona para NF-e e NFC-e e a eliminação dos serviços de inutilização desses documentos no Acre, na Bahia e em São Paulo. Este artigo examina o alcance que pode ser afirmado com segurança, as consequências operacionais que merecem preparação e os pontos que ainda dependem da consulta ao texto integral e a atos aplicáveis.

O percurso é deliberadamente cauteloso. Primeiro, separaremos o anúncio institucional de interpretações técnicas. Depois, veremos como essa mudança afeta a arquitetura de um emissor, especialmente em aplicações Delphi. Por fim, apresentaremos um plano prático de inventário, testes e validação para desenvolvimento e contabilidade trabalharem com a mesma referência.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre NT 2026.010 e DANFE da NF-e: revisão técnica e escopo confirmado

NT 2026.010 v.1.00 e o DANFE da NF-e: escopo confirmado, cuidados técnicos e limites da apuração

Conferência de 23 de outubro de 2026: o PDF oficial da NT 2026.010 v1.00 foi acessado integralmente. O cronograma da página 3 indica implantação em produção em 1º de dezembro de 2026.

Ver resumo completo

Conferência de 23 de outubro de 2026: o PDF oficial da NT 2026.010 v1.00 foi acessado integralmente. O cronograma da página 3 indica implantação em produção em 1º de dezembro de 2026. As antigas ressalvas de acesso foram substituídas pelas evidências do documento; QR Code e regime de apuração ainda têm dependências expressamente previstas para nota futura.

A Nota Técnica 2026.010 v.1.00 entrou no radar de quem mantém emissores de NF-e, componentes de impressão, ERPs em Delphi e rotinas de conferência fiscal. O motivo é objetivo: o portal da SEFAZ Virtual do Rio Grande do Sul (SVRS) descreve a nota como voltada a alterações no leiaute de impressão do Documento Auxiliar da Nota Fiscal Eletrônica (DANFE), modelo 55, necessárias à representação dos tributos instituídos pela Reforma Tributária do Consumo (RTC).

Para desenvolvedores, mudar o DANFE exige conferir mapeamento, paginação e impressão. Para a contabilidade, importa distinguir o que será representado no documento auxiliar e como conferir os valores, sem antecipar exigências de outras notas técnicas.

Este artigo percorre três planos. Primeiro, delimita o escopo confirmado da NT 2026.010. Em seguida, examina os campos, os modelos de referência e o cronograma do PDF oficial. Por fim, propõe uma forma prática de organizar desenvolvimento, conferência fiscal e comunicação interna, distinguindo o que já está especificado do que depende de documentação complementar.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre DeRE 1.3.0: novos leiautes para sistemas fiscais de regimes específicos

DeRE 1.3.0: Receita e CGIBS aprovam novos leiautes; veja o que muda para sistemas fiscais

A Declaração de Regimes Específicos, ou DeRE, passa por uma atualização técnica relevante para quem desenvolve, mantém ou opera sistemas fiscais. A Receita Federal e o Comitê Gestor do IBS (CGIBS) comunicaram a aprovação da versão 1.3.0 da documentação técnica pelo Ato Técnico Conjunto RFB/CGIBS nº 6, de 28 de setembro de 2026.

Ver resumo completo

A Declaração de Regimes Específicos, ou DeRE, passa por uma atualização técnica relevante para quem desenvolve, mantém ou opera sistemas fiscais. A Receita Federal e o Comitê Gestor do IBS (CGIBS) comunicaram a aprovação da versão 1.3.0 da documentação técnica pelo Ato Técnico Conjunto RFB/CGIBS nº 6, de 28 de setembro de 2026. Não se trata apenas de um novo manual: o pacote reúne regras de negócio, tabelas, leiautes XML e esquemas de validação que afetam a preparação, a transmissão e o processamento das informações.

Para escritórios contábeis, áreas fiscais e fornecedores de ERP — inclusive equipes que trabalham com Delphi — o ponto central é transformar a documentação em processos verificáveis. Isso envolve revisar cadastros, plano de contas, geração de XML, tratamento de retornos e rotinas de fechamento. Neste artigo, vamos separar o que foi confirmado oficialmente, o que isso sugere para a arquitetura do sistema e quais cuidados precisam orientar a implantação.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de caminhão e ônibus associados a comprovantes e elementos de totalização fiscal.

NT 2026.004 RTC: como preparar CT-e e BP-e para novos valores líquidos e totalizações

Conferência de 23 de outubro de 2026: o aviso oficial da SVRS informa implantação das NTs 2026.004 no ambiente de homologação da SVRS. Isso complementa o cronograma geral até 26 de outubro e não comprova disponibilidade em todos os autorizadores.

Ver resumo completo

Conferência de 23 de outubro de 2026: o aviso oficial da SVRS informa implantação das NTs 2026.004 no ambiente de homologação da SVRS. Isso complementa o cronograma geral até 26 de outubro e não comprova disponibilidade em todos os autorizadores. A previsão principal de produção continua em 16 de novembro; os marcos específicos do CT-e Simplificado permanecem separados.

A Nota Técnica 2026.004 RTC altera aspectos relevantes da emissão de documentos fiscais eletrônicos ligados ao transporte e ao transporte de passageiros. Para quem desenvolve em Delphi, mantém componentes de XML, integra web services autorizadores ou responde pela sustentação de um ERP, a mudança não se resume à inclusão de campos: ela alcança a formação dos valores documentais, a conferência de totais, cenários de contingência e, no CT-e Simplificado, a própria distribuição das informações tributárias entre cabeçalho e itens.

Para a área contábil e fiscal, o ponto central é interpretar corretamente a transição. A documentação técnica trata IBS e CBS como tributos calculados “por fora”, mas estabelece uma regra específica para impedir duplicidade na totalização de 2026. A composição indicada para 2027 não pode ser aplicada retrospectivamente como se já representasse a validação transitória de 2026.

Este guia apresenta o que está confirmado nas notas técnicas oficiais de CT-e e BP-e, diferencia cronogramas e propõe um roteiro de implementação. Também delimita o que ainda não deve ser tratado como requisito técnico confirmado para NFCom, NF3-e, NFAg e NFGas.

Atualização de 19 de outubro de 2026: o cronograma principal de CT-e e BP-e foi revisado conforme o comunicado do ENCAT de 15 de outubro. A homologação foi postergada para até 26 de outubro; a produção continua prevista para 16 de novembro. Os cronogramas específicos descritos para CT-e Simplificado e para a regra de 2027 permanecem separados.

Publicado em · Régys Borges da Silveira
Ler artigo →

eSocial S-1.3: o que mudou em 26/10 e como preparar a folha para dezembro

A atualização da documentação do eSocial S-1.3 exige uma leitura cuidadosa de quem desenvolve, parametriza ou opera sistemas de folha. Não basta identificar que o Manual de Orientação do eSocial (MOS) recebeu uma consolidação: é preciso separar o que é instrução documental, o que já entrou em produção e o que ainda tem implantação programada.

Ver resumo completo

A atualização da documentação do eSocial S-1.3 exige uma leitura cuidadosa de quem desenvolve, parametriza ou opera sistemas de folha. Não basta identificar que o Manual de Orientação do eSocial (MOS) recebeu uma consolidação: é preciso separar o que é instrução documental, o que já entrou em produção e o que ainda tem implantação programada.

A Nota Orientativa S-1.3 nº 12/2026, publicada em 21/10/2026, lista alterações no MOS, inclusive em conteúdos associados aos eventos S-2200, S-2230, S-2500 e S-8200. Porém, o marco técnico para implementação não decorre automaticamente da data de publicação do manual. Para isso, a referência é a Nota Técnica S-1.3 nº 07/2026, revisão de 20/10/2026, que distingue etapas de produção.

Este artigo percorre as mudanças que entraram em produção em 26/10/2026, os cuidados com cadastros e processos trabalhistas e a preparação para a etapa prevista para 14/12/2026. A proposta é transformar documentos técnicos em uma agenda de análise para desenvolvedores Delphi, software houses, escritórios contábeis e equipes de Departamento Pessoal.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre Perguntas e respostas da NFS-e: orientação operacional versus mudanças técnicas

Perguntas e Respostas da NFS-e: como separar orientação operacional das mudanças técnicas para IBS e CBS

Conferência de 23 de outubro de 2026: o FAQ oficial continua identificado como versão 1.00, de 8 de setembro de 2026. O portal registra alterações em produção restrita em 20 de outubro: reposicionamento de CST/cClassTrib, novos fatos geradores e grupo vAjusteBC.

Ver resumo completo

Conferência de 23 de outubro de 2026: o FAQ oficial continua identificado como versão 1.00, de 8 de setembro de 2026. O portal registra alterações em produção restrita em 20 de outubro: reposicionamento de CST/cClassTrib, novos fatos geradores e grupo vAjusteBC. Os anexos e XSD de homologação têm identificação 20261020; isso não deve ser confundido com o catálogo de produção. Consulte Atualizações e Implantações e a documentação de homologação para conferir o ambiente utilizado.

A evolução da NFS-e padrão nacional coloca desenvolvedores, software houses e áreas contábeis diante de uma tarefa que parece simples, mas exige método: distinguir o que é explicação operacional do que efetivamente representa uma mudança técnica aprovada e aplicável ao sistema emissor. Essa diferença importa especialmente na preparação para IBS e CBS, porque uma interpretação precipitada pode gerar desenvolvimento desnecessário, testes no ambiente errado ou comunicação fiscal inadequada ao cliente.

O ponto de partida é o material oficial de Perguntas e Respostas da NFS-e. No Portal consultado, o arquivo disponibilizado está identificado como versão 1.00, de 08/09/2026, e a página de publicação está datada de 16/09/2026. Ele ajuda a navegar por dúvidas sobre temas como cadastro, emissão, XML, APIs e IBS/CBS. Mas seu uso correto depende de reconhecer seus limites documentais.

Este artigo explica por que o FAQ é um instrumento útil de trabalho, como evitar conclusões além das evidências e de que forma equipes Delphi e profissionais da contabilidade podem estruturar uma rotina de conferência entre orientação, documentação técnica e regras fiscais.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre ICMS de insumos agropecuários em Santa Catarina: cBenef, isenção, redução e diferimento

ICMS de insumos agropecuários em SC: como remapear o cBenef e separar isenção, redução e diferimento

A alteração das regras catarinenses para operações com insumos agropecuários exige uma revisão que é, ao mesmo tempo, tributária e tecnológica. Para a contabilidade, o desafio é reconhecer corretamente a hipótese aplicável a cada saída.

Ver resumo completo

A alteração das regras catarinenses para operações com insumos agropecuários exige uma revisão que é, ao mesmo tempo, tributária e tecnológica. Para a contabilidade, o desafio é reconhecer corretamente a hipótese aplicável a cada saída. Para quem desenvolve ou mantém emissores fiscais em Delphi, o ponto é traduzir essa análise em cadastros, regras de decisão, vigências e testes que não simplifiquem indevidamente a operação.

O Decreto nº 1.427/2026, em vigor em 27 de fevereiro de 2026 e com efeitos a partir de 1º de março de 2026, introduziu alterações no RICMS/SC-01, inclusive na disciplina de insumos agropecuários do Anexo 2. A Tabela 5.2A de cBenef da SEF/SC, na versão consultada, passou a apresentar registros novos e também datas finais para registros anteriores.

O percurso deste artigo é deliberadamente prático: primeiro, separar o que muda no direito material do que muda na tabela de códigos; depois, compreender os três tratamentos que não podem ser confundidos — redução de base, isenção e diferimento —; por fim, organizar uma rotina de parametrização e validação para documentos fiscais. A premissa é simples: o cBenef deve decorrer da hipótese fiscal efetivamente enquadrada, e não apenas do nome comercial do produto.

Publicado em · Régys Borges da Silveira
Ler artigo →
Miniatura ilustrativa de veículos de transporte e documentos fiscais em uma estação de validação.

NT CT-e 2026.004 v.1.00: impactos técnicos no CT-e, CT-eOS e CT-e Simplificado

A Nota Técnica CT-e 2026.004 v.1.00 altera pontos relevantes do leiaute e das validações de documentos de transporte eletrônico. Para quem desenvolve emissores em Delphi, mantém ERP ou TMS, integra serviços fiscais e revisa a escrituração de transportadoras, a leitura não pode ficar limitada aos novos nomes de campos: é preciso entender onde os valores nascem, como são…

Ver resumo completo

A Nota Técnica CT-e 2026.004 v.1.00 altera pontos relevantes do leiaute e das validações de documentos de transporte eletrônico. Para quem desenvolve emissores em Delphi, mantém ERP ou TMS, integra serviços fiscais e revisa a escrituração de transportadoras, a leitura não pode ficar limitada aos novos nomes de campos: é preciso entender onde os valores nascem, como são totalizados, em quais cenários o XML muda e em que datas cada bloco técnico deve ser tratado.

A versão 1.00 está listada no Portal do CT-e como publicada em 1º de outubro de 2026, enquanto a capa da nota a identifica como versão de setembro de 2026. O documento reúne adequações relacionadas à Reforma Tributária do Consumo e alcança, de forma expressa em seu corpo, CT-e, CT-eOS e CT-e Simplificado. Neste artigo, vamos separar as mudanças confirmadas, os cronogramas, as consequências de implementação e os limites do que a documentação examinada permite concluir. A fonte central é a Nota Técnica CT-e 2026.004 v.1.00.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre Regime regular de IBS e CBS no Simples: escolha, cancelamento e preparação

Regime regular de IBS e CBS no Simples: prazo, cancelamento e preparação para 2027

A chegada de IBS e CBS à rotina das empresas do Simples Nacional cria uma decisão operacional que não deve ser confundida com a própria permanência no regime: a escolha de apurar esses dois tributos pelo regime regular. Para o primeiro semestre de 2027, a opção tem prazo até 30 de outubro de 2026 e, quando realizada, produz…

Ver resumo completo

A chegada de IBS e CBS à rotina das empresas do Simples Nacional cria uma decisão operacional que não deve ser confundida com a própria permanência no regime: a escolha de apurar esses dois tributos pelo regime regular. Para o primeiro semestre de 2027, a opção tem prazo até 30 de outubro de 2026 e, quando realizada, produz efeitos a partir de 1º de janeiro de 2027, conforme orientação oficial da Receita Federal.

Para profissionais de contabilidade, o tema exige organização de informações, comunicação clara com o cliente e uma decisão documentada. Para desenvolvedores Delphi e equipes responsáveis por sistemas fiscais, ele pede atenção à separação de fluxos: a empresa pode continuar no Simples Nacional, mas passar a tratar IBS e CBS fora do Documento de Arrecadação do Simples Nacional (DAS). Isso afeta cadastros, regras de cálculo, telas de parametrização, relatórios, integrações e rotinas de conferência.

Este artigo percorre a base da opção, diferencia os dois procedimentos que frequentemente se confundem, apresenta o calendário confirmado, delimita o que se sabe sobre cancelamento e propõe uma preparação prática. O objetivo não é indicar qual modelo é economicamente melhor para cada empresa: essa conclusão depende de simulação e de elementos específicos da operação que as fontes disponíveis não permitem generalizar.

Publicado em · Régys Borges da Silveira
Ler artigo →
Cena ilustrativa de integração entre software, documentos fiscais e empresa.

NFS-e para IBS e CBS: o que muda em sistemas Delphi e na rotina contábil

A atualização da Nota Fiscal de Serviço eletrônica (NFS-e) para contemplar IBS e CBS não é apenas uma mudança de nomenclatura tributária. Ela alcança o contrato técnico entre emissor e ambiente nacional: tipos de dados, grupos de informação, regras de negócio, cenários de ajuste e validações.

Ver resumo completo

A atualização da Nota Fiscal de Serviço eletrônica (NFS-e) para contemplar IBS e CBS não é apenas uma mudança de nomenclatura tributária. Ela alcança o contrato técnico entre emissor e ambiente nacional: tipos de dados, grupos de informação, regras de negócio, cenários de ajuste e validações. Para quem mantém um ERP em Delphi, isso significa revisar componentes de geração de XML, modelos de domínio, persistência e rotinas de integração. Para a contabilidade, significa acompanhar se o dado transmitido expressa corretamente a operação que está sendo documentada.

O marco analisado aqui é o Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria-Executiva nº 7, de 28 de setembro de 2026, disponibilizado pelo CGIBS em 1º de outubro de 2026. Ele aprova documentos técnicos para a NFS-e e a NFS-e Via aplicáveis à CBS e ao IBS. Este artigo percorre o que foi formalmente aprovado, as alterações técnicas confirmadas, o cronograma divulgado, a divergência documental identificada e uma forma prática de conduzir a adequação sem confundir leiaute com obrigação tributária material.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de módulos de software encaixáveis, com uma peça de atualização e documentos fiscais abstratos.

Fontes Delphi: todos já atualizados para a Reforma Tributária

Se você desenvolve em Delphi e precisa implementar ou atualizar a emissão fiscal do seu sistema, conheça a Loja do Blog do Régys. Lá disponibilizo códigos-fonte de aplicativos para NF-e, NFS-e, CT-e, MDF-e e outras rotinas, que você pode estudar e adaptar ao seu projeto.

Ver resumo completo

Se você desenvolve em Delphi e precisa implementar ou atualizar a emissão fiscal do seu sistema, conheça a Loja do Blog do Régys. Lá disponibilizo códigos-fonte de aplicativos para NF-e, NFS-e, CT-e, MDF-e e outras rotinas, que você pode estudar e adaptar ao seu projeto. É uma forma de partir de uma base existente e concentrar seu trabalho nas necessidades dos seus clientes.

Todos os fontes já estão atualizados para a Reforma Tributária, com as adequações correspondentes ao escopo de cada aplicativo. Entre os destaques também estão as atualizações das notas técnicas, a NFS-e Nacional e o CIOT completo com eFrete e os demais provedores suportados pelo ACBr. Esses recursos ajudam a conectar as mudanças fiscais ao trabalho prático de quem mantém sistemas em Delphi.

Acesse a loja, conheça os aplicativos disponíveis e escolha os fontes para o seu projeto. Confira as descrições e as condições de compra para encontrar a opção que atende à sua necessidade. Na continuação deste artigo, apresento os recursos com mais detalhes e explico como avaliar os fontes e as modalidades de suporte antes da aquisição.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre NFS-e Via e NT006: documentos fiscais para exploração de rodovias

NFS-e Via: o que a NT 006 estabelece e como preparar sistemas Delphi e rotinas contábeis

A NFS-e Via criou um padrão nacional específico para o registro de prestações de serviços de exploração de via. Para quem desenvolve sistemas em Delphi, integra ERPs ou conduz a escrituração e a conferência fiscal de concessionárias, a novidade não se resume a mais um arquivo XML: ela conecta cadastros operacionais, identificação de passagens, valores cobrados, tributação e…

Ver resumo completo

A NFS-e Via criou um padrão nacional específico para o registro de prestações de serviços de exploração de via. Para quem desenvolve sistemas em Delphi, integra ERPs ou conduz a escrituração e a conferência fiscal de concessionárias, a novidade não se resume a mais um arquivo XML: ela conecta cadastros operacionais, identificação de passagens, valores cobrados, tributação e eventos documentais em um mesmo fluxo.

A base técnica inicial desse modelo está na Nota Técnica SE/CGNFS-e nº 006, versão 1.00, de 22 de janeiro de 2026. Ela apresenta o primeiro leiaute da NFS-e Via, disciplinando emissão em XML, transmissão ao Ambiente Nacional e validação síncrona. Mas há um ponto essencial para qualquer projeto: essa nota não deve ser lida isoladamente como fotografia definitiva do leiaute atual. A documentação oficial posterior registra ajustes pela NT 010 e lista uma versão mais recente do anexo de leiautes.

Este artigo percorre o contexto normativo, a estrutura funcional do documento, os reflexos técnicos e contábeis, as atualizações confirmadas e um roteiro concreto de adequação. A proposta é distinguir o que os documentos efetivamente estabelecem daquilo que é uma decisão de implementação ou uma inferência operacional prudente.

Publicado em · Régys Borges da Silveira
Ler artigo →
Representação visual de documentos fiscais eletrônicos e calendário de vigência normativa.

Despacho nº 42/2026 do Confaz: o que muda nos 13 Ajustes Sinief e como isso afeta DF-e e rotinas contábeis

O Despacho nº 42/2026 do Confaz ganhou relevância imediata porque divulga 13 Ajustes Sinief aprovados na 202ª Reunião Ordinária do conselho, realizada em 4 de setembro de 2026, e publicados no DOU em 14 de setembro de 2026. Para quem desenvolve sistemas fiscais em Delphi, mantém integrações com SEFAZ ou atua na contabilidade operacional, a importância não está…

Ver resumo completo

O Despacho nº 42/2026 do Confaz ganhou relevância imediata porque divulga 13 Ajustes Sinief aprovados na 202ª Reunião Ordinária do conselho, realizada em 4 de setembro de 2026, e publicados no DOU em 14 de setembro de 2026. Para quem desenvolve sistemas fiscais em Delphi, mantém integrações com SEFAZ ou atua na contabilidade operacional, a importância não está apenas na existência dos atos, mas no fato de que eles tratam de documentos fiscais eletrônicos, procedimentos de emissão, rejeição, inutilização e especificações de integração.

Neste artigo, o caminho será o seguinte: primeiro, situar o despacho e o que ele confirma com segurança; depois, organizar os 13 Ajustes Sinief por tema; por fim, traduzir os efeitos práticos possíveis para rotinas de software e de escrituração, sempre distinguindo o que é fato confirmado nas fontes do que ainda depende da leitura integral de cada ato ou de atos técnicos correlatos.

Publicado em · Régys Borges da Silveira
Ler artigo →