• Início
  • APOIE
  • Livros
  • Cursos
  • Downloads
  • Fontes de Aplicativos
  • Assinatura Fontes
  • Contato
  • Sitemap
  • Sobre

Régys Borges da Silveira

  • Início
  • APOIE
  • Livros
  • Cursos
  • Downloads
  • Fontes de Aplicativos
  • Assinatura Fontes
  • Contato
  • Sitemap
  • Sobre

Categoria: Contabilidade

16 outubro 2026

NFS-e para IBS e CBS: o que muda em sistemas Delphi e na rotina contábil

Escrito por Régys Borges da Silveira
Cena ilustrativa de integração entre software, documentos fiscais e empresa.

A atualização da Nota Fiscal de Serviço eletrônica (NFS-e) para contemplar IBS e CBS não é apenas uma mudança de nomenclatura tributária. Ela alcança o contrato técnico entre emissor e ambiente nacional: tipos de dados, grupos de informação, regras de negócio, cenários de ajuste e validações. Para quem mantém um ERP em Delphi, isso significa revisar componentes de geração de XML, modelos de domínio, persistência e rotinas de integração. Para a contabilidade, significa acompanhar se o dado transmitido expressa corretamente a operação que está sendo documentada.

O marco analisado aqui é o Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria-Executiva nº 7, de 28 de setembro de 2026, disponibilizado pelo CGIBS em 1º de outubro de 2026. Ele aprova documentos técnicos para a NFS-e e a NFS-e Via aplicáveis à CBS e ao IBS. Este artigo percorre o que foi formalmente aprovado, as alterações técnicas confirmadas, o cronograma divulgado, a divergência documental identificada e uma forma prática de conduzir a adequação sem confundir leiaute com obrigação tributária material.

Continue lendo…
Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
16/10/2026 Contabilidade, Desenvolvimento Delphi, Documentos fiscais, Reforma Tributária cbs, cIndOp, CNPJ Alfanumérico, comércio exterior, contabilidade, Delphi, emissor fiscal, erp, ibs, Integração Fiscal, nfs-e, NFS-e Via, notas de ajuste, Produção Restrita, reforma tributária, validação cadastral, webservices fiscais, XML fiscal Deixe um comentário
14 outubro 2026

Cashback tributário: quem poderá receber e o que isso exige do comércio

Escrito por Régys Borges da Silveira
Ilustração editorial de cashback com registros relacionados e controles verificáveis.

A palavra cashback aparece em aplicativos, cartões e programas de fidelidade. Por isso, é fácil imaginar que a reforma criou uma promoção em que qualquer pessoa recebe de volta uma parte de toda compra. O mecanismo tributário tem outra finalidade e depende de condições legais específicas.

Cashback tributário é a devolução personalizada de valores de tributos às famílias abrangidas pela legislação. Não é crédito fiscal da loja, desconto comercial universal ou recompensa oferecida por uma instituição financeira. Compreender essa diferença ajuda o consumidor a identificar seus direitos e o comércio a não prometer um benefício que não controla.

Este artigo considera as fontes consultadas em 5 de outubro de 2026. Explica os destinatários, a base do cálculo, os marcos da transição e recomendações de preparação. O guia das mudanças de 2027 apresenta o contexto; aqui, o foco é a relação entre família, documento fiscal e devolução.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
14/10/2026 Contabilidade, Reforma Tributária baixa renda, CadÚnico, cashback tributário, cbs, cidadania fiscal, consumidor, contabilidade, CPF, devolução tributária, Documentos Fiscais, erp, ibs, nfc-e, proteção de dados, reforma tributária, varejo Deixe um comentário
13 outubro 2026

Apuração assistida da CBS: como conferir antes de aceitar os valores

Escrito por Régys Borges da Silveira
Ilustração editorial de apuração cbs com registros relacionados e controles verificáveis.

Receber uma apuração calculada pela administração tributária não elimina a necessidade de conferência. Se uma operação foi registrada incorretamente, um pagamento não foi relacionado ou um crédito não atende às condições legais, o problema pode aparecer no resultado mesmo quando o sistema apresenta um saldo pronto.

A apuração assistida da Contribuição sobre Bens e Serviços, a CBS, utiliza informações para organizar o cálculo do período. O papel do contador e da empresa muda de foco: além de produzir registros, é necessário reconciliar o que foi informado, o que chegou ao ambiente oficial e o que compõe o fechamento.

Este artigo propõe uma rotina de conferência para o regime regular, com base nas fontes consultadas em 5 de outubro de 2026. Não é um tutorial de acesso a uma conta real nem demonstra homologação de integração. O guia de 2027 apresenta a transição; aqui, o foco é como avaliar o saldo antes da confirmação.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
13/10/2026 Contabilidade, Reforma Tributária api, Apuração Assistida, auditoria fiscal, cbs, conciliação, contabilidade, crédito tributário, Delphi, DeRE, Documentos Fiscais, erp, fechamento fiscal, Integração Fiscal, pagamentos, reforma tributária, regime regular Deixe um comentário
09 outubro 2026

Pessoa física com CNPJ na reforma: quem realmente precisa se cadastrar

Escrito por Régys Borges da Silveira
Ilustração editorial de pessoa física com registros relacionados e controles verificáveis.

A notícia de que pessoas físicas poderão precisar de CNPJ em 2027 costuma chegar sem a parte mais importante: quais pessoas e em quais condições. O resultado é uma conclusão exagerada, como se receber aluguel, vender um bem ou prestar qualquer serviço transformasse automaticamente todo cidadão em empresa.

A reforma trata de condição de contribuinte e de identificação fiscal. Essas questões precisam ser examinadas antes de escolher um documento ou providenciar um cadastro. O Cadastro Nacional da Pessoa Jurídica (CNPJ) é um identificador cadastral; a obrigação de utilizá-lo em uma hipótese tributária não deve ser confundida, por si só, com constituição de sociedade.

Este artigo explica como analisar o alcance da regra, com atenção a atividades econômicas, imóveis e produtores rurais. As fontes foram consultadas em 5 de outubro de 2026. O guia das obrigações de 2027 apresenta o calendário geral; aqui, a proposta é organizar a decisão individual, sem transformar uma manchete em orientação universal.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
09/10/2026 Contabilidade, Reforma Tributária cadastro fiscal, cbs, cnpj, contabilidade, CPF, Documentos Fiscais, erp, ibs, imóveis, locação, Obrigações Acessórias, pessoa física, Planejamento Tributário, produtor rural, reforma tributária, regime regular Deixe um comentário
08 outubro 2026

Split payment na prática: o que muda entre emitir, receber e recolher

Escrito por Régys Borges da Silveira
Ilustração editorial de pagamento com registros relacionados e controles verificáveis.

Uma nota pode estar autorizada, a venda pode aparecer no contas a receber e o imposto ainda exigir conferência. Esses acontecimentos não são sinônimos. A reforma tributária aproxima documentos e pagamentos, mas continua sendo necessário identificar quando a operação ocorreu, quando o dinheiro foi liquidado e como o débito tributário foi extinto.

O recolhimento na liquidação financeira, conhecido como split payment, é uma das peças desse processo. Ele prevê a separação de valores tributários no fluxo do pagamento. Para quem administra uma empresa ou desenvolve seu sistema de gestão, a pergunta útil não é apenas “qual percentual será retido?”, mas “como explicar o caminho de cada valor?”.

Este artigo considera as fontes consultadas em 5 de outubro de 2026. Explica o conceito, suas implicações e uma proposta de conciliação, sem afirmar implantação universal em uma data não confirmada. O guia da reforma em 2027 contextualiza a transição; o artigo sobre recolhimento pelo adquirente explica um mecanismo diferente.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
08/10/2026 Contabilidade, Reforma Tributária api, cbs, conciliação, contabilidade, crédito tributário, Delphi, erp, fluxo de caixa, gestão financeira, ibs, liquidação financeira, NF-e, pagamentos, reforma tributária, sistemas fiscais, Split Payment Deixe um comentário
07 outubro 2026

Vendi em 2026 e recebi uma devolução em 2027: como tratar a transição tributária

Escrito por Régys Borges da Silveira
Ilustração editorial de devolução com registros relacionados e controles verificáveis.

Uma venda de dezembro pode voltar ao depósito em janeiro. Para o cliente, a devolução parece uma reversão simples. Para a empresa, ela atravessa uma mudança de tributos: a operação original pertence a um período e o retorno da mercadoria acontece em outro. Se o sistema recalcular tudo usando apenas as regras da data atual, pode perder justamente a informação necessária para tratar a transição.

A Contribuição sobre Bens e Serviços (CBS) não deve ser usada como uma borracha que apaga o histórico de PIS/Pasep e Cofins. Existe regra específica para bens devolvidos a partir de 2027 relativos a vendas anteriores. O objetivo deste artigo é explicar essa regra e propor um procedimento de conferência, sem transformar um exemplo em receita universal de emissão.

A pesquisa foi encerrada em 5 de outubro de 2026. O guia das obrigações de 2027 apresenta o panorama; aqui, o foco é a ligação entre venda, mercadoria devolvida, documento e crédito. Leia também o procedimento técnico de referência por item na devolução com ACBr, que trata de outra parte do problema.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
07/10/2026 Contabilidade, Reforma Tributária ACBr, auditoria fiscal, cbs, cofins, contabilidade, crédito tributário, Delphi, devolução, Documentos Fiscais, erp, estoque, NF-e, pis, reforma tributária, transição tributária, XML Deixe um comentário
06 outubro 2026

Estoque na virada de 2027: como preparar o inventário para os créditos da CBS

Escrito por Régys Borges da Silveira
Ilustração editorial de estoque com registros relacionados e controles verificáveis.

Uma empresa pode chegar a janeiro de 2027 com o emissor fiscal atualizado e, ainda assim, perder a oportunidade de demonstrar corretamente um crédito ligado ao estoque. O problema não está apenas no cálculo. Está na falta de ligação entre a mercadoria que permanece no depósito, sua aquisição, o tratamento tributário anterior e a regra que permite o aproveitamento.

A Contribuição sobre Bens e Serviços (CBS) substitui as contribuições PIS/Pasep e Cofins na transição federal. Essa mudança não transforma automaticamente todo produto armazenado em crédito. O estoque precisa ser examinado por natureza, origem e situação tributária. Este artigo explica a regra legal e propõe uma preparação conjunta entre contador, empresa e desenvolvedor do sistema de gestão empresarial, chamado ERP.

A análise considera as fontes consultadas em 5 de outubro de 2026. Para o panorama dos documentos e obrigações, consulte o guia da reforma tributária em 2027. Aqui, o foco é o inventário: como produzir evidência antes de aplicar um percentual.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
06/10/2026 Contabilidade, Reforma Tributária cbs, cofins, contabilidade, crédito presumido, Delphi, erp, estoque, gestão fiscal, ibs, importação, inventário, mercadorias, pis, reforma tributária, regime regular, transição tributária Deixe um comentário
02 outubro 2026

Ato Técnico Conjunto nº 8/2026: o que muda nos documentos fiscais eletrônicos para IBS e CBS

Escrito por Régys Borges da Silveira
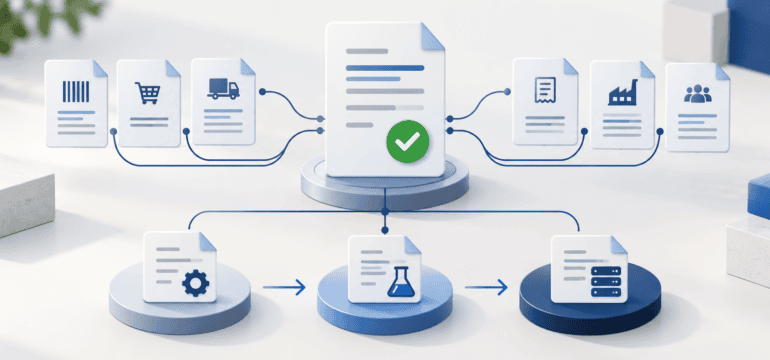
Documento técnico aprovado conectado a diferentes documentos fiscais e às etapas de especificação, teste e produção

Em 29 de setembro de 2026, a Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços assinaram o Ato Técnico Conjunto nº 8. O documento aprova versões específicas de notas e informes técnicos aplicáveis à CBS e ao IBS em oito modelos de documentos fiscais eletrônicos. Para empresas de software, escritórios contábeis e contribuintes, trata-se de uma referência formal importante. Também é um texto curto que pode produzir uma interpretação longa e equivocada.

O risco está em ler “documentação aprovada” como sinônimo de “todas as regras obrigatórias imediatamente”. Não é isso que o ato estabelece. Ele identifica quais versões receberam aprovação conjunta, determina onde os documentos serão disponibilizados e vincula seus efeitos à publicação. As datas de homologação, produção e ativação de cada regra continuam nos respectivos documentos técnicos. Este artigo organiza esse mapa, destaca as mudanças mais relevantes e propõe um roteiro para adaptar sistemas sem transformar uma data isolada em cronograma universal.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
02/10/2026 Contabilidade, Desenvolvimento de Software bp-e, cbs, CGIBS, ct-e, danfe, Documentos Fiscais Eletrônicos, erp, homologação, ibs, NF-e, NF3e, NFAg, nfc-e, NFCom, NFGas, nota tecnica, receita federal, reforma tributária, Software Fiscal, SVRS Deixe um comentário
01 outubro 2026

DeRE: como adaptar geradores e validadores XML após a ampliação de maxOccurs

Escrito por Régys Borges da Silveira

A atualização de um esquema XML pode parecer um ajuste pequeno quando vista apenas como uma mudança de atributo. Em uma integração fiscal, porém, um limite de cardinalidade define até onde um arquivo pode crescer sem falhar na validação estrutural. Por isso, a ampliação do maxOccurs do grupo {infoConta} em dois eventos da Declaração de Regimes Específicos (DeRE) exige atenção tanto de quem desenvolve emissores em Delphi quanto de quem responde pela consistência contábil das informações.

Em comunicado publicado em 21 de setembro de 2026, a Receita Federal do Brasil (RFB) e o Comitê Gestor do IBS (CGIBS) informaram a atualização do pacote técnico de XSD destinado à Produção Restrita — Empresas Piloto. A mudança elevou os limites do evento D-1011, Plano Geral de Contas Comentado, e do D-1101, Balancete Mensal. Os servidores desse ambiente foram atualizados na noite de 21 de setembro, e a recepção oficial de XML com os novos limites começou em 22 de setembro de 2026, conforme o comunicado da RFB no SPED.

Este artigo explica o que efetivamente mudou, separa o fato confirmado das implicações técnicas razoáveis e propõe um percurso de adequação. O ponto central é simples: o XML pode passar a comportar mais ocorrências de {infoConta} nos dois eventos indicados, mas a atualização não altera, segundo a comunicação oficial, regras de negócio, tipos de dados nem os demais campos dos leiautes.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
01/10/2026 Contabilidade, Delphi, Tecnologia Fiscal Balancete Mensal, cbs, CGIBS, D-1011, D-1101, Delphi, DeRE, Empresas Piloto, geração de XML, ibs, Integração Fiscal, maxOccurs, Plano de Contas, Produção Restrita, receita federal, validação XML, XML, XSD Deixe um comentário
29 setembro 2026

NFS-e sem IBS e CBS pode ser autorizada, mas não necessariamente está conforme: o que muda em 2026

Escrito por Régys Borges da Silveira

A adaptação da Nota Fiscal de Serviço eletrônica (NFS-e) aos campos de IBS e CBS exige uma distinção que parece simples, mas tem efeito direto no desenvolvimento de sistemas e na rotina contábil: autorização técnica não é sinônimo automático de conformidade tributária. Uma nota pode passar pelo autorizador sem rejeição sistêmica e, ainda assim, estar sem uma informação que já se tornou obrigatória para aquela operação.

Para equipes que mantêm ERPs em Delphi, integrações fiscais e rotinas de escrituração, essa diferença muda a forma de priorizar o trabalho. Não basta testar se o XML ou a requisição é aceito. É preciso saber para quais operações o preenchimento é exigido, qual ambiente deve emitir o documento e como demonstrar a correção de inconsistências quando elas forem identificadas.

Neste artigo, vamos separar os cronogramas aplicáveis em 2026, explicar o caso particular das microempresas e empresas de pequeno porte do Simples Nacional, traduzir o impacto para software houses e contabilidades e propor um roteiro de implantação. Como os marcos de outubro, novembro e dezembro de 2026 eram futuros na data da pesquisa que embasa este texto, a leitura deve ser prospectiva e acompanhada de revisão normativa antes da entrada em produção.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
29/09/2026 Contabilidade, Delphi, Reforma Tributária, Tecnologia Fiscal api, automação fiscal, cbs, conformidade tributária, contabilidade, Delphi, documento fiscal eletrônico, Emissor Nacional, erp, ibs, IBS e CBS, nfs-e, NFS-e nacional, PNCT, reforma tributária, Simples Nacional, Software Fiscal, validação fiscal Deixe um comentário
28 setembro 2026

Simples Nacional híbrido: o que termina em 30 de setembro de 2026, o que pode ser cancelado até 30 de novembro e por que a alíquota da CBS importa

Escrito por Régys Borges da Silveira

A transição para o IBS e a CBS cria, para empresas do Simples Nacional, uma decisão operacional que não se confunde com a própria adesão ao regime simplificado. A legislação admite que a empresa permaneça no Simples para os demais tributos e, ao mesmo tempo, apure e recolha IBS e CBS conforme as regras do regime regular. É o arranjo chamado informalmente de Simples Nacional híbrido.

Para o primeiro semestre de 2027, a escolha pelo regime regular teve janela de 1º a 30 de setembro de 2026. A opção, contudo, não deve ser interpretada como uma decisão irreversível imediatamente após seu envio: as informações oficiais indicam possibilidade de cancelamento até 30 de novembro de 2026, com previsão de eventual postergação dessa data pelo Comitê Gestor do Simples Nacional (CGSN) em razão da publicação da alíquota de referência da CBS. Este artigo organiza o que foi confirmado, distingue os momentos de decisão e traduz o tema em uma agenda prática para contadores e desenvolvedores Delphi.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
28/09/2026 Contabilidade, Reforma Tributária, Simples Nacional, Tecnologia Fiscal alíquota de referência, apuração fiscal, automação contábil, cbs, CGSN, contabilidade tributária, créditos tributários, DAS, Desenvolvimento Delphi, ibs, Obrigações Acessórias, receita federal, reforma tributária, regime regular, Simples híbrido, Simples Nacional, sistemas fiscais, transição tributária Deixe um comentário
25 setembro 2026

PNCT 2026: como autorizar o contador a receber alertas da Receita e do CGIBS

Escrito por Régys Borges da Silveira

A transição da Reforma Tributária do Consumo não envolve apenas cálculos e novos campos em documentos fiscais. Ela também traz uma questão operacional decisiva: como a empresa organiza o fluxo entre contribuinte, contador e sistema para identificar, tratar e registrar inconsistências com segurança. Para profissionais de contabilidade e desenvolvedores Delphi que mantêm softwares fiscais, esse encontro entre regra tributária, representação e comunicação eletrônica merece atenção desde o desenho das rotinas.

O ponto de partida é o Ato Conjunto RFB/CGIBS nº 5, de 12 de agosto de 2026, que regulamenta o Programa Nacional de Conformidade Tributária (PNCT) para 2026. O ato prevê, sob condições determinadas, o compartilhamento de comunicações fiscais com o profissional da contabilidade indicado pelo contribuinte. Não se trata, porém, de acesso automático do escritório contábil, nem de transferência ampla da responsabilidade da empresa.

Neste artigo, vamos distinguir o que está confirmado na norma, o que isso sugere para a organização das empresas e dos softwares, e o que ainda depende de definição operacional. O percurso passa pelo papel do PNCT, pelos requisitos de indicação e autorização, pelas atribuições possíveis do contador e por um checklist prático de preparação.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
25/09/2026 Contabilidade, Reforma Tributária, Tecnologia Fiscal Ato Conjunto RFB/CGIBS nº 5/2026, autorregularização, cbs, CGIBS, conformidade tributária, contador responsável, Delphi, Documentos Fiscais, ibs, PNCT, reforma tributária, Regys, Regys Web, RFB, sigilo fiscal Deixe um comentário
22 setembro 2026

Contador: faltam 8 dias para o fim do prazo de setembro do Simples Nacional

Escrito por Régys Borges da Silveira
Profissional em escritório claro analisa duas pastas e um calendário, representando a decisão tributária antes do prazo de setembro.

Quando setembro chega à reta final, é comum que algumas decisões tributárias sejam empurradas para a próxima reunião, para depois do fechamento ou para quando houver mais informações. Em muitos casos, esperar alguns dias é razoável. Na escolha relacionada ao Simples Nacional para 2027, porém, o calendário produz efeitos concretos: o prazo aberto pela Receita Federal termina em 30 de setembro de 2026.

O ponto não é transformar uma decisão técnica em motivo de alarme. É separar situações que parecem iguais, mas não são. Uma empresa já enquadrada no Simples Nacional enfrenta uma escolha sobre a forma de recolher IBS e CBS no primeiro semestre de 2027. Outra empresa, fora do regime, precisa decidir se quer preservar a possibilidade de ingresso no próximo ano. Em ambas, a ausência de decisão também determina um caminho.

Este artigo organiza o que está em jogo, mostra por que o perfil dos clientes importa e propõe um roteiro prático para o contador conduzir a análise. A ideia não é prescrever um regime para todos, mas evitar que uma regra transitória da Reforma Tributária seja tratada como mera formalidade de fim de mês.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
22/09/2026 Contabilidade, Reforma Tributária cbs, CGSN, contabilidade, contador, créditos tributários, DAS, empresas B2B, Gestão Empresarial, ibs, Lucro Presumido, Lucro Real, obrigações fiscais, Planejamento Tributário, receita federal, reforma tributária, Simples Nacional Deixe um comentário
18 setembro 2026

Despacho nº 42/2026 do Confaz: o que muda nos 13 Ajustes Sinief e como isso afeta DF-e e rotinas contábeis

Escrito por Régys Borges da Silveira
Representação visual de documentos fiscais eletrônicos e calendário de vigência normativa.

O Despacho nº 42/2026 do Confaz ganhou relevância imediata porque divulga 13 Ajustes Sinief aprovados na 202ª Reunião Ordinária do conselho, realizada em 4 de setembro de 2026, e publicados no DOU em 14 de setembro de 2026. Para quem desenvolve sistemas fiscais em Delphi, mantém integrações com SEFAZ ou atua na contabilidade operacional, a importância não está apenas na existência dos atos, mas no fato de que eles tratam de documentos fiscais eletrônicos, procedimentos de emissão, rejeição, inutilização e especificações de integração.

Neste artigo, o caminho será o seguinte: primeiro, situar o despacho e o que ele confirma com segurança; depois, organizar os 13 Ajustes Sinief por tema; por fim, traduzir os efeitos práticos possíveis para rotinas de software e de escrituração, sempre distinguindo o que é fato confirmado nas fontes do que ainda depende da leitura integral de cada ato ou de atos técnicos correlatos.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
18/09/2026 Contabilidade, Desenvolvimento Delphi, Documentos fiscais eletrônicos, Legislação fiscal Ajuste Sinief, BPe, Confaz, contabilidade, ct-e, Delphi, df-e, Documentos Fiscais Eletrônicos, leiaute fiscal, mdf-e, NF-e, nfc-e, NFCom, Obrigações Acessórias, validação Deixe um comentário
WHATSAPP (34) 9 9822.1845

  • Connect on LinkedIn
  • Connect on RSS
  • Connect on YouTube
  • Connect on Github

MVP EmbarcaderoCertificação

12.741/2013 ACBr Agentes de IA Android Arquitetura de Software cbs Clean Code contabilidade Cupom curso datasnap Delphi Delphi 13 desenvolvimento Desenvolvimento de Software Embarcadero Engenharia de Software erp FireDAC Firemonkey fiscal ibpt ibs Imposto inteligência artificial lazarus Lei linux mobile NF-e nfc-e nfce nfe nota fiscal eletrônica object pascal paf-ecf pascal produtividade programação RAD Studio reforma tributária rest SAT tabela Transparência

Social Media

  • Connect on LinkedIn
  • Connect on RSS
  • Connect on YouTube
  • Connect on Github
© Copyright 2014. Todos os direitos reservados.

%d