
Uma venda de dezembro pode voltar ao depósito em janeiro. Para o cliente, a devolução parece uma reversão simples. Para a empresa, ela atravessa uma mudança de tributos: a operação original pertence a um período e o retorno da mercadoria acontece em outro. Se o sistema recalcular tudo usando apenas as regras da data atual, pode perder justamente a informação necessária para tratar a transição.
A Contribuição sobre Bens e Serviços (CBS) não deve ser usada como uma borracha que apaga o histórico de PIS/Pasep e Cofins. Existe regra específica para bens devolvidos a partir de 2027 relativos a vendas anteriores. O objetivo deste artigo é explicar essa regra e propor um procedimento de conferência, sem transformar um exemplo em receita universal de emissão.
A pesquisa foi encerrada em 5 de outubro de 2026. O guia das obrigações de 2027 apresenta o panorama; aqui, o foco é a ligação entre venda, mercadoria devolvida, documento e crédito. Leia também o procedimento técnico de referência por item na devolução com ACBr, que trata de outra parte do problema.
Primeiro identifique o que aconteceu
Devolução é o retorno de um bem relacionado a uma operação anterior. Cancelamento é um procedimento que desfaz um documento nas condições permitidas pelo respectivo modelo e pela administração competente. Ajuste é uma correção ou regularização com fundamento próprio. Essas palavras não podem ser usadas como se autorizassem o mesmo procedimento fiscal.
Uma mercadoria realmente entregue e posteriormente devolvida não deve ser tratada como documento simplesmente apagado do histórico. A empresa precisa conservar a operação original e demonstrar o que voltou. Essa é uma recomendação de rastreabilidade; a forma de emissão deve seguir o documento fiscal, a operação e as regras aplicáveis.
Outra distinção é a devolução financeira. Restituir dinheiro ao comprador não comprova, sozinho, que determinado bem foi recebido de volta. O setor comercial pode registrar um estorno no cartão enquanto o depósito ainda não confirmou a mercadoria. Os dois acontecimentos precisam ser relacionados, mas continuam diferentes.
Antes de discutir imposto, reúna a identificação da venda, a data do fornecimento, o documento original, os itens, a quantidade devolvida e o motivo. Depois confirme a data do retorno e quem realizou a operação. Esse conjunto permite escolher a hipótese jurídica correta, em vez de deixar a data do lançamento comandar tudo.
A regra específica da CBS para vendas anteriores
O art. 379 da LC nº 214/2025 prevê crédito da CBS para bens recebidos em devolução a partir de 1º de janeiro de 2027, relativos a vendas realizadas antes dessa data. O valor corresponde às contribuições PIS/Pasep e Cofins que tenham incidido sobre as respectivas operações.
O dispositivo não manda aplicar a nova alíquota da CBS sobre a venda antiga. A referência é a incidência das contribuições anteriores na operação devolvida. Por isso, o documento original e a memória da tributação têm papel central, mesmo quando a nota da devolução utiliza os campos exigidos pelo leiaute vigente.
O parágrafo único limita o uso do crédito à compensação com CBS. Não autoriza compensação com outros tributos nem ressarcimento. A conferência também considerou a LC nº 227/2026, que alterou a legislação da reforma; uma cópia antiga da lei não deve ser adotada sem essa comparação.
Esse artigo trata de bens. Não é correto transportar automaticamente a mesma solução para todo distrato de serviço, desconto comercial posterior ou cancelamento de contrato. A existência de um valor devolvido ao consumidor não basta para demonstrar que a operação está no art. 379.
Também não se deve criar um crédito presumido se a empresa não consegue demonstrar que as contribuições anteriores incidiram. O histórico precisa refletir o regime e o tratamento efetivos. Produto desonerado, incidência concentrada ou situação específica exige análise; o sistema não pode preencher a lacuna com uma alíquota padrão.
Três tempos que o sistema precisa preservar
O primeiro tempo é o da venda original. Ele identifica o regime, os fatos e os valores daquela operação. O segundo é o da devolução, com sua documentação e data de recebimento. O terceiro é o da apropriação e utilização do crédito, que precisa seguir o procedimento aplicável.
Essa separação evita a regra improvisada “documento de janeiro, imposto de janeiro”. Uma nota emitida depois da virada pode estar relacionada a uma operação anterior. O leiaute atual é a forma de registrar; a legislação da hipótese determina o tratamento. Uma coisa não substitui a outra.
Como proposta de controle, mantenha os vínculos em campos próprios. Não dependa somente de uma observação livre, porque ela dificulta conferir várias devoluções parciais da mesma venda. A equipe deve conseguir localizar o documento original e identificar quais itens e quantidades já foram devolvidos.
Também preserve a versão da regra usada. Se o sistema recebeu uma atualização em fevereiro, deve continuar possível explicar como uma devolução de janeiro foi tratada. Corrigir o procedimento não significa recalcular silenciosamente todos os documentos já registrados.
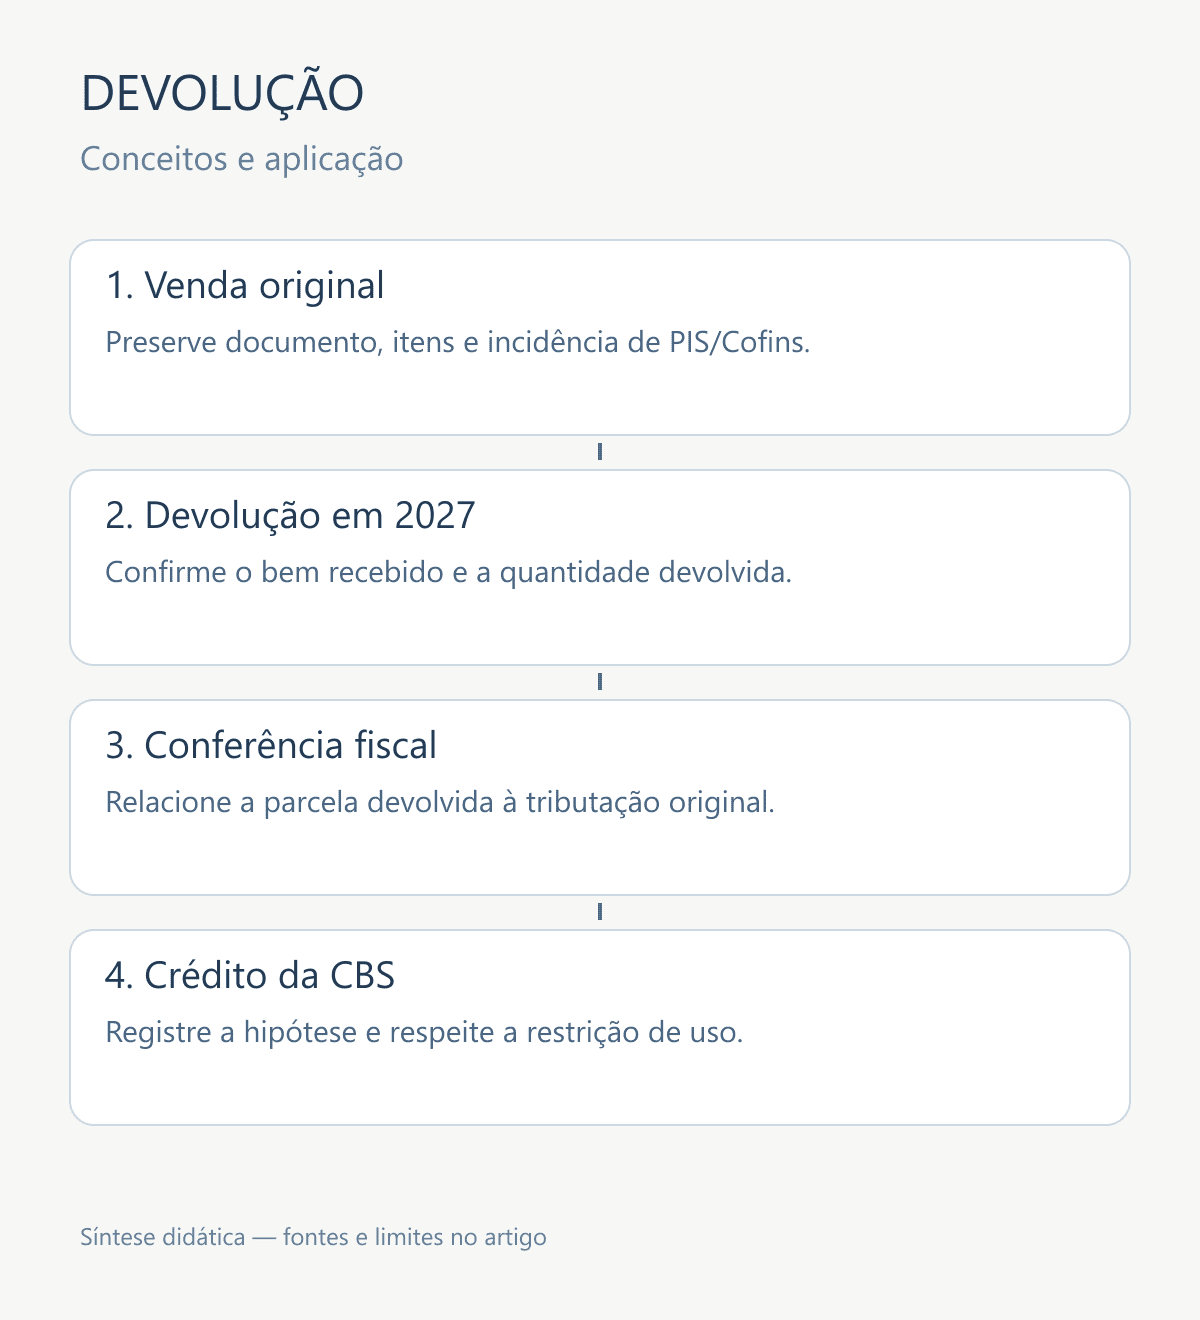
Procedimento recomendado para a transição. Base: LC nº 214/2025, art. 379. A imagem não define leiaute fiscal nem procedimento de autorização.
Exemplo de devolução parcial
Considere um exemplo didático em que uma venda anterior a 2027 contenha dez unidades iguais. Para simplificar, suponha que a documentação demonstre R$ 165 de PIS/Pasep e Cofins incidentes sobre esse conjunto, com a mesma composição tributária por unidade.
Se duas unidades forem devolvidas em 2027, a parcela correspondente no exemplo será R$ 33. O cálculo apenas demonstra uma associação proporcional em situação homogênea. Ele não estabelece alíquota, critério universal de rateio ou direito ao crédito em um caso real.
Se os itens tiverem tratamentos diferentes, essa divisão deixa de ser adequada. Uma mercadoria pode ter contribuído para o valor das contribuições e outra não. O retorno de duas unidades específicas deve ser relacionado à incidência correspondente, e não a uma média arbitrária da nota inteira.
A quantidade também exige controle acumulado. Uma devolução parcial em janeiro e outra em fevereiro não podem gerar crédito sobre as mesmas unidades duas vezes. Antes de aprovar o registro, compare o total devolvido com o total fornecido e investigue qualquer excedente.
No financeiro, registre separadamente quanto foi restituído, quando ocorreu a restituição e a qual devolução ela pertence. A restituição pode incluir frete ou outra composição comercial. O valor financeiro final não deve virar automaticamente a base do crédito da CBS.
Passo a passo para contador e empresa
Comece pela identificação documental. Localize o arquivo original, o protocolo quando aplicável e os registros de escrituração. O arquivo XML, formato estruturado dos documentos eletrônicos, permite conferir campos e referências; o documento auxiliar impresso não substitui toda essa informação.
Depois, confirme o fato material. O depósito deve registrar o recebimento e a condição da mercadoria. Produto devolvido para revenda, item danificado e mercadoria destinada a descarte podem demandar avaliações diferentes. O artigo não prescreve o tratamento de cada caso, mas recomenda que a diferença não fique invisível.
Na terceira etapa, o contador verifica o enquadramento na regra de transição e a incidência anterior. A análise deve registrar documento, item, valor e fundamento. Quando faltar evidência, classifique a situação como pendência, sem emitir uma conclusão automática favorável ou desfavorável.
Na quarta etapa, confira o documento de devolução no leiaute vigente, incluindo suas referências. Esse exame é diferente da análise do crédito. Um documento autorizado indica que passou pelas verificações do autorizador; não demonstra que a interpretação tributária adotada é necessariamente correta.
Por último, relacione a movimentação ao fechamento da CBS, observando o procedimento oficial e as limitações de uso. Preserve a memória e identifique a aprovação. A proposta organiza o trabalho, mas não substitui os eventos, campos e regras operacionais publicados para cada documento.
Como desenhar a rotina no ERP
Um sistema de gestão empresarial, ou ERP, deve separar informação histórica de regra atual. A tela pode carregar a venda original para conferência, mas não deve modificar seu conteúdo. O usuário seleciona itens e quantidades; o sistema verifica o que já foi devolvido e apresenta as pendências.
Como recomendação técnica, o vínculo pode relacionar uma linha de devolução a uma linha da venda. Quando existirem múltiplas origens, registre a distribuição de forma explícita. Uma associação que só aparece em texto livre não permite verificar automaticamente limites ou evitar reutilização de quantidade.
A rotina precisa trabalhar com valores monetários e arredondamentos controlados. Em uma devolução parcial, diferenças de centavos podem aparecer; elas exigem método consistente e soma reconciliada, não ajustes invisíveis. O contador deve aprovar o critério utilizado para o caso concreto.
Outra recomendação é uma trilha de auditoria: quem incluiu, quem revisou, qual evidência consultou e quando aprovou. Se um crédito for corrigido depois, o sistema conserva o registro anterior e o motivo. Isso é mais útil do que apresentar apenas o saldo final de uma conta.
Para equipes Delphi e usuários do ACBr, atualizar o componente é necessário quando o contrato técnico muda, mas não resolve sozinho a modelagem do processo. O componente monta e transmite documentos; o sistema e a equipe fiscal continuam responsáveis pela origem dos dados e pelo enquadramento.
Testes que valem mais do que uma nota autorizada
Antes de liberar a rotina, proponho ensaios com devolução total, duas devoluções parciais, itens com tratamentos diferentes, documento original não localizado e restituição financeira em data distinta. São cenários de teste sugeridos, não resultados de homologação executados neste artigo.
Inclua uma tentativa de devolver quantidade superior à venda. O sistema deve impedir uma conclusão incoerente ou encaminhar a situação à análise, conforme o processo adotado. Teste também a edição posterior de um cadastro: ela não pode alterar a tributação histórica armazenada sem controle.
Uma verificação importante é comparar o relatório analítico com o fechamento. O total apresentado como crédito deve ser explicado pelas operações de origem e pelas aprovações. Se o fechamento tem valor diferente, a equipe precisa localizar o evento que causou a divergência.
O ensaio deve separar falha técnica de dúvida tributária. Um campo rejeitado pede conferência do leiaute; um enquadramento controverso pede análise fiscal. Corrigir apenas o arquivo até ele ser aceito pode esconder o problema em vez de resolvê-lo.
Conclusão
A devolução de uma venda de 2026 recebida em 2027 exige preservar a operação original e examinar a regra específica de crédito da CBS. Não é uma venda nova com sinal negativo, nem autorização para aplicar a alíquota atual ao passado.
A decisão prática é construir a ligação entre documento, item, quantidade, incidência anterior e crédito utilizado. Quando essa cadeia está disponível, contador e desenvolvedor conseguem tratar exceções sem improvisar. Quando ela não existe, a prioridade é recuperar a evidência, e não inventar um cálculo que apenas faça o relatório fechar.
Referências
BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Institui IBS, CBS e Imposto Seletivo. Brasília, DF: Presidência da República, 2025. Disponível em: https://legis.senado.gov.br/norma/40180341/publicacao/40181429. Acesso em: 5 out. 2026.
BRASIL. Lei Complementar nº 227, de 13 de janeiro de 2026. Institui o Comitê Gestor do IBS e altera a legislação tributária. Brasília, DF: Presidência da República, 2026. Disponível em: https://legis.senado.gov.br/norma/42042119/publicacao/42256084. Acesso em: 5 out. 2026.
Descubra mais sobre Régys Borges da Silveira
Assine para receber nossas notícias mais recentes por e-mail.

Dê-nos sua opinião, seu comentário ajuda o site a crescer e melhorar a qualidade dos artigos.