

A referência de uma NF-e de devolução precisa ser analisada pela versão da regra e pelo ambiente de autorização. A NT 2025.002 versão 1.53 alterou a orientação de exclusividade por item: o documento publicado admite referenciar a chave no cabeçalho ou no item, sem empregar as duas formas simultaneamente. Isso muda o diagnóstico de sistemas que estavam sendo preparados com base nas versões anteriores.
Para o desenvolvedor, o trabalho continua envolvendo a origem dos produtos, a geração correta do XML e os testes do emissor. Este artigo explica as alternativas de referência, a diferença entre o número do item atual e o original e o preenchimento nas classes atuais do ACBrNFe. A operação fiscal e sua tributação devem ser definidas com o responsável contábil.
Atualização de 1º de novembro de 2026: o texto original de setembro afirmava que toda devolução já exigia referência por item em produção e apresentava DFeReferenciado dentro de prod. A revisão corrige essas afirmações à luz da NT 1.53, publicada na SVRS em 30/10/2026, e dos fontes atuais do ACBr. Também esclarece o cronograma: a alteração está prevista para homologação até 09/11/2026 e produção até 16/11/2026; não é apresentada aqui como implantação nacional já concluída. A URL e a data original foram preservadas. A capa permanece uma ilustração conceitual.
O que a versão 1.53 mudou na devolução
A lista oficial de documentos da SVRS disponibiliza a versão 1.53. No histórico de implantação, página 6 do PDF da NT 2025.002, a orientação anterior de referenciamento exclusivamente por item aparece substituída pela possibilidade de usar cabeçalho ou item. O mesmo quadro informa que nItem passa a ser opcional nessa alteração.
A regra VC02-14, página 69, exige referência em uma dessas formas e impede que as duas sejam informadas simultaneamente. Na referência pelo cabeçalho, utiliza-se ide/NFref/refNFe; na referência pelo item, utiliza-se det/DFeReferenciado/chaveAcesso. Não se deve preencher os dois caminhos como uma tentativa de garantir que pelo menos um seja aceito.
A mudança também tem uma consequência para quem reúne documentos de origem. A regra B25-40, página 31, passa a limitar a referência de cabeçalho da devolução a uma ocorrência, com implantação indicada em produção em 16/11/2026. Um sistema que referencia várias notas no cabeçalho precisa revisar esse fluxo, em vez de tratar a flexibilização como ausência de limites.
Como a revisão ocorre antes das datas programadas, confira os comunicados e o comportamento do autorizador atendido. Um documento publicado descreve a alteração; não comprova que todos os ambientes já a executam naquele dia. Esse cuidado evita distribuir uma correção baseada em um cronograma antigo ou declarar uma rejeição universal sem evidência.
Como interpretar as rejeições sem misturar versões
A rejeição 321 está relacionada à ausência de documento fiscal referenciado na devolução. Para investigá-la, obtenha o código e a mensagem completos do retorno, o XML transmitido e a identificação do ambiente. Depois, compare o conteúdo com a regra aplicável; não conclua, apenas pelo número da rejeição, que a única solução possível será sempre uma referência por item.
Já o número do item original merece uma leitura própria. A versão 1.53 apresenta a regra VC03-20, associada à rejeição 1048, com observação de implementação futura. Isso impede transformar o texto dessa regra em uma afirmação de que a falta de nItem necessariamente causará a mesma rejeição em qualquer emissão atual.
O quadro de leiaute da página 29 ainda contém uma observação que restringe a opcionalidade de nItem a um tipo de nota de débito. Essa observação precisa ser confrontada com o histórico de alteração da página 6 e com a situação da regra VC03-20. Não escondo essa diferença: a revisão anunciada para a devolução é de campo opcional, mas a documentação deve ser lida em conjunto e o XML precisa ser testado no ambiente correspondente.
Os códigos 1102 e 1048 encontrados em materiais de versões distintas não devem ser usados como prova de uma obrigação sem conferir a revisão e o retorno real. Registre a versão que fundamentou a correção. Se houver divergência entre o documento publicado e o comportamento observado, reúna o XML de demonstração e o retorno para investigação, retirando dados sensíveis.
A referência de negócio continua importante
A flexibilização da tag não elimina a necessidade de saber o que está sendo devolvido. O ERP precisa preservar a origem da mercadoria, as quantidades e os movimentos anteriores. Essa informação permite controlar o saldo de devolução e explicar a operação, independentemente da alternativa de referência escolhida para o XML.
Para cada produto, recomendo manter a chave do documento de origem e, quando conhecido, o número do item no documento original. Não descarte um vínculo já correto apenas porque uma revisão torna o campo opcional. Ter o dado disponível permite conferir o relacionamento, investigar divergências e atender fluxos nos quais o detalhamento é utilizado.
O número do item original não é o contador da nova nota. Se o produto era o item 7 na origem e aparece na primeira linha da devolução, a referência individual corresponde ao item 7. Reordenar a tela ou a coleção atual não deve substituir silenciosamente esse vínculo por 1.
Essa separação também ajuda na conversa entre desenvolvimento e contabilidade. Finalidade, CFOP e tratamento dos tributos dependem da natureza da operação. O software deve preservar os dados necessários e aplicar a decisão definida, sem escolher uma regra fiscal apenas porque um exemplo de XML foi autorizado em outro cenário.
Onde fica DFeReferenciado no ACBr e no XML
Na revisão dos fontes oficiais consultada, TDetCollectionItem possui a propriedade DFeReferenciado diretamente no item. O gravador de XML do ACBrNFe utiliza NFe.Det[i].DFeReferenciado para gerar o grupo. A instrução anterior de acessar Item.Prod.DFeReferenciado não corresponde a essa estrutura atual.
No leiaute da NT, o grupo VC tem como pai H01, o item det. Assim, DFeReferenciado é irmão de prod e de imposto, e não um elemento colocado dentro de prod. A diferença entre objeto e XML deve ser conferida nos fontes e no schema da revisão utilizada; exemplos antigos não devem substituir essa verificação.
Para mostrar apenas a estrutura, um fragmento reduzido pode ser representado assim:
<det nItem="1">
  <prod><!-- dados do produto --></prod>
  <imposto><!-- tributação do item --></imposto>
  <DFeReferenciado>
    <chaveAcesso>CHAVE_DO_DOCUMENTO_DE_ORIGEM</chaveAcesso>
    <nItem>7</nItem>
  </DFeReferenciado>
</det>
Esse fragmento é ilustrativo, não uma NF-e completa nem um XML pronto para validação. O texto que representa a chave deve ser substituído por um dado válido de demonstração no teste real. A presença de nItem mostra o relacionamento conhecido com o item 7, não uma afirmação de que ele seja obrigatório em toda devolução após a alteração da versão 1.53.
Preenchimento no Delphi sem montar XML manualmente
Com o item já criado e os demais dados preenchidos, a atribuição do vínculo conhecido na estrutura atual pode ser isolada desta forma:
Item.DFeReferenciado.chaveAcesso := ChaveOrigem;
Item.DFeReferenciado.nItem := NumeroItemOrigem;
ChaveOrigem e NumeroItemOrigem representam dados recuperados pelo aplicativo; não são nomes de propriedades universais do seu domínio. O trecho demonstra as duas propriedades confirmadas na classe do ACBr. Ele não foi compilado nem utilizado para transmitir uma nota nesta revisão.
Quando a opção é a referência pelo cabeçalho, a classe oficial mantém a coleção NFref em Ide, com o campo refNFe. Essa alternativa deve ser implementada sem preencher também o grupo por item. Além da escolha exclusiva, confira a restrição de ocorrências prevista para a devolução na versão 1.53.
Antes de adaptar o código, identifique a revisão instalada. O guia de instalação do ACBr explica a preparação do ambiente. Atualizar apenas uma unit e manter pacotes compilados de outra revisão pode dificultar a análise e impedir que a estrutura esperada chegue ao XML.
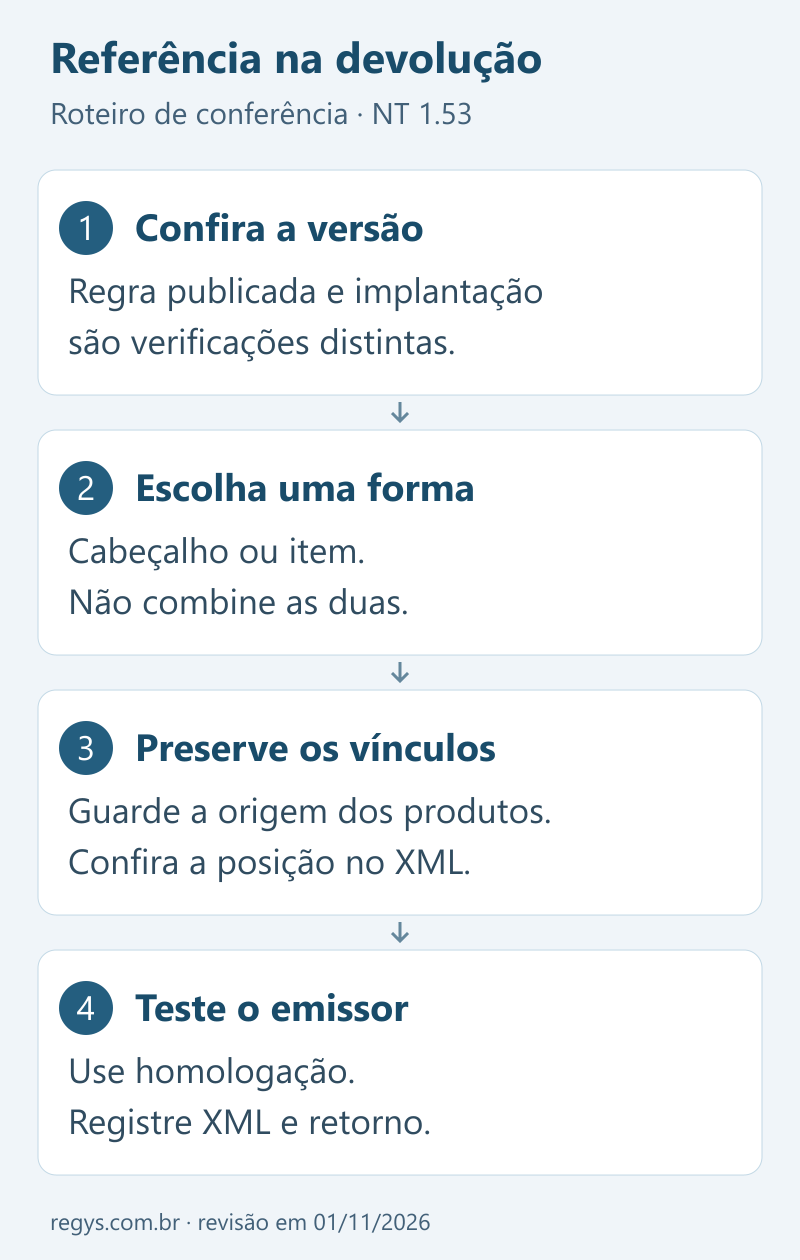
Elaboração própria com base na NT 2025.002 versão 1.53 e nas classes oficiais do ACBr. As alternativas de cabeçalho e item não devem ser combinadas no mesmo documento.
Devolução integral, parcial e origens diferentes
Na devolução integral, o sistema deve conferir todos os produtos e as quantidades que compõem a operação. Isso não significa, pela revisão 1.53, que toda nota integral esteja obrigada a conter uma referência individual em cada produto. A forma de referência é uma decisão de implementação que deve respeitar a regra e o ambiente aplicáveis.
Se o emissor adota a referência por item, preserve a correspondência de cada linha com sua origem. Se adota a referência pelo cabeçalho, observe a limitação de uma ocorrência anunciada para a devolução. Não reduza várias origens a uma chave arbitrária para caber no campo disponível; o fluxo precisa ser revisto de maneira coerente com a operação.
As regras VC02-40 e VC02-50 da NT também tratam dos participantes nos documentos referenciados por item, incluindo comparações de CNPJ base ou CPF nas condições descritas. Portanto, admitir referências individuais não significa poder juntar quaisquer emitentes ou operações sem outras verificações.
Uma devolução parcial ainda exige controle das quantidades já devolvidas e do saldo da operação original. Minha recomendação é testar reordenação de linhas, devoluções anteriores e produtos com aparência semelhante, mas origens distintas. O preenchimento de uma tag não substitui esses controles do aplicativo.
O que validar antes de atualizar o emissor
Prepare casos com referência somente no cabeçalho e casos somente por item, conforme os fluxos efetivamente atendidos. Inclua também uma tentativa de combinar as duas formas, para verificar se o próprio aplicativo impede esse erro antes da transmissão. Guarde o XML e o retorno dos testes em homologação.
Teste separadamente a correlação com o item original, a devolução integral, a parcial e a origem em documentos diferentes. Confira a versão dos schemas e a posição final de DFeReferenciado. Avalie a resposta efetiva para nItem ausente no ambiente disponível, sem antecipar como vigente uma regra identificada como futura.
Para o contexto dos novos grupos tributários e da totalização, a revisão do artigo sobre NT 2025.002 e IBS/CBS no ACBrNFe complementa este roteiro. Uma devolução não deve herdar automaticamente o tratamento de uma venda normal apenas por usar os mesmos componentes.
Se você precisa partir de uma aplicação existente para uso e adaptação, consulte os fontes do emissor de NF-e em Delphi na loja. A página apresenta as funcionalidades, telas e requisitos do projeto. A indicação é uma alternativa de implementação; não é uma promessa de autorização automática para qualquer operação ou de cobertura irrestrita de alterações futuras.
Conclusão
A revisão 1.53 exige atualizar a orientação anterior: a devolução pode usar referência no cabeçalho ou no item, respeitando a exclusividade entre as formas e as condições do cronograma. Manter o texto antigo como uma obrigação nacional já implantada induziria a um diagnóstico incorreto.
No ACBr atual consultado, a referência individual fica em Item.DFeReferenciado e é gerada diretamente dentro de det. O ganho prático está em preservar os vínculos do negócio, conferir a revisão utilizada e testar o XML completo. Isso permite atualizar o emissor com base em evidências, em vez de corrigir uma rejeição por tentativa e erro.
Referências
ENCAT. Nota Técnica 2025.002-RTC: Reforma Tributária do Consumo — adequações NF-e/NFC-e. Versão 1.53. Out. 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFE/DownloadArquivoEstatico/?sistema=NFE&tipoArquivo=3&nomeArquivo=NT_2025.002_v1.53_RTC_NF-e_IBS_CBS_IS.pdf. Acesso em: 1 nov. 2026.
PROJETO ACBR. ACBrNFe.Classes.pas. Repositório Trunk2, revisão consultada em 1 nov. 2026. Disponível em: https://svn.code.sf.net/p/acbr/code/trunk2/Fontes/ACBrDFe/ACBrNFe/Base/ACBrNFe.Classes.pas. Acesso em: 1 nov. 2026.
PROJETO ACBR. ACBrNFe.XmlWriter.pas. Repositório Trunk2, revisão consultada em 1 nov. 2026. Disponível em: https://svn.code.sf.net/p/acbr/code/trunk2/Fontes/ACBrDFe/ACBrNFe/Base/ACBrNFe.XmlWriter.pas. Acesso em: 1 nov. 2026.
RIO GRANDE DO SUL. Secretaria da Fazenda. Documentos da NF-e. Portal da NF-e — SVRS, [s. d.]. Disponível em: https://dfe-portal.svrs.rs.gov.br/Nfe/Documentos. Acesso em: 1 nov. 2026.
SILVEIRA, Régys Borges da. Emissor de NF-e em Delphi. Loja Régys, [s. d.]. Disponível em: https://loja.regys.com.br/loja/fontes-delphi/fontes-aplicativo-nf-e/. Acesso em: 1 nov. 2026.
0 comentário(s)