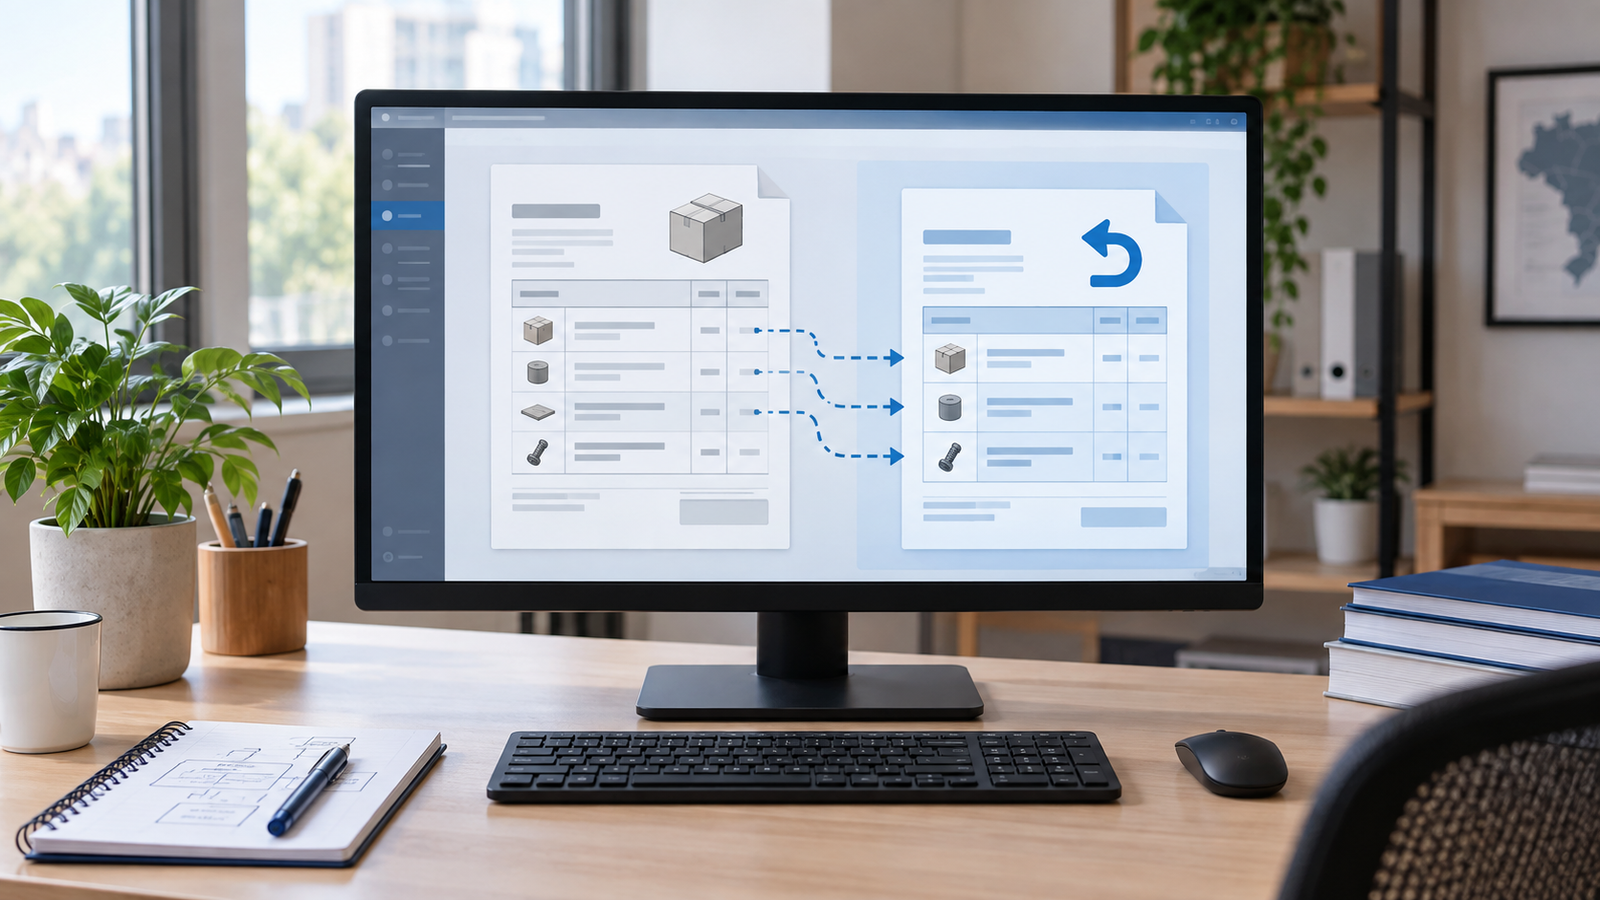
Uma devolução pode estar corretamente calculada e, ainda assim, carregar uma referência insuficiente para o autorizador. Se o ERP guarda apenas a chave da nota original no cabeçalho, falta uma informação importante para o novo fluxo: qual item daquele documento está sendo devolvido em cada linha da NF-e atual.
Ver resumo completo
Uma devolução pode estar corretamente calculada e, ainda assim, carregar uma referência insuficiente para o autorizador. Se o ERP guarda apenas a chave da nota original no cabeçalho, falta uma informação importante para o novo fluxo: qual item daquele documento está sendo devolvido em cada linha da NF-e atual.
A NT 2025.002 reúne adequações da Nota Fiscal Eletrônica para a reforma tributária, incluindo o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). Entretanto, implementar sua versão 1.52 não significa refazer indistintamente todas as funcionalidades previstas desde 2025. O histórico dessa revisão destaca a correção da regra VC02-50 e a mudança de prazo da VC02-14, ambas relevantes para devoluções.
O roteiro deste artigo concentra-se nessas alterações e nas regras próximas necessárias para implementá-las. Vamos acompanhar o vínculo entre os itens, a geração do grupo DFeReferenciado, as verificações de emitente e destinatário e os testes que ajudam a diagnosticar rejeições. A conferência documental considera as versões 1.51 e 1.52 e o comunicado posterior de cronograma, consultados em 14 de outubro de 2026.
A referência de uma NF-e de devolução precisa ser analisada pela versão da regra e pelo ambiente de autorização. A NT 2025.002 versão 1.53 alterou a orientação de exclusividade por item: o documento publicado admite referenciar a chave no cabeçalho ou no item, sem empregar as duas formas simultaneamente.
Ver resumo completo
A referência de uma NF-e de devolução precisa ser analisada pela versão da regra e pelo ambiente de autorização. A NT 2025.002 versão 1.53 alterou a orientação de exclusividade por item: o documento publicado admite referenciar a chave no cabeçalho ou no item, sem empregar as duas formas simultaneamente. Isso muda o diagnóstico de sistemas que estavam sendo preparados com base nas versões anteriores.
Para o desenvolvedor, o trabalho continua envolvendo a origem dos produtos, a geração correta do XML e os testes do emissor. Este artigo explica as alternativas de referência, a diferença entre o número do item atual e o original e o preenchimento nas classes atuais do ACBrNFe. A operação fiscal e sua tributação devem ser definidas com o responsável contábil.
Atualização de 1º de novembro de 2026: o texto original de setembro afirmava que toda devolução já exigia referência por item em produção e apresentava DFeReferenciado dentro de prod. A revisão corrige essas afirmações à luz da NT 1.53, publicada na SVRS em 30/10/2026, e dos fontes atuais do ACBr. Também esclarece o cronograma: a alteração está prevista para homologação até 09/11/2026 e produção até 16/11/2026; não é apresentada aqui como implantação nacional já concluída. A URL e a data original foram preservadas. A capa permanece uma ilustração conceitual.
Atualizado em Publicado em · Régys Borges da Silveira