

Uma devolução pode estar corretamente calculada e, ainda assim, carregar uma referência insuficiente para o autorizador. Se o ERP guarda apenas a chave da nota original no cabeçalho, falta uma informação importante para o novo fluxo: qual item daquele documento está sendo devolvido em cada linha da NF-e atual.
A NT 2025.002 reúne adequações da Nota Fiscal Eletrônica para a reforma tributária, incluindo o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). Entretanto, implementar sua versão 1.52 não significa refazer indistintamente todas as funcionalidades previstas desde 2025. O histórico dessa revisão destaca a correção da regra VC02-50 e a mudança de prazo da VC02-14, ambas relevantes para devoluções.
O roteiro deste artigo concentra-se nessas alterações e nas regras próximas necessárias para implementá-las. Vamos acompanhar o vínculo entre os itens, a geração do grupo DFeReferenciado, as verificações de emitente e destinatário e os testes que ajudam a diagnosticar rejeições. A conferência documental considera as versões 1.51 e 1.52 e o comunicado posterior de cronograma, consultados em 14 de outubro de 2026.
Separe a alteração recente do histórico acumulado
A comparação entre as versões mostra uma mudança pequena na redação, mas importante no comportamento. Na VC02-50, a versão 1.51 já verificava uma NF-e de devolução de saída. A versão 1.52 acrescenta uma condição sobre o documento referenciado: ele também precisa ser de saída para que se aplique a comparação entre seu emitente e o destinatário da devolução atual.
O referenciamento por item, por sua vez, não nasceu nessa revisão. O histórico registra a funcionalidade anteriormente e, na versão 1.52, altera o prazo de produção da VC02-14. Essa distinção evita que a equipe procure um novo campo exclusivo da versão 1.52 quando o trabalho necessário pode estar na persistência dos vínculos ou na ativação correta das validações.
O PDF ainda apresenta datas anteriores em seu histórico. O comunicado do ENCAT de 5 de outubro de 2026 postergou a implantação divulgada da NT 2025.002 v1.52 para 26 de outubro em homologação e 16 de novembro em produção. Esse é o cronograma posterior considerado aqui para essa rodada. Ele não transforma todas as funcionalidades históricas da nota em novidades dessas duas datas.
O vínculo precisa chegar ao item original
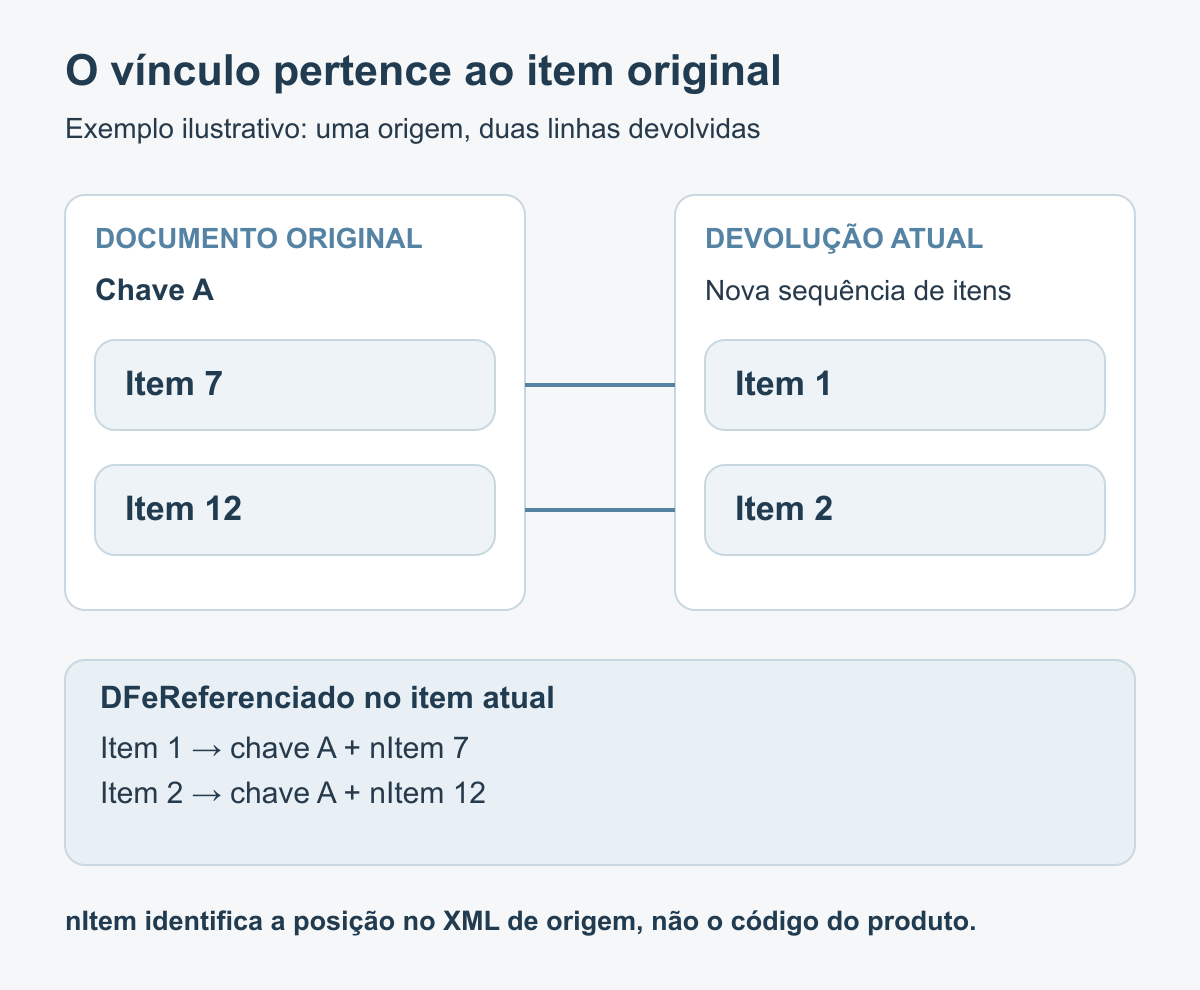
No leiaute, o grupo DFeReferenciado pertence ao item da NF-e. Ele contém chaveAcesso, com 44 posições, e nItem, correspondente ao atributo de mesmo nome do elemento det do documento original. O número do item referenciado, portanto, identifica a posição fiscal original, não o código do produto no estoque.
Considere uma situação ilustrativa: a nota de origem possui os itens 7 e 12, mas a devolução os apresenta como itens 1 e 2. O primeiro item da devolução aponta para o item 7 da origem; o segundo aponta para o item 12. Copiar automaticamente a sequência atual para DFeReferenciado/nItem perderia a identidade que o grupo pretende preservar.
Como decisão de arquitetura, mantenha no banco uma relação entre o item atual, o documento original e o item original. Guarde também os dados necessários para conferir o participante e o sentido da operação original. Esse vínculo deve sobreviver à seleção na tela, à gravação, à reabertura do documento e à geração do XML.
Isso exige cuidado com rotinas que consolidam produtos iguais. Duas linhas com o mesmo código de estoque podem ter origens fiscais diferentes. O grupo possui ocorrência de zero a uma por item no leiaute consultado; não existe, nessa estrutura, uma lista ilimitada de referências para uma única linha. Antes de consolidar, avalie se o resultado ainda consegue representar os vínculos exigidos para a operação.
Referência no cabeçalho e referência no item não se somam livremente
A VC02-14 trata da NF-e modelo 55 com finalidade de devolução de mercadoria, finNFe=4. A regra prevê a rejeição 321 quando não é informado o documento referenciado no item. Sua observação determina que, na devolução, a referência deve estar no grupo DFeReferenciado, em lugar da tag refNFe da referência no cabeçalho.
Uma migração incompleta pode adicionar o novo grupo e preservar silenciosamente o anterior. A VC02-05 prevê a rejeição 1010 quando há documento referenciado no item e também referência no nível da nota, em NFref. Para esse cenário, acrescentar informação sem revisar o gerador antigo não resolve a mudança.
Também não basta informar apenas a chave. A VC03-20 prevê a rejeição 1048 quando existe referência por item e falta nItem, fora da condição específica de nota de débito do tipo 03. Para esse tipo de débito, a VC03-10 faz a verificação inversa e prevê a rejeição 1039 se o número do item for informado indevidamente.
A aplicação prática é separar o perfil de devolução dos demais perfis que usam o mesmo grupo. A obrigatoriedade não deve ser decidida apenas porque um campo é opcional no esquema XML. O esquema descreve a estrutura possível; as regras de negócio acrescentam condições de preenchimento conforme a operação.
Implemente a VC02-50 com todas as condições
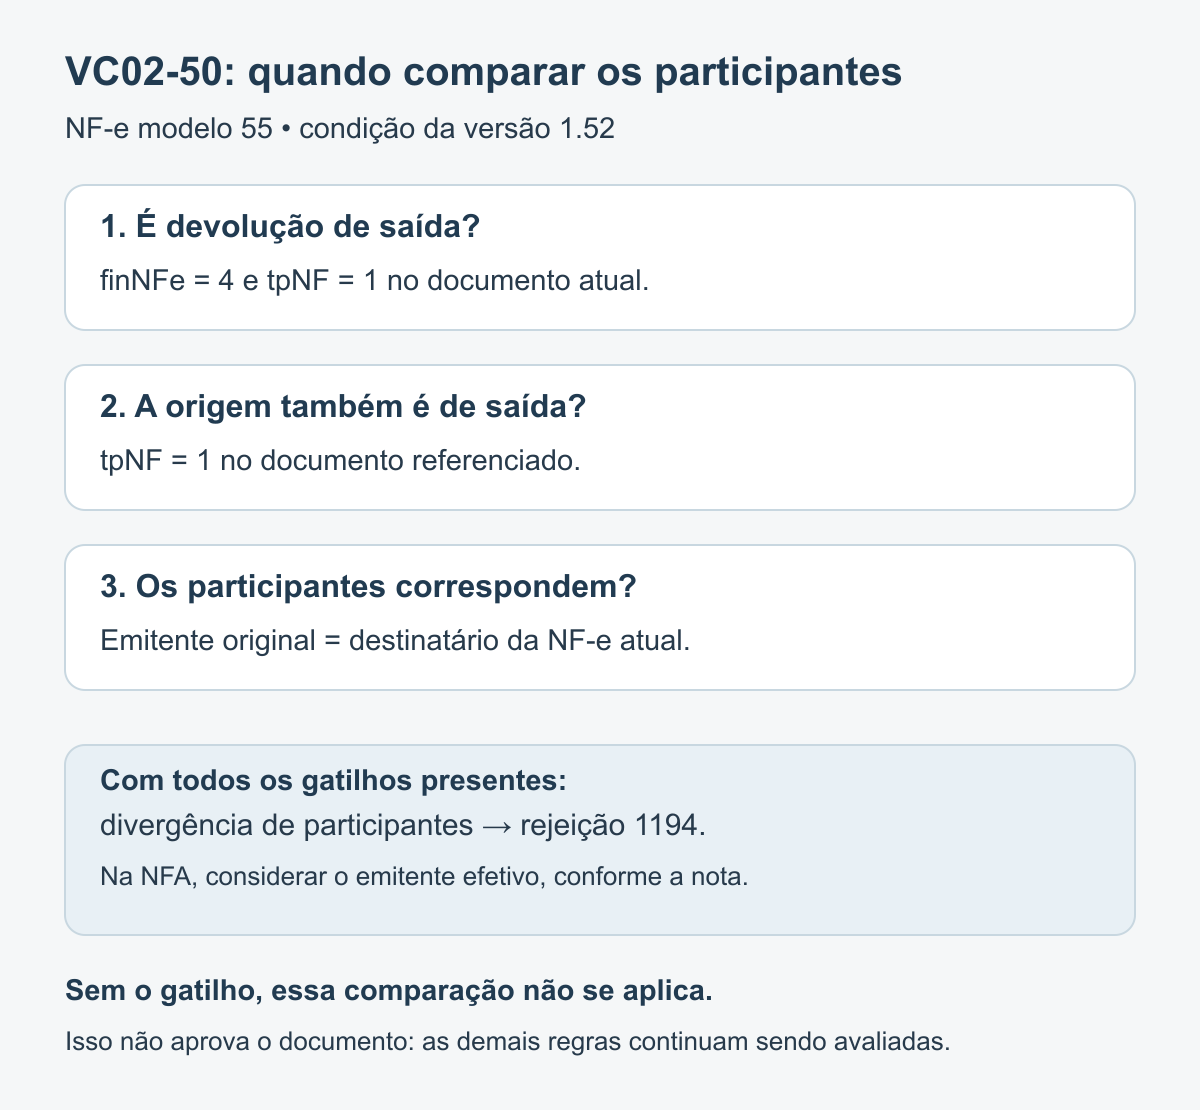
A versão 1.52 exige observar uma sequência: documento atual modelo 55, finalidade de devolução, operação atual de saída e documento referenciado também de saída. Nesse contexto, o CNPJ ou CPF do emitente original deve coincidir com o CNPJ ou CPF do destinatário da NF-e atual. A divergência corresponde à rejeição 1194.
O ponto novo é a condição sobre a saída do documento referenciado. O sentido da operação é indicado por tpNF; nesta verificação, o valor um identifica saída. Não é uma informação que possa ser deduzida apenas da aparência da chave. O sistema precisa recuperar os dados confiáveis da origem, em vez de preencher essa condição com uma suposição baseada no tipo da nota atual.
Imagine a devolução de saída emitida pelo adquirente para devolver uma mercadoria ao fornecedor. Se a nota original também é de saída, a comparação indicada pela regra conecta o emitente original ao destinatário atual. Esse exemplo explica a relação entre os participantes; não substitui a análise fiscal da operação nem determina sozinho como emitir qualquer devolução.
Se a referência for a um documento de entrada, a comparação específica da VC02-50 não se aplica nas condições descritas na versão 1.52. Isso não significa que o documento esteja automaticamente válido: as demais regras continuam precisando de avaliação. Uma função que devolve apenas “nota aprovada” ao não encontrar o gatilho dessa regra transmite uma conclusão maior do que a verificação realizada.
A nota também ressalva a Nota Fiscal Avulsa cuja chave contém o CNPJ da Sefaz. Nesse caso, a conferência considera o CNPJ ou CPF do emitente efetivo. Extrair cegamente um identificador da chave, sem tratar essa situação, pode comparar o destinatário com a administração tributária em lugar do participante correto.
Múltiplas referências não eliminam as restrições entre participantes
A VC02-30 prevê uma verificação de documento único referenciado, mas traz exceção para devolução, além de hipóteses específicas de notas de débito. Assim, a existência de chaves diferentes nos itens de uma devolução não deve ser rejeitada localmente apenas porque uma implementação antiga aceita uma única origem para toda a nota.
Essa possibilidade convive com a VC02-40: na devolução, o CNPJ ou CPF do emitente dos documentos referenciados deve ser o mesmo em todos os itens. A divergência prevê a rejeição 1193. Portanto, permitir mais de uma chave não equivale a juntar livremente documentos de fornecedores diferentes.
Outra conferência é a duplicidade. A VC02-20 prevê a rejeição 1072 para repetição da mesma chave e do mesmo item referenciado; quando nItem não é informado, considera somente a chave. É importante distinguir duas referências legítimas a itens diferentes de uma mesma nota da repetição do mesmo par de identificação.
Na interface, apresente a origem e o item original antes da transmissão, especialmente quando o usuário altera quantidades ou reorganiza linhas. Como recomendação de implementação, preserve a seleção explícita e impeça que uma reordenação visual recrie os vínculos por posição. Uma linha pode mudar de lugar sem mudar o item fiscal ao qual se refere.
Prepare casos de teste que isolem cada regra
Monte uma massa controlada com documentos e participantes fictícios para testes locais. Para a VC02-50, varie separadamente a finalidade, o sentido da operação atual, o sentido da origem e a igualdade dos participantes. O resultado esperado deve indicar se essa regra se aplica e, quando aplicável, se há divergência. Não confunda “regra não aplicável” com “documento autorizado”.
Uma cobertura inicial pode seguir estes casos:
- Devolução de saída, origem de saída e destinatário igual ao emitente original: sem divergência pela VC02-50. Repita trocando apenas o destinatário e espere o diagnóstico relacionado à rejeição 1194.
- Devolução de saída com origem de entrada: confirme que a comparação adicional da VC02-50 não é imposta indevidamente. Mantenha as demais verificações ativas.
- Devolução sem referência por item: verifique a ausência exigida pela VC02-14. Depois inclua a referência no item e mantenha uma referência no cabeçalho para isolar a VC02-05.
- Referência com chave, mas sem número do item original: confira a VC03-20 no perfil de devolução. Teste separadamente a exceção e a proibição próprias do débito tipo 03.
- Duas chaves de um mesmo emitente, dois itens distintos de uma chave e repetição do mesmo par de chave e item: confirme que multiplicidade e duplicidade recebem tratamentos diferentes.
- Documentos de emitentes distintos e Nota Fiscal Avulsa com identificação da Sefaz na chave: confira os dados efetivos do participante e a VC02-40.
Além das regras, faça um teste completo de persistência: selecionar os itens, salvar, reabrir, alterar a ordem de apresentação e gerar novamente o XML. A referência final deve continuar apontando para a mesma origem. Esse teste detecta uma classe de erro que uma validação isolada do arquivo não consegue explicar: a perda do vínculo dentro do próprio ERP.
Os casos acima são um roteiro proposto de implementação. Não houve transmissão, autorização em homologação ou validação de pacote completo de esquemas neste artigo. Ao abrir a janela oficial, confronte as expectativas locais com os retornos reais e registre a versão do emissor, do contrato técnico e do ambiente utilizado.
Planeje a implantação com diagnóstico por item
Atualizar o componente fiscal é uma parte do trabalho. Verifique se os objetos usados pelo ERP expõem o grupo, se a base armazena os identificadores de origem e se a tela permite corrigir o vínculo antes da emissão. A alteração precisa atravessar essas camadas sem depender de preenchimento manual posterior no XML.
No suporte, associe cada rejeição à condição correspondente e ao item mencionado no retorno. A orientação para a 321 envolve a referência por item; a 1010 exige verificar a coexistência entre cabeçalho e item; a 1194 exige conferir o contexto e os participantes. Uma mensagem genérica de “referência inválida” perde essas diferenças e dificulta a correção.
Mantenha também um registro da origem do cronograma usado na implantação. Para essa revisão, o comunicado posterior do ENCAT precisa acompanhar a leitura do PDF. Ao mesmo tempo, preserve as regras históricas já aplicáveis: trocar uma data em uma configuração global não representa adequadamente uma nota técnica que acumulou mudanças em etapas distintas.
Conclusão
A implementação da NT 2025.002 v1.52 pede atenção ao vínculo fiscal entre os itens e às condições completas da validação de destinatário. A mudança de redação da VC02-50 evita ampliar uma comparação para situações que não fazem parte de seu gatilho, enquanto a migração para referências por item exige informação consistente desde o cadastro da devolução.
A prioridade é preservar a identidade da origem em todo o percurso: seleção, persistência, geração e diagnóstico. Quando o sistema sabe qual item está devolvendo, de qual documento e de qual participante, as validações deixam de ser apenas códigos recebidos depois da transmissão e passam a orientar correções precisas antes dela.
Referências
ENCONTRO NACIONAL DE COORDENADORES E ADMINISTRADORES TRIBUTÁRIOS ESTADUAIS. Comunica alteração de data de homologação e produção de Notas Técnicas publicadas. Portal da NF-e/SVRS, 5 out. 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFe/Avisos/3008. Acesso em: 14 out. 2026.
PROJETO NOTA FISCAL ELETRÔNICA. Reforma Tributária do Consumo: adequações NF-e / NFC-e. Nota Técnica 2025.002-RTC, versão 1.51, jul. 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFE/DownloadArquivoEstatico/?sistema=NFE&tipoArquivo=3&nomeArquivo=NT_2025.002_v1.51_RTC_NF-e_IBS_CBS_IS.pdf. Acesso em: 14 out. 2026.
PROJETO NOTA FISCAL ELETRÔNICA. Reforma Tributária do Consumo: adequações NF-e / NFC-e. Nota Técnica 2025.002-RTC, versão 1.52, set. 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFE/DownloadArquivoEstatico/?sistema=NFE&tipoArquivo=3&nomeArquivo=NT_2025.002_v1.52_RTC_NF-e_IBS_CBS_IS.pdf. Acesso em: 14 out. 2026.
0 comentário(s)