Uma devolução pode estar corretamente calculada e, ainda assim, carregar uma referência insuficiente para o autorizador. Se o ERP guarda apenas a chave da nota original no cabeçalho, falta uma informação importante para o novo fluxo: qual item daquele documento está sendo devolvido em cada linha da NF-e atual.
Ver resumo completo
Uma devolução pode estar corretamente calculada e, ainda assim, carregar uma referência insuficiente para o autorizador. Se o ERP guarda apenas a chave da nota original no cabeçalho, falta uma informação importante para o novo fluxo: qual item daquele documento está sendo devolvido em cada linha da NF-e atual.
A NT 2025.002 reúne adequações da Nota Fiscal Eletrônica para a reforma tributária, incluindo o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). Entretanto, implementar sua versão 1.52 não significa refazer indistintamente todas as funcionalidades previstas desde 2025. O histórico dessa revisão destaca a correção da regra VC02-50 e a mudança de prazo da VC02-14, ambas relevantes para devoluções.
O roteiro deste artigo concentra-se nessas alterações e nas regras próximas necessárias para implementá-las. Vamos acompanhar o vínculo entre os itens, a geração do grupo DFeReferenciado, as verificações de emitente e destinatário e os testes que ajudam a diagnosticar rejeições. A conferência documental considera as versões 1.51 e 1.52 e o comunicado posterior de cronograma, consultados em 14 de outubro de 2026.
Imagine que a equipe já tenha revisado os cálculos tributários do sistema de gestão empresarial (ERP). Mesmo assim, ao adaptar o emissor, surgem outras perguntas: onde gravar os novos valores, em que posição gerar cada elemento XML, quando um grupo pode aparecer e qual rejeição deve ser evitada.
Ver resumo completo
Imagine que a equipe já tenha revisado os cálculos tributários do sistema de gestão empresarial (ERP). Mesmo assim, ao adaptar o emissor, surgem outras perguntas: onde gravar os novos valores, em que posição gerar cada elemento XML, quando um grupo pode aparecer e qual rejeição deve ser evitada. Essas decisões pertencem ao contrato técnico do documento fiscal.
A NT 2026.008 acrescenta informações de valor líquido e de ICMS previsto no pagamento antecipado à Nota Fiscal Eletrônica (NF-e) e à Nota Fiscal de Consumidor Eletrônica (NFC-e), com diferenças de aplicação entre os modelos. O trabalho envolve persistência, geração do XML, totalização e testes. Atualizar apenas a tela ou o componente de emissão não garante que todas essas partes continuem coerentes.
Este artigo trata dessas adaptações, sem desenvolver fórmulas de formação ou decomposição de preços. A análise foi conferida em 14 de outubro de 2026, usando a versão 1.00 disponível no catálogo consultado. Datas posteriores são previsões documentais; antes de liberar uma atualização do emissor, é necessário reconferir versão, pacote de esquemas e cronograma aplicável.
Um emissor de NF-e costuma tratar a inscrição estadual como informação indispensável do cadastro da empresa. Retirar essa obrigatoriedade de uma tela, entretanto, não resolve a implementação da NT 2026.007.
Ver resumo completo
Um emissor de NF-e costuma tratar a inscrição estadual como informação indispensável do cadastro da empresa. Retirar essa obrigatoriedade de uma tela, entretanto, não resolve a implementação da NT 2026.007. A ausência da IE passa a participar de decisões sobre o modelo do documento, a identificação do emitente, o serviço autorizador e os grupos tributários enviados no XML.
A versão 1.10 também altera verificações cadastrais e condições dos testes. Isso alcança rotinas que podem estar espalhadas pelo ERP: cadastro de empresas, seleção de endereço de serviço, geração dos itens, recepção de rejeições e registro de eventos. Uma alteração localizada apenas no serializador pode produzir um XML aparentemente coerente, mas incompatível com o fluxo de autorização.
Este artigo apresenta um roteiro de implementação dessas mudanças, com atenção às condições e às exceções de cada regra. O foco é preparar o emissor e a equipe de suporte, sem repetir o panorama das demais notas técnicas. A conferência documental foi realizada em 14 de outubro de 2026 e considera a NT 2026.007 v1.10, a informação técnica da tabela de CFOP e o comunicado posterior sobre o cronograma.
A evolução da NF-e e da NFC-e para acomodar informações relacionadas à CBS e ao IBS exige atenção coordenada de quem desenvolve software e de quem responde pela operação fiscal. Não se trata apenas de incluir campos em telas ou atualizar uma biblioteca de emissão: a preparação pode envolver serialização de XML, regras de negócio, cadastros, tabelas de…
Ver resumo completo
A evolução da NF-e e da NFC-e para acomodar informações relacionadas à CBS e ao IBS exige atenção coordenada de quem desenvolve software e de quem responde pela operação fiscal. Não se trata apenas de incluir campos em telas ou atualizar uma biblioteca de emissão: a preparação pode envolver serialização de XML, regras de negócio, cadastros, tabelas de domínio, testes de autorização e, no caso da NF-e, a geração do DANFE.
O ponto de partida é o Ato Técnico Conjunto nº 8/2026, disponibilizado em 1º de outubro de 2026. Ele aprovou cinco notas técnicas e o Informe Técnico 2025.002 v1.70 para NF-e, modelo 55, e NFC-e, modelo 65. Poucos dias depois, um aviso oficial alterou parte do calendário. Por isso, uma implantação segura começa por distinguir três coisas que frequentemente são confundidas: publicação da documentação, entrada em homologação e ativação em produção.
Neste guia, apresentamos o alcance confirmado do pacote, os cronogramas e os cuidados para ERPs e componentes Delphi. O panorama não substitui a leitura integral das regras de validação e estruturas XML nem os testes de cada emissor.
Uma atualização fiscal pode chegar ao sistema por caminhos diferentes: um ato aprova documentos, uma nota técnica descreve campos e um comunicado informa quando os ambientes serão atualizados. Quando esses papéis se confundem, a equipe pode implementar uma versão incorreta ou cobrar do cliente uma informação que ainda não está disponível no ambiente utilizado.
Ver resumo completo
Uma atualização fiscal pode chegar ao sistema por caminhos diferentes: um ato aprova documentos, uma nota técnica descreve campos e um comunicado informa quando os ambientes serão atualizados. Quando esses papéis se confundem, a equipe pode implementar uma versão incorreta ou cobrar do cliente uma informação que ainda não está disponível no ambiente utilizado.
O Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria-Executiva nº 7, de 28 de setembro de 2026, reúne duas frentes que precisam ser acompanhadas separadamente: a Nota Fiscal de Serviço eletrônica de padrão nacional, a NFS-e, e a NFS-e Via, voltada à exploração de rodovias mediante cobrança de pedágio. Embora apareçam no mesmo ato, elas possuem documentação, alterações e cronogramas próprios.
Este artigo explica o alcance dessa aprovação, destaca mudanças que afetam cadastros e sistemas empresariais e mostra como organizar a adaptação. As datas e versões refletem a documentação conferida em 14 de outubro de 2026. Como o calendário recebeu atualização nessa mesma data, ele deve ser novamente conferido antes de cada implantação.
O sistema foi atualizado, os campos da reforma tributária apareceram na tela e uma nota foi autorizada. Isso demonstra que a emissão funcionou naquele cenário, mas ainda deixa uma pergunta importante: a parametrização representa corretamente as operações da empresa?
Ver resumo completo
O sistema foi atualizado, os campos da reforma tributária apareceram na tela e uma nota foi autorizada. Isso demonstra que a emissão funcionou naquele cenário, mas ainda deixa uma pergunta importante: a parametrização representa corretamente as operações da empresa? O Portal Nacional da NF-e esclarece o alcance da autorização de uso: ela envolve verificações formais e de regras de conteúdo, sem transferir ao Fisco a responsabilidade pelo mérito da operação declarada. Por isso, contador e desenvolvedor precisam comparar decisões fiscais, dados do cadastro e informações efetivamente geradas.
A revisão proposta acompanha o caminho da decisão fiscal até a emissão: começa pelo preenchimento do cadastro, verifica a coerência dos códigos e o contexto da operação, confere o XML e a vigência das regras e, por fim, reúne as evidências dos testes. Ao longo desse percurso, é preciso distinguir uma rejeição técnica de um enquadramento fiscal inadequado, pois cada problema exige uma investigação diferente.
O blog já explicou por que uma nota autorizada pode estar tributariamente errada. Aqui, vamos transformar o entendimento em seis cenários de revisão do sistema de gestão empresarial, o ERP. O foco é a Nota Fiscal Eletrônica (NF-e), com fontes conferidas em 13 de outubro de 2026. Os testes propostos são procedimentos didáticos; não representam execução em um emissor real nem homologação de integração.
Quem mantém um sistema comercial em Delphi conhece a distância entre receber uma sugestão e entregar uma alteração confiável. Uma configuração precisa corresponder ao ambiente instalado, um documento deve representar os dados corretos e uma correção precisa sobreviver à compilação, aos testes e à operação.
Ver resumo completo
Quem mantém um sistema comercial em Delphi conhece a distância entre receber uma sugestão e entregar uma alteração confiável. Uma configuração precisa corresponder ao ambiente instalado, um documento deve representar os dados corretos e uma correção precisa sobreviver à compilação, aos testes e à operação. A inteligência artificial pode ajudar nesse percurso, mas uma resposta convincente ainda não demonstra que o trabalho foi resolvido.
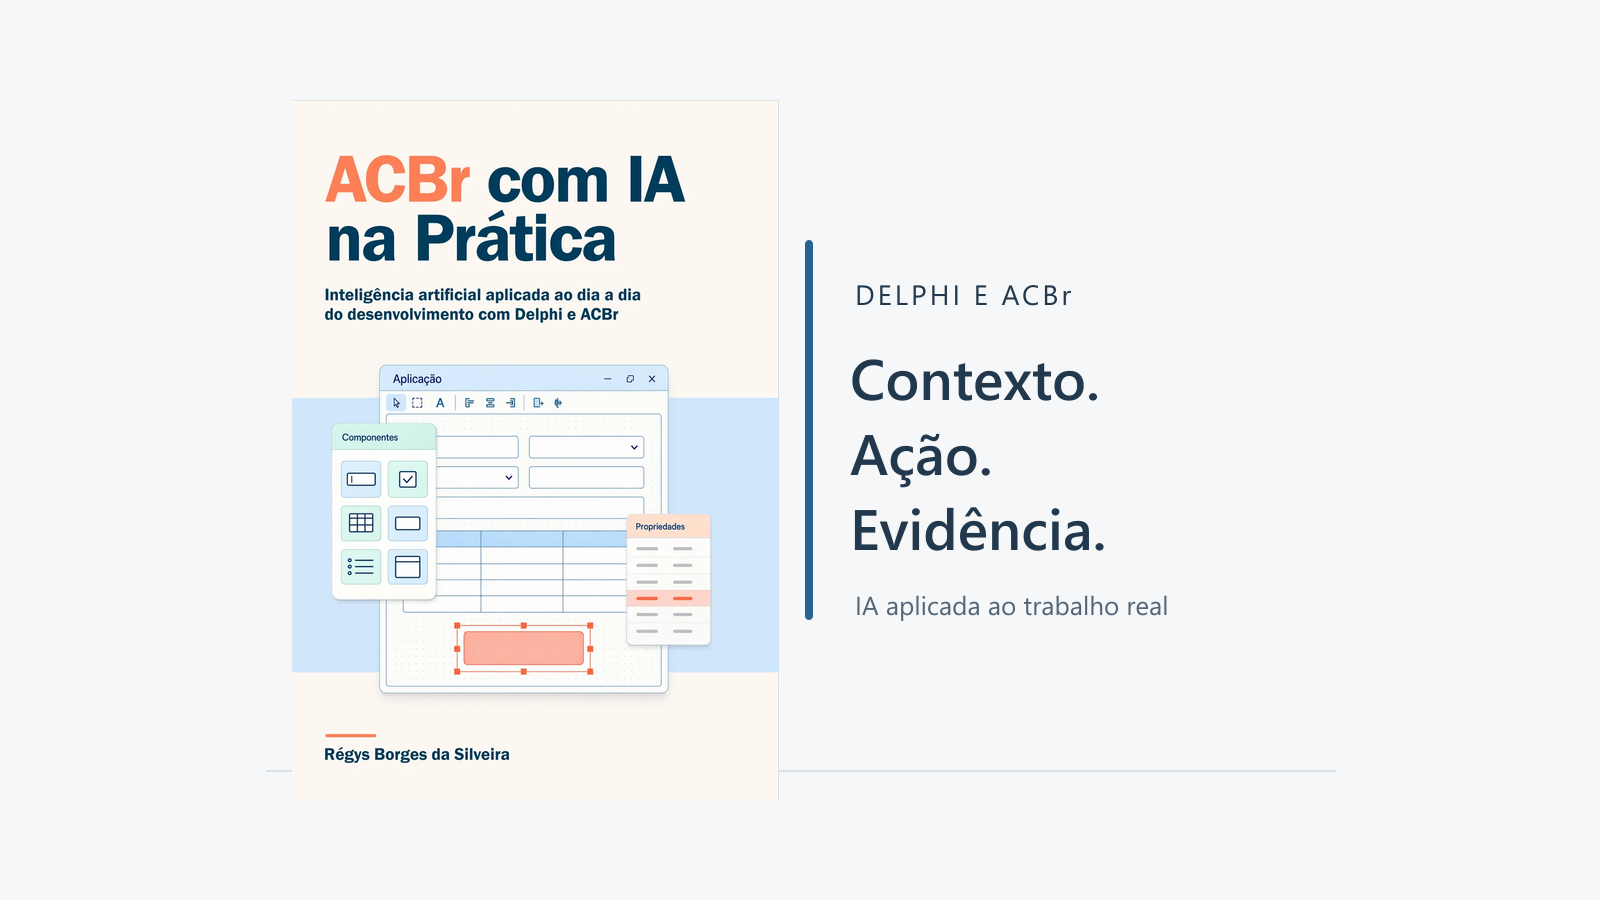
É com essa preocupação que apresento meu novo livro, ACBr com IA na Prática: Inteligência artificial aplicada ao dia a dia do desenvolvimento com Delphi e ACBr. A proposta é aproximar a IA dos problemas concretos de desenvolvimento, diagnóstico e manutenção, sem transferir a ela a responsabilidade por decisões técnicas ou fiscais. O centro da leitura é um método de trabalho que o desenvolvedor consegue acompanhar, conferir e repetir.
Neste artigo, explico o recorte da obra, o que o leitor encontra nos materiais e como começar a aplicar essa abordagem em uma tarefa pequena. Não é preciso dominar inteligência artificial para entender a proposta. É importante, porém, reconhecer que produtividade não deve ser medida apenas pela quantidade de código produzido ou pela velocidade da primeira resposta.
Conheça o livro ACBr com IA na Prática, consulte o sumário e leia a degustação na página oficial.
Em 29 de setembro de 2026, a Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços assinaram o Ato Técnico Conjunto nº 8. O documento aprova versões específicas de notas e informes técnicos aplicáveis à CBS e ao IBS em oito modelos de documentos fiscais eletrônicos.
Ver resumo completo
Em 29 de setembro de 2026, a Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços assinaram o Ato Técnico Conjunto nº 8. O documento aprova versões específicas de notas e informes técnicos aplicáveis à CBS e ao IBS em oito modelos de documentos fiscais eletrônicos. Para empresas de software, escritórios contábeis e contribuintes, trata-se de uma referência formal importante. Também é um texto curto que pode produzir uma interpretação longa e equivocada.
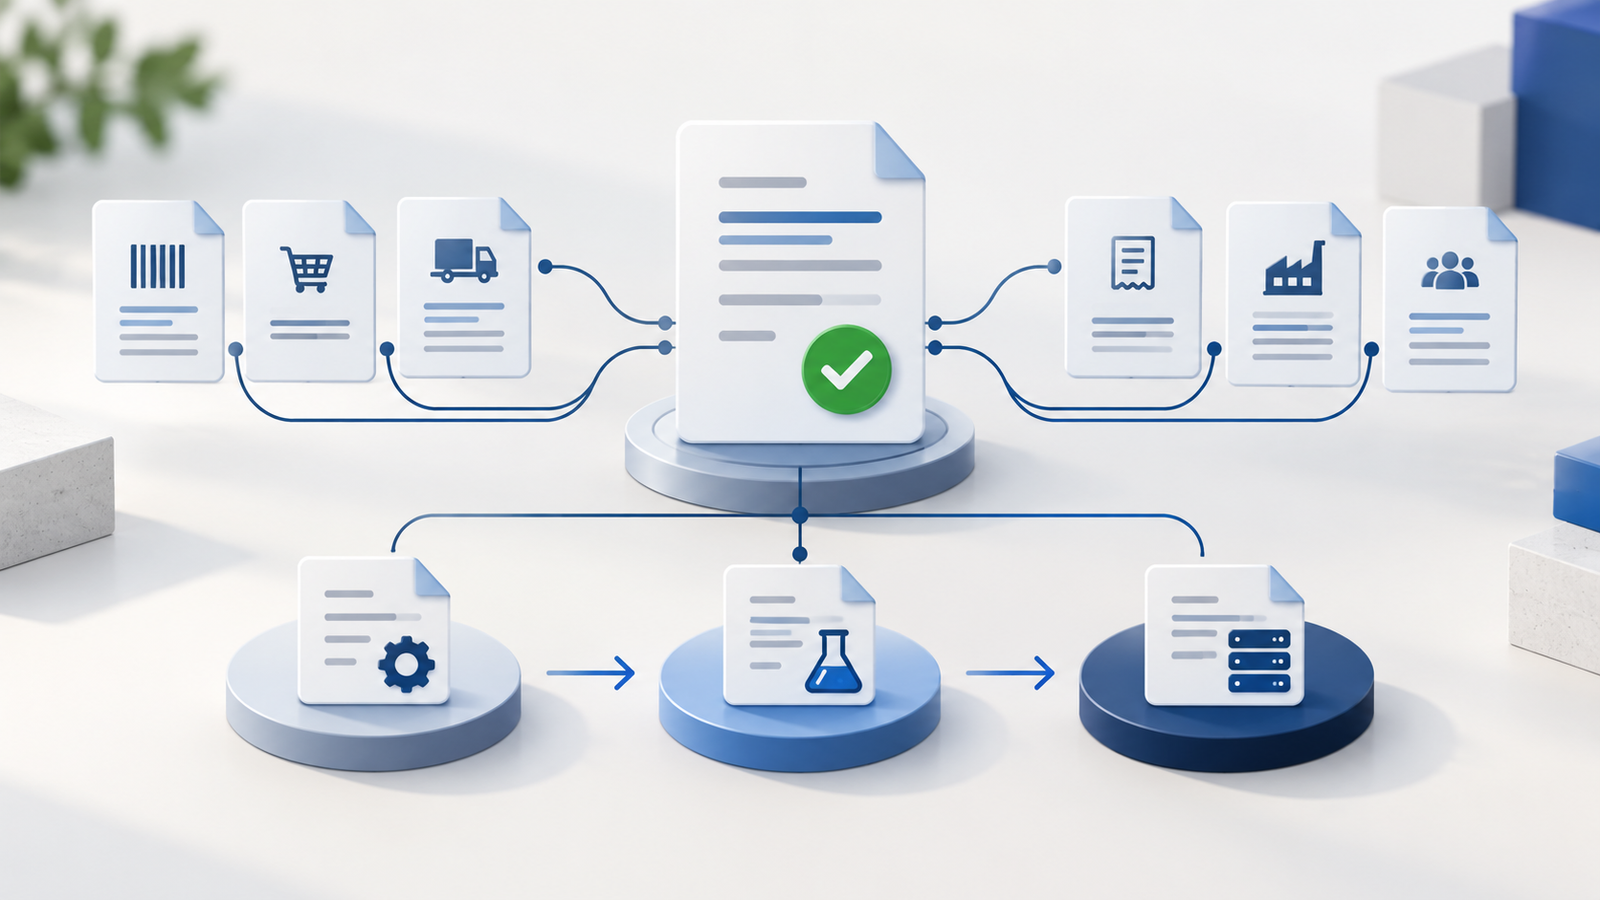
O risco está em ler “documentação aprovada” como sinônimo de “todas as regras obrigatórias imediatamente”. Não é isso que o ato estabelece. Ele identifica quais versões receberam aprovação conjunta, determina onde os documentos serão disponibilizados e vincula seus efeitos à publicação. As datas de homologação, produção e ativação de cada regra continuam nos respectivos documentos técnicos. Este artigo organiza esse mapa, destaca as mudanças mais relevantes e propõe um roteiro para adaptar sistemas sem transformar uma data isolada em cronograma universal.
SÚMULA: Altera a Norma de Procedimento Fiscal n. 063/2012, que estabelece procedimentos para disciplinar o uso de sistemas de processamento de dados para escrituração fiscal, emissão de documentos fiscais e a sua gestão, e normatizar o controle sobre usuários e fornecedores.
Hoje seria minha re-homologação de TEF Discado, uma coisa simples, que para minha surpresa se tornou uma dor de cabeça enorme, fiquei aguardando o contato da homologadora no caso a SevenPDV para obter os dados de conexão remota e tudo o mais para iniciar a homologação, como ninguém enviou nada como era de costume antigamente resolvi ligar na…
Ver resumo completo
Hoje seria minha re-homologação de TEF Discado, uma coisa simples, que para minha surpresa se tornou uma dor de cabeça enorme, fiquei aguardando o contato da homologadora no caso a SevenPDV para obter os dados de conexão remota e tudo o mais para iniciar a homologação, como ninguém enviou nada como era de costume antigamente resolvi ligar na SevenPDV, e fico sabendo que eles não mais homologam TEF, tudo bem, agora então como fazer? Me informaram que agora a CIELO faria a homologação, tento então entrar em contato com a CIELO para saber como seria o novo processo, após vários…
Em minhas consultorias de Paf-ECF tenho percebido a dificuldade dos desenvolvedores em entender alguns pontos do processo de homologação, pensando nisso vou iniciar uma série de artigos semanais sobre os principais pontos do processo de homologação, do que se tratam e como implementá-los corretamente para não ter dificuldades na hora da homologação. Gostaria de começar por dois pontos…
Ver resumo completo
Em minhas consultorias de Paf-ECF tenho percebido a dificuldade dos desenvolvedores em entender alguns pontos do processo de homologação, pensando nisso vou iniciar uma série de artigos semanais sobre os principais pontos do processo de homologação, do que se tratam e como implementá-los corretamente para não ter dificuldades na hora da homologação. Gostaria de começar por dois pontos simples mas que ainda geram algum desconforto durante o processo de homologação, a emissão de DAV e de Pré-venda, a princípio vamos diferenciar os dois e entender onde cada um deve ser utilizado. DAV - Documento Auxiliar de Venda O DAV é…
Link para a especificação de requisitos do Paf-ECF versão 1.10 totalmente comentada, isso deve ajudar a tirar a maioria das dúvidas de quem está começando e também ajudar os que já estão homologados a entender alguma coisa que tenha ficado em aberto, o conteúdo foi retirado do Site da SEF/MG. paf_ecf_requisitos_comentados_v0110.pdf
Ver resumo completo
Link para a especificação de requisitos do Paf-ECF versão 1.10 totalmente comentada, isso deve ajudar a tirar a maioria das dúvidas de quem está começando e também ajudar os que já estão homologados a entender alguma coisa que tenha ficado em aberto, o conteúdo foi retirado do Site da SEF/MG. paf_ecf_requisitos_comentados_v0110.pdf