
O sistema foi atualizado, os campos da reforma tributária apareceram na tela e uma nota foi autorizada. Isso demonstra que a emissão funcionou naquele cenário, mas ainda deixa uma pergunta importante: a parametrização representa corretamente as operações da empresa? O Portal Nacional da NF-e esclarece o alcance da autorização de uso: ela envolve verificações formais e de regras de conteúdo, sem transferir ao Fisco a responsabilidade pelo mérito da operação declarada. Por isso, contador e desenvolvedor precisam comparar decisões fiscais, dados do cadastro e informações efetivamente geradas.
A revisão proposta acompanha o caminho da decisão fiscal até a emissão: começa pelo preenchimento do cadastro, verifica a coerência dos códigos e o contexto da operação, confere o XML e a vigência das regras e, por fim, reúne as evidências dos testes. Ao longo desse percurso, é preciso distinguir uma rejeição técnica de um enquadramento fiscal inadequado, pois cada problema exige uma investigação diferente.
O blog já explicou por que uma nota autorizada pode estar tributariamente errada. Aqui, vamos transformar o entendimento em seis cenários de revisão do sistema de gestão empresarial, o ERP. O foco é a Nota Fiscal Eletrônica (NF-e), com fontes conferidas em 13 de outubro de 2026. Os testes propostos são procedimentos didáticos; não representam execução em um emissor real nem homologação de integração.
Prepare uma base que contador e desenvolvedor consigam conferir
IBS significa Imposto sobre Bens e Serviços; CBS, Contribuição sobre Bens e Serviços. O Código de Situação Tributária desses tributos, o CST, identifica a situação tributária, enquanto o código de classificação tributária, cClassTrib, detalha o enquadramento associado ao fundamento legal. Segundo a explicação da Sefaz Virtual do Rio Grande do Sul (SVRS) sobre esses campos, os três primeiros dígitos do cClassTrib correspondem ao CST. As tabelas também possuem indicadores que orientam quais informações são exigidas, permitidas ou vedadas no documento.
Na revisão do ERP, esses conceitos precisam se conectar a duas etapas: a análise fiscal da operação e a geração do arquivo XML, formato estruturado utilizado na NF-e. A análise determina o tratamento aplicável; a geração do XML precisa expressar essa decisão conforme o leiaute, isto é, a organização técnica dos campos. Conferir as duas etapas separadamente ajuda a localizar a origem de uma divergência.
Antes dos testes, prepare uma ficha para cada operação escolhida. Registre produto, descrição, Nomenclatura Comum do Mercosul (NCM), destinatário, finalidade, data, regime e fundamento do enquadramento. Acrescente os códigos esperados, a versão da tabela consultada e quem revisou a decisão. Nem todo dado altera todos os tratamentos; inclua as condições que a análise identificar como relevantes.
Recomendo começar por uma amostra pequena, mas diversificada: uma venda habitual, uma operação com tratamento diferenciado e uma exceção frequente da empresa. A seleção deve considerar risco e frequência. Escolher apenas o produto mais simples facilita a primeira emissão, porém produz pouca evidência sobre o restante do cadastro.
Cenário 1: tributação integral usada como resposta para tudo
O primeiro teste investiga uma decisão de cadastro: o sistema recebeu uma classificação analisada ou apenas preencheu um valor padrão? Para isso, selecione uma operação cujo tratamento já tenha sido fundamentado pela contabilidade e compare a ficha com o resultado do ERP. O objetivo não é presumir que toda tributação integral esteja errada, mas descobrir quando ela foi aplicada sem análise.
Em ambiente de teste, simule também um item recém-cadastrado, ainda sem revisão fiscal. Minha recomendação é que essa condição apareça como pendência explícita, com responsável e procedimento de resolução. Um campo automaticamente preenchido pode parecer concluído na tela, embora ninguém tenha examinado o enquadramento.
O resultado esperado deve ser definido antes: aplicar a regra aprovada quando os requisitos estiverem presentes e encaminhar o caso incompleto para revisão. Guarde a configuração que originou o resultado. Não use o retorno de autorização como evidência suficiente para encerrar esse cenário, nem transforme a escolha de um código em conclusão automática sobre recolhimento devido.
Cenário 2: códigos coerentes entre si e permitidos no documento
Depois de verificar a origem da classificação, o próximo passo é conferir se o conjunto de códigos é tecnicamente aceito. A Nota Técnica (NT) 2025.002-RTC, versão 1.52, prevê verificações distintas: cClassTrib inexistente, incompatibilidade com CST e utilização não permitida no modelo de documento. São, respectivamente, as regras UB14-10, UB14-20 e UB14-25, associadas às rejeições 1023, 1024 e 1025. Essa separação permite escrever testes com causas identificáveis.
Monte primeiro um caso válido a partir da tabela oficial. Crie três cópias independentes desse caso: na primeira, introduza um código inexistente; na segunda, uma combinação incompatível; na terceira, quando houver exemplo aplicável, um código vedado ao modelo. Cada cópia deve alterar somente uma condição. Assim, uma falha não esconde a seguinte e o resultado pode ser associado à alteração que o provocou.
Confira a validação local e, nos ensaios de integração, o retorno do ambiente oficial conforme as regras implantadas. A mensagem interna deve identificar o item e o motivo. Comparar somente os três primeiros dígitos é insuficiente: a verificação também precisa consultar a existência do código e os indicadores correspondentes. Esses testes pertencem ao ambiente de desenvolvimento ou homologação, sem introduzir defeitos intencionais em produção.
Cenário 3: mesma NCM, contexto diferente
Passar pelas verificações de compatibilidade ainda deixa uma questão: o código escolhido corresponde àquela operação? É nesse ponto que uma relação automática entre NCM e cClassTrib merece atenção. A Receita Federal esclarece, na pergunta 2.7 (p. 7) do FAQ do Piloto da Calculadora da Plataforma da CBS, versão 1.4, que a calculadora aplica o tratamento tributário com base em múltiplos parâmetros, incluindo o cClassTrib, e não apenas a NCM. O documento é usado aqui para esse conceito, não como cronograma atual de funcionalidades.
Escolha duas operações da empresa com a mesma NCM e uma diferença que a contabilidade tenha identificado como juridicamente relevante. Pode envolver uma condição específica do destinatário ou da finalidade, desde que o fundamento aplicável realmente exija essa distinção. Não basta mudar qualquer campo e esperar outro imposto.
A equipe deve declarar previamente se os resultados precisam ser iguais ou diferentes e explicar por quê. Depois, confira qual informação o ERP utilizou para escolher a regra. Se o sistema ignora justamente a condição determinante, existe uma lacuna de modelagem. Se a informação está disponível, mas foi preenchida incorretamente, o problema está na entrada de dados ou no procedimento operacional.
Esse ensaio também ajuda a delimitar a automação. Quando faltarem dados para decidir, recomendo que o sistema apresente a pendência em vez de selecionar silenciosamente a primeira opção da tabela. Automatizar uma regra explícita é diferente de resolver uma ambiguidade por ordem de cadastro.
Cenário 4: classificação correta, XML incompleto
Com o enquadramento e as condições da operação conferidos, o quarto cenário acompanha o dado até o arquivo transmitido. Uma configuração pode estar correta na tela e não chegar corretamente ao XML. Na NT 2025.002 v1.52 (p. 44 e 49), a regra UB26-20 trata da ausência do grupo de redução do IBS estadual em determinadas condições; a UB64-20 trata do grupo de redução da CBS. Esses grupos reúnem campos relacionados à redução. A presença do grupo principal gIBSCBS e os indicadores aplicáveis fazem parte das condições dessas verificações. A obrigatoriedade dos grupos de redução deve ser conferida nas condições e exceções de cada regra, sem generalização a partir do nome do CST.
Selecione uma operação para a qual a documentação exija um grupo e confira sua presença, campos e valores no XML. Em seguida, prepare uma variação controlada com a omissão. Faça também o teste inverso quando houver vedação: um grupo não deve ser gerado apenas porque outro item da nota o utilizou.
Para quem mantém um emissor em Delphi, essa é uma boa oportunidade para testar duas etapas separadamente: a seleção da regra fiscal e a montagem da estrutura enviada ao componente emissor. Recomendo verificar ainda a reutilização de objetos entre itens, para que informações de uma operação anterior não permaneçam na seguinte. Trata-se de uma hipótese de teste, não de um defeito atribuído a uma biblioteca específica.
Cenário 5: regra correta aplicada no período errado
Além de conferir o conteúdo do XML, a revisão precisa considerar a data para a qual a regra foi escolhida. A consulta de classificação tributária da SVRS permite consultar os códigos; para definir os testes de vigência, associe a classificação à documentação que estabelece o período aplicável à operação. Registre na ficha tanto a data usada no cenário quanto o fundamento que justifica a escolha.
Escolha uma mudança real e documentada que afete a empresa. Prepare casos imediatamente antes e a partir do início da vigência; quando existir término, inclua também as datas próximas ao encerramento. Mantenha os demais dados iguais sempre que isso for compatível com a mudança analisada. O propósito é demonstrar o efeito da data sobre a escolha da regra, com um resultado esperado definido para cada caso.
O resultado esperado deve incluir tanto a escolha da regra quanto a justificativa temporal. Recomendo guardar a versão utilizada na emissão e conservar o histórico das configurações. Atualizar o cadastro atual não deveria apagar a capacidade de explicar uma nota antiga. Ao consultar documentos anteriores, diferencie a reprodução do cálculo original de uma nova simulação com regras posteriores.
Cenário 6: aprovação baseada em uma única emissão
Os cenários anteriores só formam uma base útil de aprovação quando seus resultados podem ser comparados e repetidos. Para isso, registre também onde cada teste foi executado. Homologação é o ambiente destinado a testes, e as regras podem ter datas de implantação diferentes das previstas para produção. A NT 2025.002 v1.52 ilustra também a necessidade de acompanhar avisos posteriores ao PDF: o comunicado da Coordenação Técnica do ENCAT de 5 de outubro de 2026 adiou a implantação das notas técnicas ali enumeradas, incluindo essa versão, para 26 de outubro em homologação e 16 de novembro em produção. São datas anunciadas para 2026; não constituem confirmação de implantação efetiva nem um prazo geral de obrigatoriedade dos tributos.
Reúna os casos anteriores em uma matriz de testes. Para cada caso, registre entrada, resultado esperado, resultado obtido, ambiente, versão da aplicação, tabela utilizada e evidência. Quando houver integração, acrescente o XML e o retorno recebido. “Funcionou” é uma descrição fraca; “o grupo exigido foi gerado e a condição alternativa foi tratada” permite repetir a conferência.
Inclua casos que devem falhar e casos que devem passar. Se o teste apenas comprova que o sistema aceita tudo, ele não demonstra a eficácia das validações. Depois de uma atualização, repita os cenários afetados e os casos essenciais já aprovados: essa repetição procura regressões, isto é, comportamentos que deixaram de funcionar após uma mudança.
O critério de liberação deve combinar avaliação fiscal e técnica. Recomendo registrar as divergências ainda abertas e impedir que uma falha relevante desapareça em uma aprovação genérica. A ausência de rejeição não encerra a revisão, assim como uma rejeição isolada não explica sozinha a causa do problema.
Transforme os testes em uma rotina de manutenção
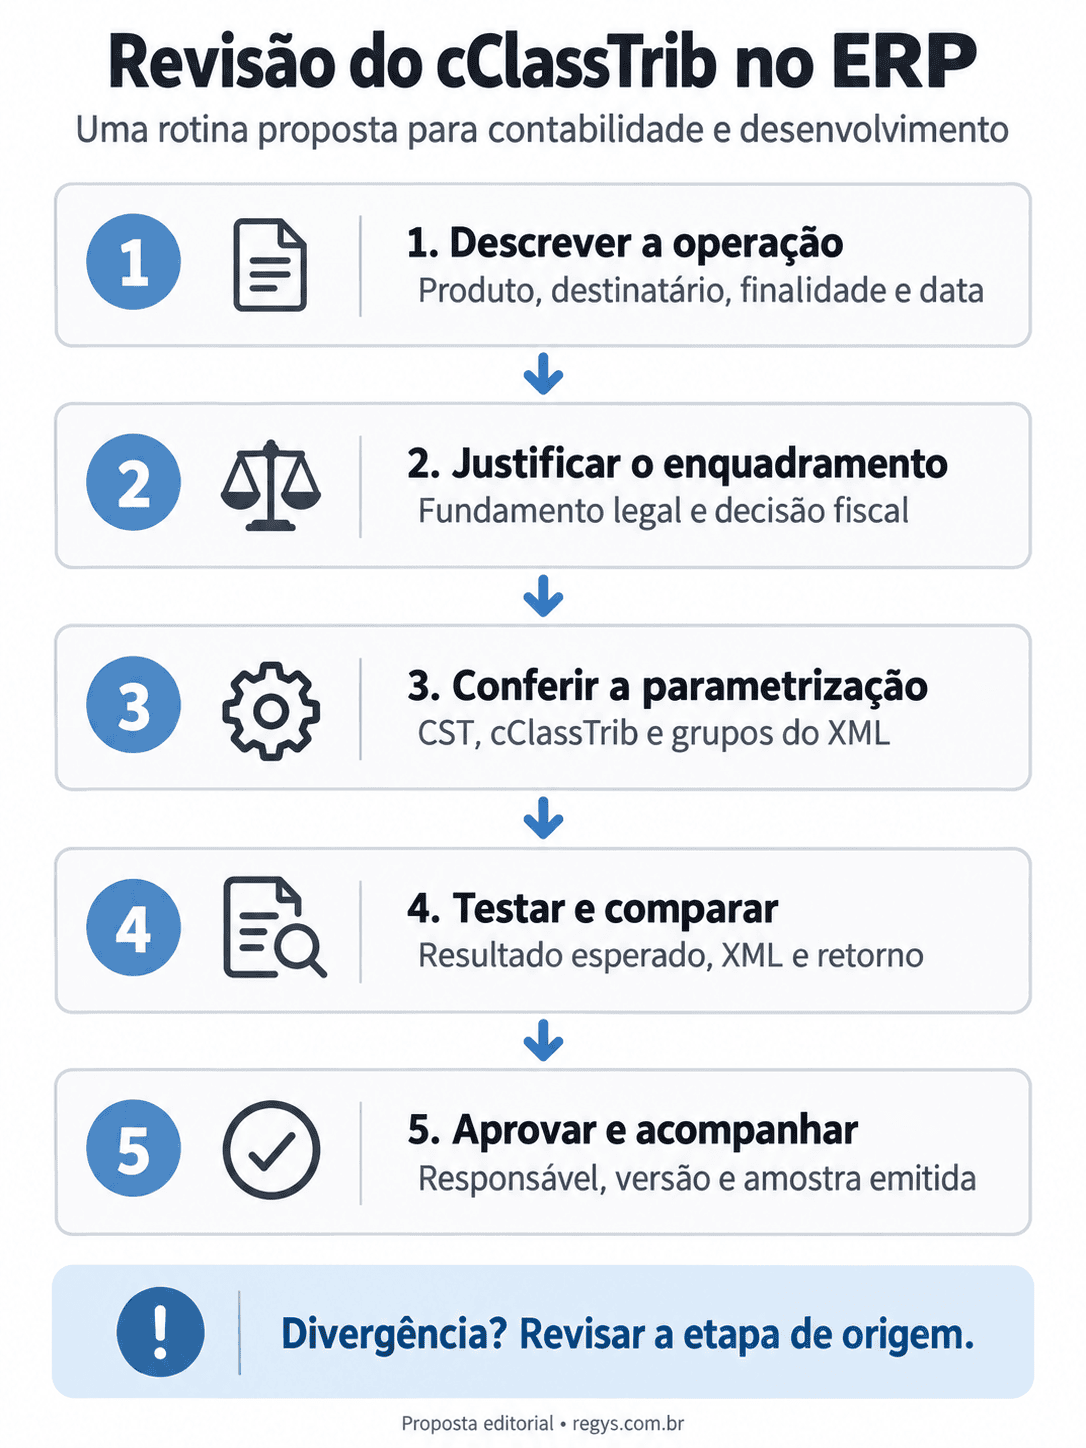
Fluxo de trabalho proposto neste artigo. Ilustração produzida com auxílio de IA; não representa um procedimento oficial do Fisco.
O fluxo começa pela descrição da operação, passa pela justificativa fiscal e pela configuração técnica, e termina com testes, aprovação e acompanhamento. Se o resultado divergir, retorne à etapa de origem. Corrigir somente o XML de uma amostra não resolve uma regra de cadastro que continuará produzindo o mesmo erro nas próximas emissões.
Como organização prática, a contabilidade pode registrar o enquadramento e suas condições; o desenvolvimento, demonstrar como essas condições se transformam em dados e validações; a operação, confirmar se as informações necessárias são coletadas corretamente. Essa divisão é uma proposta de trabalho e deve ser adaptada ao porte e às responsabilidades da empresa.
Para tornar o registro concreto, considere uma ficha ilustrativa com o identificador CCT-04 e a descrição “grupo obrigatório omitido”. A entrada é uma cópia do cenário válido do quarto teste; a alteração consiste em retirar apenas o grupo exigido. Registre a regra documental aplicável e defina se a conferência avaliará a detecção local da ausência ou o retorno da integração. Anexe o XML utilizado e o resultado obtido. Essa organização permite a outra pessoa repetir o ensaio sem depender da memória de quem o criou.
Depois da liberação, recomendo acompanhar uma amostra das emissões e investigar alterações inesperadas de classificação. A conferência posterior também se conecta à rotina de revisão da apuração assistida da CBS. Preserve os registros relevantes e restrinja o acesso aos documentos: evidência de teste não exige expor dados de clientes em chamados públicos.
Conclusão
Revisar o cClassTrib no ERP exige demonstrar que o enquadramento foi analisado, que as condições da operação chegaram ao sistema e que o documento expressa a decisão aprovada. Os seis cenários ajudam a localizar problemas em pontos diferentes: padrão de cadastro, coerência dos códigos, contexto, XML, vigência e cobertura dos testes.
Para começar, escolha uma operação frequente e uma exceção relevante, descreva seus resultados esperados junto com a contabilidade e percorra os seis cenários aplicáveis. Registre o que foi aprovado e o que ainda precisa de correção antes de ampliar a amostra. Essa prática cria uma base que pode ser repetida quando tabelas, legislação ou software mudarem. A autorização passa a integrar um conjunto de evidências capaz de explicar o que foi emitido, qual regra foi aplicada e por quê.
Referências
BRASIL. Portal Nacional da Nota Fiscal Eletrônica. Modelo operacional: perguntas frequentes. Portal da NF-e, [s. d.]. Seção: Quais são as validações realizadas pela Secretaria da Fazenda na autorização de uma NF-e? Disponível em: https://www.nfe.fazenda.gov.br/Portal/perguntasFrequentes.aspx?AspxAutoDetectCookieSupport=1&tipoConteudo=auR4yGlWmRY%3D. Acesso em: 13 out. 2026.
BRASIL. Portal Nacional da Nota Fiscal Eletrônica. Reforma Tributária do Consumo: adequações NF-e / NFC-e. Nota Técnica 2025.002-RTC, versão 1.52. [S. l.], set. 2026. Disponível em: https://www.nfe.fazenda.gov.br/portal/exibirArquivo.aspx?conteudo=HXPO8VLbh4o%3D. Acesso em: 13 out. 2026.
BRASIL. Receita Federal do Brasil. FAQ do Piloto: Calculadora da Plataforma da CBS. Versão 1.4. [S. l.], [s. d.]. Disponível em: https://www.gov.br/receitafederal/pt-br/centrais-de-conteudo/publicacoes/apresentacoes/reforma-tributaria-do-consumo/faq-calculadora-v1-4.pdf/@@download/file. Acesso em: 13 out. 2026.
E-AUDITORIA. cClassTrib: 6 erros que fazem a nota fiscal ser rejeitada. Apresentação: Thais Carvalho. YouTube, 21 set. 2026. 1 vídeo (8 min 46 s). Disponível em: https://www.youtube.com/watch?v=oAV3i2OfFhk. Acesso em: 13 out. 2026.
ENCAT. Coordenação Técnica. Comunica alteração de data de homologação e produção de Notas Técnicas publicadas. Portal da Nota Fiscal Eletrônica — SVRS, 5 out. 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/Nfe/Avisos. Acesso em: 13 out. 2026.
RIO GRANDE DO SUL. Secretaria da Fazenda. Classificação tributária. Portal da Conformidade Fácil, [s. d.]. Disponível em: https://dfe-portal.svrs.rs.gov.br/Cff/ClassificacaoTributaria. Acesso em: 13 out. 2026.
RIO GRANDE DO SUL. Secretaria da Fazenda. Validador da Reforma Tributária do Consumo: NF-e / NFC-e. Portal da Conformidade Fácil, [s. d.]. Disponível em: https://dfe-portal.svrs.rs.gov.br/Cff/ValidadorRTCNfe. Acesso em: 13 out. 2026.
SILVEIRA, Régys Borges da. Apuração assistida da CBS: como conferir antes de aceitar os valores. Régys Borges da Silveira, 13 out. 2026. Disponível em: https://regys.com.br/apuracao-assistida-da-cbs-como-conferir-antes-de-aceitar-os-valores/. Acesso em: 13 out. 2026.
SILVEIRA, Régys Borges da. cClassTrib na prática: por que uma nota autorizada ainda pode estar tributariamente errada. Régys Borges da Silveira, 29 set. 2026. Disponível em: https://regys.com.br/cclasstrib-nota-autorizada-tributariamente-errada/. Acesso em: 13 out. 2026.
Descubra mais sobre Régys Borges da Silveira
Assine para receber nossas notícias mais recentes por e-mail.

Dê-nos sua opinião, seu comentário ajuda o site a crescer e melhorar a qualidade dos artigos.