• Início
  • Livros
  • Cursos
  • Downloads
  • Fontes de Aplicativos
  • Assinatura Fontes
  • Contato
  • Sitemap
  • Sobre

Régys Borges da Silveira

  • Início
  • Livros
  • Cursos
  • Downloads
  • Fontes de Aplicativos
  • Assinatura Fontes
  • Contato
  • Sitemap
  • Sobre

Tag: Software Fiscal

05 outubro 2026

Reforma tributária em 2027: guia de obrigações para NF-e, NFC-e, CT-e, CT-e OS e NFS-e

Escrito por Régys Borges da Silveira
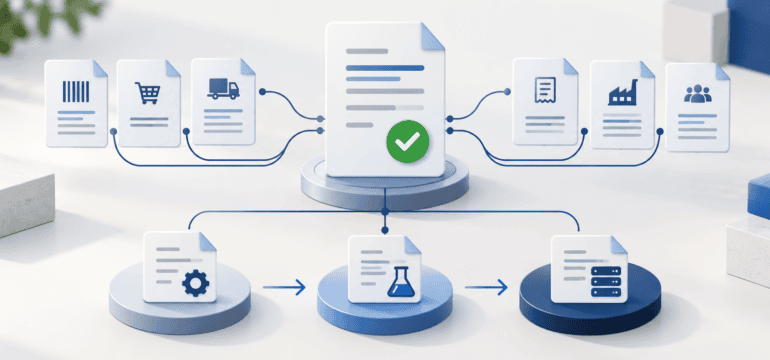
Guia da reforma tributária em 2027 com cinco documentos fiscais e integração entre emissão, pagamento e apuração.

A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas. Para quem desenvolve um sistema de gestão empresarial (ERP) ou orienta uma carteira contábil, o problema começa quando essas mudanças são resumidas a uma frase: “em janeiro muda tudo”.

Não muda tudo ao mesmo tempo, nem da mesma maneira para todos. Algumas obrigações começaram em 2026; outras têm marco em janeiro de 2027; determinadas regras de validação entram depois. Uma nota técnica publicada também não significa que todos os seus campos sejam imediatamente obrigatórios em produção.

Este guia organiza a transição nacional e aprofunda cinco documentos: Nota Fiscal Eletrônica (NF-e), Nota Fiscal de Consumidor Eletrônica (NFC-e), Conhecimento de Transporte Eletrônico (CT-e), Conhecimento de Transporte Eletrônico para Outros Serviços (CT-e OS) e Nota Fiscal de Serviços Eletrônica (NFS-e). O objetivo é permitir que contador, empresa e desenvolvedor localizem a obrigação e a transformem em trabalho verificável.

Data de corte: 5 de outubro de 2026. Datas futuras abaixo são marcos documentados nessa data, não confirmação de implantação real. Regras locais, regimes setoriais e novos atos podem exigir complementação. Este é um guia nacional de consulta, não uma promessa de esgotar todas as situações tributárias possíveis.

Continue lendo…
Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
05/10/2026 Nota Fiscal Eletrônica, Reforma Tributária Apuração Assistida, cbs, cclasstrib, cronograma fiscal, cst, ct-e, ct-e os, danfe, erp, ibs, icms, Imposto Seletivo, ISSQN, MEI, NF-e, nfc-e, nfs-e, reforma tributária, Simples Nacional, Software Fiscal, Split Payment Deixe um comentário
02 outubro 2026

Ato Técnico Conjunto nº 8/2026: o que muda nos documentos fiscais eletrônicos para IBS e CBS

Escrito por Régys Borges da Silveira
Documento técnico aprovado conectado a diferentes documentos fiscais e às etapas de especificação, teste e produção

Em 29 de setembro de 2026, a Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços assinaram o Ato Técnico Conjunto nº 8. O documento aprova versões específicas de notas e informes técnicos aplicáveis à CBS e ao IBS em oito modelos de documentos fiscais eletrônicos. Para empresas de software, escritórios contábeis e contribuintes, trata-se de uma referência formal importante. Também é um texto curto que pode produzir uma interpretação longa e equivocada.

O risco está em ler “documentação aprovada” como sinônimo de “todas as regras obrigatórias imediatamente”. Não é isso que o ato estabelece. Ele identifica quais versões receberam aprovação conjunta, determina onde os documentos serão disponibilizados e vincula seus efeitos à publicação. As datas de homologação, produção e ativação de cada regra continuam nos respectivos documentos técnicos. Este artigo organiza esse mapa, destaca as mudanças mais relevantes e propõe um roteiro para adaptar sistemas sem transformar uma data isolada em cronograma universal.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
02/10/2026 Contabilidade, Desenvolvimento de Software bp-e, cbs, CGIBS, ct-e, danfe, Documentos Fiscais Eletrônicos, erp, homologação, ibs, NF-e, NF3e, NFAg, nfc-e, NFCom, NFGas, nota tecnica, receita federal, reforma tributária, Software Fiscal, SVRS Deixe um comentário
29 setembro 2026

cClassTrib na prática: por que uma nota autorizada ainda pode estar tributariamente errada

Escrito por Régys Borges da Silveira
Documento fiscal atravessando três camadas de verificação: existência do código, compatibilidade técnica e contexto tributário

Uma nota fiscal autorizada não é necessariamente uma nota tributariamente correta. Essa diferença, que já existia antes da reforma tributária, ganha importância com o Código de Classificação Tributária do IBS e da CBS, o cClassTrib. O autorizador consegue verificar se o código existe, se combina com o CST informado e se pode ser usado naquele modelo de documento. Ele não consegue, sozinho, conhecer todos os fatos da operação e decidir se o tratamento jurídico escolhido pelo contribuinte é o adequado.

O tema foi levantado no episódio “cClassTrib: o código que decide o imposto do item na nota”, do Radar Tributário. A ideia central é pertinente: deixar de receber uma rejeição não encerra a análise tributária. Mas algumas expressões usadas no vídeo, como “o código que decide o imposto”, precisam de contexto para não sugerir que um campo isolado substitui a interpretação da operação.

Neste artigo, explico o que o cClassTrib representa, o que as rejeições 1023, 1024 e 1025 realmente verificam, por que o NCM não produz um “de/para” universal e como contabilidade e desenvolvimento podem revisar a parametrização sem transformar uma tabela oficial em piloto automático.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
29/09/2026 Desenvolvimento de Software, Reforma Tributária Apuração Assistida, cbs, cclasstrib, CST IBS CBS, Documentos Fiscais Eletrônicos, erp, ibs, NBS, NCM, NF-e, nfc-e, nfs-e, Nota Técnica 2025.002, reforma tributária, Simples Nacional, Software Fiscal, XML fiscal Deixe um comentário
29 setembro 2026

NFS-e sem IBS e CBS pode ser autorizada, mas não necessariamente está conforme: o que muda em 2026

Escrito por Régys Borges da Silveira

A adaptação da Nota Fiscal de Serviço eletrônica (NFS-e) aos campos de IBS e CBS exige uma distinção que parece simples, mas tem efeito direto no desenvolvimento de sistemas e na rotina contábil: autorização técnica não é sinônimo automático de conformidade tributária. Uma nota pode passar pelo autorizador sem rejeição sistêmica e, ainda assim, estar sem uma informação que já se tornou obrigatória para aquela operação.

Para equipes que mantêm ERPs em Delphi, integrações fiscais e rotinas de escrituração, essa diferença muda a forma de priorizar o trabalho. Não basta testar se o XML ou a requisição é aceito. É preciso saber para quais operações o preenchimento é exigido, qual ambiente deve emitir o documento e como demonstrar a correção de inconsistências quando elas forem identificadas.

Neste artigo, vamos separar os cronogramas aplicáveis em 2026, explicar o caso particular das microempresas e empresas de pequeno porte do Simples Nacional, traduzir o impacto para software houses e contabilidades e propor um roteiro de implantação. Como os marcos de outubro, novembro e dezembro de 2026 eram futuros na data da pesquisa que embasa este texto, a leitura deve ser prospectiva e acompanhada de revisão normativa antes da entrada em produção.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
29/09/2026 Contabilidade, Delphi, Reforma Tributária, Tecnologia Fiscal api, automação fiscal, cbs, conformidade tributária, contabilidade, Delphi, documento fiscal eletrônico, Emissor Nacional, erp, ibs, IBS e CBS, nfs-e, NFS-e nacional, PNCT, reforma tributária, Simples Nacional, Software Fiscal, validação fiscal Deixe um comentário
28 setembro 2026

NFS-e até 2027: cronograma das mudanças e o que é verdade sobre o Portal Nacional

Escrito por Régys Borges da Silveira
Ilustração de uma NFS-e conectando uma prefeitura, uma empresa com ERP e o ambiente nacional de dados

Uma informação repetida com convicção pode parecer norma antes mesmo de alguém abrir a norma. Foi o que aconteceu com a afirmação de que, a partir de 1º de janeiro de 2027, todas as notas fiscais de serviço eletrônicas só poderão ser emitidas pelo Portal Nacional. A frase mistura mudanças verdadeiras, públicos diferentes e datas distintas. O resultado é uma orientação equivocada para empresas, contadores e desenvolvedores.

A resposta curta é: não existe uma determinação geral para que todo contribuinte abandone o emissor municipal e passe a digitar notas exclusivamente no portal web nacional em 01/01/2027. Há, porém, obrigações específicas que não devem ser minimizadas. Este artigo separa os conceitos, identifica quem realmente deve usar o Emissor Nacional, organiza os marcos documentados de setembro de 2026 ao fim de 2027 e mostra como acompanhar novas alterações sem transformar previsão em fato.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
28/09/2026 Nota Fiscal Eletrônica, Reforma Tributária ADN, API NFS-e, Ato Conjunto RFB CGIBS 4/2026, cbs, cronograma fiscal, DPS, Emissor Nacional, erp, ibs, ISSQN, Lei Complementar 214/2025, MEI, municípios, nfs-e, NFS-e nacional, Nota Técnica 009, Portal Nacional da NFS-e, reforma tributária, Simples Nacional, Software Fiscal Deixe um comentário
24 setembro 2026

NFS-e de São Paulo: como adaptar o ERP aos novos campos de IBS e CBS

Escrito por Régys Borges da Silveira
Documento fiscal eletrônico conectado ao ERP, ao webservice municipal e a uma infraestrutura nacional de dados

A Secretaria Municipal da Fazenda de São Paulo disponibilizou, em setembro de 2026, um novo arquivo XSD para a Nota Fiscal de Serviço eletrônica (NFS-e), com alterações nos campos relacionados ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). Também atualizou o Manual de WebService para a versão 3.3. A notícia parece tratar de uma troca pontual de esquema, mas o efeito para quem mantém um ERP é maior: muda o contrato que define quais elementos podem ser enviados, em que ordem, com quais tipos e sob quais regras de validação.

O cuidado inicial é separar três assuntos que costumam aparecer misturados. São Paulo continuará com seu emissor municipal; o leiaute local está sendo compatibilizado com a reforma tributária; e as obrigações e datas de preenchimento dependem do cronograma oficial vigente. Portanto, baixar o XSD não basta, assim como não é seguro concluir que toda empresa paulistana passou a emitir diretamente no sistema nacional. Este artigo explica o que foi atualizado, como organizar a implementação e quais verificações reduzem o risco de rejeições e divergências fiscais.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
24/09/2026 Desenvolvimento de Software, Nota Fiscal Eletrônica, Reforma Tributária ADN, cbs, cclasstrib, cst, erp, ibs, ISS, Layout 2, nfs-e, Nota Fiscal Paulistana, Nota Técnica 003, Nota Técnica 004, reforma tributária, São Paulo, Software Fiscal, WebService, XML, XSD Deixe um comentário
23 setembro 2026

NFS-e nacional em 2026: o que muda para municípios, empresas e ERPs

Escrito por Régys Borges da Silveira
Documento fiscal digital conecta sistemas municipais a módulos nacionais de cadastro, validação e compartilhamento

O Portal Nacional da Nota Fiscal de Serviço eletrônica publicou, em setembro de 2026, a primeira versão de um documento com mais de 170 perguntas distribuídas em 30 temas. O material nasceu de dúvidas enviadas por municípios, contribuintes e empresas de desenvolvimento e cobre desde ativação municipal, cadastros e erros de CEP até APIs, cancelamento, locação, NFS-e Via e os novos grupos de IBS e CBS. São 125 páginas que mostram uma mudança maior do que a simples troca de um emissor.

A NFS-e nacional tornou-se uma infraestrutura de dados compartilhados. Municípios podem manter emissores próprios ou adotar os emissores públicos nacionais, mas precisam compreender o Ambiente de Dados Nacional (ADN), cadastros complementares, eventos e regras de interoperabilidade. Para as empresas e os ERPs, o desafio é distinguir obrigação de emitir, obrigação de compartilhar e obrigação de preencher os campos da reforma tributária. Este artigo organiza os pontos que merecem ação prática e indica onde a documentação oficial deve prevalecer sobre suposições do sistema antigo.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
23/09/2026 Desenvolvimento de Software, Nota Fiscal Eletrônica, Reforma Tributária ADN, API NFS-e, Ato Conjunto RFB CGIBS 4/2026, cbs, CNC, DPS, erp, ibs, ISSQN, nfs-e, NFS-e nacional, Nota Técnica 009, reforma tributária, Simples Nacional, Software Fiscal, XML Deixe um comentário
22 setembro 2026

IBS e CBS na base do ICMS: o que a liminar de São Paulo realmente decidiu

Escrito por Régys Borges da Silveira
Duas camadas tributárias azuis são separadas de uma base de cálculo transparente em uma representação conceitual

A transição da reforma tributária fará o ICMS conviver por alguns anos com o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). Essa convivência produz uma pergunta aparentemente simples, mas de grande impacto financeiro: os valores dos novos tributos devem integrar a base de cálculo do ICMS? Em setembro de 2026, uma liminar da Justiça de São Paulo autorizou uma empresa a não fazer essa inclusão quando IBS e CBS se tornarem efetivamente exigíveis.

A decisão chamou atenção porque contraria o entendimento divulgado pela Secretaria da Fazenda e Planejamento do Estado de São Paulo. Ela não encerra, porém, a controvérsia e não cria uma regra geral para todos os contribuintes. Neste artigo, vamos separar o que vale para 2026, o que começa a preocupar a partir de 2027, os argumentos de cada interpretação e os cuidados necessários para que o ERP suporte cenários diferentes sem transformar uma decisão provisória em regra fiscal permanente.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
22/09/2026 Desenvolvimento de Software, Direito Tributário, Reforma Tributária base de cálculo, cbs, Compliance Tributário, documento fiscal eletrônico, erp, ibs, icms, Lei Complementar 214/2025, Lei Complementar 227/2026, Lei Kandir, liminar, mandado de segurança, reforma tributária, SEFAZ-SP, Software Fiscal, transição tributária Deixe um comentário
06 abril 2026

Reforma Tributária: Receita Federal Esclarece que Não Haverá Multas de CBS e IBS em Abril de 2026

Escrito por Régys Borges da Silveira

Nos últimos dias, circularam informações alarmistas sugerindo que empresas poderiam ser multadas já a partir de 1º de abril de 2026 pelo descumprimento de obrigações acessórias relacionadas à Contribuição sobre Bens e Serviços (CBS) e ao Imposto sobre Bens e Serviços (IBS). No entanto, a Receita Federal do Brasil (RFB) e o Comitê Gestor do IBS (CGIBS) vieram a público desmentir tais boatos, trazendo segurança jurídica ao contribuinte.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
06/04/2026 Notícias Ato Conjunto RFB/CGIBS 1/2025, cbs, contabilidade, ibs, Legislação Tributária, Multas, Obrigações Acessórias, receita federal, reforma tributária, Software Fiscal Deixe um comentário
WHATSAPP (34) 9 9822.1845

  • Connect on LinkedIn
  • Connect on RSS
  • Connect on YouTube
  • Connect on Github

MVP EmbarcaderoCertificação

12.741/2013 ACBr Agentes de IA Android Arquitetura de Software cbs Clean Code Cupom curso datasnap Delphi Delphi 13 desenvolvimento Desenvolvimento de Software Embarcadero erp FireDAC Firemonkey fiscal ibpt ibs Imposto inteligência artificial lazarus Lei linux mobile NF-e nfc-e nfce nfe Nota nota fiscal eletrônica object pascal paf-ecf pascal produtividade programação RAD Studio reforma tributária rest SAT tabela Transparência xe7

Social Media

  • Connect on LinkedIn
  • Connect on RSS
  • Connect on YouTube
  • Connect on Github
© Copyright 2017. Theme by BloomPixel.

%d