

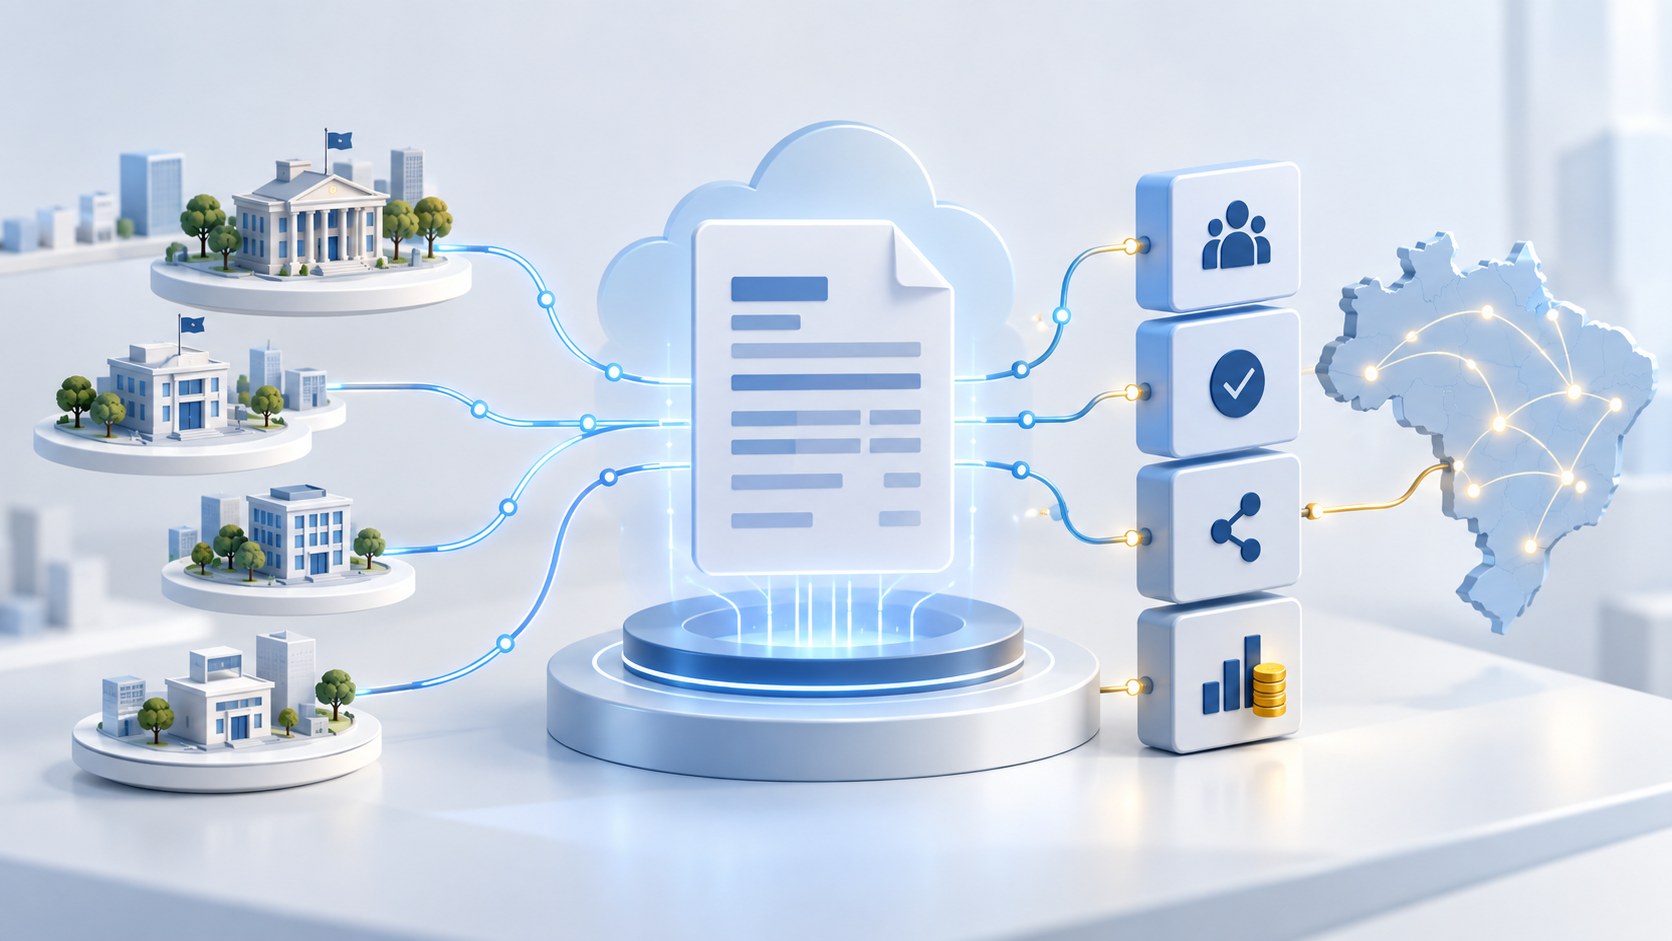
O Portal Nacional da Nota Fiscal de Serviço eletrônica publicou, em setembro de 2026, a primeira versão de um documento com mais de 170 perguntas distribuídas em 30 temas. O material nasceu de dúvidas enviadas por municípios, contribuintes e empresas de desenvolvimento e cobre desde ativação municipal, cadastros e erros de CEP até APIs, cancelamento, locação, NFS-e Via e os novos grupos de IBS e CBS. São 125 páginas que mostram uma mudança maior do que a simples troca de um emissor.
A NFS-e nacional tornou-se uma infraestrutura de dados compartilhados. Municípios podem manter emissores próprios ou adotar os emissores públicos nacionais, mas precisam compreender o Ambiente de Dados Nacional (ADN), cadastros complementares, eventos e regras de interoperabilidade. Para as empresas e os ERPs, o desafio é distinguir obrigação de emitir, obrigação de compartilhar e obrigação de preencher os campos da reforma tributária. Este artigo organiza os pontos que merecem ação prática e indica onde a documentação oficial deve prevalecer sobre suposições do sistema antigo.
O manual resolve dúvidas operacionais, não substitui a documentação técnica
O Perguntas e Respostas da NFS-e foi publicado no Portal Nacional em 16 de setembro de 2026 e é uma fonte oficial de orientação. Sua principal qualidade é explicar situações concretas em linguagem direta: por que o painel municipal está vazio, quando um contribuinte consegue emitir, como interpretar um erro e qual componente precisa ser corrigido. Ele funciona bem como índice de diagnóstico e treinamento de equipes.
Para implementar software, entretanto, a resposta textual precisa ser conferida com os artefatos da documentação técnica de produção: esquemas XSD, anexos de leiaute, tabelas de domínio, manuais de API e notas técnicas. O PDF explica a finalidade; o esquema define o formato aceito; a nota técnica informa transição e versão; e a legislação estabelece a obrigação. Guardar essa hierarquia evita codificar como contrato permanente um exemplo que pode mudar.
Essa cautela é especialmente importante porque parte das evoluções aparece primeiro em produção restrita. A área técnica da reforma tributária informa quais versões estão implantadas, quais permanecem em teste e quais funcionalidades aguardam cronograma. Em integrações fiscais, “documentado” não significa necessariamente “disponível em produção”.
Integração municipal não é sinônimo de usar o emissor nacional
Uma das distinções mais úteis do PDF é entre estar integrado à plataforma e usar os emissores públicos nacionais. Um município pode manter seu sistema próprio e compartilhar os documentos com o ADN. Nesse cenário, os contribuintes continuam emitindo localmente, enquanto a prefeitura envia as informações ao ambiente nacional e consome os dados que lhe interessam. Outra possibilidade é habilitar os emissores Web, móvel e API mantidos no padrão nacional.
Portanto, perguntar se o município “aderiu à NFS-e nacional” pode ser insuficiente para decidir uma integração. O ERP precisa saber qual é o ambiente gerador do documento, qual canal autoriza a DPS, como a NFS-e será distribuída e quais eventos o município suporta. O campo que identifica o ambiente gerador e os indicadores de tipo de emissão tornam-se relevantes para conciliação e escrituração.
A Lei Complementar nº 214/2025 exige integração e compartilhamento nos termos aplicáveis, mas não obriga todos os municípios a abandonar imediatamente seus emissores. Para o fornecedor de software, isso preserva mais de um fluxo: emissão por API nacional, emissão por provedor municipal e recepção de documentos pelo ADN. Tratar apenas um deles como “o novo padrão” cria lacunas para clientes que operam em várias cidades.
ADN e CNC resolvem problemas diferentes
O ADN é a camada de compartilhamento dos documentos fiscais e eventos. Quando o município usa emissor próprio, a transcrição para o ambiente nacional precisa respeitar autorização, leiaute e regras de negócio. Uma nota autorizada localmente não deve ser considerada nacionalmente compartilhada até que haja confirmação do serviço correspondente. Filas de envio, idempotência, retentativa e reconciliação são indispensáveis.
O Cadastro Nacional Complementar (CNC), por sua vez, complementa dados da Receita Federal com informações municipais, como inscrição municipal, regime especial, contato e autorização para emitir. O PDF destaca uma chave composta por município, CPF ou CNPJ e inscrição municipal. Isso explica por que buscar apenas a raiz do CNPJ ou presumir que matriz e filial compartilham a mesma identidade causa erros.
O uso do CNC é opcional para o município em várias situações, mas torna-se necessário em fluxos como emissão por pessoa física, uso da inscrição municipal como chave ou bloqueio municipal específico. O sistema empresarial não deveria replicar cegamente o cadastro nacional; deve conservar o identificador utilizado na emissão, registrar a fonte dos dados e tratar divergências entre Receita Federal, CNC e cadastro interno como pendências, não como correções automáticas.
O cronograma de IBS e CBS precisa ser lido por categoria
O Ato Conjunto RFB/CGIBS nº 4/2026 estabeleceu um cronograma escalonado para documentos fiscais da reforma do consumo. Segundo o cronograma publicado pela Receita Federal e pelo CGIBS, a NFS-e de serviços em geral sujeitos ao ISS tem marco em 1º de outubro de 2026. Categorias específicas, como plataformas digitais, determinados serviços, bens imateriais e locações, têm marco posterior, em 1º de dezembro.
Para empresas do Simples Nacional existe outra separação. A Receita Federal esclareceu que microempresas e empresas de pequeno porte prestadoras de serviços devem usar o Emissor Nacional a partir de 1º de novembro de 2026. As disposições de IBS e CBS aplicáveis a esses optantes passam a produzir efeitos em 1º de janeiro de 2027. Emissão nacional e destaque dos novos tributos são obrigações relacionadas, mas não começam necessariamente no mesmo dia.
O ERP precisa calcular o marco aplicável com base em regime, natureza da operação e categoria do serviço. Uma única data global chamada inicio_ibs_cbs não representa o cronograma. A parametrização deve guardar fundamento, início de vigência e versão do leiaute, permitindo que o mesmo cliente tenha comportamentos diferentes por estabelecimento ou operação.
O grupo IBSCBS muda o modelo de dados
Os grupos de IBS e CBS não são dois campos de alíquota acrescentados ao fim do XML. A estrutura comporta classificação tributária, diferimento, crédito presumido, devolução tributária, desoneração e ajustes. A Nota Técnica nº 009 também introduziu conceitos para notas de ajuste de crédito e débito. Isso afeta entidades do domínio, validações, totalizadores, persistência e telas de manutenção.
A Nota Técnica nº 009 consolidou evoluções da DPS e da NFS-e, inclusive adequação dos campos de CNPJ ao formato alfanumérico. Mesmo que o cadastro alfanumérico pareça assunto separado, ele alcança serialização, validação, banco de dados e integrações que ainda tratam CNPJ como número. Converter o valor para inteiro, remover zeros à esquerda ou impor máscara exclusivamente numérica passa a ser um risco técnico.
Uma estratégia mais segura é representar identificadores fiscais como texto desde a entrada e validar conforme versão e vigência. Para o grupo tributário, objetos separados por tributo e finalidade evitam dezenas de campos opcionais numa única estrutura. O XML final deve ser produzido por uma camada consciente da versão do XSD, enquanto o domínio conserva o significado da operação.
Cancelar, substituir e rejeitar são eventos diferentes
O manual dedica capítulos separados a cancelamento, substituição e manifestação do tomador porque esses eventos não são equivalentes. A rejeição do tomador não cancela automaticamente a nota. A substituição gera relação formal com o documento anterior e só pode ocorrer dentro das condições permitidas. O cancelamento pode depender de prazo, análise fiscal ou procedimento de ofício.
Para o ERP, um campo status = cancelada é insuficiente. É necessário registrar o evento, autor, data, protocolo, motivo, documento relacionado e resultado. Se uma NFS-e tiver reflexos em IBS e CBS, a reversão fiscal também não deve ser inferida apenas da aparência do documento no portal. O sistema precisa consumir ou consultar os eventos oficiais e repercuti-los na apuração de maneira controlada.
Esse ponto se conecta ao tratamento de devoluções, apuração assistida e split payment. Um documento fiscal faz parte de uma cadeia de eventos. Alterá-lo depois do pagamento ou do crédito exige alcançar os registros vinculados sem apagar o histórico original.
Locação mostra por que a transição exige estados explícitos
O PDF explica que operações de locação e outros fatos geradores fora da lista tradicional de serviços estão sendo acomodados no padrão nacional. Enquanto códigos e grupos específicos não estiverem disponíveis, a documentação técnica pode prever soluções transitórias e campos descritivos. Esse é um exemplo claro de funcionalidade anunciada, estrutura planejada e disponibilidade operacional em momentos diferentes.
Não é seguro congelar no código uma solução transitória como se fosse o modelo definitivo. O cadastro deve identificar o código utilizado, a versão da tabela e o motivo da escolha. Quando os subitens específicos forem implantados, a migração precisa ocorrer por vigência, preservando documentos anteriores. Da mesma forma, sistemas próprios municipais devem respeitar as limitações publicadas para tipos de operação cuja autorização é nacional.
O desenvolvedor deve consultar a versão corrente antes de liberar esse fluxo. A Nota Técnica nº 007 informou que evoluções para formalização de determinados fatos geradores ainda estavam em desenvolvimento, e a página de documentação RTC registra o estado de implantação. Uma interface que mostra campos futuros antes de o autorizador aceitá-los gera falsa sensação de conformidade.
Erros de certificado e timeout exigem desenho resiliente
Entre as dúvidas práticas estão assinatura obrigatória, identidade do emitente, lista de certificados revogados e perda de resposta por timeout. Essas ocorrências não podem ser resolvidas apenas repetindo a transmissão. Se o servidor autorizou a DPS e a resposta se perdeu, um novo envio sem consulta ou idempotência pode criar conflito de numeração ou tentativa duplicada.
O fluxo recomendado é persistir a requisição assinada, atribuir identificador local imutável, transmitir, guardar protocolo e consultar o resultado antes de repetir. Falhas de certificado devem distinguir assinatura ausente, assinatura de titular incorreto, cadeia inválida e indisponibilidade temporária da validação. Logs precisam ajudar no diagnóstico sem armazenar senha, chave privada ou conteúdo sensível desnecessário.
Também é importante testar caracteres, tamanhos e codificação do XML dentro do envelope da API. Um certificado válido não corrige um XML que foi alterado após a assinatura ou encapsulado incorretamente. Testes automatizados devem validar o documento contra o XSD correspondente e confirmar a assinatura antes da chamada externa.
Um plano de implementação para os próximos meses
O documento de perguntas e respostas pode ser convertido em uma matriz de requisitos. Em vez de tentar implementar as 170 respostas ao mesmo tempo, vale organizar o trabalho por risco e dependência:
- inventariar municípios, emissores, regimes e canais usados por cada cliente;
- mapear versões de XSD, notas técnicas e tabelas de domínio em produção e homologação;
- separar emissão, compartilhamento com o ADN, consulta e eventos;
- revisar identificadores como CNPJ, CPF, inscrição municipal, código do município e chave da NFS-e;
- implementar cronograma por categoria e regime, sem data global única;
- modelar IBS e CBS como estruturas próprias e versionadas;
- tratar cancelamento, substituição e manifestação como eventos auditáveis;
- testar timeout, duplicidade, indisponibilidade, assinatura e respostas fora de ordem;
- reconciliar diariamente documentos locais, autorizados e disponíveis no ADN;
- acompanhar o Portal da NFS-e, pois cronogramas e artefatos continuam evoluindo.
Para equipes Delphi, a divisão em camadas ajuda especialmente. DTOs e clientes HTTP representam a versão externa; entidades internas guardam o sentido fiscal; serviços de domínio aplicam cronograma e regras; e filas controlam transmissão e consulta. Assim, uma nova versão do XSD não obriga a alterar diretamente contas a receber, faturamento e contabilidade.
Conclusão
O novo Perguntas e Respostas confirma que a NFS-e nacional é um ecossistema de emissão, cadastros, compartilhamento, eventos e apuração, não apenas um formulário comum para todas as prefeituras. Municípios podem seguir caminhos operacionais diferentes, enquanto empresas precisam observar marcos específicos para emissão nacional e IBS/CBS. O PDF é um excelente guia de diagnóstico, mas implementações devem continuar ancoradas nos XSDs, manuais, notas técnicas e atos vigentes.
Para o ERP, a prioridade é abandonar regras fixas e implícitas. Versão do leiaute, vigência, ambiente gerador, município, regime, categoria do serviço e estado dos eventos precisam ser dados auditáveis. Com essa base, as mais de 170 respostas deixam de parecer uma coleção de exceções e passam a formar um mapa coerente para a transição da NFS-e e da reforma tributária.
Referências
BRASIL. Comitê Gestor da Nota Fiscal de Serviço Eletrônica. NFS-e: perguntas e respostas. Versão 1.00. Brasília, DF, 8 set. 2026. Disponível em: https://www.gov.br/nfse/pt-br/perguntas-frequentes/perguntas-e-respostas/perguntas-e-respostas-nfse-v1-00-20260908.pdf. Acesso em: 17 set. 2026.
BRASIL. Comitê Gestor da Nota Fiscal de Serviço Eletrônica. Documentação atual da NFS-e de padrão nacional. Portal da Nota Fiscal de Serviço eletrônica, atualização em 15 ago. 2026. Disponível em: https://www.gov.br/nfse/pt-br/biblioteca/documentacao-tecnica/documentacao-atual. Acesso em: 17 set. 2026.
BRASIL. Comitê Gestor da Nota Fiscal de Serviço Eletrônica. Publicada a Nota Técnica 009 com evoluções da NFS-e. Portal da Nota Fiscal de Serviço eletrônica, 9 jun. 2026. Disponível em: https://www.gov.br/nfse/pt-br/noticias/publicada-a-nota-tecnica-009-da-nfs-e. Acesso em: 17 set. 2026.
BRASIL. Comitê Gestor da Nota Fiscal de Serviço Eletrônica. Publicado o Perguntas e Respostas da NFS-e. Portal da Nota Fiscal de Serviço eletrônica, 16 set. 2026. Disponível em: https://www.gov.br/nfse/pt-br/noticias/publicado-o-perguntas-e-respostas-da-nfs-e. Acesso em: 17 set. 2026.
RECEITA FEDERAL DO BRASIL. Receita Federal e Comitê Gestor do IBS publicam o cronograma de implementação dos documentos fiscais eletrônicos da Reforma Tributária do Consumo. Brasília, DF, 31 jul. 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/julho/receita-federal-e-comite-gestor-do-ibs-publicam-o-cronograma-de-implementacao-dos-documentos-fiscais-eletronicos-da-reforma-tributaria-do-consumo. Acesso em: 17 set. 2026.
RECEITA FEDERAL DO BRASIL. Simples Nacional: NFS-e Nacional será obrigatória para ME e EPP a partir de 1º de novembro de 2026. Brasília, DF, ago. 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/agosto/simples-nacional-nfs-e-nacional-sera-obrigatoria-para-me-e-epp-a-partir-de-1o-de-novembro-de-2026. Acesso em: 17 set. 2026.
0 comentário(s)