• Início
  • APOIE
  • Livros
  • Cursos
  • Downloads
  • Fontes de Aplicativos
  • Assinatura Fontes
  • Contato
  • Sitemap
  • Sobre

Régys Borges da Silveira

  • Início
  • APOIE
  • Livros
  • Cursos
  • Downloads
  • Fontes de Aplicativos
  • Assinatura Fontes
  • Contato
  • Sitemap
  • Sobre

Categoria: Nota Fiscal Eletrônica

05 outubro 2026

Reforma tributária em 2027: guia de obrigações para NF-e, NFC-e, CT-e, CT-e OS e NFS-e

Escrito por Régys Borges da Silveira
Guia da reforma tributária em 2027 com cinco documentos fiscais e integração entre emissão, pagamento e apuração.

A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas. Para quem desenvolve um sistema de gestão empresarial (ERP) ou orienta uma carteira contábil, o problema começa quando essas mudanças são resumidas a uma frase: “em janeiro muda tudo”.

Não muda tudo ao mesmo tempo, nem da mesma maneira para todos. Algumas obrigações começaram em 2026; outras têm marco em janeiro de 2027; determinadas regras de validação entram depois. Uma nota técnica publicada também não significa que todos os seus campos sejam imediatamente obrigatórios em produção.

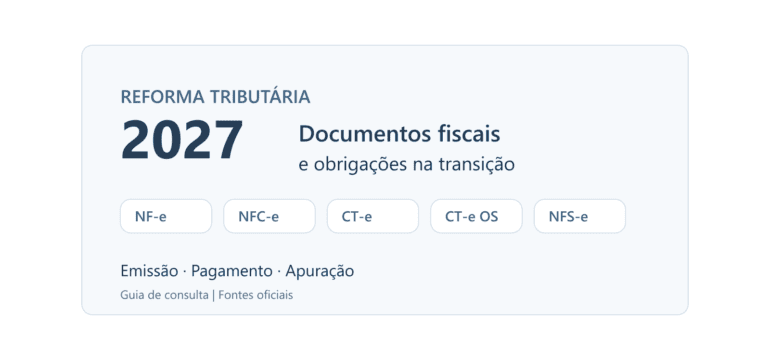
Este guia organiza a transição nacional e aprofunda cinco documentos: Nota Fiscal Eletrônica (NF-e), Nota Fiscal de Consumidor Eletrônica (NFC-e), Conhecimento de Transporte Eletrônico (CT-e), Conhecimento de Transporte Eletrônico para Outros Serviços (CT-e OS) e Nota Fiscal de Serviços Eletrônica (NFS-e). O objetivo é permitir que contador, empresa e desenvolvedor localizem a obrigação e a transformem em trabalho verificável.

Data de corte: 5 de outubro de 2026. Datas futuras abaixo são marcos documentados nessa data, não confirmação de implantação real. Regras locais, regimes setoriais e novos atos podem exigir complementação. Este é um guia nacional de consulta, não uma promessa de esgotar todas as situações tributárias possíveis.

Continue lendo…
Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
05/10/2026 Nota Fiscal Eletrônica, Reforma Tributária Apuração Assistida, cbs, cclasstrib, cronograma fiscal, cst, ct-e, ct-e os, danfe, erp, ibs, icms, Imposto Seletivo, ISSQN, MEI, NF-e, nfc-e, nfs-e, reforma tributária, Simples Nacional, Software Fiscal, Split Payment Deixe um comentário
28 setembro 2026

NFS-e até 2027: cronograma das mudanças e o que é verdade sobre o Portal Nacional

Escrito por Régys Borges da Silveira
Ilustração de uma NFS-e conectando uma prefeitura, uma empresa com ERP e o ambiente nacional de dados

Uma informação repetida com convicção pode parecer norma antes mesmo de alguém abrir a norma. Foi o que aconteceu com a afirmação de que, a partir de 1º de janeiro de 2027, todas as notas fiscais de serviço eletrônicas só poderão ser emitidas pelo Portal Nacional. A frase mistura mudanças verdadeiras, públicos diferentes e datas distintas. O resultado é uma orientação equivocada para empresas, contadores e desenvolvedores.

A resposta curta é: não existe uma determinação geral para que todo contribuinte abandone o emissor municipal e passe a digitar notas exclusivamente no portal web nacional em 01/01/2027. Há, porém, obrigações específicas que não devem ser minimizadas. Este artigo separa os conceitos, identifica quem realmente deve usar o Emissor Nacional, organiza os marcos documentados de setembro de 2026 ao fim de 2027 e mostra como acompanhar novas alterações sem transformar previsão em fato.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
28/09/2026 Nota Fiscal Eletrônica, Reforma Tributária ADN, API NFS-e, Ato Conjunto RFB CGIBS 4/2026, cbs, cronograma fiscal, DPS, Emissor Nacional, erp, ibs, ISSQN, Lei Complementar 214/2025, MEI, municípios, nfs-e, NFS-e nacional, Nota Técnica 009, Portal Nacional da NFS-e, reforma tributária, Simples Nacional, Software Fiscal Deixe um comentário
25 setembro 2026

NF-e de devolução bloqueada: como referenciar cada item da nota original no ACBr

Escrito por Régys Borges da Silveira
Monitor mostra itens de um documento fiscal ligados aos itens correspondentes de uma nota de devolução em um escritório claro.

Sistemas emissores que continuam informando a chave da nota original apenas no grupo NFref estão encontrando um bloqueio concreto na autorização da NF-e de devolução. A SEFAZ já está aplicando em produção a validação que exige a referência dentro do produto de cada item devolvido. Quando o grupo prod/DFeReferenciado não é gerado no det, a nota pode ser recusada pela rejeição 321, identificando o item sem o vínculo exigido.

Não se trata apenas de informar a chave em outro lugar. Para cada produto da devolução, o ERP precisa transmitir a chave do documento de origem e o número que o produto ocupava naquela nota. Isso vale para devoluções parciais e também para a devolução integral: se a nota original possui cem itens e todos estão sendo devolvidos, os cem itens da nova NF-e precisam carregar a própria referência.

Para compreender o contexto mais amplo dessas adaptações, vale consultar o guia do ACBrNFe para a NT 2025.002 e o cronograma de obrigatoriedade dos documentos fiscais na Reforma Tributária. Este artigo se concentra em uma mudança operacional específica: a ligação entre cada item devolvido e o item correspondente do documento original.

Neste artigo, vamos entender por que a devolução está sendo bloqueada, quais dados devem acompanhar cada item, como tratar a devolução integral e como preencher o grupo DFeReferenciado usando o ACBrNFe em Delphi.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
25/09/2026 Desenvolvimento de Software, Nota Fiscal Eletrônica, Reforma Tributária ACBr, acbrnfe, cbs, Delphi, DFeReferenciado, documento fiscal referenciado, erp, ibs, NF-e, nota de devolução, nota fiscal eletrônica, NT 2025.002, object pascal, reforma tributária, rejeição 1102, rejeição 321, sefaz, XML Deixe um comentário
24 setembro 2026

NFS-e de São Paulo: como adaptar o ERP aos novos campos de IBS e CBS

Escrito por Régys Borges da Silveira
Documento fiscal eletrônico conectado ao ERP, ao webservice municipal e a uma infraestrutura nacional de dados

A Secretaria Municipal da Fazenda de São Paulo disponibilizou, em setembro de 2026, um novo arquivo XSD para a Nota Fiscal de Serviço eletrônica (NFS-e), com alterações nos campos relacionados ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). Também atualizou o Manual de WebService para a versão 3.3. A notícia parece tratar de uma troca pontual de esquema, mas o efeito para quem mantém um ERP é maior: muda o contrato que define quais elementos podem ser enviados, em que ordem, com quais tipos e sob quais regras de validação.

O cuidado inicial é separar três assuntos que costumam aparecer misturados. São Paulo continuará com seu emissor municipal; o leiaute local está sendo compatibilizado com a reforma tributária; e as obrigações e datas de preenchimento dependem do cronograma oficial vigente. Portanto, baixar o XSD não basta, assim como não é seguro concluir que toda empresa paulistana passou a emitir diretamente no sistema nacional. Este artigo explica o que foi atualizado, como organizar a implementação e quais verificações reduzem o risco de rejeições e divergências fiscais.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
24/09/2026 Desenvolvimento de Software, Nota Fiscal Eletrônica, Reforma Tributária ADN, cbs, cclasstrib, cst, erp, ibs, ISS, Layout 2, nfs-e, Nota Fiscal Paulistana, Nota Técnica 003, Nota Técnica 004, reforma tributária, São Paulo, Software Fiscal, WebService, XML, XSD Deixe um comentário
23 setembro 2026

NFS-e nacional em 2026: o que muda para municípios, empresas e ERPs

Escrito por Régys Borges da Silveira
Documento fiscal digital conecta sistemas municipais a módulos nacionais de cadastro, validação e compartilhamento

O Portal Nacional da Nota Fiscal de Serviço eletrônica publicou, em setembro de 2026, a primeira versão de um documento com mais de 170 perguntas distribuídas em 30 temas. O material nasceu de dúvidas enviadas por municípios, contribuintes e empresas de desenvolvimento e cobre desde ativação municipal, cadastros e erros de CEP até APIs, cancelamento, locação, NFS-e Via e os novos grupos de IBS e CBS. São 125 páginas que mostram uma mudança maior do que a simples troca de um emissor.

A NFS-e nacional tornou-se uma infraestrutura de dados compartilhados. Municípios podem manter emissores próprios ou adotar os emissores públicos nacionais, mas precisam compreender o Ambiente de Dados Nacional (ADN), cadastros complementares, eventos e regras de interoperabilidade. Para as empresas e os ERPs, o desafio é distinguir obrigação de emitir, obrigação de compartilhar e obrigação de preencher os campos da reforma tributária. Este artigo organiza os pontos que merecem ação prática e indica onde a documentação oficial deve prevalecer sobre suposições do sistema antigo.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
23/09/2026 Desenvolvimento de Software, Nota Fiscal Eletrônica, Reforma Tributária ADN, API NFS-e, Ato Conjunto RFB CGIBS 4/2026, cbs, CNC, DPS, erp, ibs, ISSQN, nfs-e, NFS-e nacional, Nota Técnica 009, reforma tributária, Simples Nacional, Software Fiscal, XML Deixe um comentário
WHATSAPP (34) 9 9822.1845

  • Connect on LinkedIn
  • Connect on RSS
  • Connect on YouTube
  • Connect on Github

MVP EmbarcaderoCertificação

12.741/2013 ACBr Agentes de IA Android Arquitetura de Software cbs Clean Code contabilidade Cupom curso datasnap Delphi Delphi 13 desenvolvimento Desenvolvimento de Software Embarcadero Engenharia de Software erp FireDAC Firemonkey fiscal ibpt ibs Imposto inteligência artificial lazarus Lei linux mobile NF-e nfc-e nfce nfe nota fiscal eletrônica object pascal paf-ecf pascal produtividade programação RAD Studio reforma tributária rest SAT tabela Transparência

Social Media

  • Connect on LinkedIn
  • Connect on RSS
  • Connect on YouTube
  • Connect on Github
© Copyright 2014. Todos os direitos reservados.

%d