• Início
  • APOIE
  • Livros
  • Cursos
  • Downloads
  • Fontes de Aplicativos
  • Assinatura Fontes
  • Contato
  • Sitemap
  • Sobre

Régys Borges da Silveira

  • Início
  • APOIE
  • Livros
  • Cursos
  • Downloads
  • Fontes de Aplicativos
  • Assinatura Fontes
  • Contato
  • Sitemap
  • Sobre

Tag: erp

15 outubro 2026

IBS e CBS em 2027: o que muda nos ERPs

Escrito por Régys Borges da Silveira
Ilustração conceitual de módulos empresariais brancos conectados a duas peças azuis, representando a integração de IBS e CBS ao ERP.

A virada para 2027 exige mais do que atualizar duas alíquotas no cadastro fiscal. Um sistema de gestão empresarial, ou ERP, precisa reconhecer a operação, selecionar seu tratamento tributário, emitir o documento correto e acompanhar os efeitos sobre pagamentos, créditos e apuração. Se essas etapas usarem regras de momentos diferentes, o problema pode aparecer apenas no fechamento fiscal, quando corrigir a origem já será mais trabalhoso.

Este artigo reúne os principais pontos para desenvolvedores, equipes fiscais e profissionais de contabilidade planejarem essa implantação. O recorte considera as fontes oficiais consultadas em 7 de outubro de 2026. Obrigações estabelecidas, cronogramas técnicos e recomendações de arquitetura são apresentados separadamente: uma funcionalidade anunciada para testes não equivale a uma exigência geral em produção.

Continue lendo…
Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
15/10/2026 Desenvolvimento de Software, Reforma Tributária Apuração Assistida, cbs, cclasstrib, créditos tributários, cst, Delphi, DeRE, erp, ibs, icms, ISS, NF-e, nfc-e, nfs-e, reforma tributária, Simples Nacional, Split Payment, XML Deixe um comentário
14 outubro 2026

Cashback tributário: quem poderá receber e o que isso exige do comércio

Escrito por Régys Borges da Silveira
Ilustração editorial de cashback com registros relacionados e controles verificáveis.

A palavra cashback aparece em aplicativos, cartões e programas de fidelidade. Por isso, é fácil imaginar que a reforma criou uma promoção em que qualquer pessoa recebe de volta uma parte de toda compra. O mecanismo tributário tem outra finalidade e depende de condições legais específicas.

Cashback tributário é a devolução personalizada de valores de tributos às famílias abrangidas pela legislação. Não é crédito fiscal da loja, desconto comercial universal ou recompensa oferecida por uma instituição financeira. Compreender essa diferença ajuda o consumidor a identificar seus direitos e o comércio a não prometer um benefício que não controla.

Este artigo considera as fontes consultadas em 5 de outubro de 2026. Explica os destinatários, a base do cálculo, os marcos da transição e recomendações de preparação. O guia das mudanças de 2027 apresenta o contexto; aqui, o foco é a relação entre família, documento fiscal e devolução.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
14/10/2026 Contabilidade, Reforma Tributária baixa renda, CadÚnico, cashback tributário, cbs, cidadania fiscal, consumidor, contabilidade, CPF, devolução tributária, Documentos Fiscais, erp, ibs, nfc-e, proteção de dados, reforma tributária, varejo Deixe um comentário
13 outubro 2026

cClassTrib no ERP: seis cenários para revisar a parametrização fiscal

Escrito por Régys Borges da Silveira
Ilustração conceitual de uma lupa examinando a ligação entre um documento e módulos de regras de um sistema empresarial.

O sistema foi atualizado, os campos da reforma tributária apareceram na tela e uma nota foi autorizada. Isso demonstra que a emissão funcionou naquele cenário, mas ainda deixa uma pergunta importante: a parametrização representa corretamente as operações da empresa? O Portal Nacional da NF-e esclarece o alcance da autorização de uso: ela envolve verificações formais e de regras de conteúdo, sem transferir ao Fisco a responsabilidade pelo mérito da operação declarada. Por isso, contador e desenvolvedor precisam comparar decisões fiscais, dados do cadastro e informações efetivamente geradas.

A revisão proposta acompanha o caminho da decisão fiscal até a emissão: começa pelo preenchimento do cadastro, verifica a coerência dos códigos e o contexto da operação, confere o XML e a vigência das regras e, por fim, reúne as evidências dos testes. Ao longo desse percurso, é preciso distinguir uma rejeição técnica de um enquadramento fiscal inadequado, pois cada problema exige uma investigação diferente.

O blog já explicou por que uma nota autorizada pode estar tributariamente errada. Aqui, vamos transformar o entendimento em seis cenários de revisão do sistema de gestão empresarial, o ERP. O foco é a Nota Fiscal Eletrônica (NF-e), com fontes conferidas em 13 de outubro de 2026. Os testes propostos são procedimentos didáticos; não representam execução em um emissor real nem homologação de integração.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
13/10/2026 Desenvolvimento de Software, Reforma Tributária cbs, cclasstrib, contabilidade, CST IBS CBS, Delphi, erp, homologação, ibs, NCM, NF-e, Nota Técnica 2025.002, parametrização fiscal, Qualidade de Software, reforma tributária, Software Fiscal, Testes Automatizados, XML fiscal Deixe um comentário
13 outubro 2026

Apuração assistida da CBS: como conferir antes de aceitar os valores

Escrito por Régys Borges da Silveira
Ilustração editorial de apuração cbs com registros relacionados e controles verificáveis.

Receber uma apuração calculada pela administração tributária não elimina a necessidade de conferência. Se uma operação foi registrada incorretamente, um pagamento não foi relacionado ou um crédito não atende às condições legais, o problema pode aparecer no resultado mesmo quando o sistema apresenta um saldo pronto.

A apuração assistida da Contribuição sobre Bens e Serviços, a CBS, utiliza informações para organizar o cálculo do período. O papel do contador e da empresa muda de foco: além de produzir registros, é necessário reconciliar o que foi informado, o que chegou ao ambiente oficial e o que compõe o fechamento.

Este artigo propõe uma rotina de conferência para o regime regular, com base nas fontes consultadas em 5 de outubro de 2026. Não é um tutorial de acesso a uma conta real nem demonstra homologação de integração. O guia de 2027 apresenta a transição; aqui, o foco é como avaliar o saldo antes da confirmação.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
13/10/2026 Contabilidade, Reforma Tributária api, Apuração Assistida, auditoria fiscal, cbs, conciliação, contabilidade, crédito tributário, Delphi, DeRE, Documentos Fiscais, erp, fechamento fiscal, Integração Fiscal, pagamentos, reforma tributária, regime regular Deixe um comentário
13 outubro 2026

Fontes Delphi: todos já atualizados para a Reforma Tributária

Escrito por Régys Borges da Silveira
Ilustração de módulos de software encaixáveis, com uma peça de atualização e documentos fiscais abstratos.

Se você desenvolve em Delphi e precisa implementar ou atualizar a emissão fiscal do seu sistema, conheça a Loja do Blog do Régys. Lá disponibilizo códigos-fonte de aplicativos para NF-e, NFS-e, CT-e, MDF-e e outras rotinas, que você pode estudar e adaptar ao seu projeto. É uma forma de partir de uma base existente e concentrar seu trabalho nas necessidades dos seus clientes.

Todos os fontes já estão atualizados para a Reforma Tributária, com as adequações correspondentes ao escopo de cada aplicativo. Entre os destaques também estão as atualizações das notas técnicas, a NFS-e Nacional e o CIOT completo com eFrete e os demais provedores suportados pelo ACBr. Esses recursos ajudam a conectar as mudanças fiscais ao trabalho prático de quem mantém sistemas em Delphi.

Acesse a loja, conheça os aplicativos disponíveis e escolha os fontes para o seu projeto. Confira as descrições e as condições de compra para encontrar a opção que atende à sua necessidade. Na continuação deste artigo, apresento os recursos com mais detalhes e explico como avaliar os fontes e as modalidades de suporte antes da aquisição.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
13/10/2026 Desenvolvimento Delphi, Documentos fiscais ACBr, cbs, CIOT, Código-fonte, ct-e, Delphi, eFrete, erp, Firebird, FireDAC, ibs, mdf-e, NF-e, NFS-e nacional, Notas Técnicas, object pascal, reforma tributária Deixe um comentário
12 outubro 2026

ICMS em 2027: IBS e CBS na base de cálculo e a posição de cada UF

Escrito por Régys Borges da Silveira
Ilustração conceitual de volumes compondo uma base, representando a formação da base tributável.

Uma orientação sobre o cálculo do ICMS pode exigir mudanças na formação de preços, no faturamento e nos sistemas de gestão. Quando essa orientação envolve tributos novos, o risco não está apenas em errar uma conta: está em usar uma alíquota estimada como oficial, aplicar a fórmula sobre um preço que já contém imposto ou transformar o silêncio de uma Secretaria da Fazenda em autorização para excluir valores.

A discussão para 2027 é a inclusão do Imposto sobre Bens e Serviços, o IBS, e da Contribuição sobre Bens e Serviços, a CBS, na base do ICMS. Não se trata de uma nova alíquota nacional desse imposto. Há manifestações estaduais favoráveis à inclusão, mas documentos diferentes não têm necessariamente o mesmo alcance jurídico.

Este artigo explica os conceitos antes do cálculo, apresenta os percentuais oficialmente documentados e organiza as evidências por UF. O corte das informações é 7 de outubro de 2026. Para o panorama mais amplo de emissão e obrigações, consulte também o guia da reforma tributária em 2027.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
12/10/2026 Reforma Tributária Automação Comercial, base de cálculo, cálculo tributário, cbs, contabilidade, Desenvolvimento Delphi, erp, ibs, icms, Imposto Seletivo, Legislação Fiscal, Lei Kandir, NF-e, Precificação, reforma tributária, transição tributária Deixe um comentário
09 outubro 2026

Pessoa física com CNPJ na reforma: quem realmente precisa se cadastrar

Escrito por Régys Borges da Silveira
Ilustração editorial de pessoa física com registros relacionados e controles verificáveis.

A notícia de que pessoas físicas poderão precisar de CNPJ em 2027 costuma chegar sem a parte mais importante: quais pessoas e em quais condições. O resultado é uma conclusão exagerada, como se receber aluguel, vender um bem ou prestar qualquer serviço transformasse automaticamente todo cidadão em empresa.

A reforma trata de condição de contribuinte e de identificação fiscal. Essas questões precisam ser examinadas antes de escolher um documento ou providenciar um cadastro. O Cadastro Nacional da Pessoa Jurídica (CNPJ) é um identificador cadastral; a obrigação de utilizá-lo em uma hipótese tributária não deve ser confundida, por si só, com constituição de sociedade.

Este artigo explica como analisar o alcance da regra, com atenção a atividades econômicas, imóveis e produtores rurais. As fontes foram consultadas em 5 de outubro de 2026. O guia das obrigações de 2027 apresenta o calendário geral; aqui, a proposta é organizar a decisão individual, sem transformar uma manchete em orientação universal.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
09/10/2026 Contabilidade, Reforma Tributária cadastro fiscal, cbs, cnpj, contabilidade, CPF, Documentos Fiscais, erp, ibs, imóveis, locação, Obrigações Acessórias, pessoa física, Planejamento Tributário, produtor rural, reforma tributária, regime regular Deixe um comentário
08 outubro 2026

Split payment na prática: o que muda entre emitir, receber e recolher

Escrito por Régys Borges da Silveira
Ilustração editorial de pagamento com registros relacionados e controles verificáveis.

Uma nota pode estar autorizada, a venda pode aparecer no contas a receber e o imposto ainda exigir conferência. Esses acontecimentos não são sinônimos. A reforma tributária aproxima documentos e pagamentos, mas continua sendo necessário identificar quando a operação ocorreu, quando o dinheiro foi liquidado e como o débito tributário foi extinto.

O recolhimento na liquidação financeira, conhecido como split payment, é uma das peças desse processo. Ele prevê a separação de valores tributários no fluxo do pagamento. Para quem administra uma empresa ou desenvolve seu sistema de gestão, a pergunta útil não é apenas “qual percentual será retido?”, mas “como explicar o caminho de cada valor?”.

Este artigo considera as fontes consultadas em 5 de outubro de 2026. Explica o conceito, suas implicações e uma proposta de conciliação, sem afirmar implantação universal em uma data não confirmada. O guia da reforma em 2027 contextualiza a transição; o artigo sobre recolhimento pelo adquirente explica um mecanismo diferente.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
08/10/2026 Contabilidade, Reforma Tributária api, cbs, conciliação, contabilidade, crédito tributário, Delphi, erp, fluxo de caixa, gestão financeira, ibs, liquidação financeira, NF-e, pagamentos, reforma tributária, sistemas fiscais, Split Payment Deixe um comentário
07 outubro 2026

Vendi em 2026 e recebi uma devolução em 2027: como tratar a transição tributária

Escrito por Régys Borges da Silveira
Ilustração editorial de devolução com registros relacionados e controles verificáveis.

Uma venda de dezembro pode voltar ao depósito em janeiro. Para o cliente, a devolução parece uma reversão simples. Para a empresa, ela atravessa uma mudança de tributos: a operação original pertence a um período e o retorno da mercadoria acontece em outro. Se o sistema recalcular tudo usando apenas as regras da data atual, pode perder justamente a informação necessária para tratar a transição.

A Contribuição sobre Bens e Serviços (CBS) não deve ser usada como uma borracha que apaga o histórico de PIS/Pasep e Cofins. Existe regra específica para bens devolvidos a partir de 2027 relativos a vendas anteriores. O objetivo deste artigo é explicar essa regra e propor um procedimento de conferência, sem transformar um exemplo em receita universal de emissão.

A pesquisa foi encerrada em 5 de outubro de 2026. O guia das obrigações de 2027 apresenta o panorama; aqui, o foco é a ligação entre venda, mercadoria devolvida, documento e crédito. Leia também o procedimento técnico de referência por item na devolução com ACBr, que trata de outra parte do problema.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
07/10/2026 Contabilidade, Reforma Tributária ACBr, auditoria fiscal, cbs, cofins, contabilidade, crédito tributário, Delphi, devolução, Documentos Fiscais, erp, estoque, NF-e, pis, reforma tributária, transição tributária, XML Deixe um comentário
07 outubro 2026

Delphi na era dos agentes: como conectar ERPs à IA com MCP

Escrito por Régys Borges da Silveira
Diagrama conceitual de um ERP em Delphi conectado a um agente de IA por um servidor MCP local

Um ERP concentra informações e regras que sustentam a operação de uma empresa: cadastro de clientes, catálogo de produtos, estoque, faturamento, políticas comerciais e rotinas administrativas. Ao mesmo tempo, agentes de IA estão mudando a expectativa sobre como as pessoas consultam e operam sistemas. Em vez de navegar por múltiplas telas, o usuário pode formular uma intenção: “quais produtos estão abaixo do estoque mínimo?” ou “prepare um orçamento para este cliente”.

A aparente simplicidade dessas perguntas esconde uma questão de arquitetura. Um agente não deveria receber acesso genérico ao banco de dados, nem ser estimulado a reproduzir por tentativa e erro as regras que o ERP já possui. Tampouco faz sentido transformar cada detalhe interno do sistema em uma ferramenta disponível para um modelo de linguagem.

O caminho mais seguro e sustentável é expor capacidades delimitadas, com contratos claros e controles proporcionais ao risco. Nesse cenário, o Model Context Protocol (MCP) oferece uma forma de apresentar ferramentas, recursos e instruções para clientes compatíveis, enquanto o ERP permanece como fonte de verdade para suas regras de negócio.

Conheça o livro: Delphi na Era dos Agentes.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
07/10/2026 Delphi, Desenvolvimento de Software, Integração de sistemas, Inteligência Artificial Agentes de IA, Arquitetura de Software, controle de acesso, Delphi, Delphi 13, erp, estoque, faturas, integração de sistemas, inteligência artificial, JSON-RPC, MCP, MiniERP, Model Context Protocol, Observabilidade, segurança de APIs, stdio, Testes de Software Deixe um comentário
06 outubro 2026

Estoque na virada de 2027: como preparar o inventário para os créditos da CBS

Escrito por Régys Borges da Silveira
Ilustração editorial de estoque com registros relacionados e controles verificáveis.

Uma empresa pode chegar a janeiro de 2027 com o emissor fiscal atualizado e, ainda assim, perder a oportunidade de demonstrar corretamente um crédito ligado ao estoque. O problema não está apenas no cálculo. Está na falta de ligação entre a mercadoria que permanece no depósito, sua aquisição, o tratamento tributário anterior e a regra que permite o aproveitamento.

A Contribuição sobre Bens e Serviços (CBS) substitui as contribuições PIS/Pasep e Cofins na transição federal. Essa mudança não transforma automaticamente todo produto armazenado em crédito. O estoque precisa ser examinado por natureza, origem e situação tributária. Este artigo explica a regra legal e propõe uma preparação conjunta entre contador, empresa e desenvolvedor do sistema de gestão empresarial, chamado ERP.

A análise considera as fontes consultadas em 5 de outubro de 2026. Para o panorama dos documentos e obrigações, consulte o guia da reforma tributária em 2027. Aqui, o foco é o inventário: como produzir evidência antes de aplicar um percentual.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
06/10/2026 Contabilidade, Reforma Tributária cbs, cofins, contabilidade, crédito presumido, Delphi, erp, estoque, gestão fiscal, ibs, importação, inventário, mercadorias, pis, reforma tributária, regime regular, transição tributária Deixe um comentário
05 outubro 2026

Reforma tributária em 2027: guia de obrigações para NF-e, NFC-e, CT-e, CT-e OS e NFS-e

Escrito por Régys Borges da Silveira
Guia da reforma tributária em 2027 com cinco documentos fiscais e integração entre emissão, pagamento e apuração.

A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas. Para quem desenvolve um sistema de gestão empresarial (ERP) ou orienta uma carteira contábil, o problema começa quando essas mudanças são resumidas a uma frase: “em janeiro muda tudo”.

Não muda tudo ao mesmo tempo, nem da mesma maneira para todos. Algumas obrigações começaram em 2026; outras têm marco em janeiro de 2027; determinadas regras de validação entram depois. Uma nota técnica publicada também não significa que todos os seus campos sejam imediatamente obrigatórios em produção.

Este guia organiza a transição nacional e aprofunda cinco documentos: Nota Fiscal Eletrônica (NF-e), Nota Fiscal de Consumidor Eletrônica (NFC-e), Conhecimento de Transporte Eletrônico (CT-e), Conhecimento de Transporte Eletrônico para Outros Serviços (CT-e OS) e Nota Fiscal de Serviços Eletrônica (NFS-e). O objetivo é permitir que contador, empresa e desenvolvedor localizem a obrigação e a transformem em trabalho verificável.

Data de corte: 5 de outubro de 2026. Datas futuras abaixo são marcos documentados nessa data, não confirmação de implantação real. Regras locais, regimes setoriais e novos atos podem exigir complementação. Este é um guia nacional de consulta, não uma promessa de esgotar todas as situações tributárias possíveis.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
05/10/2026 Nota Fiscal Eletrônica, Reforma Tributária Apuração Assistida, cbs, cclasstrib, cronograma fiscal, cst, ct-e, ct-e os, danfe, erp, ibs, icms, Imposto Seletivo, ISSQN, MEI, NF-e, nfc-e, nfs-e, reforma tributária, Simples Nacional, Software Fiscal, Split Payment Deixe um comentário
02 outubro 2026

Ato Técnico Conjunto nº 8/2026: o que muda nos documentos fiscais eletrônicos para IBS e CBS

Escrito por Régys Borges da Silveira
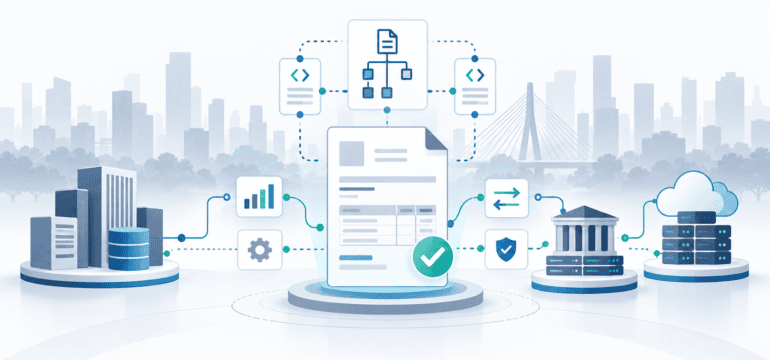
Documento técnico aprovado conectado a diferentes documentos fiscais e às etapas de especificação, teste e produção

Em 29 de setembro de 2026, a Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços assinaram o Ato Técnico Conjunto nº 8. O documento aprova versões específicas de notas e informes técnicos aplicáveis à CBS e ao IBS em oito modelos de documentos fiscais eletrônicos. Para empresas de software, escritórios contábeis e contribuintes, trata-se de uma referência formal importante. Também é um texto curto que pode produzir uma interpretação longa e equivocada.

O risco está em ler “documentação aprovada” como sinônimo de “todas as regras obrigatórias imediatamente”. Não é isso que o ato estabelece. Ele identifica quais versões receberam aprovação conjunta, determina onde os documentos serão disponibilizados e vincula seus efeitos à publicação. As datas de homologação, produção e ativação de cada regra continuam nos respectivos documentos técnicos. Este artigo organiza esse mapa, destaca as mudanças mais relevantes e propõe um roteiro para adaptar sistemas sem transformar uma data isolada em cronograma universal.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
02/10/2026 Contabilidade, Desenvolvimento de Software bp-e, cbs, CGIBS, ct-e, danfe, Documentos Fiscais Eletrônicos, erp, homologação, ibs, NF-e, NF3e, NFAg, nfc-e, NFCom, NFGas, nota tecnica, receita federal, reforma tributária, Software Fiscal, SVRS Deixe um comentário
29 setembro 2026

cClassTrib na prática: por que uma nota autorizada ainda pode estar tributariamente errada

Escrito por Régys Borges da Silveira
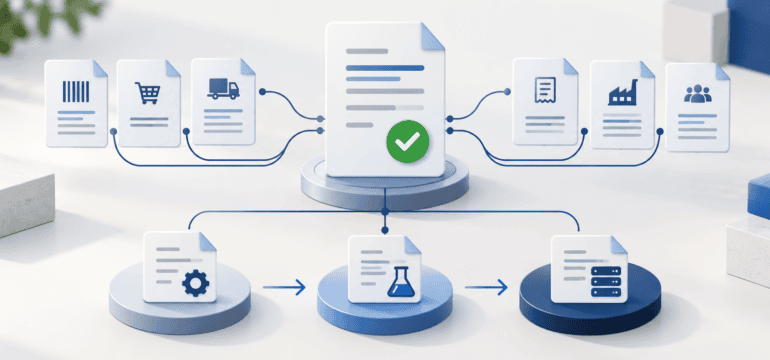
Documento fiscal atravessando três camadas de verificação: existência do código, compatibilidade técnica e contexto tributário

Uma nota fiscal autorizada não é necessariamente uma nota tributariamente correta. Essa diferença, que já existia antes da reforma tributária, ganha importância com o Código de Classificação Tributária do IBS e da CBS, o cClassTrib. O autorizador consegue verificar se o código existe, se combina com o CST informado e se pode ser usado naquele modelo de documento. Ele não consegue, sozinho, conhecer todos os fatos da operação e decidir se o tratamento jurídico escolhido pelo contribuinte é o adequado.

O tema foi levantado no episódio “cClassTrib: o código que decide o imposto do item na nota”, do Radar Tributário. A ideia central é pertinente: deixar de receber uma rejeição não encerra a análise tributária. Mas algumas expressões usadas no vídeo, como “o código que decide o imposto”, precisam de contexto para não sugerir que um campo isolado substitui a interpretação da operação.

Neste artigo, explico o que o cClassTrib representa, o que as rejeições 1023, 1024 e 1025 realmente verificam, por que o NCM não produz um “de/para” universal e como contabilidade e desenvolvimento podem revisar a parametrização sem transformar uma tabela oficial em piloto automático.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
29/09/2026 Desenvolvimento de Software, Reforma Tributária Apuração Assistida, cbs, cclasstrib, CST IBS CBS, Documentos Fiscais Eletrônicos, erp, ibs, NBS, NCM, NF-e, nfc-e, nfs-e, Nota Técnica 2025.002, reforma tributária, Simples Nacional, Software Fiscal, XML fiscal Deixe um comentário
29 setembro 2026

NFS-e sem IBS e CBS pode ser autorizada, mas não necessariamente está conforme: o que muda em 2026

Escrito por Régys Borges da Silveira

A adaptação da Nota Fiscal de Serviço eletrônica (NFS-e) aos campos de IBS e CBS exige uma distinção que parece simples, mas tem efeito direto no desenvolvimento de sistemas e na rotina contábil: autorização técnica não é sinônimo automático de conformidade tributária. Uma nota pode passar pelo autorizador sem rejeição sistêmica e, ainda assim, estar sem uma informação que já se tornou obrigatória para aquela operação.

Para equipes que mantêm ERPs em Delphi, integrações fiscais e rotinas de escrituração, essa diferença muda a forma de priorizar o trabalho. Não basta testar se o XML ou a requisição é aceito. É preciso saber para quais operações o preenchimento é exigido, qual ambiente deve emitir o documento e como demonstrar a correção de inconsistências quando elas forem identificadas.

Neste artigo, vamos separar os cronogramas aplicáveis em 2026, explicar o caso particular das microempresas e empresas de pequeno porte do Simples Nacional, traduzir o impacto para software houses e contabilidades e propor um roteiro de implantação. Como os marcos de outubro, novembro e dezembro de 2026 eram futuros na data da pesquisa que embasa este texto, a leitura deve ser prospectiva e acompanhada de revisão normativa antes da entrada em produção.

Continue lendo…
Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
29/09/2026 Contabilidade, Delphi, Reforma Tributária, Tecnologia Fiscal api, automação fiscal, cbs, conformidade tributária, contabilidade, Delphi, documento fiscal eletrônico, Emissor Nacional, erp, ibs, IBS e CBS, nfs-e, NFS-e nacional, PNCT, reforma tributária, Simples Nacional, Software Fiscal, validação fiscal Deixe um comentário
28 setembro 2026

NFS-e até 2027: cronograma das mudanças e o que é verdade sobre o Portal Nacional

Escrito por Régys Borges da Silveira
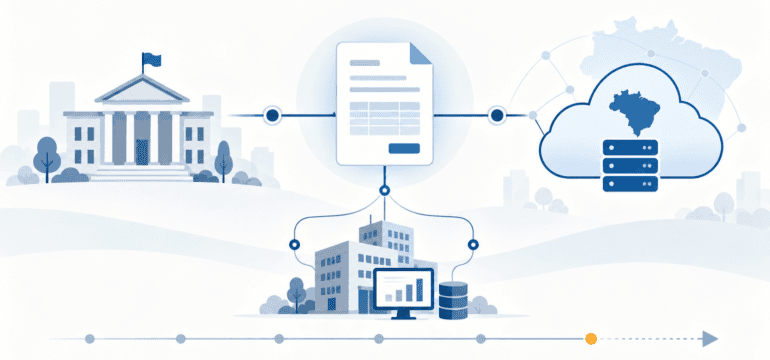
Ilustração de uma NFS-e conectando uma prefeitura, uma empresa com ERP e o ambiente nacional de dados

Uma informação repetida com convicção pode parecer norma antes mesmo de alguém abrir a norma. Foi o que aconteceu com a afirmação de que, a partir de 1º de janeiro de 2027, todas as notas fiscais de serviço eletrônicas só poderão ser emitidas pelo Portal Nacional. A frase mistura mudanças verdadeiras, públicos diferentes e datas distintas. O resultado é uma orientação equivocada para empresas, contadores e desenvolvedores.

A resposta curta é: não existe uma determinação geral para que todo contribuinte abandone o emissor municipal e passe a digitar notas exclusivamente no portal web nacional em 01/01/2027. Há, porém, obrigações específicas que não devem ser minimizadas. Este artigo separa os conceitos, identifica quem realmente deve usar o Emissor Nacional, organiza os marcos documentados de setembro de 2026 ao fim de 2027 e mostra como acompanhar novas alterações sem transformar previsão em fato.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
28/09/2026 Nota Fiscal Eletrônica, Reforma Tributária ADN, API NFS-e, Ato Conjunto RFB CGIBS 4/2026, cbs, cronograma fiscal, DPS, Emissor Nacional, erp, ibs, ISSQN, Lei Complementar 214/2025, MEI, municípios, nfs-e, NFS-e nacional, Nota Técnica 009, Portal Nacional da NFS-e, reforma tributária, Simples Nacional, Software Fiscal Deixe um comentário
28 setembro 2026

IBS e CBS no Simples: o que os 165 mil pedidos revelam — e o que ainda não revelam

Escrito por Régys Borges da Silveira

A escolha sobre a apuração e o recolhimento de IBS e CBS no contexto do Simples Nacional já se tornou uma tarefa concreta para empresas, escritórios contábeis e equipes de tecnologia. Até 18 de setembro de 2026, a Receita Federal registrou 165.034 solicitações de opção pelo regime regular de IBS e CBS. No mesmo recorte, foram registradas 181.172 solicitações de opção pelo Simples Nacional. Os números mostram volume e urgência operacional, mas não autorizam, por si sós, uma conclusão sobre qual caminho é mais vantajoso para cada negócio.

O prazo de setembro de 2026 termina no dia 30. A escolha pelo regime regular feita nesse período produz efeitos de 1º de janeiro a 30 de junho de 2027. Para profissionais de contabilidade, a decisão exige análise individual. Para desenvolvedores Delphi e responsáveis por ERPs, ela exige sobretudo disciplina de modelagem: separar decisão tributária, período de vigência, parâmetros de cálculo e trilha de auditoria, sem antecipar regras técnicas que não estejam documentadas nas fontes disponíveis.

Este artigo explica o que foi confirmado pelas comunicações oficiais, diferencia as duas decisões que aparecem no portal, mostra como ler os números divulgados e propõe uma aplicação prática para a conversa entre empresa, contador e equipe de sistemas. Também delimita o que ainda não se sabe: uma precaução especialmente importante em projetos fiscais, nos quais uma suposição incorporada ao código pode se transformar em retrabalho contábil e operacional.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
28/09/2026 Reforma Tributária, Simples Nacional, Tecnologia Fiscal apuração tributária, automação contábil, cbs, CGSN, contabilidade, créditos tributários, DAS, Delphi, erp, fluxo de caixa, gestão fiscal, ibs, Planejamento Tributário, receita federal, reforma tributária, regime regular, Simples Nacional, sistemas fiscais Deixe um comentário
25 setembro 2026

NF-e de devolução bloqueada: como referenciar cada item da nota original no ACBr

Escrito por Régys Borges da Silveira
Monitor mostra itens de um documento fiscal ligados aos itens correspondentes de uma nota de devolução em um escritório claro.

Sistemas emissores que continuam informando a chave da nota original apenas no grupo NFref estão encontrando um bloqueio concreto na autorização da NF-e de devolução. A SEFAZ já está aplicando em produção a validação que exige a referência dentro do produto de cada item devolvido. Quando o grupo prod/DFeReferenciado não é gerado no det, a nota pode ser recusada pela rejeição 321, identificando o item sem o vínculo exigido.

Não se trata apenas de informar a chave em outro lugar. Para cada produto da devolução, o ERP precisa transmitir a chave do documento de origem e o número que o produto ocupava naquela nota. Isso vale para devoluções parciais e também para a devolução integral: se a nota original possui cem itens e todos estão sendo devolvidos, os cem itens da nova NF-e precisam carregar a própria referência.

Para compreender o contexto mais amplo dessas adaptações, vale consultar o guia do ACBrNFe para a NT 2025.002 e o cronograma de obrigatoriedade dos documentos fiscais na Reforma Tributária. Este artigo se concentra em uma mudança operacional específica: a ligação entre cada item devolvido e o item correspondente do documento original.

Neste artigo, vamos entender por que a devolução está sendo bloqueada, quais dados devem acompanhar cada item, como tratar a devolução integral e como preencher o grupo DFeReferenciado usando o ACBrNFe em Delphi.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
25/09/2026 Desenvolvimento de Software, Nota Fiscal Eletrônica, Reforma Tributária ACBr, acbrnfe, cbs, Delphi, DFeReferenciado, documento fiscal referenciado, erp, ibs, NF-e, nota de devolução, nota fiscal eletrônica, NT 2025.002, object pascal, reforma tributária, rejeição 1102, rejeição 321, sefaz, XML Deixe um comentário
24 setembro 2026

NFS-e de São Paulo: como adaptar o ERP aos novos campos de IBS e CBS

Escrito por Régys Borges da Silveira
Documento fiscal eletrônico conectado ao ERP, ao webservice municipal e a uma infraestrutura nacional de dados

A Secretaria Municipal da Fazenda de São Paulo disponibilizou, em setembro de 2026, um novo arquivo XSD para a Nota Fiscal de Serviço eletrônica (NFS-e), com alterações nos campos relacionados ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). Também atualizou o Manual de WebService para a versão 3.3. A notícia parece tratar de uma troca pontual de esquema, mas o efeito para quem mantém um ERP é maior: muda o contrato que define quais elementos podem ser enviados, em que ordem, com quais tipos e sob quais regras de validação.

O cuidado inicial é separar três assuntos que costumam aparecer misturados. São Paulo continuará com seu emissor municipal; o leiaute local está sendo compatibilizado com a reforma tributária; e as obrigações e datas de preenchimento dependem do cronograma oficial vigente. Portanto, baixar o XSD não basta, assim como não é seguro concluir que toda empresa paulistana passou a emitir diretamente no sistema nacional. Este artigo explica o que foi atualizado, como organizar a implementação e quais verificações reduzem o risco de rejeições e divergências fiscais.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
24/09/2026 Desenvolvimento de Software, Nota Fiscal Eletrônica, Reforma Tributária ADN, cbs, cclasstrib, cst, erp, ibs, ISS, Layout 2, nfs-e, Nota Fiscal Paulistana, Nota Técnica 003, Nota Técnica 004, reforma tributária, São Paulo, Software Fiscal, WebService, XML, XSD Deixe um comentário
23 setembro 2026

NFS-e nacional em 2026: o que muda para municípios, empresas e ERPs

Escrito por Régys Borges da Silveira
Documento fiscal digital conecta sistemas municipais a módulos nacionais de cadastro, validação e compartilhamento

O Portal Nacional da Nota Fiscal de Serviço eletrônica publicou, em setembro de 2026, a primeira versão de um documento com mais de 170 perguntas distribuídas em 30 temas. O material nasceu de dúvidas enviadas por municípios, contribuintes e empresas de desenvolvimento e cobre desde ativação municipal, cadastros e erros de CEP até APIs, cancelamento, locação, NFS-e Via e os novos grupos de IBS e CBS. São 125 páginas que mostram uma mudança maior do que a simples troca de um emissor.

A NFS-e nacional tornou-se uma infraestrutura de dados compartilhados. Municípios podem manter emissores próprios ou adotar os emissores públicos nacionais, mas precisam compreender o Ambiente de Dados Nacional (ADN), cadastros complementares, eventos e regras de interoperabilidade. Para as empresas e os ERPs, o desafio é distinguir obrigação de emitir, obrigação de compartilhar e obrigação de preencher os campos da reforma tributária. Este artigo organiza os pontos que merecem ação prática e indica onde a documentação oficial deve prevalecer sobre suposições do sistema antigo.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
23/09/2026 Desenvolvimento de Software, Nota Fiscal Eletrônica, Reforma Tributária ADN, API NFS-e, Ato Conjunto RFB CGIBS 4/2026, cbs, CNC, DPS, erp, ibs, ISSQN, nfs-e, NFS-e nacional, Nota Técnica 009, reforma tributária, Simples Nacional, Software Fiscal, XML Deixe um comentário
← Postagens antigas
WHATSAPP (34) 9 9822.1845

  • Connect on LinkedIn
  • Connect on RSS
  • Connect on YouTube
  • Connect on Github

MVP EmbarcaderoCertificação

12.741/2013 ACBr Agentes de IA Android Arquitetura de Software cbs Clean Code contabilidade Cupom curso datasnap Delphi Delphi 13 desenvolvimento Desenvolvimento de Software Embarcadero Engenharia de Software erp FireDAC Firemonkey fiscal ibpt ibs Imposto inteligência artificial lazarus Lei linux mobile NF-e nfc-e nfce nfe nota fiscal eletrônica object pascal paf-ecf pascal produtividade programação RAD Studio reforma tributária rest SAT tabela Transparência

Social Media

  • Connect on LinkedIn
  • Connect on RSS
  • Connect on YouTube
  • Connect on Github
© Copyright 2014. Todos os direitos reservados.

%d