

Um cadastro de veículos pode funcionar bem para controlar estoque e ainda ser insuficiente para o cálculo fiscal. O nome comercial identifica o produto para quem vende, mas não registra necessariamente sua classificação, sua tecnologia de propulsão ou as evidências de que aquela versão atende a um requisito técnico. O Imposto Seletivo torna essa diferença relevante para quem mantém um ERP automotivo.
A Medida Provisória 1.399, de 4 de novembro de 2026 estabelece alíquotas e disposições complementares para 2027. O guia de alíquotas do blog apresenta o quadro geral. Neste artigo, o objetivo é transformar os critérios aplicáveis a veículos em requisitos de cadastro e testes, com uma pergunta concreta: que evidência o sistema precisa guardar para explicar o cálculo de uma operação?
Separe classificação, atributos e operação
A classificação fiscal é o primeiro passo. Registre o código da Nomenclatura Comum do Mercosul, a descrição e a origem da classificação aprovada. Ao relacioná-lo à tabela aplicável, considere também a descrição e as condições que limitam o alcance da linha. Um código digitado com todos os caracteres esperados pode estar formalmente bem preenchido e ainda representar outra categoria de veículo.
Em seguida, identifique os atributos técnicos exigidos no enquadramento. A MP trata tecnologia de propulsão e potência, eficiência energética, desempenho estrutural e tecnologias assistivas à direção, além de critérios de reciclabilidade. Para parâmetros específicos, o texto remete aos anexos dos decretos 12.549/2025 e 12.435/2025. A remissão importa porque a regra jurídica define como o atributo deve ser interpretado. Um número copiado de material comercial pode usar unidade, condição de medição ou definição diferente.
A operação também precisa ter seus próprios dados. O mesmo veículo pode estar associado a operações de natureza distinta, e uma condição dependente do adquirente ou da destinação não deve virar característica fixa do produto. Se um benefício exige reconhecimento ou documentação específica, guarde a evidência na operação correspondente. Assim, o cadastro continua reaproveitável sem transferir automaticamente a condição de uma venda para a seguinte.
Essa divisão ajuda a distribuir responsabilidades. A engenharia ou a equipe de produto fornece a ficha técnica e identifica a versão do veículo. O fiscal valida classificação e enquadramento. O ERP relaciona os dados à regra com vigência e preserva a justificativa usada para cada decisão. Quando todas essas informações ficam em uma observação livre, elas podem até ajudar uma pessoa a conferir uma venda, mas dificilmente sustentam uma validação repetível.
Modele a versão do veículo com evidência própria
O primeiro requisito é distinguir o modelo comercial de suas variantes. O mesmo nome pode ser vendido com versões diferentes de motor, equipamentos e propulsão. Crie uma identidade interna estável para a configuração que será avaliada. Ligue essa identidade à ficha técnica específica e mantenha um vínculo explícito com os itens de estoque que usam a configuração. Alterar a ficha de uma variante não deve alterar automaticamente a das demais.
Para cada atributo relevante, guarde o valor, a unidade, a fonte, a data de verificação e o responsável. Um campo que só aceita número sem unidade convida a erros de interpretação. Um campo que aceita texto livre para a categoria de propulsão produz grafias diferentes para o mesmo conceito. Use valores controlados quando o documento normativo definir categorias e preserve a descrição original da evidência quando ela ajudar a explicar o enquadramento.
Diferencie dado ausente, dado não aplicável e valor zero. Se um fabricante ainda não entregou comprovação de um requisito, o cadastro precisa expressar essa pendência. Preencher o campo com zero apenas para concluir a digitação pode alterar a regra selecionada e tornar a inconsistência invisível. Uma mensagem de validação deve apontar o atributo e a evidência faltante, de modo que o operador saiba qual providência tomar.
O tratamento de sustentabilidade merece atenção especial. A MP prevê condições específicas e a documentação oficial deve ser analisada para a versão em questão. Quando o enquadramento depender de reconhecimento, registro ou comprovação, mantenha um campo próprio para a evidência e o seu alcance. O nome da versão, a tecnologia anunciada e um rótulo comercial de sustentabilidade podem ajudar a localizar a ficha, mas o teste fiscal deve verificar os requisitos do ato aplicável.
Versione as regras e a decisão de cálculo
Guarde as regras fiscais em um cadastro separado do produto. Cada regra precisa apontar para a referência oficial, a data de início, o escopo e os critérios de seleção. Essa estrutura permite incorporar uma alteração sem reescrever a ficha técnica do veículo. Também ajuda a consultar a norma que sustentou uma operação antiga, mesmo quando uma tabela mais recente já estiver em uso.
Na saída do cálculo, registre qual regra foi aplicada, quais atributos foram considerados e quais evidências estavam disponíveis. Se o sistema também informa o motivo de uma exceção, prefira uma identificação que permita localizar o dispositivo e a condição analisada. Uma tela que mostra apenas o percentual final força a equipe a reconstruir o caminho depois que ocorre uma divergência.
O histórico deve preservar a versão usada na emissão. Uma ficha técnica corrigida depois pode ser necessária para as operações seguintes, mas não deve apagar o registro dos dados que embasaram a anterior. Separe a correção de cadastro da decisão de corrigir documento fiscal. A primeira atualiza a fonte interna para novas operações. A segunda depende da situação do documento e do procedimento aplicável, que deve ser examinado pelo responsável fiscal.
Aplicação prática
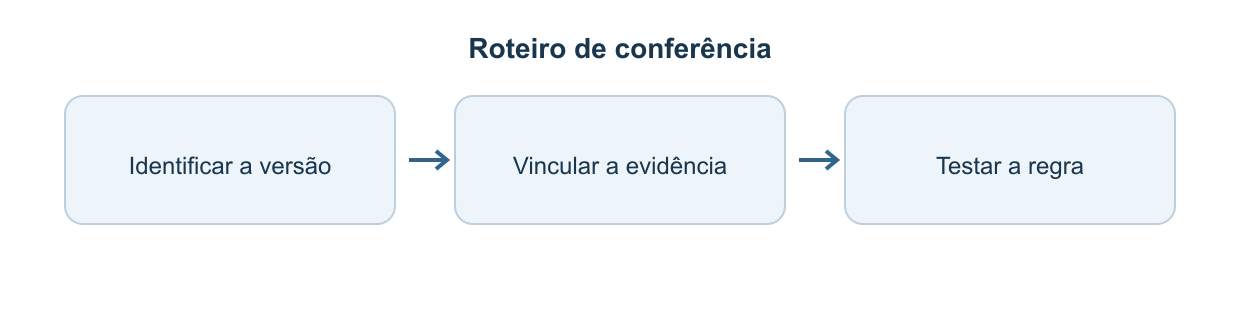
Roteiro de conferência elaborado para este artigo.
Monte uma matriz de testes com veículos e operações fictícios. Comece com duas versões de um mesmo modelo comercial, com dados técnicos diferentes. Registre a classificação e a evidência de cada uma separadamente. Ao rodar a avaliação, confira se o sistema buscou os atributos da versão correta. O propósito do teste é verificar a seleção de dados e a trilha de decisão, sem presumir um percentual a partir do nome comercial.
Depois, repita um dos casos removendo um atributo exigido. O resultado esperado para o seu fluxo interno deve ser uma pendência clara para análise, em vez de uma alíquota silenciosamente definida por padrão. Faça outro teste com o atributo preenchido, mas sem evidência para uma condição que depende de comprovação. Isso verifica se o ERP distingue conhecer uma característica de ter a documentação necessária para aplicar o tratamento.
Adicione uma troca de versão de regra na data de vigência. Use os mesmos dados do veículo em duas simulações com datas distintas e compare as referências normativas selecionadas. Esse teste detecta uma falha comum: escolher a tabela pela data atual do servidor em vez de considerar a data relevante para a operação. Guarde o resultado esperado e o motivo da escolha em cada cenário.
Por último, confira a situação de um veículo que parece se enquadrar em uma exceção pela descrição, mas precisa de análise adicional. O texto da MP, por exemplo, distingue caminhões e picapes em uma hipótese específica de não incidência. Peso bruto total pode ser um dado necessário, mas a avaliação precisa percorrer a definição e as exclusões da hipótese. Um teste que só compara o peso não valida todo o enquadramento. A equipe deve registrar a conclusão fiscal antes de transformar o caso em regra automática.
Como conduzir a revisão com produto e fiscal
Escolha um conjunto pequeno de variantes que já passam pelo ERP. Para cada uma, peça à equipe de produto que apresente a ficha técnica e ao fiscal que indique qual trecho da norma determina os dados necessários. Compare essa relação com os campos que o operador tem à disposição. Esse exercício mostra onde uma informação existe no catálogo do fabricante, mas fica invisível quando chega o momento de avaliar a operação.
Crie uma lista de dados pendentes com responsável e evidência esperada. Uma linha pode indicar que a ficha ainda não informa a unidade de potência usada no enquadramento. Outra pode indicar que a identificação comercial do veículo está correta, mas o código fiscal permanece em revisão. A lista deve separar o que depende de um fornecedor do que pode ser resolvido pela própria equipe. Isso dá uma estimativa de esforço mais confiável do que contar quantos campos serão acrescentados na tela.
Na homologação interna, dê ao operador um caso fictício e peça que explique o resultado usando apenas os dados registrados no sistema. Se a resposta depender de uma conversa ou de uma planilha que ninguém sabe localizar, a trilha de evidência ainda precisa de trabalho. Repita o teste depois de corrigir o cadastro e confira se a explicação mudou pelo motivo esperado.
Por fim, defina um ponto de revisão normativa antes de habilitar a regra em produção. Compare o texto aplicável e seus anexos com as versões utilizadas na matriz de testes. Registre as diferenças e repita os casos afetados. Assim, o desenvolvimento pode avançar com o desenho do cadastro enquanto a decisão sobre o cálculo permanece ligada à norma aplicável na data da operação.
Conclusão
A preparação para o Imposto Seletivo começa na qualidade do cadastro. Identifique a variante do veículo, associe seus atributos a evidências e deixe cada cálculo ligado à versão da regra aplicável. A MP 1.399/2026 dá a referência para preparar os testes de 2027. Acompanhe sua tramitação e reconfira o texto aplicável antes de liberar os parâmetros em produção. Esse processo dá ao fiscal e ao desenvolvedor uma base comum para explicar o cálculo e corrigir divergências.
Referências
BRASIL. Medida Provisória nº 1.399, de 4 de novembro de 2026. 4 nov. 2026. Disponível em: https://www2.camara.leg.br/legin/fed/medpro/2026/medidaprovisoria-1399-4-novembro-2026-800091-publicacaooriginal-181743-pe.html. Acesso em: 10 nov. 2026.
SILVEIRA, Régys Borges da. Imposto Seletivo em 2027: alíquotas por produto e exemplos de cálculo. 5 nov. 2026. Disponível em: https://regys.com.br/imposto-seletivo-2027/. Acesso em: 10 nov. 2026.
0 comentário(s)