Tecnologia além do código.
Régys Borges da Silveira
Início / Acervo

Tag: Imposto Seletivo

7 resultado(s)

Cena ilustrativa de inspeção técnica de um automóvel.

Imposto Seletivo sobre veículos: o que revisar no cadastro do ERP

Um cadastro de veículos pode funcionar bem para controlar estoque e ainda ser insuficiente para o cálculo fiscal. O nome comercial identifica o produto para quem vende, mas não registra necessariamente sua classificação, sua tecnologia de propulsão ou as evidências de que aquela versão atende a um requisito técnico.

Ver resumo completo

Um cadastro de veículos pode funcionar bem para controlar estoque e ainda ser insuficiente para o cálculo fiscal. O nome comercial identifica o produto para quem vende, mas não registra necessariamente sua classificação, sua tecnologia de propulsão ou as evidências de que aquela versão atende a um requisito técnico. O Imposto Seletivo torna essa diferença relevante para quem mantém um ERP automotivo.

A Medida Provisória 1.399, de 4 de novembro de 2026 estabelece alíquotas e disposições complementares para 2027. O guia de alíquotas do blog apresenta o quadro geral. Neste artigo, o objetivo é transformar os critérios aplicáveis a veículos em requisitos de cadastro e testes, com uma pergunta concreta: que evidência o sistema precisa guardar para explicar o cálculo de uma operação?
Publicado em · Régys Borges da Silveira
Ler artigo →
Formulário fiscal ilustrativo em uma bancada de expedição ao lado de uma caixa de papelão.

DANFE em 2027: o que muda e como conferir IBS, CBS e Imposto Seletivo

Imagine receber duas notas do mesmo fornecedor, uma em dezembro de 2026 e outra em janeiro de 2027. Os PDFs podem usar o mesmo leiaute, mas trazer valores diferentes para o Imposto sobre Bens e Serviços (IBS) estadual e municipal.

Ver resumo completo

Imagine receber duas notas do mesmo fornecedor, uma em dezembro de 2026 e outra em janeiro de 2027. Os PDFs podem usar o mesmo leiaute, mas trazer valores diferentes para o Imposto sobre Bens e Serviços (IBS) estadual e municipal. A diferença faz sentido quando se olha para duas datas. A Nota Técnica 2026.010 v1.00 prevê a entrada do novo leiaute em produção em 1º de dezembro de 2026. Já o início de 2027 traz regras tributárias próprias, inclusive para a divisão do IBS. (Projeto Nota Fiscal Eletrônica, 2026, p. 3–4. Brasil, 2025, art. 343–344.)

O Documento Auxiliar da Nota Fiscal Eletrônica (DANFE) é a representação da NF-e que você recebe em papel ou PDF. Neste artigo, o foco é a NF-e modelo 55. Vamos localizar o código do regime tributário, os novos totais e os campos por item, depois conferir três exemplos. O mesmo exercício serve para quem recebe mercadoria e para quem mantém o relatório no ERP.

Publicado em · Régys Borges da Silveira
Ler artigo →
Composição ilustrativa com lata de bebida, garrafa, miniatura de automóvel e mineral, representando parte das categorias do Imposto Seletivo.

Imposto Seletivo em 2027: alíquotas por produto e exemplos de cálculo

Você recebe uma tabela com as novas alíquotas, encontra o produto do cliente e leva o percentual para o cadastro do sistema. Parece uma atualização simples.

Ver resumo completo

Você recebe uma tabela com as novas alíquotas, encontra o produto do cliente e leva o percentual para o cadastro do sistema. Parece uma atualização simples. No Imposto Seletivo, porém, essa escolha pode deixar metade da regra de fora: há produtos com parcela por quantidade, veículos cujo percentual depende de características técnicas e importações com um fator adicional.

A cerveja ajuda a visualizar o problema. A tabela traz uma alíquota inicial de 3,9%, um fator de conversão de 1,07 e um percentual final de 4,2%. Qual deles deve entrar na conta? E o que muda quando essa mesma cerveja é importada ou fornecida por um pequeno produtor? Antes de multiplicar um valor, precisamos entender o papel de cada informação.

A Medida Provisória nº 1.399, de 4 de novembro de 2026, estabelece essas regras para a implementação do IS em 2027, com produção de efeitos a partir de 2 de fevereiro de 2027. Vamos percorrer as alíquotas por produto e acompanhar as contas, dando atenção aos pontos que fazem diferença para a contabilidade e para quem mantém um sistema de gestão empresarial, ou ERP.

Os valores das operações usados nos exemplos são ilustrativos. As alíquotas, os fatores e as condições de cálculo seguem os dispositivos e anexos da MP. Essa separação permite entender a regra sem confundir um exemplo de R$ 1.000,00 com a definição legal da base de uma operação concreta.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre NT 2026.010 e DANFE da NF-e: revisão técnica e escopo confirmado

NT 2026.010 v.1.00 e o DANFE da NF-e: escopo confirmado, cuidados técnicos e limites da apuração

Conferência de 23 de outubro de 2026: o PDF oficial da NT 2026.010 v1.00 foi acessado integralmente. O cronograma da página 3 indica implantação em produção em 1º de dezembro de 2026.

Ver resumo completo

Conferência de 23 de outubro de 2026: o PDF oficial da NT 2026.010 v1.00 foi acessado integralmente. O cronograma da página 3 indica implantação em produção em 1º de dezembro de 2026. As antigas ressalvas de acesso foram substituídas pelas evidências do documento; QR Code e regime de apuração ainda têm dependências expressamente previstas para nota futura.

A Nota Técnica 2026.010 v.1.00 entrou no radar de quem mantém emissores de NF-e, componentes de impressão, ERPs em Delphi e rotinas de conferência fiscal. O motivo é objetivo: o portal da SEFAZ Virtual do Rio Grande do Sul (SVRS) descreve a nota como voltada a alterações no leiaute de impressão do Documento Auxiliar da Nota Fiscal Eletrônica (DANFE), modelo 55, necessárias à representação dos tributos instituídos pela Reforma Tributária do Consumo (RTC).

Para desenvolvedores, mudar o DANFE exige conferir mapeamento, paginação e impressão. Para a contabilidade, importa distinguir o que será representado no documento auxiliar e como conferir os valores, sem antecipar exigências de outras notas técnicas.

Este artigo percorre três planos. Primeiro, delimita o escopo confirmado da NT 2026.010. Em seguida, examina os campos, os modelos de referência e o cronograma do PDF oficial. Por fim, propõe uma forma prática de organizar desenvolvimento, conferência fiscal e comunicação interna, distinguindo o que já está especificado do que depende de documentação complementar.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de separação entre valor do produto, componentes tributários e total do documento.

Preço líquido, tributos e total da NF-e: como entender e conferir os cálculos na reforma tributária

Um cliente informa que o produto deve custar R$ 300,00. O sistema precisa emitir a nota, demonstrar os tributos e identificar o valor líquido.

Ver resumo completo

Um cliente informa que o produto deve custar R$ 300,00. O sistema precisa emitir a nota, demonstrar os tributos e identificar o valor líquido. Em outra venda, a empresa define primeiro quanto deseja atribuir à mercadoria antes dos tributos e pede ao sistema que forme o preço final. Os dois pedidos parecem semelhantes, mas exigem percursos matemáticos diferentes.

Durante a transição tributária, essa diferença ganha outra camada: Imposto sobre Circulação de Mercadorias e Serviços (ICMS), Imposto sobre Bens e Serviços (IBS) e Contribuição sobre Bens e Serviços (CBS) podem participar da mesma operação com bases distintas. Além disso, o modo de representar um valor no documento fiscal não determina, sozinho, como ele será tributado.

Este artigo explica os cálculos nos dois sentidos, relaciona os resultados aos campos da Nota Fiscal Eletrônica (NF-e) e apresenta critérios para conferir um sistema de gestão empresarial (ERP). O foco é uma venda simplificada, com as premissas expostas. As regras e o cronograma foram conferidos em 14 de outubro de 2026; datas futuras mencionadas correspondem às previsões dos documentos consultados.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual de volumes compondo uma base, representando a formação da base tributável.

ICMS em 2027: IBS e CBS na base de cálculo e a posição de cada UF

Uma orientação sobre o cálculo do ICMS pode exigir mudanças na formação de preços, no faturamento e nos sistemas de gestão. Quando essa orientação envolve tributos novos, o risco não está apenas em errar uma conta: está em usar uma alíquota estimada como oficial, aplicar a fórmula sobre um preço que já contém imposto ou transformar o silêncio…

Ver resumo completo

Uma orientação sobre o cálculo do ICMS pode exigir mudanças na formação de preços, no faturamento e nos sistemas de gestão. Quando essa orientação envolve tributos novos, o risco não está apenas em errar uma conta: está em usar uma alíquota estimada como oficial, aplicar a fórmula sobre um preço que já contém imposto ou transformar o silêncio de uma Secretaria da Fazenda em autorização para excluir valores.

A discussão para 2027 é a inclusão do Imposto sobre Bens e Serviços, o IBS, e da Contribuição sobre Bens e Serviços, a CBS, na base do ICMS. Não se trata de uma nova alíquota nacional desse imposto. Há manifestações estaduais favoráveis à inclusão, mas documentos diferentes não têm necessariamente o mesmo alcance jurídico.

Este artigo explica os conceitos antes do cálculo, apresenta os percentuais oficialmente documentados e organiza as evidências por UF. O corte das informações é 7 de outubro de 2026. Para o panorama mais amplo de emissão e obrigações, consulte também o guia da reforma tributária em 2027.

Publicado em · Régys Borges da Silveira
Ler artigo →
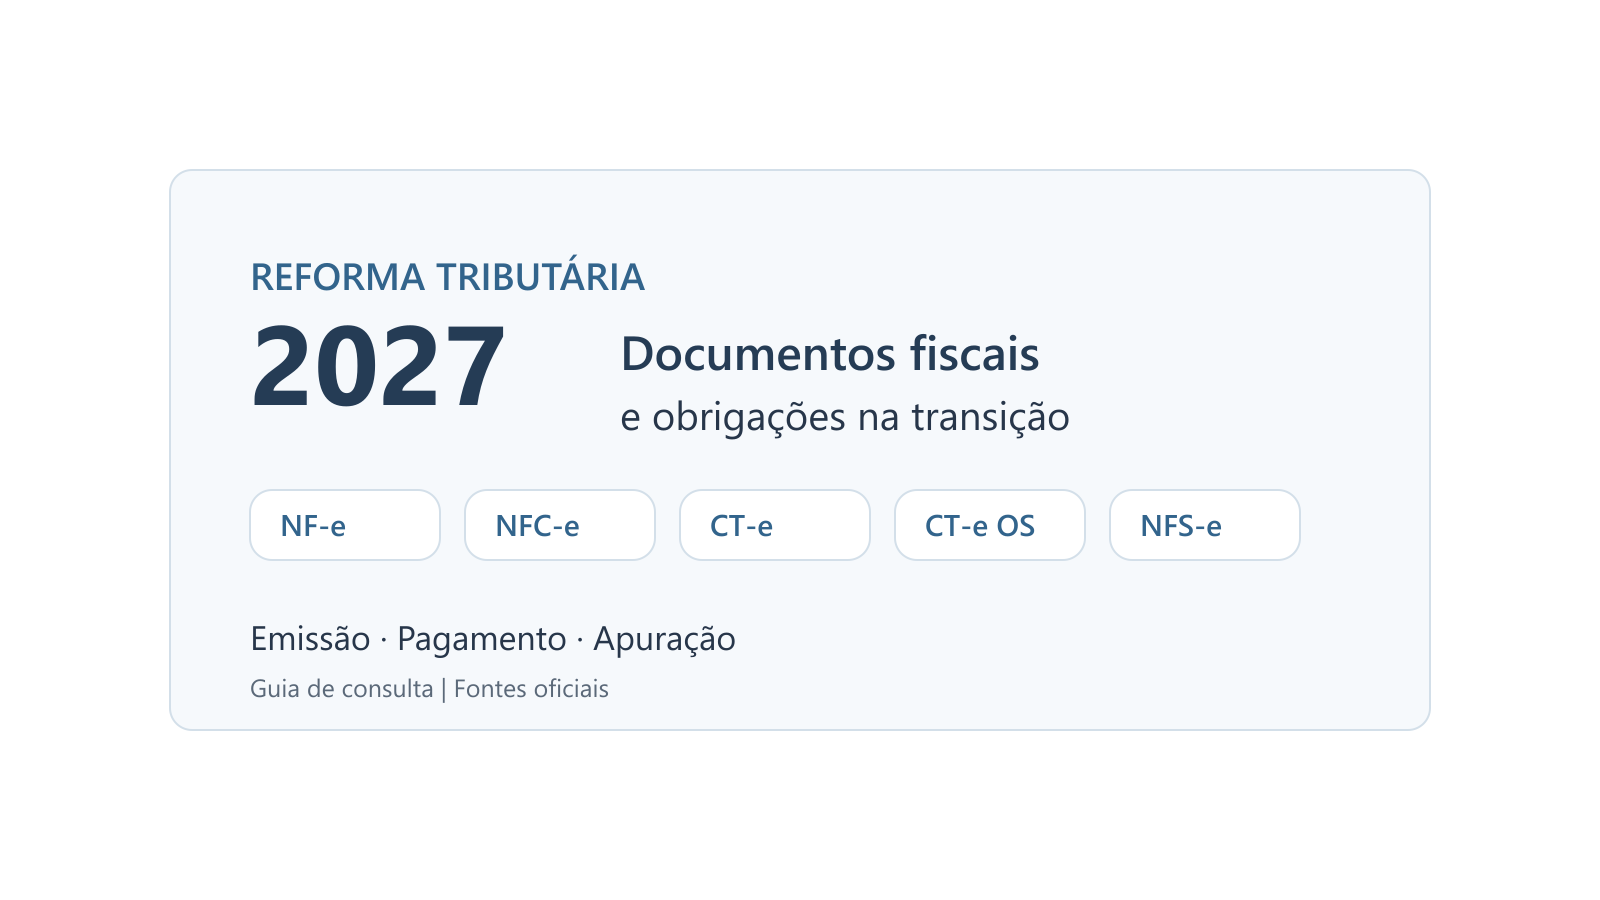
Guia da reforma tributária em 2027 com cinco documentos fiscais e integração entre emissão, pagamento e apuração.

Reforma tributária em 2027: guia de obrigações para NF-e, NFC-e, CT-e, CT-e OS e NFS-e

A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas.

Ver resumo completo

A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas. Para quem desenvolve um sistema de gestão empresarial (ERP) ou orienta uma carteira contábil, o problema começa quando essas mudanças são resumidas a uma frase: “em janeiro muda tudo”.

Não muda tudo ao mesmo tempo, nem da mesma maneira para todos. Algumas obrigações começaram em 2026; outras têm marco em janeiro de 2027; determinadas regras de validação entram depois. Uma nota técnica publicada também não significa que todos os seus campos sejam imediatamente obrigatórios em produção.

Este guia organiza a transição nacional e aprofunda cinco documentos: Nota Fiscal Eletrônica (NF-e), Nota Fiscal de Consumidor Eletrônica (NFC-e), Conhecimento de Transporte Eletrônico (CT-e), Conhecimento de Transporte Eletrônico para Outros Serviços (CT-e OS) e Nota Fiscal de Serviços Eletrônica (NFS-e). O objetivo é permitir que contador, empresa e desenvolvedor localizem a obrigação e a transformem em trabalho verificável.

Data de corte: 5 de outubro de 2026. Datas futuras abaixo são marcos documentados nessa data, não confirmação de implantação real. Regras locais, regimes setoriais e novos atos podem exigir complementação. Este é um guia nacional de consulta, não uma promessa de esgotar todas as situações tributárias possíveis.

Publicado em · Régys Borges da Silveira
Ler artigo →