

Você recebe uma tabela com as novas alíquotas, encontra o produto do cliente e leva o percentual para o cadastro do sistema. Parece uma atualização simples. No Imposto Seletivo, porém, essa escolha pode deixar metade da regra de fora: há produtos com parcela por quantidade, veículos cujo percentual depende de características técnicas e importações com um fator adicional.
A cerveja ajuda a visualizar o problema. A tabela traz uma alíquota inicial de 3,9%, um fator de conversão de 1,07 e um percentual final de 4,2%. Qual deles deve entrar na conta? E o que muda quando essa mesma cerveja é importada ou fornecida por um pequeno produtor? Antes de multiplicar um valor, precisamos entender o papel de cada informação.
A Medida Provisória nº 1.399, de 4 de novembro de 2026, estabelece essas regras para a implementação do IS em 2027, com produção de efeitos a partir de 2 de fevereiro de 2027. Vamos percorrer as alíquotas por produto e acompanhar as contas, dando atenção aos pontos que fazem diferença para a contabilidade e para quem mantém um sistema de gestão empresarial, ou ERP.
Os valores das operações usados nos exemplos são ilustrativos. As alíquotas, os fatores e as condições de cálculo seguem os dispositivos e anexos da MP. Essa separação permite entender a regra sem confundir um exemplo de R$ 1.000,00 com a definição legal da base de uma operação concreta.
Bebidas: comece pela alíquota final
No Anexo IV, a MP apresenta a alíquota inicial, o fator de conversão e a alíquota final de cada grupo. O fator serve para adaptar os percentuais às mudanças de base tributária. Ele multiplica a alíquota inicial; não é outro imposto a ser somado ao resultado.
A classificação fiscal continua sendo o primeiro passo. NCM é a Nomenclatura Comum do Mercosul, utilizada para identificar mercadorias. Duas bebidas chamadas de “vinho” no comércio podem aparecer em linhas diferentes da tabela, e as exclusões de cada código precisam acompanhar o percentual no cadastro.
| Produto ou categoria | Alíquota inicial | Fator | Alíquota final do Anexo IV |
|---|---|---|---|
| Bebidas açucaradas, NCM 2202.10.00 | 2,6% | 1,00 | 2,6% |
| Cervejas de malte, posição 22.03 | 3,9% | 1,07 | 4,2% |
| Vinhos e determinadas fermentadas, posições 22.04 e 22.06, com as exceções do anexo | 6,5% | 1,23 | 8% |
| Vermutes e demais bebidas da posição 22.05 | 9,75% | 1,23 | 12% |
| Vinhos da Madeira, do Porto e de Xerez especificados | 13% | 1,23 | 16% |
| Bebidas acima de 14% de álcool, NCM 2206.00.90 | 13% | 1,23 | 16% |
| Refrescantes alcoólicas abaixo de 8%, NCM 2208.90.00 | 13% | 1,23 | 16% |
| Rum e determinadas aguardentes de cana, NCM 2208.40.00, exceto as obtidas do melaço | 16,25% | 1,23 | 20% |
| Demais bebidas da posição 22.08, inclusive rum e aguardentes de melaço | 19,5% | 1,23 | 24% |
Deslize a tabela para os lados para ver todas as colunas.
Os vinhos especiais de 16% são os especificados nos códigos 2204.21.00, 2204.22.11, 2204.22.19 e 2204.29.10. A faixa de 8% exclui esses vinhos e as fermentadas acima de 14% do código 2206.00.90. Portanto, copiar somente a descrição resumida da tabela pode levar ao enquadramento errado.
Voltemos à cerveja. O percentual final apresentado no anexo é 4,2%. Sobre uma base já determinada de R$ 1.000,00, a parcela do IS é R$ 42,00. Para comparar os grupos, mantendo essa mesma base:
| Produto enquadrado | Conta | IS |
|---|---|---|
| Bebida açucarada | R$ 1.000,00 × 2,6% | R$ 26,00 |
| Cerveja de malte | R$ 1.000,00 × 4,2% | R$ 42,00 |
| Vinho da faixa de 8% | R$ 1.000,00 × 8% | R$ 80,00 |
| Bebida da faixa de 24% | R$ 1.000,00 × 24% | R$ 240,00 |
Deslize a tabela para os lados para ver todas as colunas.
Há uma diferença entre a multiplicação aritmética e a apresentação da tabela: 3,9% × 1,07 resulta em 4,173%, enquanto o anexo registra 4,2% na coluna final. Os exemplos utilizam os percentuais expressos nessa coluna. O art. 12, § 8º, remete as regras de arredondamento ao regulamento; para implementar a rotina, preserve essa distinção e acompanhe a disciplina aplicável. Partindo da coluna final, o fator de conversão não deve ser aplicado novamente.
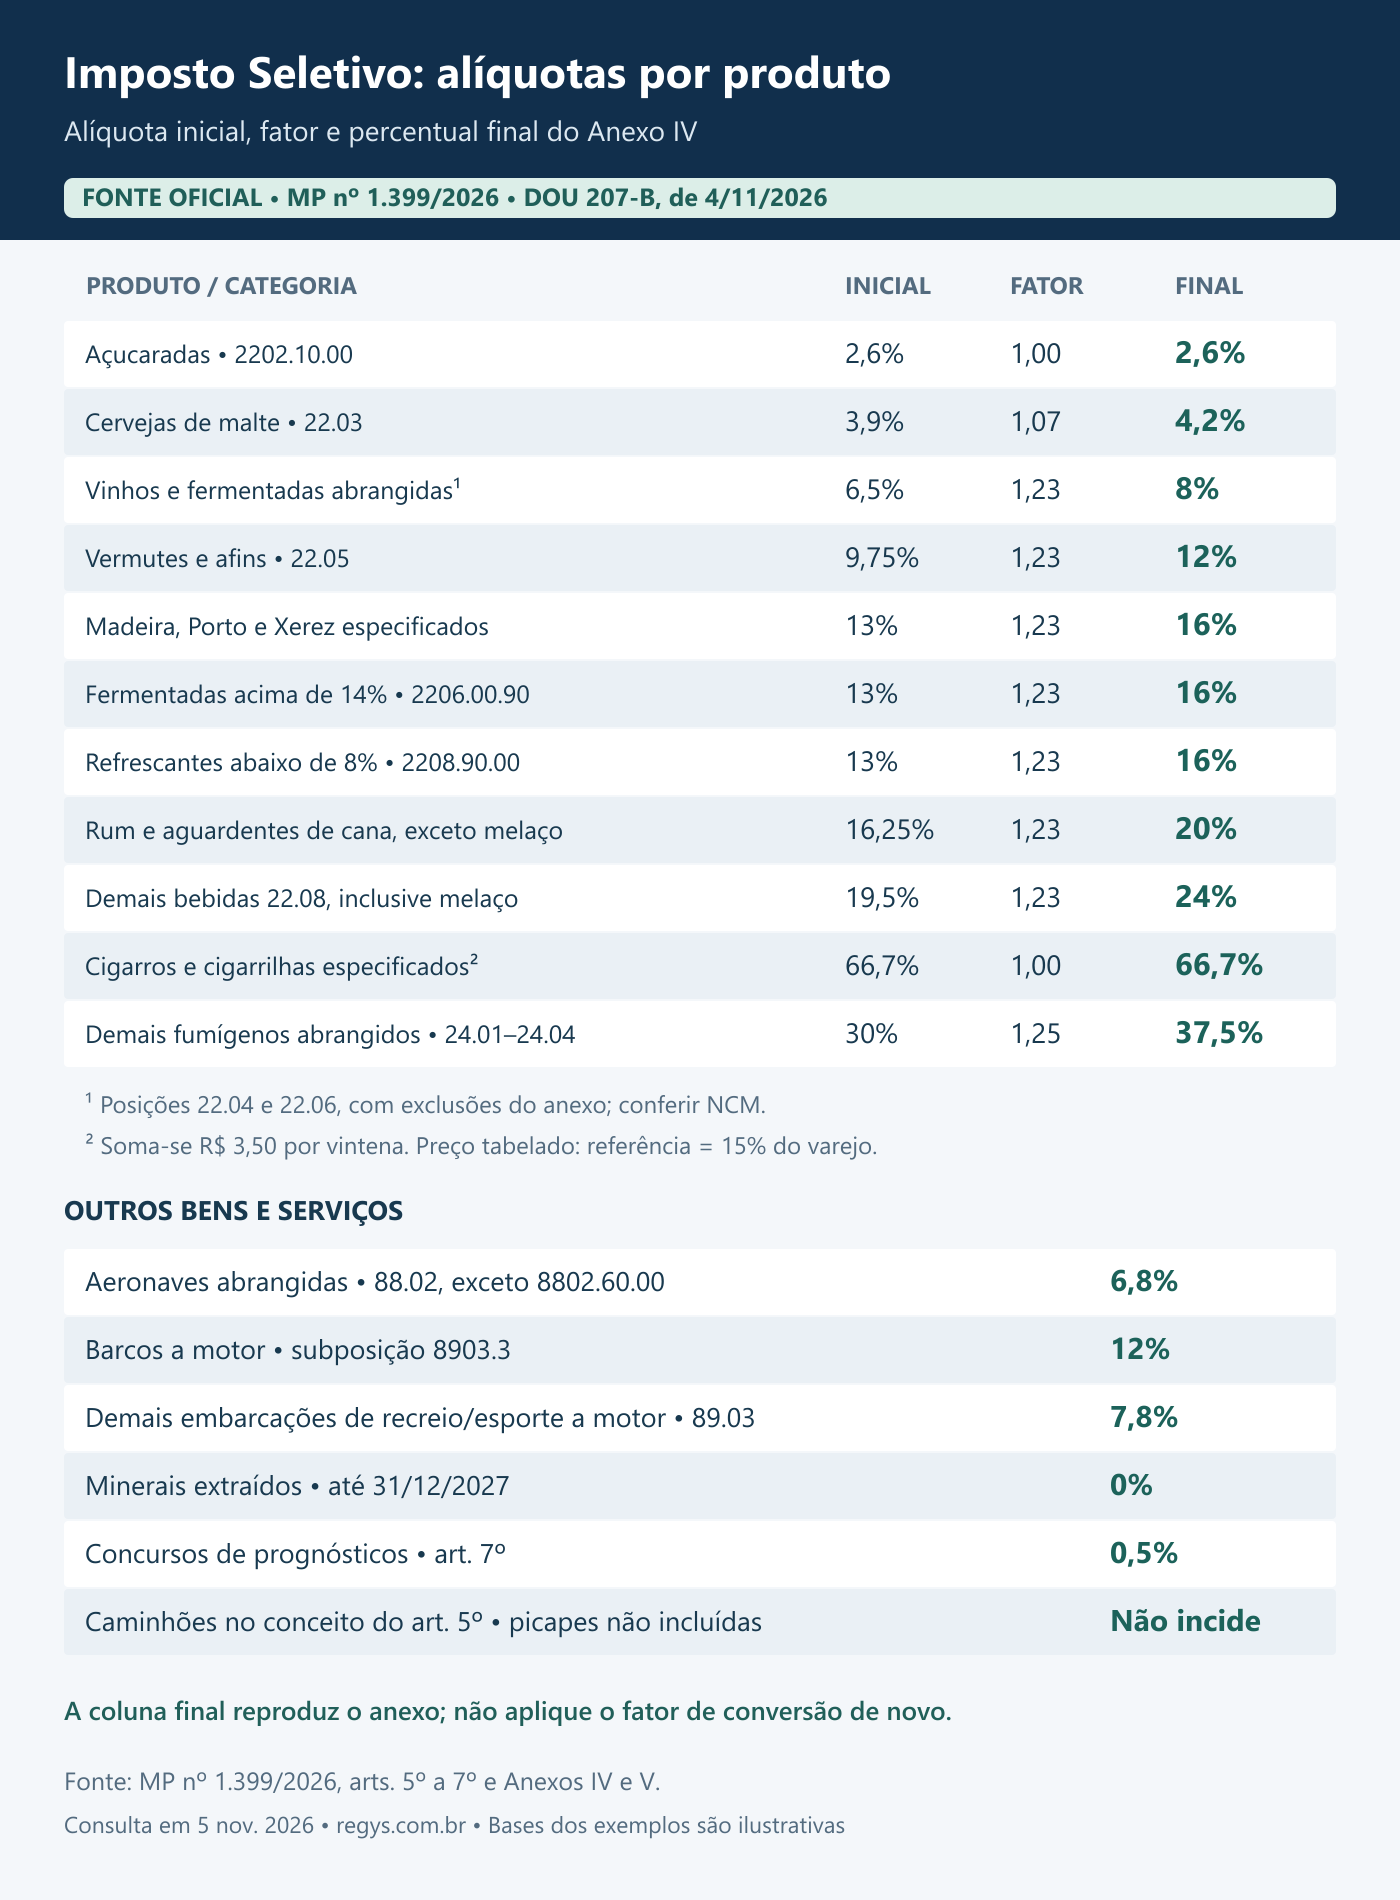
Fonte: MP nº 1.399/2026, arts. 5º a 7º e Anexos IV e V.
Cigarros: o percentual sozinho não explica a conta
Se a leitura parasse na alíquota, os 66,7% dos cigarros poderiam sugerir uma aplicação direta sobre o preço integral de varejo. A regra transitória de 2027 exige outro caminho. Para fumígenos com preço tabelado no varejo, o art. 6º, I, “a”, estabelece uma base de referência correspondente a 15% desse preço.
Além disso, os cigarros e cigarrilhas especificados no art. 3º, § 1º, II, combinam os 66,7% com uma parcela de R$ 3,50 por vintena, ou seja, por vinte unidades. Uma parte da conta acompanha a referência em dinheiro; a outra acompanha a quantidade.
Considere duzentas unidades, equivalentes a dez vintenas, cujo preço tabelado total de varejo seja R$ 1.000,00. O cálculo fica assim:
| Etapa | Conta | Resultado |
|---|---|---|
| Referência para a parcela percentual | R$ 1.000,00 × 15% | R$ 150,00 |
| Parcela percentual | R$ 150,00 × 66,7% | R$ 100,05 |
| Parcela por quantidade | 10 vintenas × R$ 3,50 | R$ 35,00 |
| Total do IS | R$ 100,05 + R$ 35,00 | R$ 135,05 |
Deslize a tabela para os lados para ver todas as colunas.
Perceba que os R$ 1.000,00 representam o preço tabelado de varejo do conjunto de produtos, não a base sobre a qual os 66,7% são aplicados diretamente. Ao transportar o exemplo para um ERP, essa diferença precisa estar nos dados de entrada, e não apenas em uma observação no relatório.
Para os demais fumígenos abrangidos nas posições 24.01 a 24.04, o Anexo IV apresenta percentual final de 37,5%, com suas exclusões. Quando não existe preço tabelado, a referência segue o valor líquido de venda na primeira operação entre partes não relacionadas, excluídos ICMS, CBS e IBS. Até o fim de 2027, as parcelas específicas das bebidas alcoólicas e dos demais fumígenos ficam zeradas, ressalvados os cigarros e cigarrilhas indicados na MP.
Veículos: primeiro os ajustes, depois o fator
Nos veículos, a característica do produto passa a fazer parte da formação da alíquota. A MP estabelece uma base de 6,3% para automóveis da posição 87.03 e de 3,9% para os veículos de carga especificados no Anexo I. Depois entram os ajustes, medidos em pontos percentuais, e o fator de conversão de 1,21.
A sequência é: alíquota final = (alíquota-base + soma dos ajustes) × 1,21. Assim, reduzir dois pontos percentuais de uma base de 6,3% significa chegar a 4,3% antes da conversão. Não significa reduzir o valor do imposto em 2%.
Os ajustes consideram propulsão, eficiência energética, potência, segurança e reciclabilidade. Embora os critérios tenham os mesmos nomes, os valores de automóveis e carga não são todos iguais: o Anexo II trata dos primeiros, e o Anexo III, da carga abrangida.
| Propulsão | Automóveis 87.03 | Carga especificada |
|---|---|---|
| Elétrico | −2 p.p. | −2 p.p. |
| Híbrido recarregável flex/etanol | −2 p.p. | −2 p.p. |
| Híbrido completo flex/etanol | −1,5 p.p. | −1,5 p.p. |
| Híbrido leve flex/etanol | −1 p.p. | −1 p.p. |
| Etanol | −0,5 p.p. | −0,5 p.p. |
| Flex | 0 p.p. | 0 p.p. |
| Híbrido recarregável gasolina | +2 p.p. | +0,5 p.p. |
| Híbrido completo gasolina | +3 p.p. | +1 p.p. |
| Híbrido leve gasolina | +4,5 p.p. | +1,75 p.p. |
| Híbrido recarregável diesel | +3 p.p. | +1 p.p. |
| Híbrido completo diesel | +4 p.p. | +1,5 p.p. |
| Híbrido leve diesel | +5,5 p.p. | +2 p.p. |
| Gasolina | +6,5 p.p. | +2,25 p.p. |
| Diesel | +12 p.p. | +2,5 p.p. |
Deslize a tabela para os lados para ver todas as colunas.
Para comparar duas situações, vamos manter uma base de R$ 100.000,00 e potência acima de 72 até 85 kW, com ajustes neutros de eficiência, segurança e reciclabilidade. No automóvel flex, a propulsão também tem ajuste zero. No elétrico, ela reduz dois pontos percentuais.
| Automóvel nas condições do exemplo | Alíquota final | IS sobre R$ 100.000,00 |
|---|---|---|
| Flex | 6,3% × 1,21 = 7,623% | R$ 7.623,00 |
| Elétrico | (6,3% − 2 p.p.) × 1,21 = 5,203% | R$ 5.203,00 |
Deslize a tabela para os lados para ver todas as colunas.
Os resultados mudariam se a potência ou os demais critérios fossem diferentes. Por isso, 5,203% não é uma alíquota universal dos elétricos. O sistema precisa reunir os ajustes do veículo examinado antes de aplicar o fator.
Na carga especificada, considere potência acima de 85 até 105 kW e os demais ajustes neutros. Um flex chega a 4,719%: 3,9% × 1,21. Um diesel chega a 7,744%: (3,9% + 2,5 p.p.) × 1,21. Usar o acréscimo de doze pontos da tabela de automóveis nesse segundo caso alteraria substancialmente o resultado.
Esse tratamento de carga alcança as subposições 8704.21 e 8704.31 e os códigos 8704.41.00, 8704.51.00, 8704.60.00 e 8704.90.00. A potência também tem escalas próprias: os ajustes variam de −2,15 a +6,5 pontos nos automóveis e de −0,25 a +3 pontos na carga. O quadro abaixo reúne as faixas para consulta.
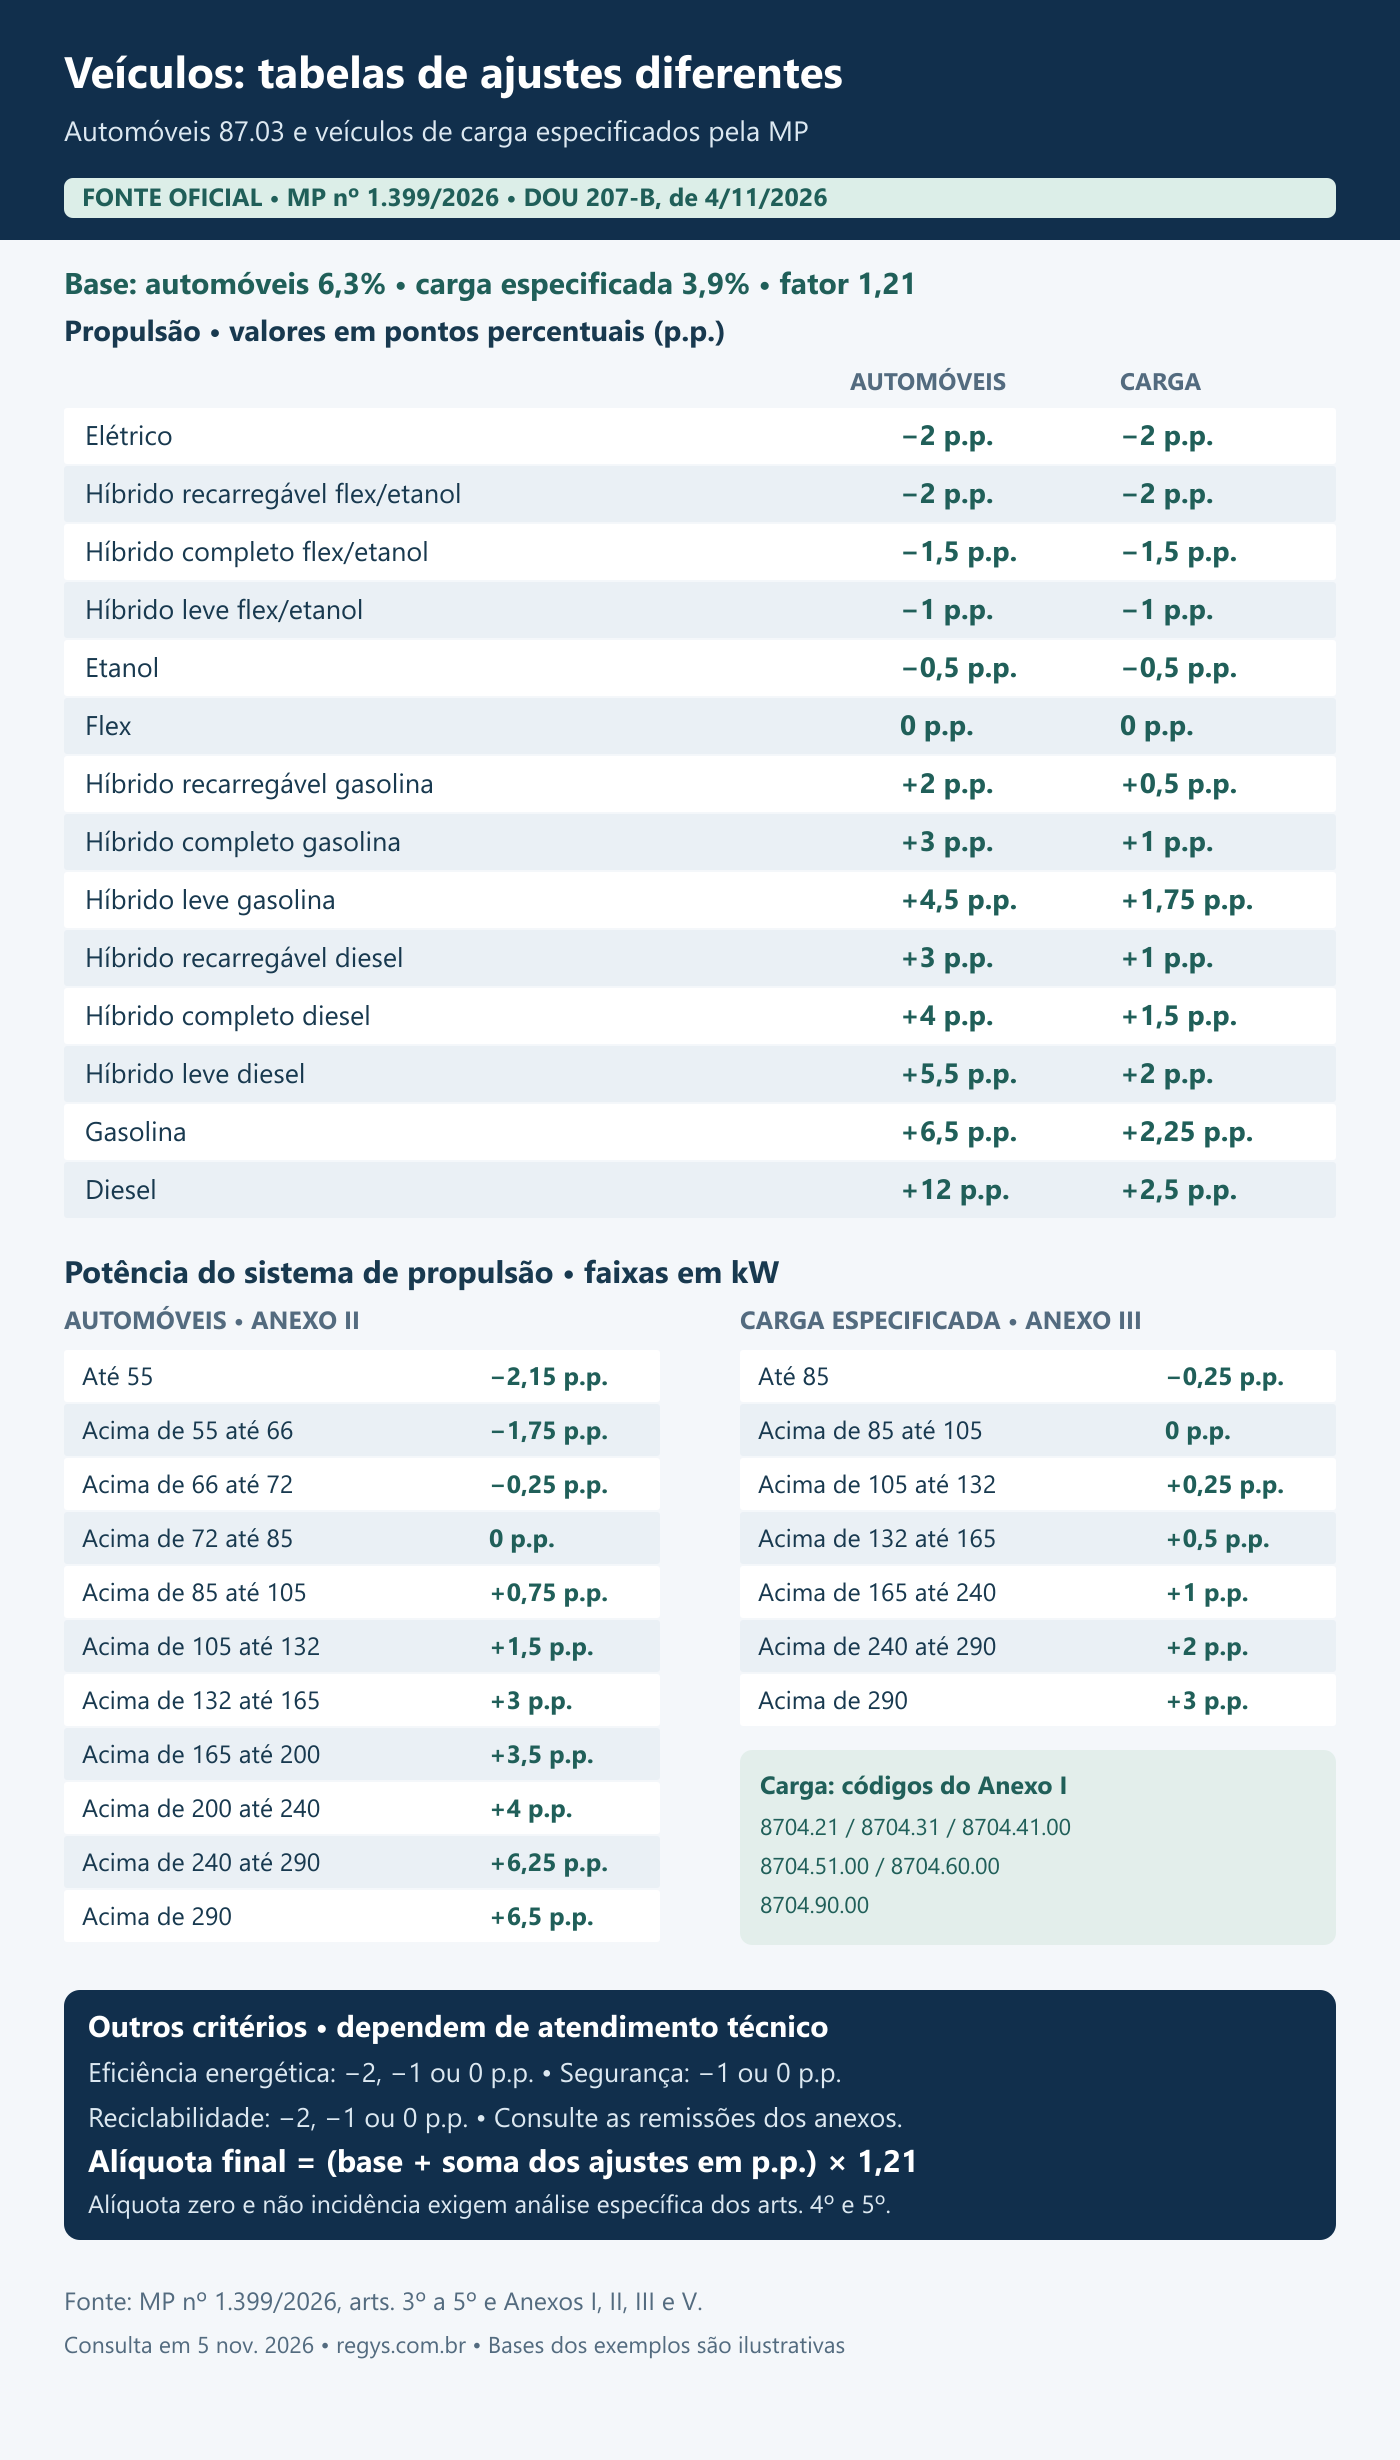
Fonte: MP nº 1.399/2026, Anexos I, II, III e V.
Na importação, há mais uma etapa
Até aqui, usamos os percentuais finais dos produtos ou calculamos a alíquota dos veículos. Na importação, o art. 8º acrescenta um fator de ajuste, aplicado cumulativamente à conversão. Quando a base é o valor aduaneiro acrescido do Imposto de Importação, esse fator é 1,17 para veículos, aeronaves e embarcações e 1,45 para bebidas alcoólicas e açucaradas. Nas demais hipóteses previstas, é 1,00.
A cerveja do primeiro exemplo reaparece aqui. Partindo dos 4,2% da coluna final, multiplicamos por 1,45 e chegamos a 6,09%. O fator de conversão de 1,07 já está incorporado aos 4,2%; aplicá-lo outra vez repetiria a mesma etapa.
| Produto importado na hipótese descrita | Alíquota com o ajuste | Base ilustrativa | IS |
|---|---|---|---|
| Cerveja | 4,2% × 1,45 = 6,09% | R$ 10.000,00 | R$ 609,00 |
| Bebida açucarada | 2,6% × 1,45 = 3,77% | R$ 10.000,00 | R$ 377,00 |
| Aeronave abrangida | 6,8% × 1,17 = 7,956% | R$ 1.000.000,00 | R$ 79.560,00 |
Deslize a tabela para os lados para ver todas as colunas.
A base aduaneira da operação precisa ser determinada antes dessa conta. Para fumígenos, há ainda a regra específica de comparação de bases referenciada no art. 8º, § 4º, IV; o exemplo doméstico do preço tabelado não deve ser levado automaticamente para a importação. Os valores da tabela representam somente o IS, não a soma dos tributos devidos na entrada do bem.
Pequenos produtores: a redução acompanha o enquadramento
A origem da bebida também pode mudar a conta. O art. 6º e o Anexo VI preveem redução da parcela percentual, chamada de ad valorem, para pequenos produtores de bebidas alcoólicas que atendam às condições legais. As faixas consideram litros de álcool, e não apenas o volume da bebida pronta.
Isso faz diferença na leitura da produção: cem mil litros de uma bebida com teor alcoólico de 5% correspondem a cinco mil litros de álcool. O enquadramento exige considerar os volumes do ano anterior dos estabelecimentos e das partes relacionadas, conforme a definição da MP.
| Faixa do Anexo VI, em litros de álcool | Redução da alíquota |
|---|---|
| Até 50.000 | 40% |
| Acima de 50.000 até 125.000 | 20% |
| Acima de 125.000 até 250.000 | 10% |
Deslize a tabela para os lados para ver todas as colunas.
Para uma cervejaria enquadrada na primeira faixa, os 4,2% são reduzidos em 40%. Restam 60% da alíquota: 4,2% × 0,60 = 2,52%. Sobre uma base de R$ 10.000,00, o IS passa de R$ 420,00 para R$ 252,00. O benefício reduz o percentual; não consiste em subtrair quarenta pontos percentuais.
A faixa de volume deve ser lida junto com a definição de pequeno produtor do art. 6º, § 1º, e com suas regras de agregação. Separar o fornecimento entre estabelecimentos, por si só, não permite analisar cada um como se os demais não existissem. Para o cadastro fiscal, interessa registrar o fundamento do enquadramento que permite aplicar a redução.
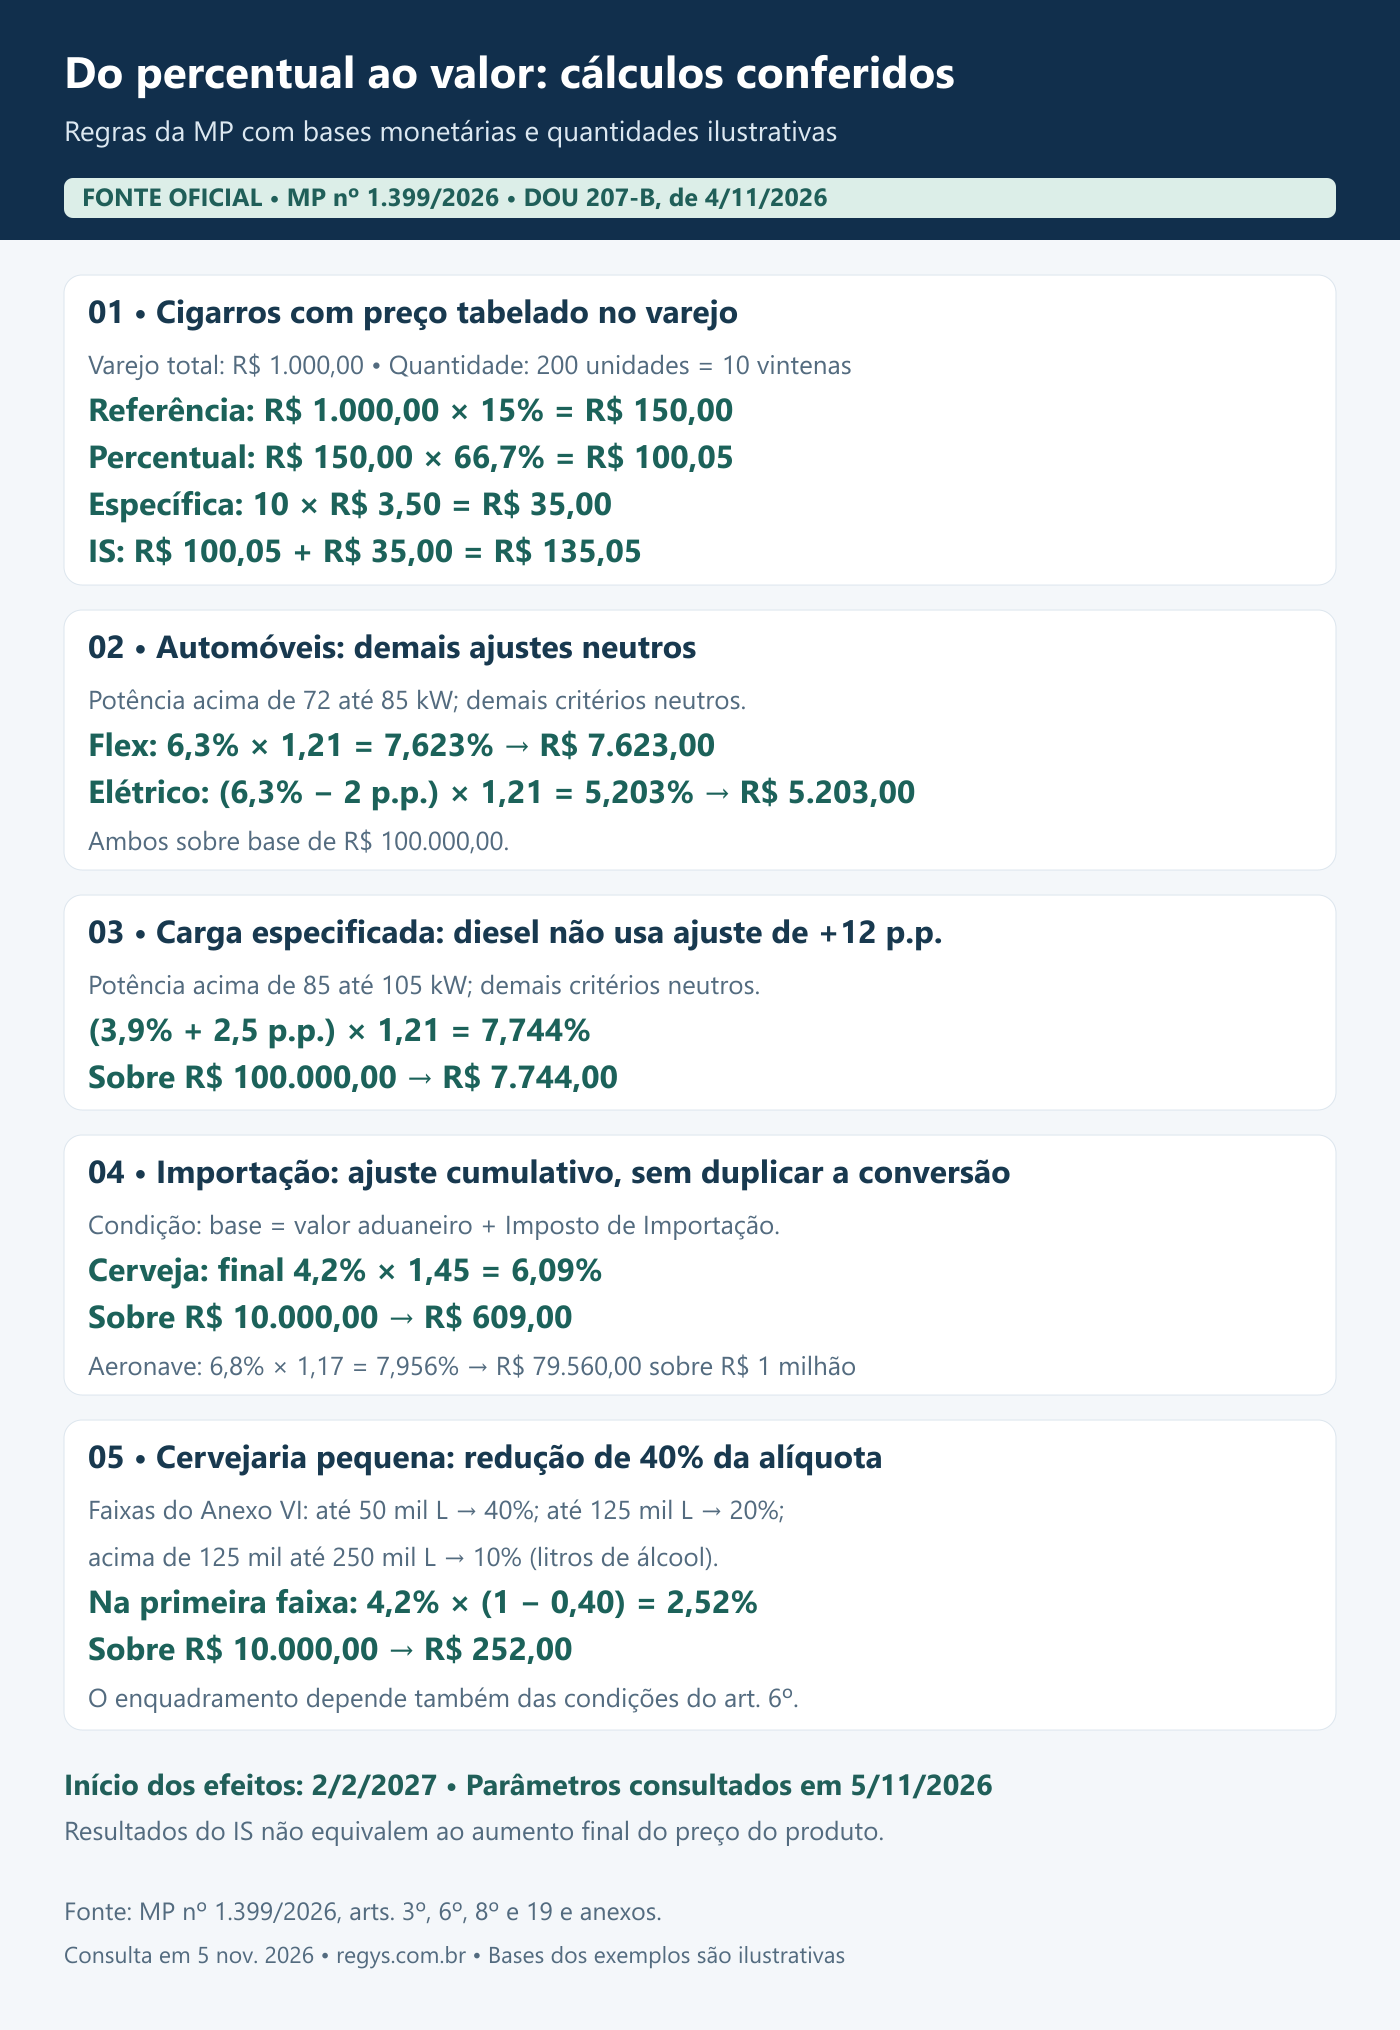
Fonte: MP nº 1.399/2026, arts. 3º, 6º e 8º e anexos. Bases monetárias e quantidades ilustrativas.
Outros produtos e os casos em que o resultado é zero
Além das categorias anteriores, o Anexo V estabelece percentuais para aeronaves e embarcações. Para comparar sua aplicação, vamos usar uma base de R$ 10.000,00:
| Categoria abrangida | Alíquota | IS no exemplo |
|---|---|---|
| Aeronaves da posição 88.02, exceto NCM 8802.60.00 | 6,8% | R$ 680,00 |
| Barcos a motor da subposição 8903.3 | 12% | R$ 1.200,00 |
| Demais embarcações de recreio ou esporte a motor da posição 89.03 | 7,8% | R$ 780,00 |
| Concursos de prognósticos referidos no art. 244 da LC nº 214/2025 | 0,5% | R$ 50,00 |
Deslize a tabela para os lados para ver todas as colunas.
O percentual dos prognósticos está no art. 7º. Nesse exemplo, os R$ 10.000,00 representam uma base já determinada; não se presume que todo valor apostado integre a base do imposto.
Para minerais extraídos, o art. 6º prevê alíquota zero até 31 de dezembro de 2027. Há também alíquota zero para aquisições beneficiadas de pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas, mediante reconhecimento do direito pela Receita, além das versões sustentáveis e das aeronaves e embarcações que atendam às condições do art. 4º. Um elétrico com redução de dois pontos na propulsão não recebe automaticamente esse outro benefício.
Já os caminhões estão na regra de não incidência do art. 5º. O conceito envolve transporte de carga com peso bruto total a partir de 3.500 kg, mas exclui expressamente as picapes, independentemente do peso. O mesmo artigo contempla veículos operacionais especificados das Forças Armadas e da segurança pública. Embora alíquota zero e não incidência possam produzir uma parcela nula, o enquadramento que leva a esse resultado é diferente.
Esses parâmetros fazem parte da implementação de 2027. O art. 15 determina o envio de projeto de lei até 31 de maio de 2027 para definir alíquotas a partir de 2028; não apresenta uma nova tabela já aprovada. Para um sistema que continuará atendendo essas operações, a validade de cada regra precisa acompanhar seu percentual.
Conclusão
O primeiro cuidado ao usar a tabela do Imposto Seletivo é saber em que etapa da conta aquele percentual está. Na cerveja, a coluna final já incorpora a conversão. Nos cigarros com preço tabelado, a parcela percentual parte de uma referência de 15% do varejo. Nos veículos, os ajustes vêm antes do fator, e a importação pode acrescentar outra multiplicação.
Para quem faz a análise fiscal ou desenvolve o cálculo, o trabalho começa pelo produto e pela operação: identificar a classificação, determinar a base e reunir as condições que modificam a alíquota. Quando essas informações estão claras, a fórmula deixa de ser apenas uma multiplicação cadastrada no sistema e passa a representar a regra que se aplica àquela operação.
Referências
BRASIL. Medida Provisória nº 1.399, de 4 de novembro de 2026. Estabelece alíquotas e normas complementares aplicáveis ao Imposto Seletivo para o ano-calendário de 2027, em Regime de Implementação Gradual. Diário Oficial da União: seção 1, edição extra B, Brasília, DF, n. 207-B, p. 1, 4 nov. 2026. Disponível em: https://in.gov.br/web/dou/-/medida-provisoria-n-1.399-de-4-de-novembro-de-2026-741754451. Acesso em: 5 nov. 2026.
0 comentário(s)