
Uma orientação sobre o cálculo do ICMS pode exigir mudanças na formação de preços, no faturamento e nos sistemas de gestão. Quando essa orientação envolve tributos novos, o risco não está apenas em errar uma conta: está em usar uma alíquota estimada como oficial, aplicar a fórmula sobre um preço que já contém imposto ou transformar o silêncio de uma Secretaria da Fazenda em autorização para excluir valores.
A discussão para 2027 é a inclusão do Imposto sobre Bens e Serviços, o IBS, e da Contribuição sobre Bens e Serviços, a CBS, na base do ICMS. Não se trata de uma nova alíquota nacional desse imposto. Há manifestações estaduais favoráveis à inclusão, mas documentos diferentes não têm necessariamente o mesmo alcance jurídico.
Este artigo explica os conceitos antes do cálculo, apresenta os percentuais oficialmente documentados e organiza as evidências por UF. O corte das informações é 7 de outubro de 2026. Para o panorama mais amplo de emissão e obrigações, consulte também o guia da reforma tributária em 2027.
Base de cálculo e alíquota são coisas diferentes
A base de cálculo é o valor sobre o qual o imposto é calculado. A alíquota é o percentual aplicado a esse valor. Se a base aumenta e o percentual permanece igual, o imposto da operação pode aumentar sem que tenha ocorrido alteração da alíquota. Essa distinção explica por que uma notícia sobre “mudança do cálculo” não pode ser traduzida automaticamente como “aumento da alíquota”.
No ICMS, o próprio imposto integra sua base. É o chamado cálculo “por dentro”, previsto no art. 13, § 1º, I, da Lei Complementar 87/1996, a Lei Kandir. Quando o ponto de partida é um preço líquido de ICMS, a formação da base exige incluir esse imposto no próprio valor sobre o qual ele incide.
Já a expressão “por fora”, aplicada a IBS e CBS, indica que seus valores não integram suas próprias bases. A legislação também exclui o ICMS da base desses tributos durante a transição indicada no art. 12 da LC 214/2025. Contudo, essa exclusão não estabelece automaticamente a relação inversa: excluir ICMS da base de IBS/CBS não significa excluir IBS/CBS da base do ICMS.
É justamente essa segunda relação que as administrações tributárias vêm interpretando. O fundamento apresentado é que os valores de IBS e CBS efetivamente devidos compõem o valor da operação. O aviso da Receita do Distrito Federal, por exemplo, distingue expressamente essas duas direções de cálculo.
Quais alíquotas de 2027 já podem ser utilizadas
Para operações sujeitas à tributação integral no regime regular, o IBS de 2027 e 2028 está previsto em 0,05% estadual e 0,05% municipal, totalizando 0,1%. Reduções e tratamentos específicos precisam ser observados; esse total não deve ser aplicado indiscriminadamente a qualquer mercadoria ou contribuinte (Brasil, 2025, Lei Complementar 214, art. 344).
Para a CBS, a situação é diferente. Até o corte deste artigo, não foi localizado ato oficial de fixação do percentual geral de 2027. Portanto, não será utilizado o percentual de 8,7% apresentado como hipótese na orientação paranaense. Tampouco será transportada para 2027 a alíquota de teste de 2026.
A regra legal para 2027 e 2028 prevê a alíquota aplicável da CBS reduzida em 0,1 ponto percentual, ressalvadas as hipóteses legais. “Ponto percentual” não é uma redução proporcional de 0,1% sobre a taxa. A LC 214/2025, arts. 344 e 347, contém essas regras de transição.
Para a fixação da referência de 2027, a leitura conjunta dos arts. 349, § 1º, II, e 353, § 2º, resulta em prazo de 15 de dezembro de 2026: o prazo ordinário de 31 de outubro recebe prorrogação de 45 dias em 2026. Trata-se do calendário legal de definição, não de uma resolução que já forneça o percentual.
Também é importante distinguir alíquota-padrão e alíquota de referência. O regulamento da CBS, arts. 466 e 468, prevê a fixação da primeira por lei da União e das alíquotas de referência por resolução do Senado. Uma estimativa de mercado não substitui esses atos.
No ICMS, não existe uma taxa nacional única para todas as operações. Para o exemplo adiante, será considerada uma venda interestadual de São Paulo para o Paraná, entre contribuintes, destinada à revenda, de mercadoria nacional sujeita à tributação comum, sem tratamento especial. Nesse recorte, os 12% decorrem da Resolução do Senado 22/1989, art. 1º, e não de uma nova alíquota criada pela reforma.
As datas que realmente alteram a transição
O ano de 2026 tem disciplina de teste e regras próprias de recolhimento. Uma orientação estadual que afasta IBS/CBS da base do ICMS nesse período não deve ser estendida silenciosamente ao ano seguinte. O contexto jurídico e econômico utilizado na resposta precisa acompanhar sua leitura.
Em 2027, começa a etapa constitucional da CBS e do Imposto Seletivo, enquanto o ICMS continua existindo. Em 2027 e 2028, aplica-se a etapa inicial do IBS descrita anteriormente. A redução do ICMS prevista na reforma começa apenas em 2029, e não em 2027.
As alíquotas de ICMS e ISS passam às proporções de 90% em 2029, 80% em 2030, 70% em 2031 e 60% em 2032. Esses números são proporções das alíquotas aplicáveis, não novas taxas nominais. O cronograma constitucional prevê a extinção desses impostos em 2033 (Brasil, 2023, ADCT, arts. 126–129).
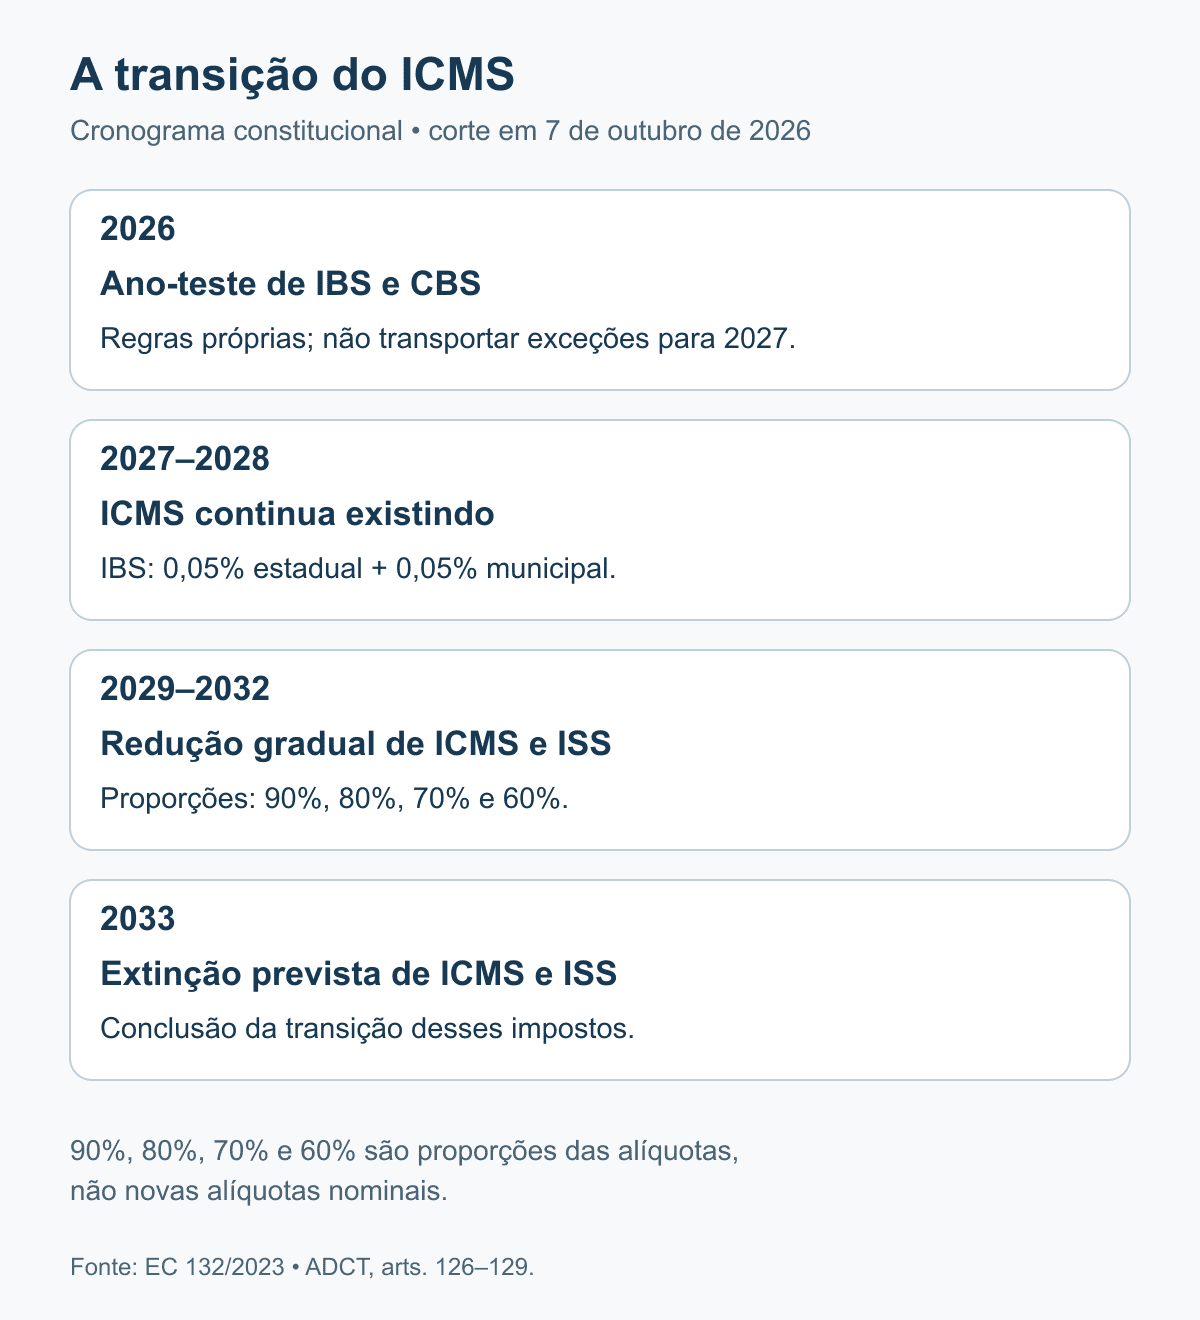
Fonte: elaboração própria com base na EC 132/2023, ADCT, arts. 126–129.
Quais UFs já documentaram seu entendimento
A classificação abaixo descreve a evidência localizada, não uma lista de adesão facultativa. Uma instrução normativa, uma resposta a consulta, um aviso, uma resposta informativa e uma apresentação de treinamento não devem receber o mesmo peso. Também não se pode concluir que uma UF está dispensada porque não publicou um comunicado facilmente localizável.
| UF | Evidência localizada para a discussão de 2027 |
|---|---|
| AC | Confirmação específica pendente. |
| AL | Regra de inclusão; exceção expressa limitada a 2026. |
| AP | Confirmação específica pendente. |
| AM | Confirmação específica pendente. |
| BA | Confirmação específica pendente. |
| CE | Confirmação específica pendente. |
| DF | Aviso expresso de inclusão a partir de 2027. |
| ES | Confirmação específica pendente. |
| GO | Confirmação específica pendente. |
| MA | Confirmação específica pendente. |
| MT | Confirmação específica pendente. |
| MS | Confirmação específica pendente. |
| MG | Original de consulta mencionada em notícias ainda não confirmado. |
| PA | Confirmação específica pendente. |
| PB | Confirmação específica pendente. |
| PR | Orientação expressa de inclusão a partir de 2027. |
| PE | Inclusão como regra, excepcionado o ano de 2026. |
| PI | Material oficial didático demonstra inclusão; não equivale a norma. |
| RJ | Confirmação geral específica pendente. |
| RN | Confirmação específica pendente. |
| RS | Confirmação específica pendente. |
| RO | Resposta institucional prevê inclusão; não é consulta formal. |
| RR | Confirmação específica pendente. |
| SC | Fazenda manifesta entendimento de inclusão a partir de 2027. |
| SP | Consulta prevê inclusão quando efetivamente devidos, ressalvado 2026. |
| SE | Confirmação específica pendente. |
| TO | Confirmação específica pendente. |
No Paraná, a FAQ oficial, questão 2854, remete à Consulta 48/2026 e explica a inclusão e o cálculo para contribuintes do regime normal. Em São Paulo, a RC 32931/2025, emitida em 22 de janeiro de 2026, trata dos tributos efetivamente devidos e excepciona o ano-teste. O número da consulta não deve ser confundido com sua data de emissão.
No Distrito Federal, o aviso no DODF de 2 de março de 2026, página 106, explicita a inclusão a partir de 2027. Em Santa Catarina, o Ofício GABS/SEF 596/2026, assinado em agosto, apresenta esse mesmo entendimento, ressalvando possível alteração legislativa. Por isso, a comunicação catarinense sobre exclusão em 2026 não sustenta afirmar exclusão em 2027.
Em Alagoas, a IN SEF 90/2025 determina a inclusão e excepciona somente fatos geradores de 2026. Em Pernambuco, a RC 10/2026, itens 10–13, mantém a inclusão como regra e ressalva 2026. A leitura de aplicação posterior decorre do encerramento dessa exceção, não de uma frase expressa fixando nova vigência.
A resposta pública da SEFIN de Rondônia prevê inclusão em 2027, salvo disposição legal contrária, mas declara caráter esclarecedor, sem constituir consulta formal. No Piauí, a apresentação oficial sobre o IBS ensina cálculo com inclusão em 2027; isso documenta o conteúdo da capacitação, não uma nova norma obrigatória.
Não foi confirmada neste levantamento uma orientação oficial geral de exclusão para 2027. Isso não comprova unanimidade das 27 administrações. A matriz é um retrato das evidências acessíveis na data de corte, e não uma autorização para configurar exclusão nas UFs pendentes.
Como calcular sem inventar a alíquota da CBS
O ponto de partida precisa estar definido antes da fórmula. Considere a operação interestadual delimitada anteriormente, no regime normal, sem Imposto Seletivo, substituição tributária, redução de base ou outros acréscimos. O preço de R$ 100,00 é líquido de ICMS, IBS e CBS: não é um preço final já tributado.
Nessa hipótese, cada parcela do IBS corresponde a R$ 0,05, totalizando R$ 0,10. A CBS será representada pela letra C, que significa seu valor monetário calculado com a alíquota oficialmente aplicável à operação. C não significa alíquota zero nem autorização para omitir o tributo.
Seguindo a composição indicada na orientação paranaense, o montante anterior à inclusão do próprio ICMS será R$ 100,10 mais C. Como a taxa de ICMS desse exemplo é 12%, a parcela restante é 88%. A divisão por 0,88 inclui o próprio ICMS na base:
Preço líquido dos três tributos = R$ 100,00
IBS estadual = 100,00 × 0,05% = R$ 0,05
IBS municipal = 100,00 × 0,05% = R$ 0,05
CBS = C, calculada pela alíquota oficial aplicável

Base do ICMS = (100,00 + 0,05 + 0,05 + C) ÷ 0,88
ICMS = Base do ICMS × 0,12
A conta fica deliberadamente sem resultado monetário final enquanto C não estiver preenchido com um valor sustentado pelo ato aplicável. Isso evita que um exemplo didático vire uma parametrização tributária falsa. A fórmula permite atualizar o cálculo sem reescrever sua lógica quando o percentual estiver definido.
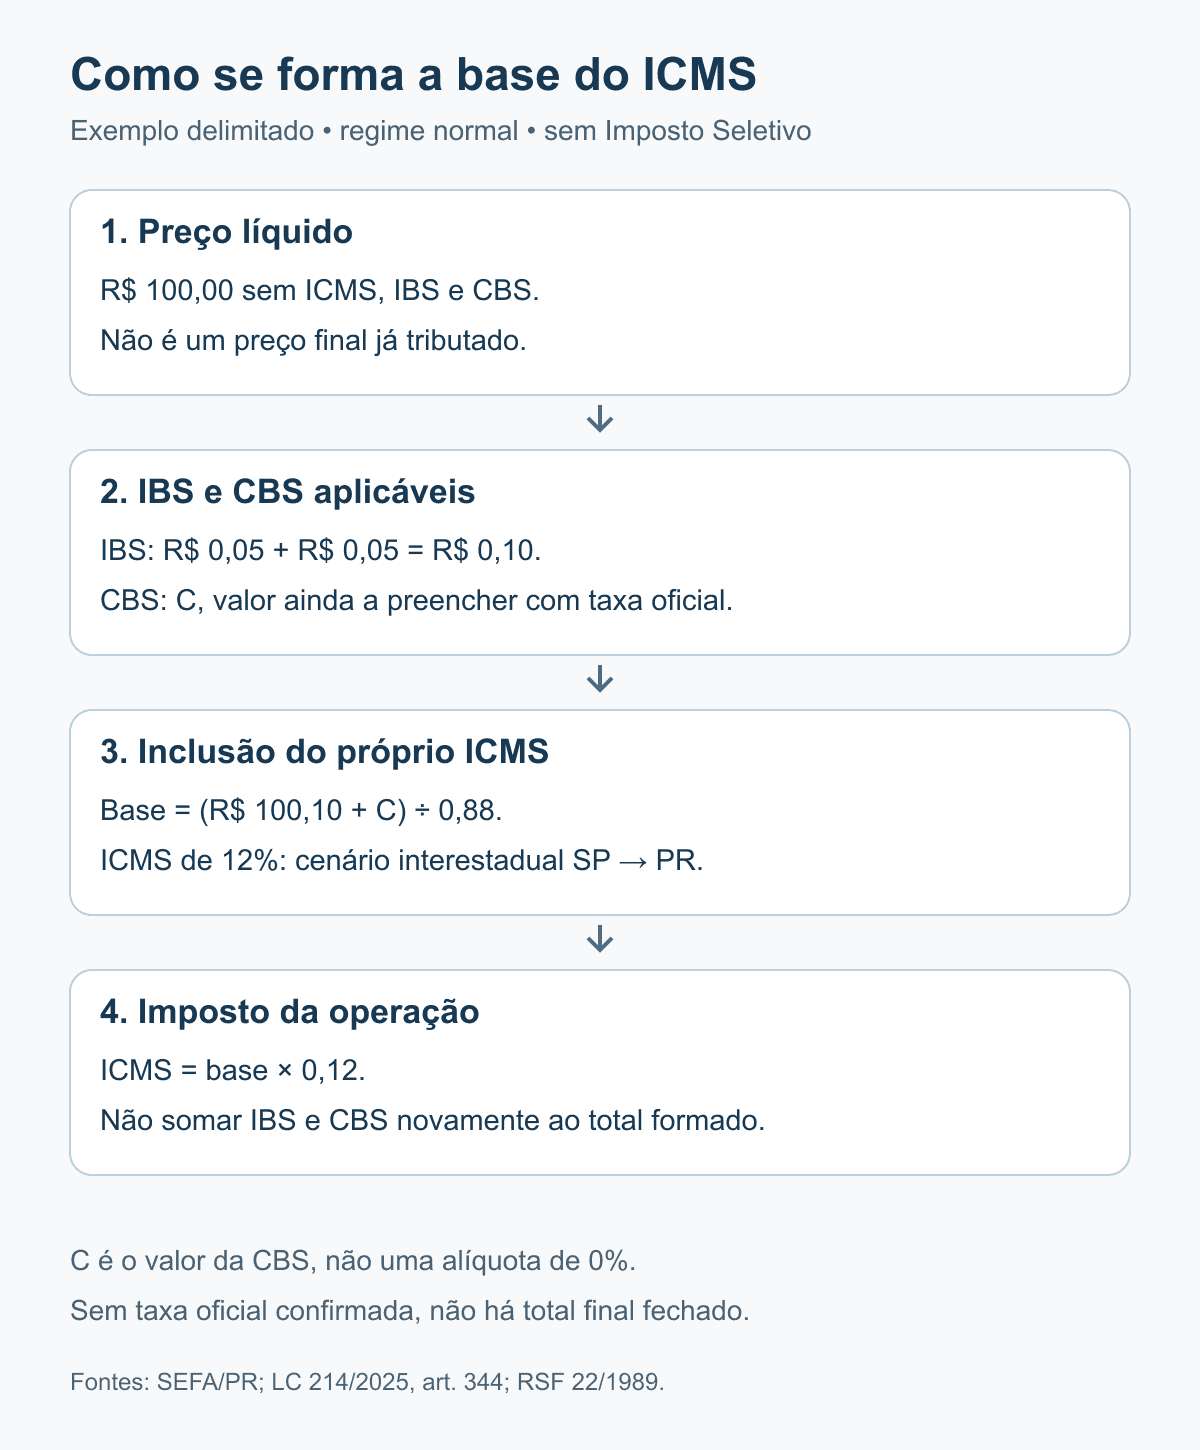
Fonte: elaboração própria a partir da orientação SEFA/PR e das alíquotas legais citadas. C representa o valor da CBS; não foi adotada estimativa.
O erro mais perigoso é repetir essa divisão sobre um preço que já contém ICMS. Outro erro é somar novamente IBS e CBS ao total formado pela fórmula, contando-os duas vezes. O sistema deve distinguir preço líquido, preço comercial com parte dos impostos e preço final completo. A variável usada neste exemplo também não deve ser copiada automaticamente para um campo da NF-e.
Quando a inclusão deve ser observada
Nas manifestações favoráveis à inclusão, o tratamento decorre da composição do valor da operação e dos tributos devidos, não de uma opção comercial do contribuinte. Para aplicá-lo, é preciso identificar incidência de ICMS, regime, benefícios, vigência e alcance da orientação estadual. Um comunicado administrativo não torna todas as operações tributadas da mesma maneira.
O exemplo não resolve o Simples Nacional, o diferencial de alíquotas, conhecido como DIFAL, o adicional do Fundo de Combate à Pobreza, chamado FCP, nem a substituição tributária, em que a responsabilidade pode alcançar etapas posteriores da circulação. Importação e regimes monofásicos também exigem exame específico. Copiar uma fórmula de tributação comum para esses casos não é uma adaptação segura.
O Imposto Seletivo merece uma verificação separada. Sua integração na base do ICMS a partir de 1º de janeiro de 2027 está expressamente prevista no art. 13, § 1º, III, da Lei Kandir, incluído pela LC 227/2026. Isso não significa incidência em toda mercadoria nem permite inventar uma alíquota de IS para completar o exemplo.
Há ainda controvérsia legislativa. O PLP 16/2025 propõe mudanças relacionadas às bases e permanece, na ficha consultada, aguardando parecer na Comissão de Finanças e Tributação. Projeto não é lei vigente. Da mesma forma, eventual decisão judicial deve ser examinada quanto ao beneficiário, ao alcance e à situação processual; uma notícia de liminar não autoriza dispensa geral.
O que preparar na contabilidade e no sistema
A primeira providência é documentar a operação utilizada na homologação: regime do emitente, origem e destino, mercadoria, benefício e composição do preço. Sem isso, dois profissionais podem chegar a valores diferentes porque partiram de hipóteses diferentes, mesmo utilizando uma fórmula matematicamente correta.
Na parametrização, mantenha alíquotas e regras com data de vigência e referência jurídica. Separe uma taxa legalmente fixada de um valor usado exclusivamente em teste. Se faltar uma definição oficial necessária, o sistema deve sinalizar a pendência, não preencher silenciosamente uma estimativa ou assumir zero. Esse cuidado é especialmente importante quando o mesmo programa atende clientes de várias UFs.
Os testes devem contemplar preço líquido e preço já tributado, arredondamento por item, totalização e operações fora do cenário comum. Conferir a álgebra não equivale a validar toda a emissão fiscal. Como discutido no artigo sobre cClassTrib e notas autorizadas com tributação incorreta, a autorização técnica do documento não substitui a análise tributária.
Por fim, não conclua que a carga total aumentou apenas comparando o ICMS isoladamente. A transição envolve substituição de tributos, créditos e formação de preços. Uma análise econômica exige considerar o conjunto da operação, e não somente uma parcela que ficou mais visível no cálculo.
Conclusão
A preparação para 2027 exige distinguir aquilo que já está previsto em lei, a interpretação administrativa de cada UF e os elementos que ainda dependem de confirmação. O IBS tem percentuais de transição documentados; o ICMS continua dependendo da operação; e uma taxa ilustrativa de CBS não deve ser apresentada como oficial.
As orientações localizadas apontam para inclusão dos novos tributos devidos na base do ICMS, com diferentes alcances documentais. Elas não sustentam uma lista de estados liberados para excluir. Para contadores e desenvolvedores, a medida prática é trabalhar com hipóteses explícitas, vigência e fonte rastreável, mantendo o cálculo preparado para receber a CBS aplicável sem transformar incerteza em configuração de produção.
Referências
ALAGOAS. Secretaria de Estado da Fazenda. Instrução Normativa SEF nº 90, de 30 de dezembro de 2025. Diário Oficial do Estado, suplemento, 30 dez. 2025, p. 17–18. Disponível em: https://diario.imprensaoficial.al.gov.br/apinova/api/editions/viewPdf/51247. Acesso em: 7 out. 2026.
BRASIL. Câmara dos Deputados. PLP 16/2025: ficha de tramitação. Brasília, DF, 2025. Disponível em: https://www.camara.leg.br/proposicoesWeb/fichadetramitacao?idProposicao=2483205. Acesso em: 7 out. 2026.
BRASIL. Decreto nº 12.955, de 29 de abril de 2026. Regulamenta a Contribuição Social sobre Bens e Serviços. Brasília, DF, 2026. Disponível em: https://legis.senado.leg.br/norma/43106091/publicacao/43105497. Acesso em: 7 out. 2026.
BRASIL. Emenda Constitucional nº 132, de 20 de dezembro de 2023. Brasília, DF, 2023. Disponível em: https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc132.htm. Acesso em: 7 out. 2026.
BRASIL. Lei Complementar nº 87, de 13 de setembro de 1996. Texto consolidado. Brasília, DF, 1996. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp87.htm. Acesso em: 7 out. 2026.
BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Texto atualizado. Brasília, DF, 2025. Disponível em: https://www2.camara.leg.br/legin/fed/leicom/2025/leicomplementar-214-16-janeiro-2025-796905-normaatualizada-pl.html. Acesso em: 7 out. 2026.
BRASIL. Senado Federal. Resolução nº 22, de 19 de maio de 1989. Brasília, DF, 1989. Disponível em: https://www2.camara.leg.br/legin/fed/ressen/1989/resolucao-22-19-maio-1989-481183-publicacaooriginal-1-pl.html. Acesso em: 7 out. 2026.
DISTRITO FEDERAL. Subsecretaria da Receita. Aviso: posicionamento sobre a inclusão do IBS e da CBS na base de cálculo do ICMS a partir de 2027. Diário Oficial do Distrito Federal, n. 39, 2 mar. 2026, p. 106. Disponível em: https://www.sinj.df.gov.br/sinj/TextoArquivoDiario.aspx?id_file=cda5e732-d004-391a-a8a4-4ade6cc28092. Acesso em: 7 out. 2026.
PARANÁ. Secretaria da Fazenda. Reforma tributária: perguntas frequentes. Portal de Atendimento, [s. d.]. Disponível em: https://atendimento.fazenda.pr.gov.br/sacsefa/portal/assuntosReferente/56. Acesso em: 7 out. 2026.
PERNAMBUCO. Secretaria da Fazenda. Resolução de Consulta nº 10/2026. Recife, 2026. Disponível em: https://www.sefaz.pe.gov.br/Legislacao/Tributaria/Documents/Legislacao/Resolu%C3%A7%C3%B5es%20de%20Consulta/2026/RC010_2026.pdf. Acesso em: 7 out. 2026.
PIAUÍ. Dialogando sobre a reforma tributária: IBS na prática. Apresentação de Bruno Carvalho. [S. l.], [s. d.]. Disponível em: https://www.pi.gov.br/wp-content/uploads/2026/01/APRESENTACAO-BRUNO-CARVALHO.pdf. Acesso em: 7 out. 2026.
RONDÔNIA. Secretaria de Estado de Finanças. Resposta ao pedido de acesso à informação: protocolo 20251117110621918. e-SIC, 11 dez. 2025. Disponível em: https://esic.cge.ro.gov.br/Pedido/Detalhes/a40064e8-0e69-460b-bfbc-9645f820abd6. Acesso em: 7 out. 2026.
SANTA CATARINA. Secretaria de Estado da Fazenda. Ofício GABS/SEF nº 596/2026 e Informação nº 113/2026/SEF/GETRI. Florianópolis, 2026. Disponível em: https://portalelegis.alesc.sc.gov.br/documentos/4jbbg. Acesso em: 7 out. 2026.
SÃO PAULO. Secretaria da Fazenda e Planejamento. Resposta à Consulta Tributária nº 32931/2025, de 22 de janeiro de 2026. São Paulo, 2026. Disponível em: https://legislacao.fazenda.sp.gov.br/Paginas/RC32931_2025.aspx. Acesso em: 7 out. 2026.
SILVEIRA, Régys Borges da. cClassTrib na prática: por que uma nota autorizada ainda pode estar tributariamente errada. regys.com.br, 29 set. 2026. Disponível em: https://regys.com.br/cclasstrib-nota-autorizada-tributariamente-errada/. Acesso em: 7 out. 2026.
SILVEIRA, Régys Borges da. Reforma tributária em 2027: guia de obrigações para NF-e, NFC-e, CT-e, CT-e OS e NFS-e. regys.com.br, 5 out. 2026. Disponível em: https://regys.com.br/reforma-tributaria-em-2027-guia-de-obrigacoes-para-nf-e-nfc-e-ct-e-ct-e-os-e-nfs-e/. Acesso em: 7 out. 2026.
Descubra mais sobre Régys Borges da Silveira
Assine para receber nossas notícias mais recentes por e-mail.

Dê-nos sua opinião, seu comentário ajuda o site a crescer e melhorar a qualidade dos artigos.