Use o cupom BLACKNOVEMBRO e ganhe 50% de desconto nos produtos participantes da Loja do Régys até segunda-feira, 30 de novembro de 2026. Preparei um guia com 37 projetos Delphi para emissão fiscal, vendas e atendimento, cobranças, estoque e integração com lojas virtuais.
Ver resumo completo
Use o cupom BLACKNOVEMBRO e ganhe 50% de desconto nos produtos participantes da Loja do Régys até segunda-feira, 30 de novembro de 2026. Preparei um guia com 37 projetos Delphi para emissão fiscal, vendas e atendimento, cobranças, estoque e integração com lojas virtuais. O destaque é o Gerador SPED, que confere o fechamento e gera a EFD ICMS/IPI e a EFD-Contribuições com o ACBr oficial.
Reforma Tributária de 2027 e CIOT no MDF-e. Os fontes de NF-e, NFC-e (QuickPDV) e CT-e já incluem recursos de IBS e CBS para preparar seu ERP para a transição de 2027. A loja também oferece um emissor de CT-e OS com adequações documentadas e um emissor de NFS-e com padrão nacional. Para comparar os dados oficiais com os do seu ERP, conheça a Conciliação de CBS e IBS. Para quem trabalha com transporte, o Emissor de MDF-e inclui integração com a eFrete para o CIOT, o Código Identificador da Operação de Transporte.
Visitar a Loja do Régys com o cupom BLACKNOVEMBRO. Confira se o desconto aparece no carrinho antes de concluir a compra. A assinatura anual e os planos mensais de Suporte Fiscal Essencial e Equipe ficam fora da promoção. Os manifestos do Pacote Completo e da Assinatura Anual já incluem os 37 projetos.
Metade do preço para adiantar a próxima entrega do seu sistema. De 11 a 30 de novembro de 2026, o cupom BLACKNOVEMBRO dá 50% de desconto nos produtos participantes da Loja do Régys.
Ver resumo completo
Metade do preço para adiantar a próxima entrega do seu sistema. De 11 a 30 de novembro de 2026, o cupom BLACKNOVEMBRO dá 50% de desconto nos produtos participantes da Loja do Régys. Escolha os fontes que resolvem a próxima tarefa da sua equipe e comece pela adaptação ao seu ERP, em vez de escrever cada rotina do zero.
A emissão de documentos fiscais eletrônicos depende tanto da interpretação tributária quanto da estabilidade dos fluxos técnicos do emissor. Quando uma nota técnica aponta a eliminação de modalidades ou serviços, o efeito não se limita a uma tela do ERP: pode alcançar filas, persistência de dados, monitoramento, conciliação fiscal, atendimento ao cliente e procedimentos internos de escritórios contábeis.
Ver resumo completo
A emissão de documentos fiscais eletrônicos depende tanto da interpretação tributária quanto da estabilidade dos fluxos técnicos do emissor. Quando uma nota técnica aponta a eliminação de modalidades ou serviços, o efeito não se limita a uma tela do ERP: pode alcançar filas, persistência de dados, monitoramento, conciliação fiscal, atendimento ao cliente e procedimentos internos de escritórios contábeis.
A listagem institucional de documentos do Portal da NF-e da SVRS apresenta a Nota Técnica 2023.002 v1.02 com dois temas objetivos: a extinção da possibilidade de emissão assíncrona para NF-e e NFC-e e a eliminação dos serviços de inutilização desses documentos no Acre, na Bahia e em São Paulo. Este artigo examina o alcance que pode ser afirmado com segurança, as consequências operacionais que merecem preparação e os pontos que ainda dependem da consulta ao texto integral e a atos aplicáveis.
O percurso é deliberadamente cauteloso. Primeiro, separaremos o anúncio institucional de interpretações técnicas. Depois, veremos como essa mudança afeta a arquitetura de um emissor, especialmente em aplicações Delphi. Por fim, apresentaremos um plano prático de inventário, testes e validação para desenvolvimento e contabilidade trabalharem com a mesma referência.
Uma orientação sobre o cálculo do ICMS pode exigir mudanças na formação de preços, no faturamento e nos sistemas de gestão. Quando essa orientação envolve tributos novos, o risco não está apenas em errar uma conta: está em usar uma alíquota estimada como oficial, aplicar a fórmula sobre um preço que já contém imposto ou transformar o silêncio…
Ver resumo completo
Uma orientação sobre o cálculo do ICMS pode exigir mudanças na formação de preços, no faturamento e nos sistemas de gestão. Quando essa orientação envolve tributos novos, o risco não está apenas em errar uma conta: está em usar uma alíquota estimada como oficial, aplicar a fórmula sobre um preço que já contém imposto ou transformar o silêncio de uma Secretaria da Fazenda em autorização para excluir valores.
A discussão para 2027 é a inclusão do Imposto sobre Bens e Serviços, o IBS, e da Contribuição sobre Bens e Serviços, a CBS, na base do ICMS. Não se trata de uma nova alíquota nacional desse imposto. Há manifestações estaduais favoráveis à inclusão, mas documentos diferentes não têm necessariamente o mesmo alcance jurídico.
Este artigo explica os conceitos antes do cálculo, apresenta os percentuais oficialmente documentados e organiza as evidências por UF. O corte das informações é 7 de outubro de 2026. Para o panorama mais amplo de emissão e obrigações, consulte também o guia da reforma tributária em 2027.
Quem mantém um sistema comercial em Delphi conhece a distância entre receber uma sugestão e entregar uma alteração confiável. Uma configuração precisa corresponder ao ambiente instalado, um documento deve representar os dados corretos e uma correção precisa sobreviver à compilação, aos testes e à operação.
Ver resumo completo
Quem mantém um sistema comercial em Delphi conhece a distância entre receber uma sugestão e entregar uma alteração confiável. Uma configuração precisa corresponder ao ambiente instalado, um documento deve representar os dados corretos e uma correção precisa sobreviver à compilação, aos testes e à operação. A inteligência artificial pode ajudar nesse percurso, mas uma resposta convincente ainda não demonstra que o trabalho foi resolvido.
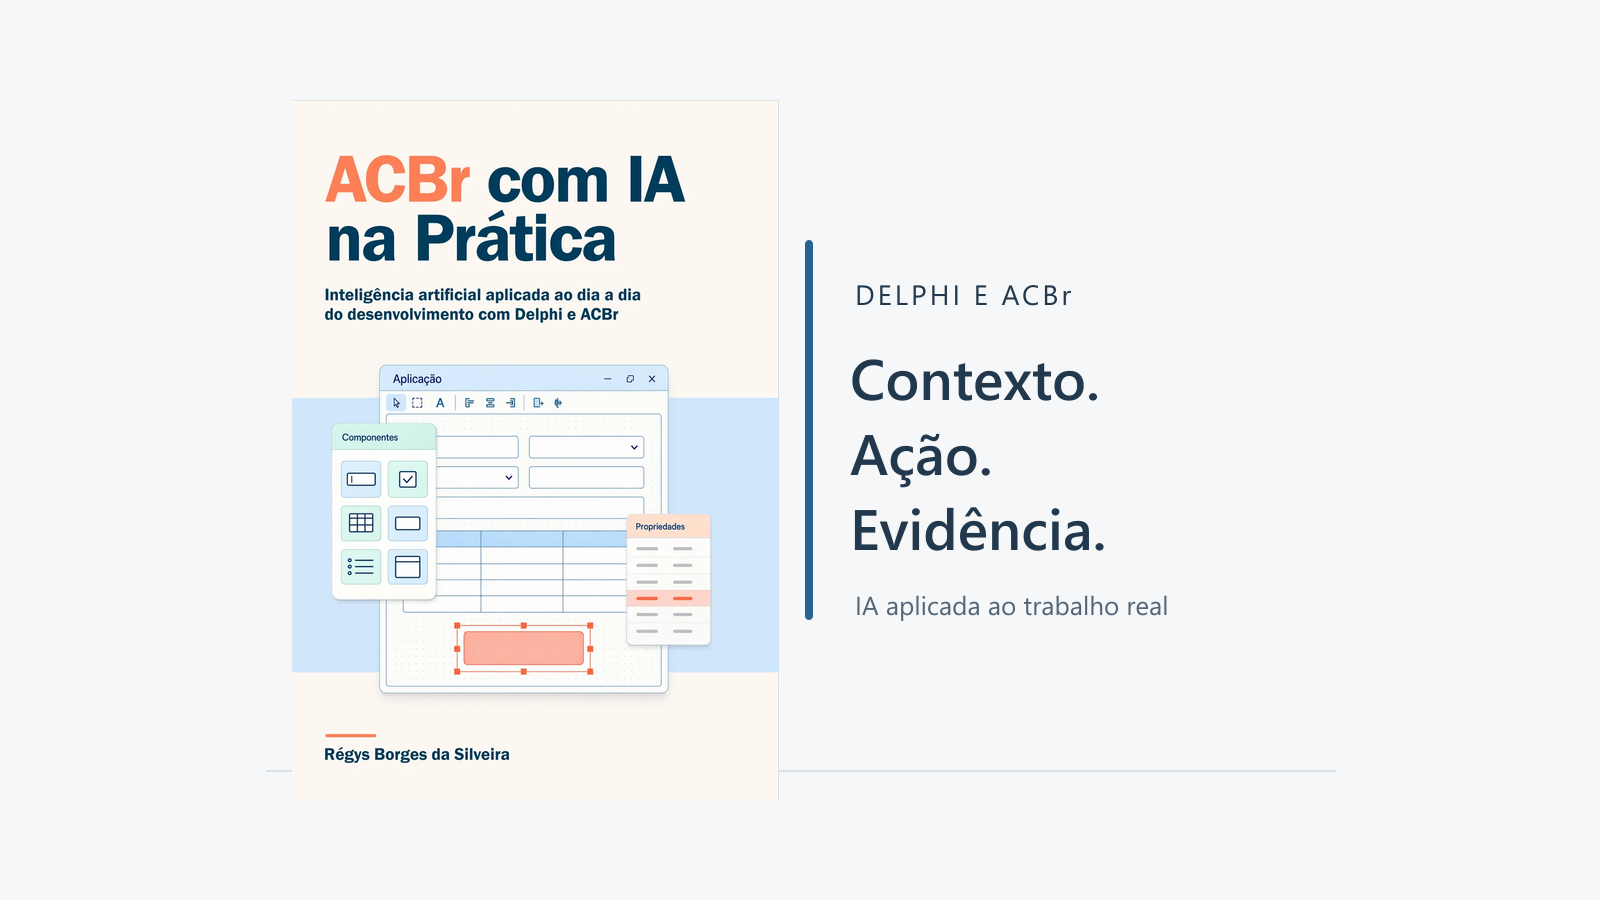
É com essa preocupação que apresento meu novo livro, ACBr com IA na Prática: Inteligência artificial aplicada ao dia a dia do desenvolvimento com Delphi e ACBr. A proposta é aproximar a IA dos problemas concretos de desenvolvimento, diagnóstico e manutenção, sem transferir a ela a responsabilidade por decisões técnicas ou fiscais. O centro da leitura é um método de trabalho que o desenvolvedor consegue acompanhar, conferir e repetir.
Neste artigo, explico o recorte da obra, o que o leitor encontra nos materiais e como começar a aplicar essa abordagem em uma tarefa pequena. Não é preciso dominar inteligência artificial para entender a proposta. É importante, porém, reconhecer que produtividade não deve ser medida apenas pela quantidade de código produzido ou pela velocidade da primeira resposta.
Conheça o livro ACBr com IA na Prática, consulte o sumário e leia a degustação na página oficial.
A Receita Federal do Brasil (RFB) e o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) publicaram o Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026. A norma estabelece um cronograma escalonado de prazos para a obrigatoriedade de emissão de documentos fiscais eletrônicos contendo os novos campos de IBS (Imposto sobre Bens e Serviços)…
Ver resumo completo
A Receita Federal do Brasil (RFB) e o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) publicaram o Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026. A norma estabelece um cronograma escalonado de prazos para a obrigatoriedade de emissão de documentos fiscais eletrônicos contendo os novos campos de IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços).
A medida tem como objetivo conceder maior previsibilidade e tempo hábil para que os desenvolvedores e contribuintes adaptem seus sistemas e realizem os testes necessários. Abaixo, destacamos as principais datas estabelecidas por este novo cronograma:
O ato conjunto também trouxe duas importantes diretrizes para o ecossistema de desenvolvimento:
A Secretaria da Fazenda e Planejamento do Estado de São Paulo (SEFAZ-SP) deu um passo significativo na modernização tributária com o lançamento do Serviço de Atendimento Eletrônico da NFC-e (SAE NFC-e). Formalizado pela Nota Técnica 2026, este novo barramento de webservices resolve um gargalo histórico: a dificuldade de recuperar arquivos XML de Notas Fiscais de Consumidor Eletrônicas (modelo…
Ver resumo completo
A Secretaria da Fazenda e Planejamento do Estado de São Paulo (SEFAZ-SP) deu um passo significativo na modernização tributária com o lançamento do Serviço de Atendimento Eletrônico da NFC-e (SAE NFC-e). Formalizado pela Nota Técnica 2026, este novo barramento de webservices resolve um gargalo histórico: a dificuldade de recuperar arquivos XML de Notas Fiscais de Consumidor Eletrônicas (modelo 65) de forma automatizada e oficial.
No dia 13 de janeiro de 2026, o Brasil deu um passo decisivo na operacionalização da Reforma Tributária sobre o consumo. O presidente Luiz Inácio Lula da Silva sancionou o Projeto de Lei Complementar (PLP 108/2024) que institui o Comitê Gestor do Imposto sobre Bens e Serviços (CG-IBS) e lançou oficialmente a Plataforma Digital da Reforma Tributária.
Ver resumo completo
No dia 13 de janeiro de 2026, o Brasil deu um passo decisivo na operacionalização da Reforma Tributária sobre o consumo. O presidente Luiz Inácio Lula da Silva sancionou o Projeto de Lei Complementar (PLP 108/2024) que institui o Comitê Gestor do Imposto sobre Bens e Serviços (CG-IBS) e lançou oficialmente a Plataforma Digital da Reforma Tributária.
Este evento marca o início da infraestrutura tecnológica e administrativa necessária para a transição do atual sistema para o modelo de IVA Dual (IBS e CBS). Para desenvolvedores de software, contadores e empresários, compreender essas novas estruturas é vital para a adaptação dos sistemas de ERP e processos fiscais que se inicia agora em 2026.
Preencher um código aceito pelo sistema autorizador não resolve, sozinho, a classificação tributária de uma operação. O desenvolvedor precisa relacionar a decisão fiscal à tabela correta, ao modelo de documento e ao período de vigência.
Ver resumo completo
Preencher um código aceito pelo sistema autorizador não resolve, sozinho, a classificação tributária de uma operação. O desenvolvedor precisa relacionar a decisão fiscal à tabela correta, ao modelo de documento e ao período de vigência. Quando essas etapas ficam misturadas, é fácil transformar um exemplo encontrado na internet em uma configuração permanente, mesmo que o caso real tenha características diferentes.
Este artigo organiza a consulta de CST, cClassTrib e crédito presumido para quem mantém emissores de NF-e em Delphi. A revisão considera o Informe Técnico 2025.002 versão 1.71, publicado em outubro de 2026, e os dados consultados no portal oficial da SVRS em 1º de novembro de 2026. A proposta é mostrar como conferir e manter as informações, sem apresentar uma lista congelada como se ela resolvesse todas as operações ou antecipasse mudanças futuras.
Atualização em 1º de novembro de 2026: foram revisadas as referências às tabelas, retiradas descrições desatualizadas e corrigida a confusão entre Informe Técnico e Nota Técnica. A orientação de que todos os documentos colocariam os campos no mesmo nível também foi removida. O enquadramento de cada operação deve ser sustentado pela legislação e pela análise fiscal, não apenas pela aceitação técnica do XML.
Atualizado em Publicado em · Régys Borges da Silveira
O cenário fiscal brasileiro deu mais um passo prático rumo à consolidação da Reforma Tributária. Nesta semana, o Pré-Comitê Gestor do Imposto sobre Bens e Serviços (IBS) iniciou oficialmente a fase de testes do sistema de apuração do novo imposto.
Ver resumo completo
O cenário fiscal brasileiro deu mais um passo prático rumo à consolidação da Reforma Tributária. Nesta semana, o Pré-Comitê Gestor do Imposto sobre Bens e Serviços (IBS) iniciou oficialmente a fase de testes do sistema de apuração do novo imposto.
Para nós, desenvolvedores e mantenedores de ERPs e sistemas emissores, este é um sinal de alerta: a teoria da reforma começou a virar bits e bytes. Embora restrito a um projeto piloto, o movimento antecipa validações técnicas que em breve serão obrigatórias para todos os contribuintes, continue neste artigo para entender melhor esse processo.
O Tax & Pay Summit 2026 (https://www.taxpaysummit.com.br) emerge como um dos eventos mais estratégicos do ano para software houses, contadores e líderes empresariais que desejam dominar os desafios da Reforma Tributária e das rápidas transformações dos meios de pagamento no Brasil.
Ver resumo completo
O Tax & Pay Summit 2026 (https://www.taxpaysummit.com.br) emerge como um dos eventos mais estratégicos do ano para software houses, contadores e líderes empresariais que desejam dominar os desafios da Reforma Tributária e das rápidas transformações dos meios de pagamento no Brasil.
Mais do que uma conferência tradicional, o Tax & Pay Summit se posiciona como uma plataforma de conhecimento, conexão e ação prática para organizações que precisam antecipar e adaptar suas operações ao novo ambiente regulatório e tecnológico.
Para adaptar um emissor Delphi à NT 2025.002, não basta acrescentar campos ao cadastro de impostos. É necessário escolher a classificação tributária correta, preencher os grupos correspondentes no ACBrNFe e conferir o XML com as regras aplicáveis à operação e ao ambiente de autorização.
Ver resumo completo
Para adaptar um emissor Delphi à NT 2025.002, não basta acrescentar campos ao cadastro de impostos. É necessário escolher a classificação tributária correta, preencher os grupos correspondentes no ACBrNFe e conferir o XML com as regras aplicáveis à operação e ao ambiente de autorização. Compilar o projeto é uma etapa; gerar um documento coerente é outra.
Este artigo organiza esse trabalho para quem mantém um sistema emissor. O foco é a estrutura de IBS e CBS, os cuidados com a totalização e um roteiro verificável de atualização. O exemplo trata de uma hipótese simples de tributação integral; não é uma configuração fiscal universal para qualquer empresa ou produto.
Atualização de 1º de novembro de 2026: a versão original, de novembro de 2025, citava a NT 1.32. Esta revisão considera a versão 1.53 publicada na SVRS em 30/10/2026 e corrige os códigos de CST, o exemplo de classificação, a posição dos campos e a orientação de somar os novos tributos em 2026. As URLs e a data original foram preservadas. A capa é uma ilustração conceitual já pertencente ao blog, não uma captura de um sistema fiscal.
Atualizado em Publicado em · Régys Borges da Silveira
Instalar o ACBr no Delphi envolve três etapas diferentes: obter uma cópia dos fontes, preparar as dependências necessárias e registrar os pacotes na IDE. Separar essas etapas ajuda a entender por que baixar uma atualização não resolve, sozinho, um erro de compilação ou um componente ausente na paleta.
Ver resumo completo
Instalar o ACBr no Delphi envolve três etapas diferentes: obter uma cópia dos fontes, preparar as dependências necessárias e registrar os pacotes na IDE. Separar essas etapas ajuda a entender por que baixar uma atualização não resolve, sozinho, um erro de compilação ou um componente ausente na paleta.
Este guia apresenta um roteiro para Windows, com SVN e o instalador do projeto, além de critérios para investigar problemas sem comprometer um ambiente que já funciona. A instalação dos componentes não substitui a configuração dos aplicativos, dos certificados ou dos serviços que eles utilizam.
Atualização de 1º de novembro de 2026: o artigo original, publicado em setembro de 2015, acompanhava a migração do Trunk1 para o Trunk2. A orientação foi revisada para distinguir instalação, atualização e migração. Foram retiradas recomendações antigas de copiar DLLs para diretórios do Windows e afirmações de que componentes específicos ainda não estavam portados. A URL e a data original de publicação foram preservadas.
Atualizado em Publicado em · Régys Borges da Silveira