A consulta abriu, os registros apareceram na tela e o botão de salvar funcionou. Para quem desenvolve com Delphi, esse resultado tem um significado concreto: a aplicação começou a conversar com o banco.
Em muitos projetos, uma demanda chega com aparência de instrução suficiente: “incluir um campo”, “validar o cadastro”, “expor uma API” ou “automatizar uma rotina”. A implementação pode começar em minutos, especialmente quando há uma ferramenta de IA pronta para sugerir classes, métodos, SQL e testes.
Quem mantém um sistema comercial em Delphi conhece a distância entre receber uma sugestão e entregar uma alteração confiável. Uma configuração precisa corresponder ao ambiente instalado, um documento deve representar os dados corretos e uma correção precisa sobreviver à compilação, aos testes e à operação.
Você termina uma revisão de código e percebe que precisou explicar novamente quais arquivos poderiam ser consultados, que evidência esperava e por que a IA não deveria alterar a aplicação. Na tarefa seguinte, prepara uma ata e repete outras orientações: preservar dúvidas, não inventar responsáveis e distinguir propostas de decisões.
A Nota Técnica 2026.005 v1.00 do projeto CT-e traz uma mudança técnica relevante para emissores enquadrados no Simples Nacional, equipes contábeis e fornecedores de ERP. O foco da nota está no leiaute e nas validações do CT-e para informações de IBS e CBS relacionadas a esses emitentes.
Ver resumo completo
A Nota Técnica 2026.005 v1.00 do projeto CT-e traz uma mudança técnica relevante para emissores enquadrados no Simples Nacional, equipes contábeis e fornecedores de ERP. O foco da nota está no leiaute e nas validações do CT-e para informações de IBS e CBS relacionadas a esses emitentes. Portanto, a questão não é apenas adicionar tags ao XML: é identificar corretamente o regime do emitente, selecionar o cenário aplicável e impedir combinações que passarão a ser rejeitadas.
Para desenvolvedores Delphi, o trabalho tende a envolver ajustes no modelo de dados, nas rotinas de geração de XML, nas totalizações e nas telas de cadastro tributário. Para a contabilidade, exige alinhamento entre o enquadramento informado pela empresa e os parâmetros efetivamente usados pelo sistema emissor. Este artigo apresenta o que foi confirmado na nota, diferencia o que ainda depende de conferência operacional e propõe um roteiro de implementação seguro.
A emissão e a validação de documentos educacionais dependem cada vez mais da coerência entre atos autorizativos, registros acadêmicos e sistemas oficiais. Para cursos técnicos de nível médio, esse cenário ganha um marco operacional definido: a trava digital para emissão do código autenticador no Sistema Nacional de Informações da Educação Profissional e Tecnológica (Sistec).
Ver resumo completo
A emissão e a validação de documentos educacionais dependem cada vez mais da coerência entre atos autorizativos, registros acadêmicos e sistemas oficiais. Para cursos técnicos de nível médio, esse cenário ganha um marco operacional definido: a trava digital para emissão do código autenticador no Sistema Nacional de Informações da Educação Profissional e Tecnológica (Sistec).
A Portaria SETEC/MEC nº 58, de 10 de outubro de 2026, aplica a trava às matrículas cadastradas no Sistec a partir de 1º de fevereiro de 2027. A regra não é apenas uma questão da secretaria acadêmica. Ela interessa a mantenedoras, equipes de conformidade, profissionais contábeis que acompanham controles documentais e desenvolvedores — inclusive quem mantém aplicações Delphi voltadas à gestão escolar.
O ponto central é compreender o que a norma efetivamente exige, qual é o marco temporal relevante e como organizar os dados antes que o processo de conclusão chegue à etapa final. Este artigo percorre a regra geral, as condições para a validade nacional do diploma, a exceção de conclusão em prazo inferior e as precauções práticas para processos e sistemas.
A pergunta parece simples: depois do Ajuste SINIEF nº 2/2025, a empresa passou a ter de guardar XML de documentos fiscais eletrônicos por 132 meses, isto é, 11 anos? A resposta exige uma distinção importante.
Ver resumo completo
A pergunta parece simples: depois do Ajuste SINIEF nº 2/2025, a empresa passou a ter de guardar XML de documentos fiscais eletrônicos por 132 meses, isto é, 11 anos? A resposta exige uma distinção importante. O ajuste realmente estabeleceu 132 meses como prazo mínimo, contado da autorização do documento, mas essa regra se dirige aos Estados, ao Distrito Federal e à Secretaria Especial da Receita Federal do Brasil, no âmbito da guarda e do expurgo dos arquivos sob tutela dessas administrações tributárias.
Isso não equivale, por si só, a uma nova obrigação geral de retenção por 11 anos para todos os contribuintes. A diferença tem consequências práticas para quem trabalha com contabilidade, compliance fiscal e desenvolvimento de ERPs em Delphi: uma leitura imprecisa pode gerar tanto políticas de expurgo arriscadas quanto requisitos técnicos apresentados indevidamente como obrigação legal.
Neste artigo, vamos separar o que a norma efetivamente disciplina, o que a manifestação da Secretaria da Fazenda e Planejamento de São Paulo esclarece para os contribuintes paulistas e como transformar essa leitura em decisões responsáveis de arquitetura, backup, indexação e recuperação de XML.
Você termina uma revisão de código e percebe que precisou explicar novamente quais arquivos poderiam ser consultados, que evidência esperava e por que a IA não deveria alterar a aplicação. Na tarefa seguinte, prepara uma ata e repete outras orientações: preservar dúvidas, não inventar responsáveis e distinguir propostas de decisões.
Ver resumo completo
Você termina uma revisão de código e percebe que precisou explicar novamente quais arquivos poderiam ser consultados, que evidência esperava e por que a IA não deveria alterar a aplicação. Na tarefa seguinte, prepara uma ata e repete outras orientações: preservar dúvidas, não inventar responsáveis e distinguir propostas de decisões. O trabalho muda, mas uma parte do esforço permanece: ensinar o procedimento antes de pedir o resultado.
Uma skill pode reunir essas orientações recorrentes. Neste artigo, skill significa um procedimento reutilizável que combina instruções e recursos de apoio para uma tarefa delimitada. A documentação oficial sobre skills e plugins apresenta esse uso para trabalhos repetidos, incluindo revisão de documentação e preparação de acompanhamentos. A existência do procedimento, porém, não comprova que uma execução específica esteja correta.
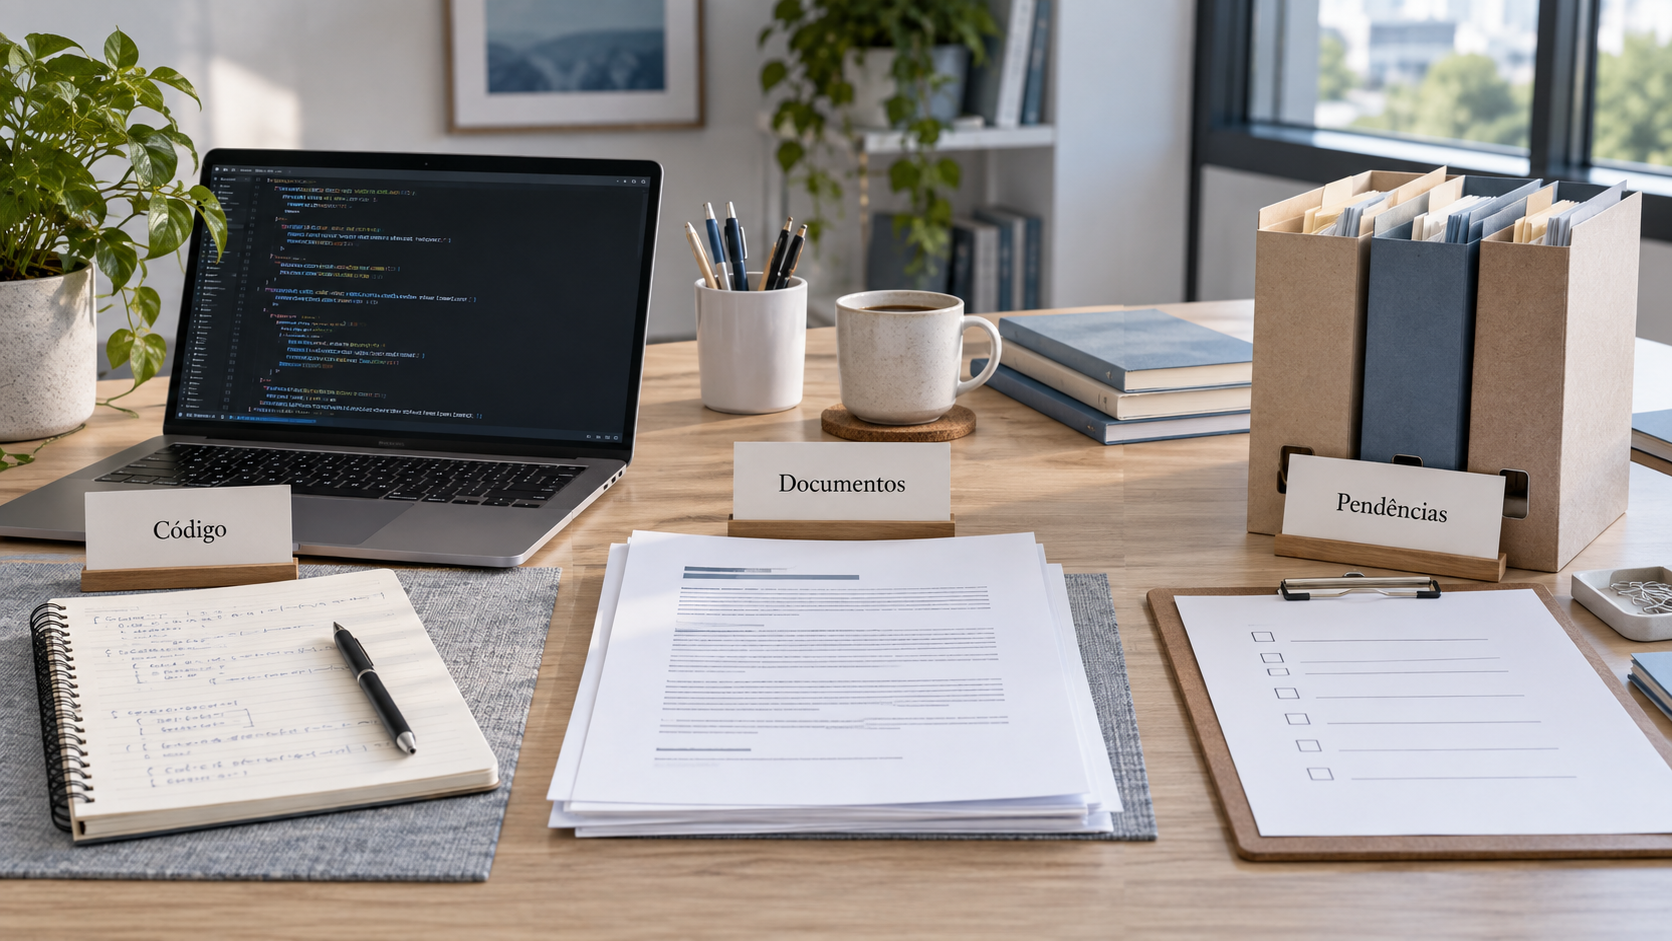
Vamos acompanhar três aplicações: revisar uma alteração Delphi, preparar uma ata e conferir pendências administrativas. Os cenários são fictícios e explicam o desenho do trabalho; não representam testes de agente nem resultados medidos de produtividade. O objetivo é mostrar o que precisa entrar, o que deve sair e quando a execução deve parar.
Essa passagem de uma conversa para um processo organizado é um dos temas de IA Além da Conversa. Na página do livro, você pode conhecer a proposta e acessar a degustação para aprofundar contexto, ferramentas e limites de atuação. Aqui, aplicaremos essa perspectiva em tarefas pequenas, antes de imaginar uma operação inteira conduzida por IA.
A definição do regime tributário costuma concentrar decisões contábeis, cadastrais e sistêmicas. Para 2027, esse trabalho ganhou uma particularidade importante: o calendário inicialmente associado às opções do Simples Nacional foi alterado depois de a Receita Federal divulgar um balanço parcial das solicitações.
Ver resumo completo
A definição do regime tributário costuma concentrar decisões contábeis, cadastrais e sistêmicas. Para 2027, esse trabalho ganhou uma particularidade importante: o calendário inicialmente associado às opções do Simples Nacional foi alterado depois de a Receita Federal divulgar um balanço parcial das solicitações. Para escritórios contábeis, empresas e fornecedores de software, a consequência prática é simples: não basta reproduzir o cronograma que circulou no começo de setembro de 2026.
A Receita Federal informou que a Resolução CGSN nº 194, de 25 de setembro de 2026, publicada no Diário Oficial da União em 28 de setembro, alterou a Resolução CGSN nº 186/2026. Este artigo organiza os prazos confirmados, separa os dois fluxos de decisão — Simples Nacional e regime regular de IBS/CBS — e traduz as evidências em controles úteis para a operação contábil e para sistemas desenvolvidos, inclusive, em Delphi.
Quem desenvolve software passa boa parte do dia tentando fazer alguma coisa funcionar. Um erro no projeto, uma integração que mudou, uma regra de negócio que precisa ficar clara.
Ver resumo completo
Quem desenvolve software passa boa parte do dia tentando fazer alguma coisa funcionar. Um erro no projeto, uma integração que mudou, uma regra de negócio que precisa ficar clara. No meio desse trabalho, conversar com outras pessoas da área ajuda a encontrar perguntas que o código, sozinho, ainda não respondeu. Como alguém escolheu seu caminho profissional? Como começou a ensinar? O que mudou quando passou de desenvolvedor a responsável por uma equipe?
É com esse olhar que quero convidar você a conhecer o LusoDelphi, no YouTube, e o podcast Papo Dev com Portinho. O canal foi criado para divulgar Delphi e assuntos relacionados à comunidade portuguesa e a quem mais se interessar. No catálogo, há entrevistas com pessoas ligadas ao desenvolvimento, à educação e à gestão de software. Para quem já usa Delphi ou está descobrindo a linguagem, é uma oportunidade de conhecer as pessoas por trás de ferramentas, projetos e trajetórias. Conheça o canal LusoDelphi
Quero apresentar o canal aos leitores do blog e ajudar mais gente a encontrar esse trabalho. O acervo oferece vários caminhos de entrada, com convidados e interesses diferentes. Escolha um episódio pelo assunto que mais conversa com o seu momento. Pode ser uma trajetória profissional, uma experiência de ensino ou uma discussão sobre equipes de software. Se gostar do conteúdo, inscreva-se para acompanhar os próximos.