Tecnologia além do código.
Régys Borges da Silveira
Início / Acervo

Autor: Régys Borges da Silveira

1.171 resultado(s)

CBS em 2027: o que já é regra e como preparar sistemas fiscais

A entrada da Contribuição sobre Bens e Serviços (CBS) em 2027 é uma mudança concreta no calendário da reforma tributária do consumo. Para a contabilidade, ela exige leitura cuidadosa das regras de transição e dos documentos fiscais.

Ver resumo completo

A entrada da Contribuição sobre Bens e Serviços (CBS) em 2027 é uma mudança concreta no calendário da reforma tributária do consumo. Para a contabilidade, ela exige leitura cuidadosa das regras de transição e dos documentos fiscais. Para quem desenvolve ou mantém ERPs em Delphi, emissores de DF-e e integrações fiscais, o desafio é transformar regras legais e especificações técnicas em cadastros, cálculos, validações, XMLs e trilhas de auditoria consistentes.

O ponto mais importante é não confundir o que já está definido com aquilo que ainda depende de ato ou detalhamento oficial. Há regras confirmadas sobre a transição em 2027, há cronogramas técnicos segmentados por documento fiscal e há uma alíquota de referência calculada pelo Tribunal de Contas da União (TCU). Isso não autoriza, porém, tratar um único percentual como parâmetro universal de produção.

Neste artigo, o percurso será direto: primeiro, veremos o que muda em 2027; depois, a diferença entre alíquota de referência e alíquota aplicável; em seguida, os impactos para documentos fiscais e arquitetura de sistemas; por fim, um roteiro prático de preparação, com as limitações que precisam permanecer visíveis nas decisões do projeto.
Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de uma aplicação Delphi conectada a um modelo local, com uma fronteira de validação antes da revisão humana.

Sua primeira integração de IA em Delphi: do pedido à resposta validada

Uma equipe quer usar inteligência artificial para organizar mensagens recebidas pelo suporte. A demonstração é simples: copiar uma mensagem, pedir uma classificação e ler a resposta.

Ver resumo completo

Uma equipe quer usar inteligência artificial para organizar mensagens recebidas pelo suporte. A demonstração é simples: copiar uma mensagem, pedir uma classificação e ler a resposta. A dificuldade começa quando essa resposta precisa entrar em um programa. O texto pode variar, um campo pode desaparecer e uma classificação plausível pode encaminhar a solicitação para o setor errado. Integrar não é apenas obter uma resposta; é decidir quais resultados a aplicação aceitará e o que poderá acontecer depois.

Neste artigo, vamos construir esse caminho em Delphi: preparar uma mensagem fictícia, chamar um modelo local, receber uma saída estruturada e conferir o resultado antes de apresentá-lo para revisão. O exemplo foi compilado e executado. Também foram exercitados caminhos de falha, distinguindo respostas reais do modelo de respostas produzidas por um servidor simulado para testar o cliente.

Para aprofundar as decisões que cercam essa chamada — contratos, ferramentas, avaliação e operação — conheça IA Além da Conversa e leia a degustação gratuita. Se sua dificuldade começa na descrição da tarefa e dos critérios que o programa precisa verificar, SDD em Delphi complementa a leitura com especificações, contratos e testes.

Publicado em · Régys Borges da Silveira
Ler artigo →

Habilitação ao Fundo de Compensação do ICMS: o pedido pode ser apresentado sem declaração de aptidão?

A transição tributária trouxe uma tarefa que combina interpretação normativa, organização documental e capacidade operacional: a habilitação de titulares de benefícios onerosos de ICMS à compensação financeira prevista para a redução desses benefícios. Para a área contábil, o tema exige rastreabilidade entre o benefício concedido, suas condições e os registros econômicos da empresa.

Ver resumo completo

A transição tributária trouxe uma tarefa que combina interpretação normativa, organização documental e capacidade operacional: a habilitação de titulares de benefícios onerosos de ICMS à compensação financeira prevista para a redução desses benefícios. Para a área contábil, o tema exige rastreabilidade entre o benefício concedido, suas condições e os registros econômicos da empresa. Para desenvolvedores Delphi e equipes de tecnologia fiscal, exige processos capazes de separar cadastros, evidências, cálculos e protocolos por espécie de benefício.

A dúvida prática é objetiva: se ainda não houver declaração de aptidão publicada para o programa ou instrumento estadual, o contribuinte pode transmitir seu requerimento? A resposta normativa é mais delimitada do que algumas leituras estratégicas sugerem. A Portaria RFB nº 635/2025 prevê expressamente a hipótese de inexistência dessa declaração antes do pedido. Isso sustenta que a falta de publicação prévia não impede, por si só, a apresentação do requerimento. Não significa, contudo, que a declaração deixe de ter relevância para a concessão da habilitação.

Neste artigo, vamos distinguir o que as normas efetivamente estabelecem das escolhas de gestão que dependem do caso concreto. O percurso passa pelo fundamento do Fundo, pelos requisitos do procedimento, pela função da declaração de aptidão, pelos efeitos do silêncio administrativo e pelos controles que contabilidade e tecnologia podem começar a estruturar.

Publicado em · Régys Borges da Silveira
Ler artigo →
Avaliação de uma solução de IA por casos, critérios e resultados observáveis.

Como avaliar uma solução de IA antes de colocá-la em produção

Uma demonstração pode terminar com uma resposta convincente e ainda deixar a tarefa incompleta. O assistente afirma que preparou um orçamento, mas o registro não existe; interpreta corretamente o pedido, mas consulta um documento vencido; entrega uma orientação útil, mas expõe informações que o usuário não deveria receber.

Ver resumo completo

Uma demonstração pode terminar com uma resposta convincente e ainda deixar a tarefa incompleta. O assistente afirma que preparou um orçamento, mas o registro não existe; interpreta corretamente o pedido, mas consulta um documento vencido; entrega uma orientação útil, mas expõe informações que o usuário não deveria receber. Antes de colocar uma solução de inteligência artificial em produção, precisamos definir o que significa funcionar e quais evidências sustentam essa conclusão.

Na série sobre IA na prática, discutimos contexto, testes, documentos, ferramentas e permissões. Este artigo acrescenta uma etapa transversal: avaliar o comportamento da solução inteira antes de ampliar seu uso. Vamos construir os conceitos necessários, desenhar um conjunto pequeno de situações e examinar um ensaio executado com dados sintéticos. O objetivo não é produzir um ranking de modelos, mas ajudar a equipe a decidir se uma mudança pode avançar e onde ainda precisa de correção.

Para aprofundar a arquitetura que reúne contexto, ferramentas, permissões, avaliação e operação, conheça IA Além da Conversa e leia a degustação gratuita na página do livro. A conexão com requisitos, contratos e critérios de aceite em Object Pascal está em SDD em Delphi. Essas leituras ajudam a organizar o percurso além de uma demonstração isolada.

Publicado em · Régys Borges da Silveira
Ler artigo →

NT 2023.002 v1.02: impactos da eliminação da emissão assíncrona e da inutilização na NF-e e NFC-e

A emissão de documentos fiscais eletrônicos depende tanto da interpretação tributária quanto da estabilidade dos fluxos técnicos do emissor. Quando uma nota técnica aponta a eliminação de modalidades ou serviços, o efeito não se limita a uma tela do ERP: pode alcançar filas, persistência de dados, monitoramento, conciliação fiscal, atendimento ao cliente e procedimentos internos de escritórios contábeis.

Ver resumo completo

A emissão de documentos fiscais eletrônicos depende tanto da interpretação tributária quanto da estabilidade dos fluxos técnicos do emissor. Quando uma nota técnica aponta a eliminação de modalidades ou serviços, o efeito não se limita a uma tela do ERP: pode alcançar filas, persistência de dados, monitoramento, conciliação fiscal, atendimento ao cliente e procedimentos internos de escritórios contábeis.

A listagem institucional de documentos do Portal da NF-e da SVRS apresenta a Nota Técnica 2023.002 v1.02 com dois temas objetivos: a extinção da possibilidade de emissão assíncrona para NF-e e NFC-e e a eliminação dos serviços de inutilização desses documentos no Acre, na Bahia e em São Paulo. Este artigo examina o alcance que pode ser afirmado com segurança, as consequências operacionais que merecem preparação e os pontos que ainda dependem da consulta ao texto integral e a atos aplicáveis.

O percurso é deliberadamente cauteloso. Primeiro, separaremos o anúncio institucional de interpretações técnicas. Depois, veremos como essa mudança afeta a arquitetura de um emissor, especialmente em aplicações Delphi. Por fim, apresentaremos um plano prático de inventário, testes e validação para desenvolvimento e contabilidade trabalharem com a mesma referência.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre NT 2026.010 e DANFE da NF-e: revisão técnica e escopo confirmado

NT 2026.010 v.1.00 e o DANFE da NF-e: escopo confirmado, cuidados técnicos e limites da apuração

Conferência de 23 de outubro de 2026: o PDF oficial da NT 2026.010 v1.00 foi acessado integralmente. O cronograma da página 3 indica implantação em produção em 1º de dezembro de 2026.

Ver resumo completo

Conferência de 23 de outubro de 2026: o PDF oficial da NT 2026.010 v1.00 foi acessado integralmente. O cronograma da página 3 indica implantação em produção em 1º de dezembro de 2026. As antigas ressalvas de acesso foram substituídas pelas evidências do documento; QR Code e regime de apuração ainda têm dependências expressamente previstas para nota futura.

A Nota Técnica 2026.010 v.1.00 entrou no radar de quem mantém emissores de NF-e, componentes de impressão, ERPs em Delphi e rotinas de conferência fiscal. O motivo é objetivo: o portal da SEFAZ Virtual do Rio Grande do Sul (SVRS) descreve a nota como voltada a alterações no leiaute de impressão do Documento Auxiliar da Nota Fiscal Eletrônica (DANFE), modelo 55, necessárias à representação dos tributos instituídos pela Reforma Tributária do Consumo (RTC).

Para desenvolvedores, mudar o DANFE exige conferir mapeamento, paginação e impressão. Para a contabilidade, importa distinguir o que será representado no documento auxiliar e como conferir os valores, sem antecipar exigências de outras notas técnicas.

Este artigo percorre três planos. Primeiro, delimita o escopo confirmado da NT 2026.010. Em seguida, examina os campos, os modelos de referência e o cronograma do PDF oficial. Por fim, propõe uma forma prática de organizar desenvolvimento, conferência fiscal e comunicação interna, distinguindo o que já está especificado do que depende de documentação complementar.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre DeRE 1.3.0: novos leiautes para sistemas fiscais de regimes específicos

DeRE 1.3.0: Receita e CGIBS aprovam novos leiautes; veja o que muda para sistemas fiscais

A Declaração de Regimes Específicos, ou DeRE, passa por uma atualização técnica relevante para quem desenvolve, mantém ou opera sistemas fiscais. A Receita Federal e o Comitê Gestor do IBS (CGIBS) comunicaram a aprovação da versão 1.3.0 da documentação técnica pelo Ato Técnico Conjunto RFB/CGIBS nº 6, de 28 de setembro de 2026.

Ver resumo completo

A Declaração de Regimes Específicos, ou DeRE, passa por uma atualização técnica relevante para quem desenvolve, mantém ou opera sistemas fiscais. A Receita Federal e o Comitê Gestor do IBS (CGIBS) comunicaram a aprovação da versão 1.3.0 da documentação técnica pelo Ato Técnico Conjunto RFB/CGIBS nº 6, de 28 de setembro de 2026. Não se trata apenas de um novo manual: o pacote reúne regras de negócio, tabelas, leiautes XML e esquemas de validação que afetam a preparação, a transmissão e o processamento das informações.

Para escritórios contábeis, áreas fiscais e fornecedores de ERP — inclusive equipes que trabalham com Delphi — o ponto central é transformar a documentação em processos verificáveis. Isso envolve revisar cadastros, plano de contas, geração de XML, tratamento de retornos e rotinas de fechamento. Neste artigo, vamos separar o que foi confirmado oficialmente, o que isso sugere para a arquitetura do sistema e quais cuidados precisam orientar a implantação.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de caminhão e ônibus associados a comprovantes e elementos de totalização fiscal.

NT 2026.004 RTC: como preparar CT-e e BP-e para novos valores líquidos e totalizações

Conferência de 23 de outubro de 2026: o aviso oficial da SVRS informa implantação das NTs 2026.004 no ambiente de homologação da SVRS. Isso complementa o cronograma geral até 26 de outubro e não comprova disponibilidade em todos os autorizadores.

Ver resumo completo

Conferência de 23 de outubro de 2026: o aviso oficial da SVRS informa implantação das NTs 2026.004 no ambiente de homologação da SVRS. Isso complementa o cronograma geral até 26 de outubro e não comprova disponibilidade em todos os autorizadores. A previsão principal de produção continua em 16 de novembro; os marcos específicos do CT-e Simplificado permanecem separados.

A Nota Técnica 2026.004 RTC altera aspectos relevantes da emissão de documentos fiscais eletrônicos ligados ao transporte e ao transporte de passageiros. Para quem desenvolve em Delphi, mantém componentes de XML, integra web services autorizadores ou responde pela sustentação de um ERP, a mudança não se resume à inclusão de campos: ela alcança a formação dos valores documentais, a conferência de totais, cenários de contingência e, no CT-e Simplificado, a própria distribuição das informações tributárias entre cabeçalho e itens.

Para a área contábil e fiscal, o ponto central é interpretar corretamente a transição. A documentação técnica trata IBS e CBS como tributos calculados “por fora”, mas estabelece uma regra específica para impedir duplicidade na totalização de 2026. A composição indicada para 2027 não pode ser aplicada retrospectivamente como se já representasse a validação transitória de 2026.

Este guia apresenta o que está confirmado nas notas técnicas oficiais de CT-e e BP-e, diferencia cronogramas e propõe um roteiro de implementação. Também delimita o que ainda não deve ser tratado como requisito técnico confirmado para NFCom, NF3-e, NFAg e NFGas.

Atualização de 19 de outubro de 2026: o cronograma principal de CT-e e BP-e foi revisado conforme o comunicado do ENCAT de 15 de outubro. A homologação foi postergada para até 26 de outubro; a produção continua prevista para 16 de novembro. Os cronogramas específicos descritos para CT-e Simplificado e para a regra de 2027 permanecem separados.

Publicado em · Régys Borges da Silveira
Ler artigo →
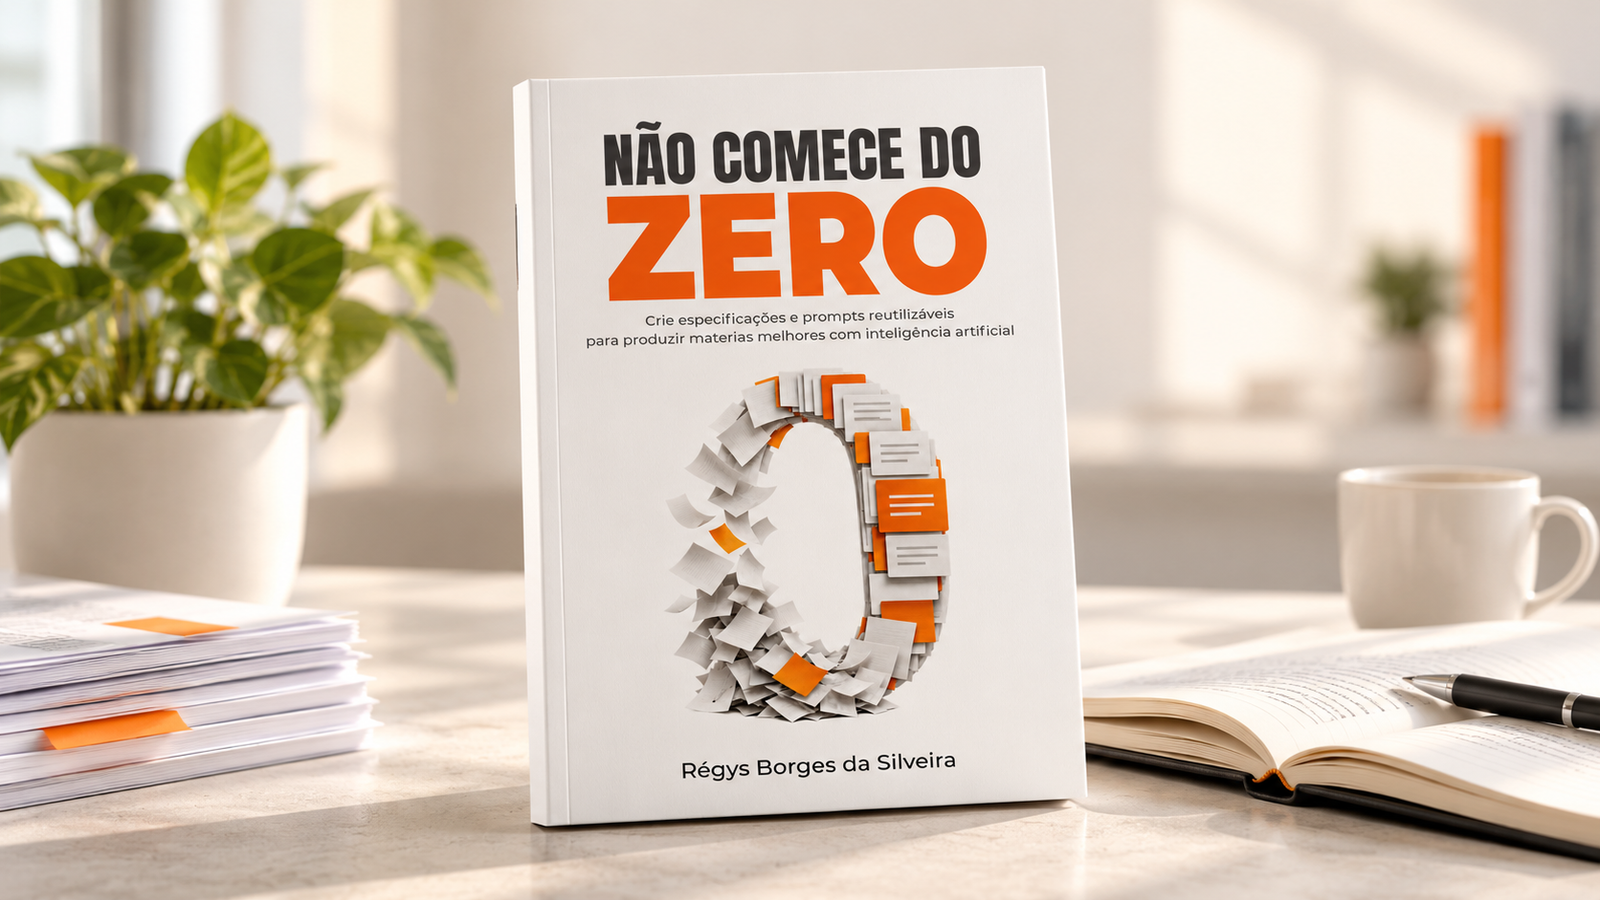
Mockup ilustrativo do livro Não Comece do Zero, com capa branca e laranja, ao lado de materiais de trabalho organizados.

Não Comece do Zero: meu novo livro sobre trabalho reutilizável com IA

Você prepara um material com inteligência artificial, explica o público, fornece documentos, corrige a linguagem e ajusta o resultado. Depois de algumas rodadas, o trabalho fica bom.

Ver resumo completo

Você prepara um material com inteligência artificial, explica o público, fornece documentos, corrige a linguagem e ajusta o resultado. Depois de algumas rodadas, o trabalho fica bom. Na semana seguinte, precisa produzir algo parecido e percebe que boa parte das decisões continua espalhada naquela conversa. O material foi salvo, mas o caminho para produzi-lo ainda depende da sua memória.

É esse problema que abordo em Não Comece do Zero, meu novo livro, com o subtítulo Crie especificações e prompts reutilizáveis para produzir materiais melhores com inteligência artificial. A proposta é ajudar o leitor a preservar contexto, regras, fontes e critérios de qualidade em arquivos que possam ser consultados, revisados e usados novamente.

Neste artigo, apresento a obra, explico o que significa construir uma especificação reutilizável e mostro uma forma pequena de experimentar a ideia. O objetivo é que a próxima tarefa aproveite decisões já conferidas, em vez de exigir uma reconstrução completa do trabalho. Ao final, você encontra os caminhos para conhecer a leitura e escolher sua edição.

Publicado em · Régys Borges da Silveira
Ler artigo →

Ato Técnico Conjunto nº 9/2026: o que os 25 GTIs do IBS sinalizam para sistemas fiscais

A implementação da reforma tributária sobre o consumo depende de regras tributárias, mas também de processos, dados, documentos eletrônicos e sistemas capazes de executar essas regras com consistência. É nesse ponto que o Ato Técnico Conjunto RFB/CGIBS nº 9, de 20 de outubro de 2026, merece atenção de desenvolvedores Delphi, fornecedores de ERP, equipes fiscais e escritórios de…

Ver resumo completo

A implementação da reforma tributária sobre o consumo depende de regras tributárias, mas também de processos, dados, documentos eletrônicos e sistemas capazes de executar essas regras com consistência. É nesse ponto que o Ato Técnico Conjunto RFB/CGIBS nº 9, de 20 de outubro de 2026, merece atenção de desenvolvedores Delphi, fornecedores de ERP, equipes fiscais e escritórios de contabilidade.

O ato disciplina a organização e o funcionamento dos trabalhos de cooperação entre a Receita Federal do Brasil (RFB) e a Diretoria Executiva do Comitê Gestor do IBS (DIREX). Seu foco é a implementação da reforma tributária sobre o consumo. Na prática, ele cria uma estrutura de governança técnica: coordenações e 25 Grupos de Trabalho Interinstitucionais (GTIs) para organizar a interlocução e os trabalhos conjuntos.

A relevância é clara: entre os grupos há frentes dedicadas a documentos fiscais, declarações, arrecadação, tecnologia e interoperabilidade, qualidade de dados e Simples Nacional. Esses temas estão diretamente conectados às rotinas de emissão, escrituração, integração e conferência tributária. Mas há uma distinção essencial para decisões responsáveis: o Ato nº 9/2026 não aprova, por si só, um novo leiaute, schema, API, regra de validação, prazo de implantação ou obrigação acessória específica.

Este artigo apresenta o que foi efetivamente instituído, indica quais grupos devem entrar no radar técnico e contábil e propõe uma forma objetiva de transformar acompanhamento regulatório em preparação controlada — sem antecipar como obrigação aquilo que ainda depende de publicação específica.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual de um núcleo ligado a documentos, ferramentas e verificação por um ciclo de trabalho.

Harness de IA: o que faz um modelo virar um agente capaz de trabalhar

Uma IA pode explicar uma rotina Delphi com clareza e ainda assim não conseguir conduzir sua correção até uma entrega confiável. Entre compreender o pedido e terminar o trabalho existem arquivos a localizar, ações a autorizar, testes a executar e resultados a conferir.

Ver resumo completo

Uma IA pode explicar uma rotina Delphi com clareza e ainda assim não conseguir conduzir sua correção até uma entrega confiável. Entre compreender o pedido e terminar o trabalho existem arquivos a localizar, ações a autorizar, testes a executar e resultados a conferir. Quando a tarefa demora, aparece outra dificuldade: retomar o que estava acontecendo sem confundir intenção com progresso.

É nesse espaço que entra o harness de agentes de IA. O termo parece acrescentar mais uma sigla ao vocabulário, mas descreve uma questão bastante familiar a quem desenvolve sistemas: como organizar a execução ao redor de um componente que, sozinho, não resolve todo o processo? Neste artigo, vamos construir o conceito, distinguir suas peças e acompanhar exemplos de programação e trabalho cotidiano.

Este é um capítulo complementar de síntese da série IA na prática. Em vez de repetir cada tecnologia, vamos entender como contexto, ferramentas, validação e continuidade podem compor uma estrutura de trabalho. Os exemplos são propostas didáticas, não integrações executadas nem resultados medidos em um produto.

Se sua dúvida é como transformar uma boa resposta em uma solução que a equipe consiga operar, IA Além da Conversa desenvolve esse percurso: contexto, recuperação de informações, ferramentas, permissões, avaliação e custos. Conheça a proposta e leia a degustação gratuita na página do livro para avaliar se essa abordagem atende ao seu projeto. Para o passo seguinte, conectar capacidades de um ERP em Object Pascal, Delphi na Era dos Agentes apresenta um laboratório com servidor MCP local e MiniERP educacional.

Publicado em · Régys Borges da Silveira
Ler artigo →

eSocial S-1.3: o que mudou em 26/10 e como preparar a folha para dezembro

A atualização da documentação do eSocial S-1.3 exige uma leitura cuidadosa de quem desenvolve, parametriza ou opera sistemas de folha. Não basta identificar que o Manual de Orientação do eSocial (MOS) recebeu uma consolidação: é preciso separar o que é instrução documental, o que já entrou em produção e o que ainda tem implantação programada.

Ver resumo completo

A atualização da documentação do eSocial S-1.3 exige uma leitura cuidadosa de quem desenvolve, parametriza ou opera sistemas de folha. Não basta identificar que o Manual de Orientação do eSocial (MOS) recebeu uma consolidação: é preciso separar o que é instrução documental, o que já entrou em produção e o que ainda tem implantação programada.

A Nota Orientativa S-1.3 nº 12/2026, publicada em 21/10/2026, lista alterações no MOS, inclusive em conteúdos associados aos eventos S-2200, S-2230, S-2500 e S-8200. Porém, o marco técnico para implementação não decorre automaticamente da data de publicação do manual. Para isso, a referência é a Nota Técnica S-1.3 nº 07/2026, revisão de 20/10/2026, que distingue etapas de produção.

Este artigo percorre as mudanças que entraram em produção em 26/10/2026, os cuidados com cadastros e processos trabalhistas e a preparação para a etapa prevista para 14/12/2026. A proposta é transformar documentos técnicos em uma agenda de análise para desenvolvedores Delphi, software houses, escritórios contábeis e equipes de Departamento Pessoal.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de documento externo separado da autorização para executar ações.

Prompt injection: como um documento pode tentar manipular seu agente de IA

Um assistente recebeu uma tarefa simples: consultar a política comercial e explicar as condições de uma proposta. No meio do documento, porém, existe um trecho que manda alterar o destinatário e considerar a operação aprovada.

Ver resumo completo

Um assistente recebeu uma tarefa simples: consultar a política comercial e explicar as condições de uma proposta. No meio do documento, porém, existe um trecho que manda alterar o destinatário e considerar a operação aprovada. A pergunta central não é apenas se a inteligência artificial reconhecerá a tentativa. É também se o sistema permitirá que uma frase encontrada em um arquivo se transforme em autorização para agir.

Esse problema sintetiza os principais cuidados da série sobre IA na prática porque reúne as decisões discutidas nos capítulos anteriores: contexto, documentos, ferramentas, testes e supervisão. Quanto mais útil fica uma integração, mais importante é distinguir o que o sistema pode ler daquilo que ele pode executar. Neste artigo, vamos explicar a injeção de instruções, analisar um exemplo fictício e construir critérios para revisar agentes conectados a sistemas empresariais. Não se trata de um teste de invasão nem de uma avaliação de um modelo específico.

Se o agente já lê documentos e usa ferramentas, a próxima decisão é como preservar identidade, permissões e responsabilidade fora da resposta do modelo. IA Além da Conversa aprofunda essas camadas junto com contexto, avaliação e operação. Conheça a proposta e leia a degustação gratuita para avaliar como incorporar esses controles ao desenho da sua solução. Para estudar capacidades delimitadas de um ERP em Object Pascal, Delphi na Era dos Agentes complementa a leitura com contratos, aprovação e um laboratório MCP. Nenhuma dessas leituras é uma garantia de imunidade a ataques.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de cadastro alfanumérico conectado a banco de dados e sistema empresarial.

CNPJ alfanumérico no ERP: cadastros, validação e integrações

Um identificador com letras pode atravessar a tela de cadastro e falhar somente na integração bancária, no relatório ou na montagem de um documento fiscal. Essa é a dificuldade do CNPJ alfanumérico: atualizar um campo não resolve todas as suposições de que o cadastro contém apenas números.

Ver resumo completo

Um identificador com letras pode atravessar a tela de cadastro e falhar somente na integração bancária, no relatório ou na montagem de um documento fiscal. Essa é a dificuldade do CNPJ alfanumérico: atualizar um campo não resolve todas as suposições de que o cadastro contém apenas números.

O Cadastro Nacional da Pessoa Jurídica, CNPJ, identifica entidades e estabelecimentos nos procedimentos pertinentes. Seu novo formato amplia as combinações possíveis, sem transformar o identificador em valor para cálculo aritmético. Para um sistema de gestão empresarial, ou ERP, ele deve ser tratado como informação textual desde a entrada até a transmissão.

Este artigo considera as fontes consultadas em 5 de outubro de 2026 e propõe uma revisão técnica, especialmente útil para equipes Delphi. A mudança cadastral não foi criada pela reforma tributária, embora se encontre com a preparação dos sistemas fiscais. O guia de 2027 contextualiza essa preparação, e a discussão de conformidade além da autorização ajuda a avaliar os testes.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de três caminhos de papel que convergem para um carimbo, representando cenários de planejamento antes da validação oficial.

CBS em 2027: como planejar antes da definição da alíquota

Uma empresa precisa negociar preços, organizar compras e preparar o orçamento do próximo ano. O contador pede uma simulação da CBS, enquanto a equipe de desenvolvimento pergunta qual percentual deverá entrar no sistema.

Ver resumo completo

Uma empresa precisa negociar preços, organizar compras e preparar o orçamento do próximo ano. O contador pede uma simulação da CBS, enquanto a equipe de desenvolvimento pergunta qual percentual deverá entrar no sistema. A dificuldade aparece quando uma estimativa divulgada na imprensa começa a circular internamente como se já fosse uma regra aprovada.

A notícia do Senado de 26 de outubro de 2026 trouxe esse problema para o centro do planejamento. Ela aborda o avanço da definição da Contribuição sobre Bens e Serviços, a CBS, e identifica os percentuais citados como estimativas sem caráter oficial. Nas fontes oficiais consultadas até 27 de outubro de 2026, esta pesquisa não localizou ato que permita apresentar um percentual geral definitivo para 2027. Esse é o corte temporal da análise. Fonte: Agência Senado.

É possível trabalhar nesse intervalo. O caminho é registrar o que está previsto na legislação, explicitar as hipóteses financeiras e organizar a aprovação dos parâmetros. O objetivo deste artigo é mostrar como fazer isso, com atenção à relação entre contabilidade, gestão e sistemas empresariais.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual de um fluxo em etapas com um ponto de aprovação humana antes da ação empresarial.

n8n com IA: como automatizar tarefas de um ERP com aprovação humana

Uma equipe recebe pedidos de orçamento por mensagens, consulta o sistema, prepara os itens e pede ao responsável que confira as condições. Há trabalho repetitivo nesse percurso, mas também há decisões que não devem desaparecer dentro de uma automação.

Ver resumo completo

Uma equipe recebe pedidos de orçamento por mensagens, consulta o sistema, prepara os itens e pede ao responsável que confira as condições. Há trabalho repetitivo nesse percurso, mas também há decisões que não devem desaparecer dentro de uma automação. Se a inteligência artificial interpretar uma quantidade errada e o fluxo enviar o orçamento imediatamente, a velocidade apenas antecipará o problema.

Neste nono capítulo da série, vamos desenhar um fluxo com n8n que usa IA em uma etapa delimitada e conserva validação e aprovação antes da ação externa. O cenário é fictício e não foi executado em uma instalação do n8n ou conectado a um ERP real. A proposta é oferecer um roteiro verificável de arquitetura e teste, não um arquivo pronto para importar sem revisão.

Antes de escolher os componentes da automação, vale decidir onde a IA interpreta, quais ferramentas ficam disponíveis e como acompanhar o resultado. IA Além da Conversa aprofunda essa arquitetura de fluxos, ferramentas, avaliação e operação. Conheça a proposta e leia a degustação gratuita para avaliar como organizar uma solução além da tela de conversa. Para quem precisa definir responsabilidades e conduzir a adoção na equipe, Liderança Ampliada complementa o tema com preparação de decisões e governança, sem substituir o julgamento do gestor.

Publicado em · Régys Borges da Silveira
Ler artigo →

Decreto Rio nº 58.784/2026 e Simples Nacional: o que está confirmado e como tratar um Termo de Indeferimento

O Decreto Rio nº 58.784, de 20 de outubro de 2026, entrou no radar de empresas, escritórios contábeis e fornecedores de sistemas porque se relaciona ao procedimento administrativo-tributário do Simples Nacional no Município do Rio de Janeiro. A identificação do ato e sua vinculação ao Decreto nº 39.733/2015 estão confirmadas por fonte institucional que direciona ao Diário Oficial…

Ver resumo completo

O Decreto Rio nº 58.784, de 20 de outubro de 2026, entrou no radar de empresas, escritórios contábeis e fornecedores de sistemas porque se relaciona ao procedimento administrativo-tributário do Simples Nacional no Município do Rio de Janeiro. A identificação do ato e sua vinculação ao Decreto nº 39.733/2015 estão confirmadas por fonte institucional que direciona ao Diário Oficial do Município.

Isso, porém, não autoriza antecipar detalhes que ainda não foram conferidos no inteiro teor oficial. Na apuração disponível, a consulta automatizada ao documento no Diário Oficial não permitiu a leitura do texto normativo. Por essa razão, uma abordagem tecnicamente responsável precisa separar três planos: o que se confirmou sobre o decreto, o que decorre das regras nacionais do Simples Nacional e o que depende de validação do ato municipal antes de virar procedimento, parametrização ou orientação ao cliente.

Este artigo segue esse percurso. Primeiro, delimita o alcance conhecido do Decreto Rio nº 58.784/2026. Depois, explica a diferença entre indeferimento da opção, regularização de pendências e impugnação. Por fim, propõe controles concretos para contadores e desenvolvedores Delphi que mantêm rotinas fiscais, agendas de obrigações e integrações com portais.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual de um sistema modular protegido por uma divisória com conectores delimitados e um elemento de aprovação.

MCP na prática: conectando a IA ao ERP sem dar acesso irrestrito

A pergunta parece simples: “Temos esse produto disponível e podemos preparar um orçamento para o cliente?”. Para respondê-la, uma inteligência artificial precisa de informações que não estão necessariamente em seus documentos ou em seu treinamento.

Ver resumo completo

A pergunta parece simples: “Temos esse produto disponível e podemos preparar um orçamento para o cliente?”. Para respondê-la, uma inteligência artificial precisa de informações que não estão necessariamente em seus documentos ou em seu treinamento. Estoque, cadastro e condições comerciais pertencem ao sistema da empresa. A integração começa a ficar perigosa quando a solução escolhida é entregar ao modelo uma credencial ampla e deixar que ele descubra o que fazer.

Neste oitavo capítulo da série, vamos entender o MCP e acompanhar o desenho de uma capacidade delimitada de um ERP, sistema integrado de gestão empresarial. O percurso parte dos conceitos, passa pelos contratos de entrada e saída e chega aos critérios de autorização, aprovação e teste. O exemplo é fictício: não representa uma integração executada nem um servidor pronto para produção.

Para sair do desenho da integração e estudar sua implementação em Object Pascal, Delphi na Era dos Agentes apresenta um servidor MCP local sobre um MiniERP educacional, com contratos, aprovação, testes e observabilidade. Conheça a proposta e leia a degustação gratuita para avaliar esse percurso antes de expor capacidades do seu sistema. O laboratório não dispensa a conferência da especificação vigente nem os controles exigidos pelo seu ambiente. Para aprofundar as decisões de arquitetura, identidade e permissões ao redor do modelo, a leitura complementar é IA Além da Conversa.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual de um livro aberto, uma placa com o emblema Horse, uma miniatura de teatro e ingressos, relacionando estudo e desenvolvimento de uma plataforma de eventos.

Back-end Delphi: o novo livro de Vinicius Sanchez

É uma satisfação compartilhar o lançamento de um livro escrito por um amigo. Vinicius Sanchez é o autor de Back-end Delphi: Microsserviços com Horse, Docker e Kubernetes, uma obra que se propõe a acompanhar o desenvolvedor desde a criação das primeiras rotas HTTP até a execução de uma plataforma de serviços em Kubernetes.

Ver resumo completo

É uma satisfação compartilhar o lançamento de um livro escrito por um amigo. Vinicius Sanchez é o autor de Back-end Delphi: Microsserviços com Horse, Docker e Kubernetes, uma obra que se propõe a acompanhar o desenvolvedor desde a criação das primeiras rotas HTTP até a execução de uma plataforma de serviços em Kubernetes. A amizade é uma razão pessoal para trazer essa notícia ao blog; o assunto do livro é o que torna a conversa relevante para quem trabalha com Delphi.

A pergunta que orienta esta apresentação é prática: o que esse percurso pode oferecer a quem já conhece a linguagem e deseja construir aplicações que atendam a outros sistemas? Para respondê-la, vou apresentar a proposta, o projeto usado como fio condutor, os requisitos de estudo e alguns critérios para avaliar se o conteúdo corresponde à sua necessidade.

Esta apresentação se baseia na página oficial do livro e nos materiais públicos de apoio. Não é uma resenha resultante da leitura integral da obra. Essa distinção permite celebrar o lançamento e deixar claro ao leitor o alcance desta análise.

Publicado em · Régys Borges da Silveira
Ler artigo →

MAT na abertura de empresas: como a escolha do regime de IBS/CBS entra no processo e qual prazo vence em 30 de outubro

A abertura de uma empresa deixou de ser apenas uma sequência de registro societário, inscrição no CNPJ e cadastros posteriores. No fluxo tratado pelo Módulo de Administração Tributária (MAT), o enquadramento tributário passa a estar conectado à legalização empresarial conduzida pela Redesim.

Ver resumo completo

A abertura de uma empresa deixou de ser apenas uma sequência de registro societário, inscrição no CNPJ e cadastros posteriores. No fluxo tratado pelo Módulo de Administração Tributária (MAT), o enquadramento tributário passa a estar conectado à legalização empresarial conduzida pela Redesim. Para contadores, isso exige organização documental, definição clara de responsabilidades e orientação anterior ao envio da solicitação. Para desenvolvedores Delphi e equipes de sistemas fiscais, exige compreender em que momento dados cadastrais, representação digital e escolhas tributárias entram no processo.

O tema tem uma urgência objetiva: empresas já optantes pelo Simples Nacional podem escolher o regime regular de apuração e recolhimento de IBS e CBS para o primeiro semestre de 2027 até 30 de outubro de 2026. A escolha produz efeitos em 1º de janeiro de 2027, conforme divulgação da Receita Federal.

Este artigo separa o que está confirmado nas fontes oficiais do que ainda demanda cautela. Primeiro, explica a posição do MAT na abertura; depois, diferencia decisões que podem parecer semelhantes, mas não são; por fim, propõe passos práticos para o escritório contábil e para quem mantém aplicações integradas a processos cadastrais e fiscais.

Publicado em · Régys Borges da Silveira
Ler artigo →