

Uma empresa precisa negociar preços, organizar compras e preparar o orçamento do próximo ano. O contador pede uma simulação da CBS, enquanto a equipe de desenvolvimento pergunta qual percentual deverá entrar no sistema. A dificuldade aparece quando uma estimativa divulgada na imprensa começa a circular internamente como se já fosse uma regra aprovada.
A notícia do Senado de 26 de outubro de 2026 trouxe esse problema para o centro do planejamento. Ela aborda o avanço da definição da Contribuição sobre Bens e Serviços, a CBS, e identifica os percentuais citados como estimativas sem caráter oficial. Nas fontes oficiais consultadas até 27 de outubro de 2026, esta pesquisa não localizou ato que permita apresentar um percentual geral definitivo para 2027. Esse é o corte temporal da análise. Fonte: Agência Senado.
É possível trabalhar nesse intervalo. O caminho é registrar o que está previsto na legislação, explicitar as hipóteses financeiras e organizar a aprovação dos parâmetros. O objetivo deste artigo é mostrar como fazer isso, com atenção à relação entre contabilidade, gestão e sistemas empresariais.
O caminho entre o cálculo e a definição oficial
A Receita Federal participa da elaboração da proposta de cálculo. O Tribunal de Contas da União, TCU, homologa a metodologia e valida a proposta; ao Senado cabe fixar a alíquota de referência. Esse encadeamento está descrito na explicação institucional do TCU. Receber uma proposta, validar cálculos e fixar o percentual são acontecimentos diferentes.
O cronograma oficial do tribunal prevê, para 2026, envio dos cálculos ao Senado até 30 de outubro e fixação da referência para 2027 até 15 de dezembro. Esses marcos correspondem ao calendário excepcional da transição, tratado nos arts. 349 e 353, § 2º, da LC 214/2025. Um prazo previsto não demonstra que a etapa tenha sido concluída.
Para acompanhar o assunto, convém perguntar qual documento surgiu em cada etapa e qual efeito ele produz. Uma notícia sobre o cálculo pode justificar atualizar uma simulação. A parametrização fiscal depende da leitura dos atos aplicáveis e de sua vigência. Essa distinção evita que a urgência do orçamento transforme uma informação preliminar em regra de emissão.
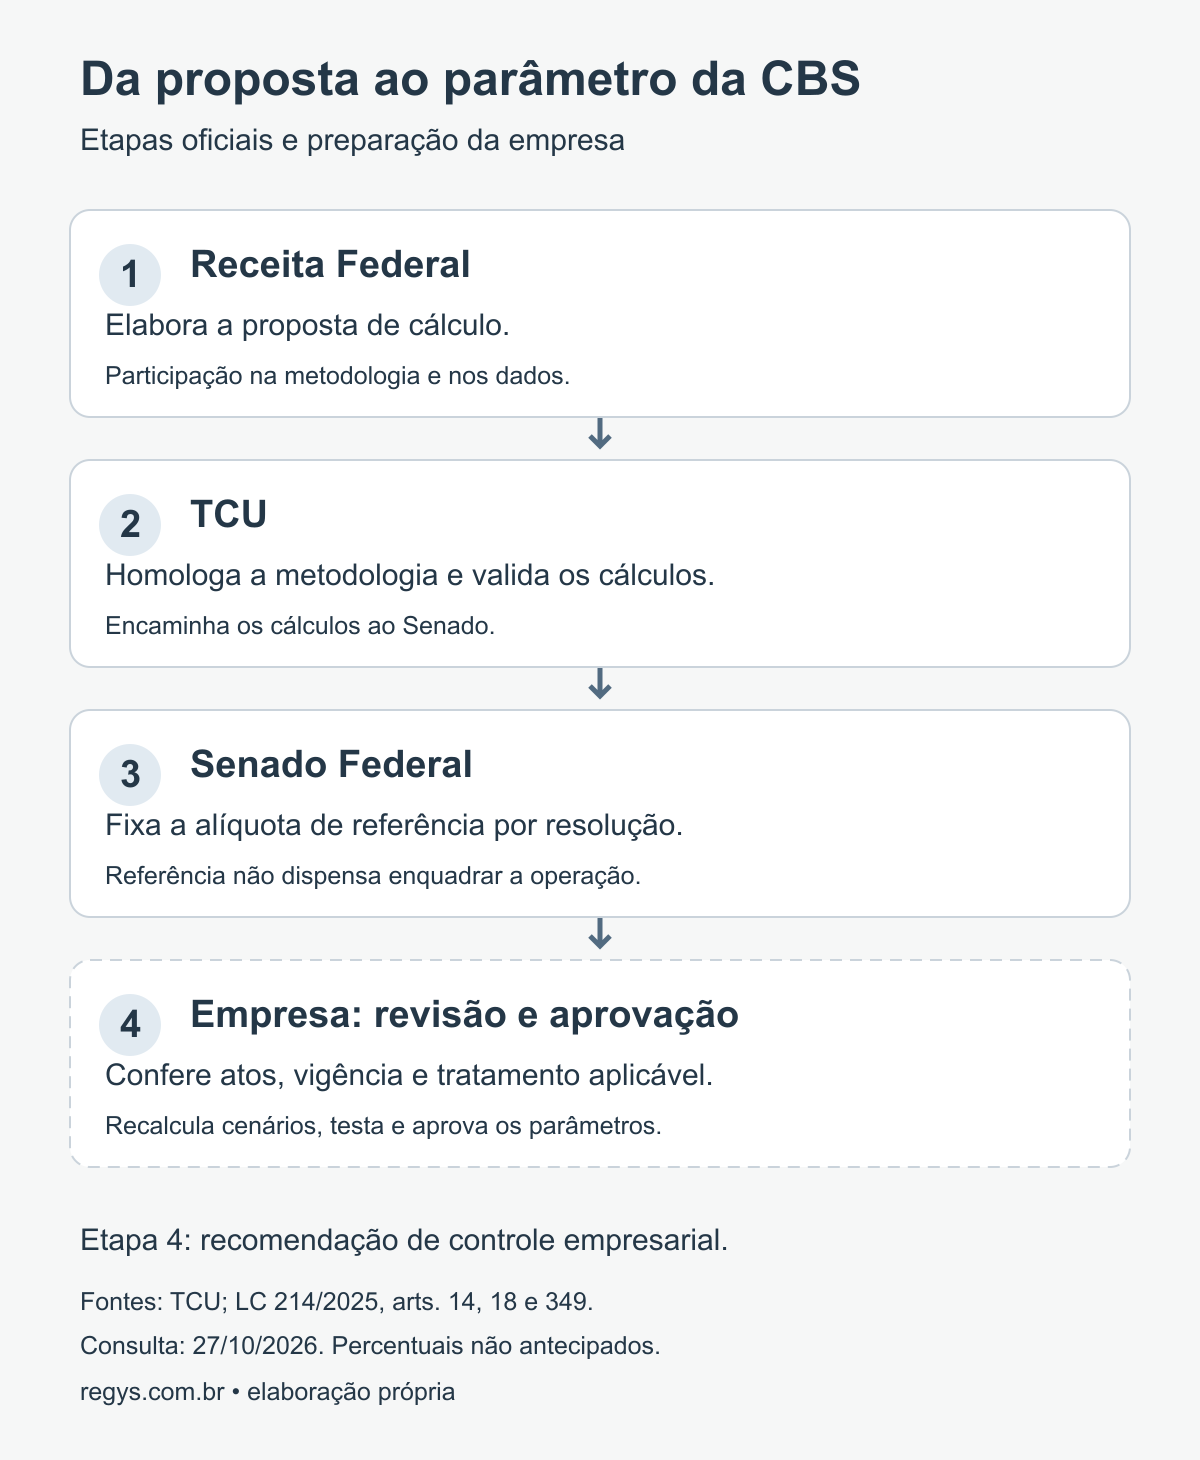
Fonte: elaboração própria com base no TCU e na LC 214/2025, arts. 14, 18 e 349. A revisão empresarial é uma recomendação de controle, posterior à leitura dos atos aplicáveis.
Três informações que precisam ficar separadas
Uma estimativa é uma hipótese usada para estudar resultados. A alíquota de referência tem função jurídica e é fixada por resolução do Senado. Já o tratamento de uma operação considera a alíquota aplicável e as regras que alcançam aquele fornecimento. A distinção decorre dos arts. 14, 16 e 18 da LC 214/2025.
O art. 14 prevê a fixação da alíquota da CBS por lei específica da União e a aplicação da referência na ausência dessa lei. Portanto, acompanhar apenas uma manchete sobre o Senado não encerra a análise. Também é necessário conferir a legislação da União e o enquadramento da operação, inclusive hipóteses de redução e regimes específicos.
Na organização do trabalho, uma recomendação é identificar cada percentual com sua finalidade. Um valor pode estar autorizado para simulação e ainda não estar aprovado para emissão fiscal. Uma configuração pode ter sido revisada pelo contador, mas aguardar o início da vigência. Esses estados são controles sugeridos para a empresa, sem pretensão de reproduzir categorias legais.
O que a transição já permite organizar
Para 2027 e 2028, o art. 344 estabelece IBS estadual de 0,05% e municipal de 0,05%, com os tratamentos previstos no próprio dispositivo. Para a CBS, o art. 347 prevê a alíquota fixada nos termos do art. 14 reduzida em 0,1 ponto percentual, ressalvado o regime específico de combustíveis e observadas as demais regras. Fonte: LC 214/2025.
Ponto percentual expressa uma diferença entre taxas. Em um exercício puramente aritmético, reduzir 9% em 0,1 ponto percentual resulta em 8,9%. Reduzir proporcionalmente 9% em 0,1% produziria outro resultado. Os números desse exercício não antecipam a alíquota oficial nem definem o tratamento de uma operação real.
A Receita Federal situa a substituição de PIS e Cofins pela CBS em 2027. Por isso, uma comparação empresarial precisa retirar os efeitos dos tributos substituídos, revisar custos e considerar os créditos cabíveis. Somar a CBS hipotética ao resultado atual, preservando todas as demais premissas, pode distorcer a análise.
O panorama de documentos e adaptações técnicas está desenvolvido no artigo IBS e CBS em 2027: o que muda nos ERPs. Aqui, o foco é transformar a incerteza sobre o percentual em um planejamento que possa ser revisado sem perder suas premissas.
Como montar uma simulação que possa ser conferida
Comece com uma operação ou conjunto homogêneo de operações. Registre regime de apuração, período, base considerada, tratamento tributário e documentos utilizados. Depois, mantenha essas condições constantes e altere uma variável de cada vez. Assim, fica mais fácil identificar o efeito da alíquota e distingui-lo de mudanças no volume de vendas ou nos créditos.
Considere uma base hipotética de R$ 100.000,00. Para estudar sensibilidade, adote três taxas de CBS exclusivamente ilustrativas, já consideradas como taxas aplicáveis dentro do exercício: 8%, 9% e 10%. Os débitos simulados seriam, respectivamente, R$ 8.000,00, R$ 9.000,00 e R$ 10.000,00. Esses percentuais foram escolhidos para facilitar a comparação; não são previsão, intervalo provável ou orientação de preenchimento fiscal.
Se o exercício admitir R$ 3.000,00 de créditos de CBS apropriáveis e disponíveis para o mesmo período, a diferença simplificada entre débitos e créditos seria de R$ 5.000,00, R$ 6.000,00 e R$ 7.000,00. O exemplo pressupõe ausência de outros ajustes e saldos. Ele não determina vencimento, mecanismo de recolhimento nem total da nota fiscal.
O aprendizado está na sensibilidade: nessa base fixa, cada ponto percentual acrescenta R$ 1.000,00 ao débito simulado. Se os créditos da hipótese intermediária caírem de R$ 3.000,00 para R$ 2.000,00, a diferença também sobe R$ 1.000,00. A qualidade da informação sobre compras e créditos pode ser tão relevante para o cenário quanto a escolha do percentual.
Na aplicação real, os créditos não podem ser presumidos apenas porque existe uma compra. O art. 47 da LC 214/2025 estabelece condições para apropriação, documentação e segregação entre IBS e CBS, além de exceções. A hipótese financeira precisa ser validada pelo responsável fiscal antes de entrar na projeção usada para decidir.
Preço, margem e caixa respondem a perguntas diferentes
Uma simulação de débito não informa, sozinha, qual deve ser o novo preço. Para discutir margem, é preciso reconstruir a operação com receita, custos, tributos e créditos tratados de forma consistente. Também é necessário esclarecer se os valores comparados incluem tributos e quais condições comerciais permanecem constantes. Sem esse cuidado, duas equipes podem chegar a conclusões diferentes usando a mesma taxa.
O caixa exige outra visão: quando o cliente paga, quando a empresa paga ao fornecedor e em que momento os efeitos tributários entram na projeção. Uma medida útil é registrar essas datas separadamente, conforme os mecanismos aplicáveis à operação. Um cenário pode preservar a margem projetada e, ainda assim, exigir revisão do capital de giro por causa da distribuição temporal das entradas e saídas.
Também é preciso delimitar os demais tributos. O artigo sobre IBS e CBS na base do ICMS em 2027 trata dessa análise específica. Neste exercício, os valores de CBS não representam uma fórmula completa de formação de preço nem autorizam somar percentuais de tributos com bases distintas.
Uma entrega útil para a gestão reúne o cenário de resultado e a projeção de caixa, acompanhados das hipóteses que os explicam. Em vez de recomendar um reajuste único, o relatório pode mostrar quais variáveis alteram a decisão: créditos disponíveis, custo do fornecedor, prazo de recebimento e possibilidade comercial de repasse. Essa é uma proposta de análise, cuja adequação depende do negócio.
Como converter o ato oficial em parâmetro aprovado
Quando houver definição normativa, o trabalho será conferir quais premissas precisam mudar. O roteiro a seguir conecta a leitura fiscal à implantação no sistema:
- Registrar o ato, sua publicação, o início dos efeitos e o responsável pela conferência.
- Identificar quais operações são alcançadas e quais dependem de tratamentos próprios.
- Revisar a taxa e sua relação com reduções, bases e demais regras da transição.
- Recalcular os cenários e explicar as diferenças em relação à versão anterior.
- Validar operações representativas em ambiente de testes antes da liberação.
- Aprovar a configuração com registro de versão, vigência e evidências da revisão.
No sistema de gestão empresarial, ou ERP, uma consequência prática é manter a origem do parâmetro e o período em que ele vale. Para quem trabalha com Delphi, a decisão de arquitetura pode começar pelo cadastro e pela seleção da regra por data e contexto. O desenho deve permitir recuperar a configuração utilizada em um cálculo anterior, sem depender da memória da equipe.
Os testes precisam alcançar decisões reais: seleção da regra no início da vigência, aplicação do tratamento revisado e impedimento de uso acidental de uma hipótese financeira na emissão. A especificação fiscal continua sendo a referência para os resultados esperados. Um teste que apenas repete a fórmula implementada pode confirmar a programação e deixar passar um enquadramento incorreto.
Esse roteiro não substitui os contratos técnicos dos documentos fiscais nem prescreve um modelo de banco de dados universal. Seu propósito é tornar revisável a passagem da norma para a configuração. Uma empresa com poucas operações pode adotar controles mais simples, desde que consiga identificar quem aprovou a regra, com base em quê e para qual período.
O que pode avançar antes do percentual
A preparação pode começar pelo inventário de operações e pela qualidade dos dados. Se vendas com tratamentos diferentes estiverem agrupadas na mesma simulação, conhecer a taxa geral não resolverá a inconsistência. O mesmo vale para compras sem documentação suficiente para sustentar as hipóteses de crédito.
Uma reunião entre fiscal, financeiro, comercial e desenvolvimento pode produzir um registro de premissas, responsáveis e critérios de revisão. O fiscal confere o tratamento; o financeiro traduz os efeitos em resultado e caixa; o comercial avalia contratos e preços; o desenvolvimento verifica como representar e testar as regras aprovadas.
Na comunicação interna, toda simulação deve indicar data, versão e caráter hipotético dos percentuais. Também convém definir quais acontecimentos exigirão revisão, como publicação do ato aplicável ou mudança documentada nas condições da operação. A empresa passa a ter um processo para absorver a informação oficial, preservando a rastreabilidade das decisões tomadas antes dela.
Conclusão
O planejamento da CBS de 2027 pode avançar enquanto o percentual passa pelo processo de definição. A condição é manter claras as fronteiras entre estimativa financeira, alíquota de referência e tratamento tributário da operação, além de registrar o corte temporal das informações utilizadas.
A aplicação mais útil é construir cenários conferíveis e preparar sua revisão. Quando o ato oficial estiver disponível, a equipe poderá substituir a hipótese pertinente, recalcular os efeitos e aprovar os parâmetros com evidências. O percentual será uma entrada importante de um processo que já terá dados, responsabilidades e critérios para funcionar.
Referências
BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Institui o Imposto sobre Bens e Serviços, a Contribuição Social sobre Bens e Serviços e o Imposto Seletivo, entre outras providências. Brasília, DF: Presidência da República, 2025. Texto compilado. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214compilado.htm. Acesso em: 27 out. 2026.
RECEITA FEDERAL DO BRASIL. Entenda a Reforma Tributária do Consumo. Receita Federal, 27 jun. 2025. Atualizado em: 16 out. 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/reforma-tributaria-do-consumo/entenda. Acesso em: 27 out. 2026.
SENADO FEDERAL. Reforma tributária: alíquota da CBS avança nesta semana. Senado Notícias, 26 out. 2026. Disponível em: https://www12.senado.leg.br/noticias/materias/2026/10/26/reforma-tributaria-aliquota-da-cbs-avanca-nesta-semana. Acesso em: 27 out. 2026.
SILVEIRA, Régys Borges da. IBS e CBS em 2027: o que muda nos ERPs. Régys Borges da Silveira, 15 out. 2026. Disponível em: https://regys.com.br/ibs-e-cbs-em-2027-o-que-muda-nos-erps/. Acesso em: 27 out. 2026.
SILVEIRA, Régys Borges da. ICMS em 2027: IBS e CBS na base de cálculo e a posição de cada UF. Régys Borges da Silveira, 12 out. 2026. Disponível em: https://regys.com.br/icms-em-2027-ibs-e-cbs-na-base-de-calculo-e-a-posicao-de-cada-uf/. Acesso em: 27 out. 2026.
TRIBUNAL DE CONTAS DA UNIÃO. Governo, Congresso e TCU finalizam detalhes para cálculo da alíquota da CBS. Portal TCU, 31 mar. 2026. Disponível em: https://portal.tcu.gov.br/imprensa/noticias/governo-congresso-e-tcu-finalizam-detalhes-para-calculo-da-aliquota-da-cbs. Acesso em: 27 out. 2026.
TRIBUNAL DE CONTAS DA UNIÃO. TCU e a Reforma Tributária: metodologia de cálculo da alíquota de referência da CBS: cronograma 2025–2035. [S. l.]: TCU, [s. d.]. Versão 5. Disponível em: https://sites.tcu.gov.br/recursos/reforma-tributaria/Painel%20da%20Reforma%20Tribut%C3%A1ria_Cronograma_v5.pdf. Acesso em: 27 out. 2026.
0 comentário(s)