• Início
  • APOIE
  • Livros
  • Cursos
  • Downloads
  • Fontes de Aplicativos
  • Assinatura Fontes
  • Contato
  • Sitemap
  • Sobre

Régys Borges da Silveira

  • Início
  • APOIE
  • Livros
  • Cursos
  • Downloads
  • Fontes de Aplicativos
  • Assinatura Fontes
  • Contato
  • Sitemap
  • Sobre

Tag: fluxo de caixa

08 outubro 2026

Split payment na prática: o que muda entre emitir, receber e recolher

Escrito por Régys Borges da Silveira
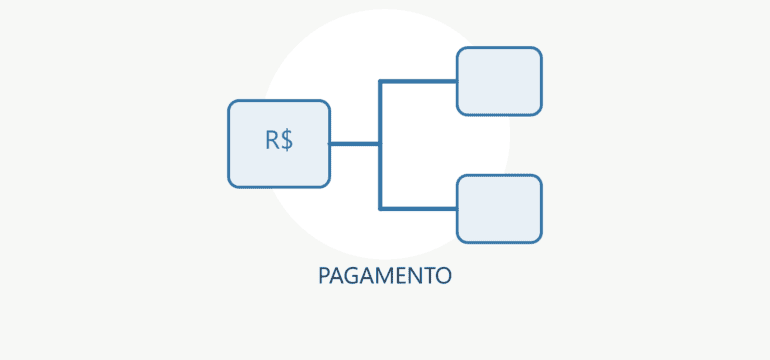
Ilustração editorial de pagamento com registros relacionados e controles verificáveis.

Uma nota pode estar autorizada, a venda pode aparecer no contas a receber e o imposto ainda exigir conferência. Esses acontecimentos não são sinônimos. A reforma tributária aproxima documentos e pagamentos, mas continua sendo necessário identificar quando a operação ocorreu, quando o dinheiro foi liquidado e como o débito tributário foi extinto.

O recolhimento na liquidação financeira, conhecido como split payment, é uma das peças desse processo. Ele prevê a separação de valores tributários no fluxo do pagamento. Para quem administra uma empresa ou desenvolve seu sistema de gestão, a pergunta útil não é apenas “qual percentual será retido?”, mas “como explicar o caminho de cada valor?”.

Este artigo considera as fontes consultadas em 5 de outubro de 2026. Explica o conceito, suas implicações e uma proposta de conciliação, sem afirmar implantação universal em uma data não confirmada. O guia da reforma em 2027 contextualiza a transição; o artigo sobre recolhimento pelo adquirente explica um mecanismo diferente.

Continue lendo…
Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
08/10/2026 Contabilidade, Reforma Tributária api, cbs, conciliação, contabilidade, crédito tributário, Delphi, erp, fluxo de caixa, gestão financeira, ibs, liquidação financeira, NF-e, pagamentos, reforma tributária, sistemas fiscais, Split Payment Deixe um comentário
28 setembro 2026

IBS e CBS no Simples: o que os 165 mil pedidos revelam — e o que ainda não revelam

Escrito por Régys Borges da Silveira

A escolha sobre a apuração e o recolhimento de IBS e CBS no contexto do Simples Nacional já se tornou uma tarefa concreta para empresas, escritórios contábeis e equipes de tecnologia. Até 18 de setembro de 2026, a Receita Federal registrou 165.034 solicitações de opção pelo regime regular de IBS e CBS. No mesmo recorte, foram registradas 181.172 solicitações de opção pelo Simples Nacional. Os números mostram volume e urgência operacional, mas não autorizam, por si sós, uma conclusão sobre qual caminho é mais vantajoso para cada negócio.

O prazo de setembro de 2026 termina no dia 30. A escolha pelo regime regular feita nesse período produz efeitos de 1º de janeiro a 30 de junho de 2027. Para profissionais de contabilidade, a decisão exige análise individual. Para desenvolvedores Delphi e responsáveis por ERPs, ela exige sobretudo disciplina de modelagem: separar decisão tributária, período de vigência, parâmetros de cálculo e trilha de auditoria, sem antecipar regras técnicas que não estejam documentadas nas fontes disponíveis.

Este artigo explica o que foi confirmado pelas comunicações oficiais, diferencia as duas decisões que aparecem no portal, mostra como ler os números divulgados e propõe uma aplicação prática para a conversa entre empresa, contador e equipe de sistemas. Também delimita o que ainda não se sabe: uma precaução especialmente importante em projetos fiscais, nos quais uma suposição incorporada ao código pode se transformar em retrabalho contábil e operacional.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
28/09/2026 Reforma Tributária, Simples Nacional, Tecnologia Fiscal apuração tributária, automação contábil, cbs, CGSN, contabilidade, créditos tributários, DAS, Delphi, erp, fluxo de caixa, gestão fiscal, ibs, Planejamento Tributário, receita federal, reforma tributária, regime regular, Simples Nacional, sistemas fiscais Deixe um comentário
21 setembro 2026

STF valida teto mensal para compensação de créditos tributários judiciais

Escrito por Régys Borges da Silveira
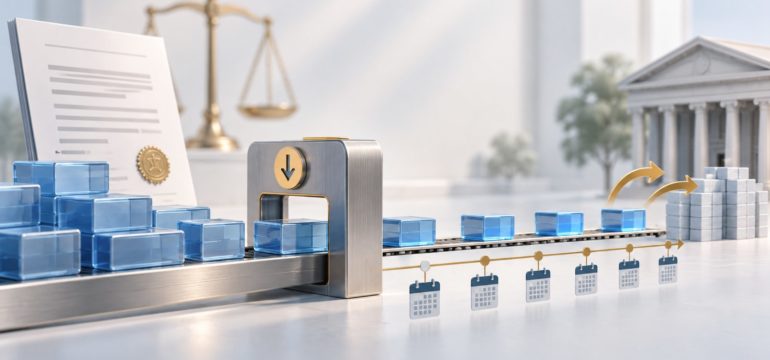
Blocos representando créditos judiciais atravessam um limitador e seguem por uma linha do tempo mensal

Uma empresa vence definitivamente uma discussão tributária e passa a ter um crédito contra a União. A expectativa natural é usar todo o valor para quitar tributos futuros assim que a Receita Federal habilitar o crédito. Para créditos judiciais de grande valor, porém, existe uma limitação mensal: a compensação precisa ser distribuída por um número mínimo de meses, conforme a faixa do crédito. Em setembro de 2026, o Supremo Tribunal Federal confirmou a validade dessa sistemática ao julgar as Ações Diretas de Inconstitucionalidade 7.587 e 7.609.

A notícia é relevante não apenas para o departamento jurídico. O teto altera projeções de caixa, orçamento tributário, contabilização e rotinas do PER/DCOMP Web, além de exigir que o ERP impeça o consumo do crédito acima do permitido em cada competência. Neste artigo, veremos o que foi efetivamente decidido, quais créditos entram na limitação, como funciona o cálculo mensal e quais controles reduzem o risco de transmitir uma declaração de compensação incompatível com a regra.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
21/09/2026 Desenvolvimento de Software, Direito Tributário ADI 7587, ADI 7609, compensação tributária, Compliance Fiscal, crédito judicial, crédito tributário, Direito Tributário, erp, fluxo de caixa, Lei 14.873/2024, PER/DCOMP Web, Planejamento Tributário, Portaria MF 14/2024, receita federal, STF, trânsito em julgado Deixe um comentário
WHATSAPP (34) 9 9822.1845

  • Connect on LinkedIn
  • Connect on RSS
  • Connect on YouTube
  • Connect on Github

MVP EmbarcaderoCertificação

12.741/2013 ACBr Agentes de IA Android Arquitetura de Software cbs Clean Code contabilidade Cupom curso datasnap Delphi Delphi 13 desenvolvimento Desenvolvimento de Software Embarcadero Engenharia de Software erp FireDAC Firemonkey fiscal ibpt ibs Imposto inteligência artificial lazarus Lei linux mobile NF-e nfc-e nfce nfe nota fiscal eletrônica object pascal paf-ecf pascal produtividade programação RAD Studio reforma tributária rest SAT tabela Transparência

Social Media

  • Connect on LinkedIn
  • Connect on RSS
  • Connect on YouTube
  • Connect on Github
© Copyright 2014. Todos os direitos reservados.

%d