


Uma empresa pode ter crédito acumulado de ICMS e continuar sem condições de usar aquele valor na operação que pretende realizar. Para quem acompanha o caixa ou desenvolve o sistema de gestão, essa diferença é decisiva: o saldo registrado, o pedido apresentado e a autorização recebida precisam ser tratados separadamente. A notícia de que Minas Gerais manteve um teto de R$ 6 milhões exige justamente essa leitura.
O montante vale para outubro de 2026 e corresponde ao limite global de determinadas transferências e utilizações, dentro do alcance definido pelo regulamento mineiro. Não representa uma franquia individual para cada contribuinte. Este artigo explica o que foi mantido, como interpretar o balanço disponível e quais controles ajudam contadores, empresas e equipes de desenvolvimento a acompanhar cada pedido sem transformar uma expectativa em disponibilidade confirmada.
O que foi definido para outubro de 2026
A Resolução SEF nº 6.080, de 2 de outubro de 2026, publicada em 3 de outubro, fixou em R$ 6.000.000,00 o montante global máximo para as operações a que se refere o artigo 52 do Anexo III do RICMS mineiro. A vigência começou na publicação. O valor mantém o patamar de setembro, estabelecido pela Resolução SEF nº 6.072/2026.
É útil ler a decisão em duas camadas. A primeira identifica a competência: outubro de 2026. A segunda delimita o objeto: as hipóteses alcançadas pelo dispositivo indicado. O valor isolado não responde se uma empresa pode realizar determinada transferência. Essa conclusão depende do enquadramento da operação e da autorização correspondente.
Na prática, o cadastro do teto deve conter competência, ato normativo e alcance. Registrar apenas “limite de crédito: R$ 6 milhões” deixa a informação incompleta e favorece dois erros: aplicar a regra a qualquer modalidade de crédito ou continuar usando o mesmo parâmetro depois do mês a que ele se refere. O sistema deve exigir a identificação do período antes de apresentar esse dado como referência operacional.
Como separar limite global e situação da empresa
O teto global organiza o atendimento das operações abrangidas. Ele não informa o saldo individual do contribuinte, o montante solicitado por uma empresa ou o valor que ela já recebeu autorização para movimentar. Esses elementos pertencem a controles diferentes e devem aparecer com nomes que permitam distingui-los.
Como proposta de organização, mantenha quatro visões: crédito registrado pela empresa, valor incluído no pedido, valor autorizado e valor efetivamente movimentado. Essa separação é uma recomendação de controle, não uma classificação contábil obrigatória criada pela resolução. Sua utilidade está em tornar visíveis as etapas de acompanhamento e os documentos que sustentam cada passagem.
Considere, por exemplo, uma empresa fictícia com R$ 900 mil registrados em seu controle interno e uma solicitação de R$ 300 mil. Se o responsável apenas protocolou o pedido, o relatório gerencial deve mostrar essa condição. Ele não pode apresentar os R$ 300 mil como autorizados por ter identificado que o teto estadual é maior que a solicitação. A comparação entre esses dois números não substitui a análise do processo.
Essa distinção também melhora a conversa entre fiscal e financeiro. A primeira equipe acompanha os requisitos e as evidências do pedido; a segunda precisa saber qual evento permite revisar uma projeção. Um painel que reúne tudo em uma coluna chamada “disponível” oculta justamente a informação necessária para decidir com segurança.
A fila dos pedidos e a passagem de um mês para outro
O artigo 52 prevê atendimento conforme a ordem de solicitação, até o limite mensal. Pedidos não atendidos permanecem válidos no mês seguinte, preservando a ordem original, desde que não haja desistência nem alteração dos termos iniciais. Já a parcela não utilizada do teto global não passa para o mês subsequente.
Essas duas regras tratam de objetos diferentes: a continuidade de uma solicitação e a vigência de uma capacidade mensal. Para representá-las no ERP, o número original do protocolo deve ficar separado da competência em que o processo está sendo acompanhado. Atualizar a competência de monitoramento não deve apagar a origem do pedido.
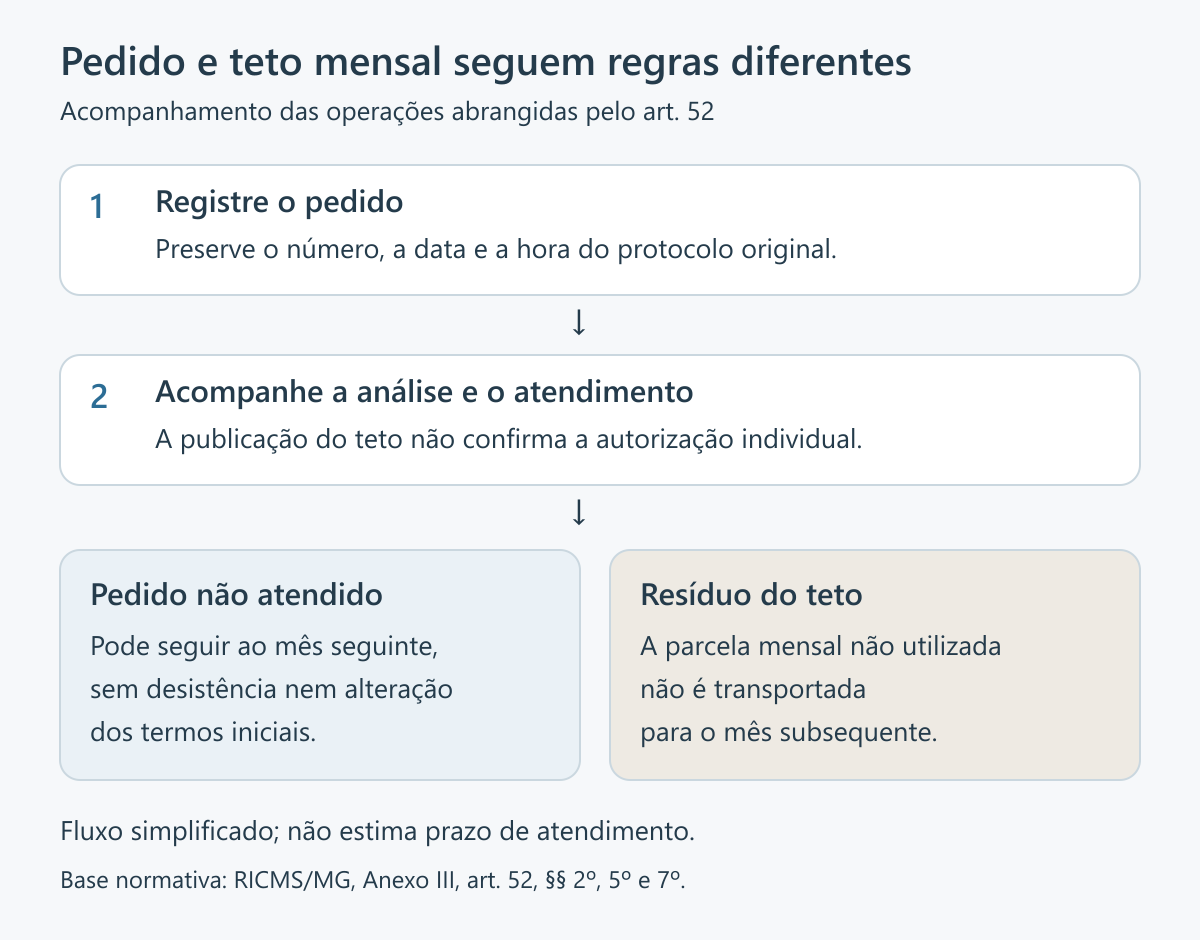
Fluxo simplificado de acompanhamento. A continuidade do pedido depende das condições legais; o desenho não prevê uma data de autorização. Base normativa indicada nas referências.
Uma implementação adequada mantém o histórico de mudanças: quando o pedido foi registrado, quem atualizou sua situação e qual documento motivou a alteração. Se o usuário modificar o objeto ou o valor solicitado, o programa deve destacar a necessidade de reavaliar os efeitos dessa alteração com o responsável fiscal. Não convém presumir que qualquer edição preservará a posição anterior.
O que o balanço de setembro permite concluir
O Comunicado SRE nº 008/2026 apresenta, para setembro, um teto global de R$ 6 milhões, autorizações consolidadas de R$ 5,6 milhões e resíduo de R$ 400 mil. A relação de atendimentos contém 13 protocolos, com entrada em 20 de novembro de 2023, e informa que não houve novas solicitações protocoladas naquele mês.
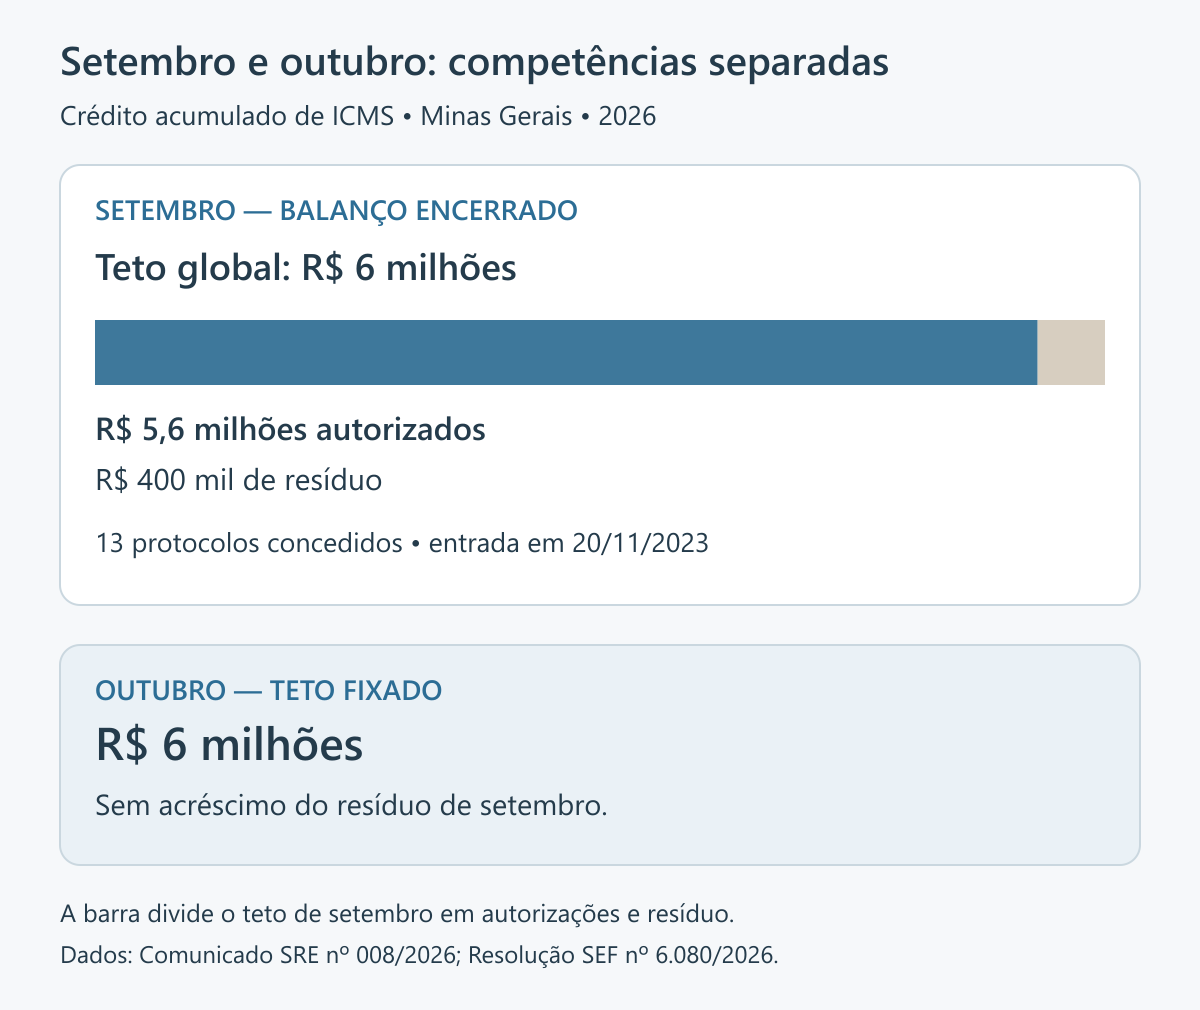
Valores do balanço de setembro e do teto de outubro de 2026. A barra representa a divisão do teto de setembro, sem estimar disponibilidade atual ou prazo de atendimento. Fontes completas nas referências.
Esses dados descrevem um período encerrado. Não mostram quanto do limite de outubro ainda está disponível na data em que uma empresa consulta seu processo. Também não revelam, isoladamente, o tamanho total da fila ou o prazo de um novo pedido. A presença de protocolos antigos recomenda atenção ao acompanhamento, mas não fornece uma fórmula para prever quando outro processo será atendido.
Da mesma forma, a informação sobre ausência de novas solicitações em setembro não equivale à inexistência de pedidos anteriores aguardando análise. Para um relatório útil, diferencie entrada de solicitações, atendimento e posição dos processos. Somar ou comparar indicadores com significados distintos pode criar uma percepção de capacidade que os dados publicados não sustentam.
Os R$ 400 mil residuais também não elevam o teto de outubro para R$ 6,4 milhões. A competência seguinte possui seu próprio ato e seu próprio montante. No fechamento gerencial, preserve o balanço de setembro como dado histórico e abra o acompanhamento de outubro sem transformar o resíduo anterior em autorização adicional.
Um exemplo de controle para o ERP
Voltemos à empresa fictícia que solicitou R$ 300 mil. Suponha, apenas para ilustrar o desenho do controle, que ela receba posteriormente uma autorização de R$ 180 mil e realize uma movimentação documentada de R$ 120 mil. A diferença de R$ 60 mil corresponde ao restante daquela autorização no exemplo, sujeito aos seus termos; não representa uma autorização nova nem uma promessa de liberação dos outros R$ 120 mil solicitados.
O sistema deve permitir relacionar cada movimentação à autorização que lhe dá suporte. Se o mesmo evento for importado duas vezes, não pode consumir o valor novamente. Esse é um cuidado de desenvolvimento: utilize um identificador estável do evento, preserve seu documento de origem e faça a conciliação antes de atualizar o saldo de acompanhamento. A proposta vale tanto para uma aplicação Delphi quanto para outros ambientes.
Também recomendo separar o que é evento confirmado do que é projeção. Um painel pode exibir cenários com valores aguardando autorização, desde que indique expressamente essa condição e não os misture com movimentações realizadas. O objetivo é permitir planejamento sem apagar a incerteza do processo administrativo.
Para começar sem criar um módulo excessivamente complexo, organize o cadastro com os seguintes elementos:
- Identificação do estabelecimento, responsável fiscal e hipótese da operação validada pela equipe.
- Número, data e hora do protocolo original, com referência ao comprovante.
- Valor solicitado, alterações posteriores e documentos que explicam cada mudança.
- Autorização recebida, seus termos, valores e evidência de conferência.
- Movimentações vinculadas, competência de acompanhamento e conciliação com os registros fiscais.
Esses campos são uma sugestão de modelagem interna. Eles não substituem formulários, documentos ou rotinas exigidos pela administração tributária. Antes de automatizar a comunicação com algum serviço, confirme o procedimento efetivamente aplicável ao caso; a resolução do teto, por si só, não especifica uma nova integração de software.
Rotina prática para o escritório e a empresa
O primeiro passo é identificar se a modalidade pretendida está entre as alcançadas pelo limite mensal. Anote o fundamento e a conclusão da análise junto ao processo. Isso evita que a equipe reaproveite uma configuração de outro tipo de crédito apenas porque ambos aparecem sob a mesma descrição genérica no sistema.
Em seguida, reúna os comprovantes e concilie os valores do acompanhamento. O responsável deve conseguir explicar por que um número consta como solicitado, autorizado ou movimentado, apontando o evento que o originou. Quando houver divergência, mantenha o item sinalizado até a apuração; substituir um valor silenciosamente elimina uma pista importante para a revisão.
Na revisão periódica, consulte o ato da competência e o comunicado do período encerrado, sem atribuir a um deles o papel do outro. Depois, confira a situação específica dos pedidos com base nas informações disponíveis à empresa. A publicação do teto e o balanço estadual ajudam a contextualizar o acompanhamento, mas não comprovam sozinhos o atendimento de cada contribuinte.
Por fim, combine entre fiscal, financeiro e desenvolvimento um procedimento para alterações. Uma autorização, uma desistência ou uma mudança no pedido deve atualizar o histórico e os relatórios relacionados. Antes de liberar uma nova versão do sistema, teste se uma atualização mensal preserva o protocolo original e se um evento repetido deixa os valores inalterados. São verificações concretas de consistência, sem pressupor uma integração que ainda não existe.
Conclusão
O teto de R$ 6 milhões de outubro de 2026 precisa ser interpretado em conjunto com seu alcance e com a situação individual dos pedidos. Ele oferece uma referência global para determinadas operações, enquanto o acompanhamento da empresa depende de protocolos, autorizações e movimentações documentadas.
A aplicação mais útil para contadores e desenvolvedores é construir controles que preservem essas diferenças. Identificar a competência, manter o histórico original e vincular cada valor à evidência correspondente torna o relatório mais confiável e o planejamento mais consciente. Antes de publicar ou usar este conteúdo em outra competência, confira novamente o ato mensal e os comunicados disponíveis.
Referências
MINAS GERAIS. Secretaria de Estado de Fazenda. Comunicado SRE nº 008, de 2 de outubro de 2026. Belo Horizonte: SEF/MG, 2026. Publicado em 3 out. 2026. Disponível em: https://www.fazenda.mg.gov.br/empresas/legislacao_tributaria/comunicados/2026/csubsec_008_2026.html. Acesso em: 14 out. 2026.
MINAS GERAIS. Secretaria de Estado de Fazenda. RICMS/2023: Anexo III: da transferência e da utilização de crédito acumulado de ICMS. Belo Horizonte: SEF/MG, [s. d.]. Texto consolidado do regulamento aprovado pelo Decreto nº 48.589, de 22 de março de 2023. Disponível em: https://www.fazenda.mg.gov.br/empresas/legislacao_tributaria/ricms_2023_seco/anexoiii2023_2.html. Acesso em: 14 out. 2026.
MINAS GERAIS. Secretaria de Estado de Fazenda. Resolução SEF nº 6.072, de 3 de setembro de 2026. Belo Horizonte: SEF/MG, 2026. Publicada em 4 set. 2026. Disponível em: https://www.fazenda.mg.gov.br/empresas/legislacao_tributaria/resolucoes/2026/rr6072_2026.html. Acesso em: 14 out. 2026.
MINAS GERAIS. Secretaria de Estado de Fazenda. Resolução SEF nº 6.080, de 2 de outubro de 2026. Belo Horizonte: SEF/MG, 2026. Publicada em 3 out. 2026. Disponível em: https://www.fazenda.mg.gov.br/empresas/legislacao_tributaria/resolucoes/2026/rr6080_2026.html. Acesso em: 14 out. 2026.
MORATTO, Juliana. Crédito acumulado de ICMS terá limite global de R$ 6 milhões em Minas neste mês. Portal Contábeis, 13 out. 2026. Disponível em: https://www.contabeis.com.br/noticias/80032/mg-mantem-teto-de-r-6-milhoes-para-credito-acumulado-de-icms/. Acesso em: 14 out. 2026.
0 comentário(s)