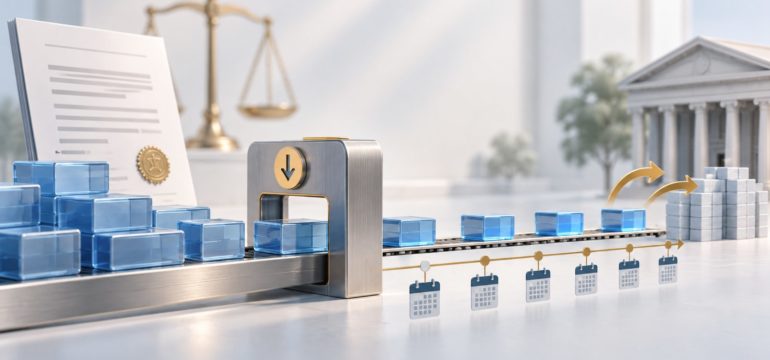

Uma empresa vence definitivamente uma discussão tributária e passa a ter um crédito contra a União. A expectativa natural é usar todo o valor para quitar tributos futuros assim que a Receita Federal habilitar o crédito. Para créditos judiciais de grande valor, porém, existe uma limitação mensal: a compensação precisa ser distribuída por um número mínimo de meses, conforme a faixa do crédito. Em setembro de 2026, o Supremo Tribunal Federal confirmou a validade dessa sistemática ao julgar as Ações Diretas de Inconstitucionalidade 7.587 e 7.609.
A notícia é relevante não apenas para o departamento jurídico. O teto altera projeções de caixa, orçamento tributário, contabilização e rotinas do PER/DCOMP Web, além de exigir que o ERP impeça o consumo do crédito acima do permitido em cada competência. Neste artigo, veremos o que foi efetivamente decidido, quais créditos entram na limitação, como funciona o cálculo mensal e quais controles reduzem o risco de transmitir uma declaração de compensação incompatível com a regra.
Da maioria anunciada ao resultado final
A matéria do Consultor Jurídico foi publicada em 14 de setembro de 2026, quando o Plenário virtual já havia formado maioria para validar o teto, mas a sessão ainda não terminara. Encerrado o julgamento, o resultado foi mais amplo: o STF conheceu parcialmente das ADIs 7.587 e 7.609 e, na parte conhecida, julgou os pedidos improcedentes por unanimidade, seguindo o relator, ministro Cristiano Zanin. Não houve criação de uma nova faixa de compensação pelo Tribunal; permaneceu válida a estrutura definida na legislação e na regulamentação administrativa.
As ações foram propostas pelo Partido Novo e pelo Podemos contra a Medida Provisória nº 1.202/2023, cujo conteúdo original alcançava também outros assuntos. Depois de revogações e da conversão parcial da medida provisória, a controvérsia remanescente concentrou-se na Lei nº 14.873/2024. Essa lei inseriu o artigo 74-A na Lei nº 9.430/1996 e determinou que a compensação de crédito decorrente de decisão judicial transitada em julgado observe limite mensal estabelecido em ato do ministro da Fazenda, graduado conforme o valor total do crédito.
Os autores sustentavam, entre outros pontos, que a limitação restringia o uso econômico de um crédito já incorporado ao patrimônio, afetava a eficácia da coisa julgada e delegava à administração uma escolha que deveria estar inteiramente definida em lei. No voto divulgado durante o julgamento, o relator distinguiu a existência do crédito da faculdade de utilizá-lo, na quantidade e no momento escolhidos pelo contribuinte, para extinguir débitos tributários. Essa segunda etapa depende de autorização legal e pode receber condições, como prevê o artigo 170 do Código Tributário Nacional.
O teto não reduz o valor do crédito
A expressão “teto de compensação” pode sugerir perda ou corte do crédito, mas a regra trata principalmente do ritmo de utilização. O valor mensal máximo é calculado a partir do crédito judicial atualizado na data da primeira declaração de compensação. Esse total é dividido pela quantidade mínima de meses correspondente à faixa definida na Portaria Normativa MF nº 14/2024. Em vez de consumir imediatamente um crédito elevado, a empresa precisa distribuí-lo no tempo.
Também não se deve confundir decisão judicial, habilitação e compensação. O trânsito em julgado torna definitiva a decisão e o artigo 170-A do CTN impede a compensação antes desse marco. Para utilizar o crédito perante a Receita, em regra, o contribuinte ainda precisa pedir sua habilitação. O deferimento da habilitação não homologa o valor nem confirma automaticamente cada compensação; ele abre o caminho para que as declarações sejam apresentadas e posteriormente examinadas. Cada fase deve ter estado próprio no controle jurídico e fiscal.
Segundo as orientações oficiais da Receita Federal, a limitação alcança potencialmente créditos com valor total atualizado igual ou superior a R$ 10 milhões. Créditos inferiores a esse patamar não estão sujeitos ao teto mensal do artigo 74-A, embora continuem submetidos às demais regras de habilitação e compensação. O enquadramento considera o valor total do crédito vinculado ao processo de habilitação, e não apenas a parcela que a empresa pretende usar naquele mês.
As faixas e o cálculo do limite mensal
A Portaria Normativa MF nº 14/2024 organiza o prazo mínimo de consumo em seis faixas. A regra em vigor, também incorporada à Instrução Normativa RFB nº 2.055/2021, estabelece os seguintes períodos:
- de R$ 10 milhões a R$ 99.999.999,99: no mínimo 12 meses;
- de R$ 100 milhões a R$ 199.999.999,99: no mínimo 20 meses;
- de R$ 200 milhões a R$ 299.999.999,99: no mínimo 30 meses;
- de R$ 300 milhões a R$ 399.999.999,99: no mínimo 40 meses;
- de R$ 400 milhões a R$ 499.999.999,99: no mínimo 50 meses;
- a partir de R$ 500 milhões: no mínimo 60 meses.
Considere um crédito judicial de R$ 240 milhões, atualizado na data da primeira DCOMP. Ele pertence à faixa de 30 meses, portanto o máximo de débitos compensáveis com esse crédito em cada mês é de R$ 8 milhões. Esse é o mesmo exemplo apresentado pela Receita Federal em seu material de perguntas e respostas. O cálculo parece uma divisão simples, mas depende de uma base congelada para determinar o limite e de um saldo que continua sendo atualizado nas declarações posteriores.
O limite mensal é máximo, não parcela obrigatória. Se a empresa tiver apenas R$ 5 milhões de débitos elegíveis no mês, compensará no máximo esse valor. A diferença de R$ 3 milhões não aumenta automaticamente o teto do mês seguinte. A orientação da Receita afirma que a parcela não utilizada não pode ser acumulada para ampliar limites futuros. Mesmo depois de transcorrer a quantidade mínima de meses da faixa, eventual saldo continua sujeito ao limite mensal até ser consumido.
O prazo de cinco anos exige atenção
Uma dúvida recorrente é se a distribuição por até 60 meses faria o contribuinte perder parte do crédito em razão do prazo de cinco anos. A Receita esclarece que, para créditos iguais ou superiores a R$ 10 milhões, o valor total deve ser demonstrado na primeira declaração de compensação, apresentada dentro do prazo aplicável. Cumprida essa exigência, as compensações subsequentes podem continuar depois dos cinco anos. Isso não elimina a necessidade de controlar corretamente o marco temporal e o conteúdo da primeira DCOMP.
Dividir artificialmente o crédito de um mesmo processo de habilitação em várias primeiras declarações também não resolve o problema. A orientação administrativa exige que o crédito judicial total relativo àquela habilitação seja informado no primeiro documento. O ERP não deve interpretar cada DCOMP como um crédito independente, pois essa modelagem pode produzir enquadramento incorreto, consumo duplicado e uma trilha incompatível com a origem judicial.
Há ainda diferença entre o crédito atualizado usado como base para calcular o teto e o saldo disponível em cada declaração. Conforme a Receita, o saldo credor continua sujeito à atualização prevista, mas isso não recalcula mensalmente o teto inicial. Portanto, o sistema precisa guardar ao menos dois valores: a base atualizada na data da primeira DCOMP, que define a faixa e o limite, e o saldo corrente atualizado, do qual cada compensação será abatida.
Como o julgamento afeta o planejamento da empresa
Com a validação do STF, projeções que presumiam o consumo imediato de créditos bilionários precisam permanecer ajustadas ao calendário mensal. O crédito continua sendo um ativo, mas sua velocidade de conversão em economia de caixa tributária é limitada. A diferença entre saldo contábil e capacidade mensal de utilização deve aparecer nas previsões financeiras, especialmente quando a empresa contava com o crédito para reduzir desembolsos federais em uma competência específica.
A decisão também reduz a segurança de estratégias baseadas apenas na expectativa de derrubar o artigo 74-A. Isso não impede a análise individual de questões que não tenham sido abrangidas pelo julgamento ou de erros concretos na aplicação administrativa, mas recomenda prudência: o resultado das ADIs confirmou a estrutura normativa em controle abstrato. A equipe jurídica deve avaliar o acórdão quando publicado e relacioná-lo à situação de cada crédito, sem transformar uma notícia geral em parecer automático para casos particulares.
Para o fiscal, a principal consequência é operacional. A Receita Federal informa que o PER/DCOMP Web bloqueia a declaração quando a soma dos débitos do documento com os já compensados no mês excede o máximo. Depender apenas dessa mensagem, porém, deixa o problema para o final do processo. Um controle interno deve reservar limite antes da transmissão e considerar todas as declarações do mesmo crédito no período.
Controles necessários no ERP e no módulo fiscal
O cadastro do crédito judicial precisa ser mais rico do que um saldo. Ele deve reunir número da ação, processo de habilitação, data do trânsito em julgado, data e situação da habilitação, valor original, critérios de atualização, data da primeira DCOMP, valor atualizado nesse marco, faixa aplicável, quantidade mínima de meses e limite mensal calculado. Documentos comprobatórios podem permanecer em repositório próprio, mas seus identificadores e versões devem estar vinculados ao registro.
O consumo mensal deve funcionar como um razão auxiliar. Cada DCOMP reserva um valor, a transmissão o torna comprometido e o resultado posterior confirma, ajusta ou libera essa reserva. Se diferentes estabelecimentos ou equipes utilizarem o mesmo crédito, o controle precisa ser centralizado e transacional para impedir que duas declarações, individualmente válidas, ultrapassem juntas o teto. Logs devem registrar usuário, horário, cálculo realizado e versão da regra vigente.
Um fluxo seguro pode seguir estas etapas:
- confirmar trânsito em julgado, habilitação e saldo disponível;
- identificar o valor total informado na primeira DCOMP e manter esse marco imutável;
- determinar a faixa e calcular o limite mensal com precisão decimal;
- somar compensações transmitidas, pendentes e reservadas no mesmo mês;
- comparar a nova utilização com o limite ainda disponível;
- transmitir pelo processo autorizado e armazenar recibo e identificadores;
- acompanhar análise, não homologação, cancelamento e retificação sem perder o histórico;
- reconciliar mensalmente o razão interno com o PER/DCOMP Web e a contabilidade.
Convém ainda separar a regra tributária da integração. Faixas, vigências e critérios devem estar parametrizados e versionados, enquanto o conector com o PER/DCOMP ou a rotina assistida cuida do transporte. Essa arquitetura permite testar mudanças normativas sem alterar o núcleo do crédito. A lógica é semelhante à preparação de ERPs para outros controles fiscais: como discuti no artigo sobre integração das APIs da CBS aos sistemas empresariais, uma resposta técnica só tem valor quando está conciliada com uma regra de negócio identificável e auditável.
O que ainda precisa ser acompanhado
O resultado do julgamento já foi registrado, mas a análise jurídica completa deve considerar o acórdão e o trânsito em julgado das ADIs quando disponíveis. Até a publicação do inteiro teor, é prudente não atribuir à decisão fundamentos além dos efetivamente conhecidos nem presumir que o STF resolveu toda controvérsia operacional relacionada a créditos judiciais. O artigo trata do teto mensal instituído pela Lei nº 14.873/2024, não de qualquer tipo de compensação ou de créditos sem decisão transitada em julgado.
A regulamentação também pode evoluir. A Instrução Normativa RFB nº 2.055/2021 recebeu alterações em 2026 e deve ser consultada em sua versão anotada antes de implementar ou revisar o cálculo. Da mesma forma, mensagens e perguntas frequentes da Receita ajudam a compreender a aplicação prática, mas não substituem a lei, a portaria ou uma análise profissional do caso concreto. Sistemas devem guardar vigência das regras para não recalcular operações históricas com parâmetros posteriores.
Conclusão
O STF validou a limitação mensal para compensar créditos tributários decorrentes de decisões judiciais transitadas em julgado. Para créditos atualizados a partir de R$ 10 milhões, o valor utilizável por mês resulta da divisão da base informada na primeira DCOMP pelo prazo mínimo da faixa, que varia de 12 a 60 meses. A regra não reduz nominalmente o crédito, mas restringe sua velocidade de uso e, por isso, afeta caixa, orçamento e governança fiscal.
Na prática, a empresa precisa abandonar a visão de “saldo disponível” como único controle. Base inicial, faixa, teto mensal, reservas, declarações transmitidas, saldo atualizado e resultado da análise administrativa formam um processo único. Quando jurídico, fiscal, financeiro e tecnologia compartilham essa trilha, o limite deixa de ser uma surpresa no PER/DCOMP Web e passa a integrar o planejamento tributário de maneira verificável.
Referências
BRASIL. Lei nº 14.873, de 28 de maio de 2024. Altera a Lei nº 9.430, de 27 de dezembro de 1996, para limitar a compensação tributária dos créditos decorrentes de decisões judiciais transitadas em julgado. Brasília, DF: Presidência da República, 2024. Disponível em: https://legis.senado.leg.br/norma/38551245. Acesso em: 17 set. 2026.
BRASIL. Ministério da Fazenda. Portaria Normativa MF nº 14, de 5 de janeiro de 2024. Estabelece limites para utilização de créditos decorrentes de decisão judicial transitada em julgado. Brasília, DF: Ministério da Fazenda, 2024. Disponível em: https://bibliotecadigital.dth.api.gov.br/handle/123456789/531132. Acesso em: 17 set. 2026.
BRASIL. Supremo Tribunal Federal. Ação Direta de Inconstitucionalidade nº 7.587/DF. Relator: Ministro Cristiano Zanin. Brasília, DF: STF, 2026. Disponível em: https://portal.stf.jus.br/processos/detalhe.asp?incidente=6824497. Acesso em: 17 set. 2026.
BRASIL. Supremo Tribunal Federal. Ação Direta de Inconstitucionalidade nº 7.609/DF. Relator: Ministro Cristiano Zanin. Brasília, DF: STF, 2026. Disponível em: https://portal.stf.jus.br/processos/detalhe.asp?incidente=6830296. Acesso em: 17 set. 2026.
CONSULTOR JURÍDICO. STF tem maioria por teto de compensação de créditos tributários judiciais. Consultor Jurídico, 14 set. 2026. Disponível em: https://conjur.com.br/2026-set-14/stf-tem-maioria-por-teto-de-compensacao-de-creditos-tributarios-judiciais/. Acesso em: 17 set. 2026.
RECEITA FEDERAL DO BRASIL. Instrução Normativa RFB nº 2.055, de 6 de dezembro de 2021. Dispõe sobre restituição, compensação, ressarcimento e reembolso. Brasília, DF: Receita Federal, 2021, versão anotada atualizada. Disponível em: https://normas.receita.fazenda.gov.br/sijut2consulta/link.action?idAto=122002&visao=anotado. Acesso em: 17 set. 2026.
RECEITA FEDERAL DO BRASIL. Limitação mensal da compensação de crédito judicial: artigo 74-A da Lei nº 9.430/1996. Brasília, DF, 23 jul. 2025. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/orientacao-tributaria/restituicao-ressarcimento-reembolso-e-compensacao/perguntas-e-respostas/limitacao_judicial. Acesso em: 17 set. 2026.
Descubra mais sobre Régys Borges da Silveira
Assine para receber nossas notícias mais recentes por e-mail.


Dê-nos sua opinião, seu comentário ajuda o site a crescer e melhorar a qualidade dos artigos.