
Uma nota pode estar autorizada, a venda pode aparecer no contas a receber e o imposto ainda exigir conferência. Esses acontecimentos não são sinônimos. A reforma tributária aproxima documentos e pagamentos, mas continua sendo necessário identificar quando a operação ocorreu, quando o dinheiro foi liquidado e como o débito tributário foi extinto.
O recolhimento na liquidação financeira, conhecido como split payment, é uma das peças desse processo. Ele prevê a separação de valores tributários no fluxo do pagamento. Para quem administra uma empresa ou desenvolve seu sistema de gestão, a pergunta útil não é apenas “qual percentual será retido?”, mas “como explicar o caminho de cada valor?”.
Este artigo considera as fontes consultadas em 5 de outubro de 2026. Explica o conceito, suas implicações e uma proposta de conciliação, sem afirmar implantação universal em uma data não confirmada. O guia da reforma em 2027 contextualiza a transição; o artigo sobre recolhimento pelo adquirente explica um mecanismo diferente.
O que significa separar o tributo no pagamento
Liquidação financeira é a conclusão do pagamento no respectivo arranjo, com o tratamento dos valores entre os participantes. Não se confunde necessariamente com a emissão de um boleto, a aprovação comercial de um pedido ou a captura inicial de uma operação de cartão.
O art. 31 da LC nº 214/2025, lido com as alterações da LC nº 227/2026, disciplina a segregação e o recolhimento de IBS e CBS pelos prestadores de serviços de pagamento e instituições operadoras, no momento da liquidação financeira, nas condições legais.
IBS é o Imposto sobre Bens e Serviços, de competência compartilhada estadual e municipal. CBS é a Contribuição sobre Bens e Serviços, federal. Apesar da integração do modelo, os valores precisam permanecer identificáveis: somar os dois tributos em uma coluna genérica dificulta a conferência e pode esconder diferenças.
A analogia é uma distribuição do pagamento entre destinos, mas tem limite. Não significa que a empresa escolha livremente uma conta bancária para cada imposto, nem que o programa emissor de notas deva recolher por conta própria. Participantes, sistemas públicos e regras de implementação integram o procedimento.
Nota, pagamento e extinção são três registros diferentes
Documento fiscal descreve uma operação e seus valores. Pagamento registra uma movimentação financeira. Extinção do débito é a satisfação da obrigação tributária por uma das modalidades previstas na legislação, como pagamento ou compensação, respeitados os requisitos.
O regulamento da CBS, no art. 26, enumera modalidades de extinção. Isso ajuda a entender por que não é correto presumir que todo tributo de uma nota deve ser segregado novamente em qualquer pagamento: há informações sobre o débito que precisam ser consideradas pelo mecanismo aplicável.
Do mesmo modo, pagar o fornecedor não é evidência suficiente de que determinada modalidade de extinção da CBS ocorreu. A documentação oficial de pagamentos da CBS trata de informações que permitem conferir os valores extintos pelo contribuinte, pelo adquirente e pelo split payment.
Para o ERP, sistema de gestão empresarial, a recomendação é conservar esses três registros e seus vínculos. Um título comercial pode se relacionar a vários documentos; uma nota pode ser paga em parcelas; um registro tributário pode exigir tratamento próprio. Não force tudo em uma relação de um para um.
Não trate preparação técnica como funcionamento universal
A NT 2026.006, versão 1.00 apresenta recursos de vinculação de pagamento à NF-e. Seu cronograma distingue preparação em 2026 e ativação relacionada ao cronograma complementar de 2027. A presença do campo no leiaute não confirma que todas as operações já estejam sujeitas a segregação efetiva.
NF-e é a Nota Fiscal Eletrônica de mercadorias e operações abrangidas por seu modelo. Um leiaute é o contrato técnico que define campos e formatos. Atualizar esse contrato é necessário para transmitir corretamente informações, mas não determina, sozinho, o alcance jurídico ou operacional do split payment.
Por isso, a empresa deve perguntar ao fornecedor do sistema qual versão foi implementada, em qual ambiente, para quais operações e com quais integrações. “Já temos split payment” pode significar apenas que um campo foi incluído. A resposta precisa esclarecer o que realmente está funcionando.
Este artigo não oferece uma lista definitiva de meios de pagamento ativados. Ela deve decorrer de atos e documentação operacional vigentes, conferidos na implantação. Planejar a arquitetura agora é diferente de afirmar que a retenção ocorrerá em toda venda a partir de janeiro.
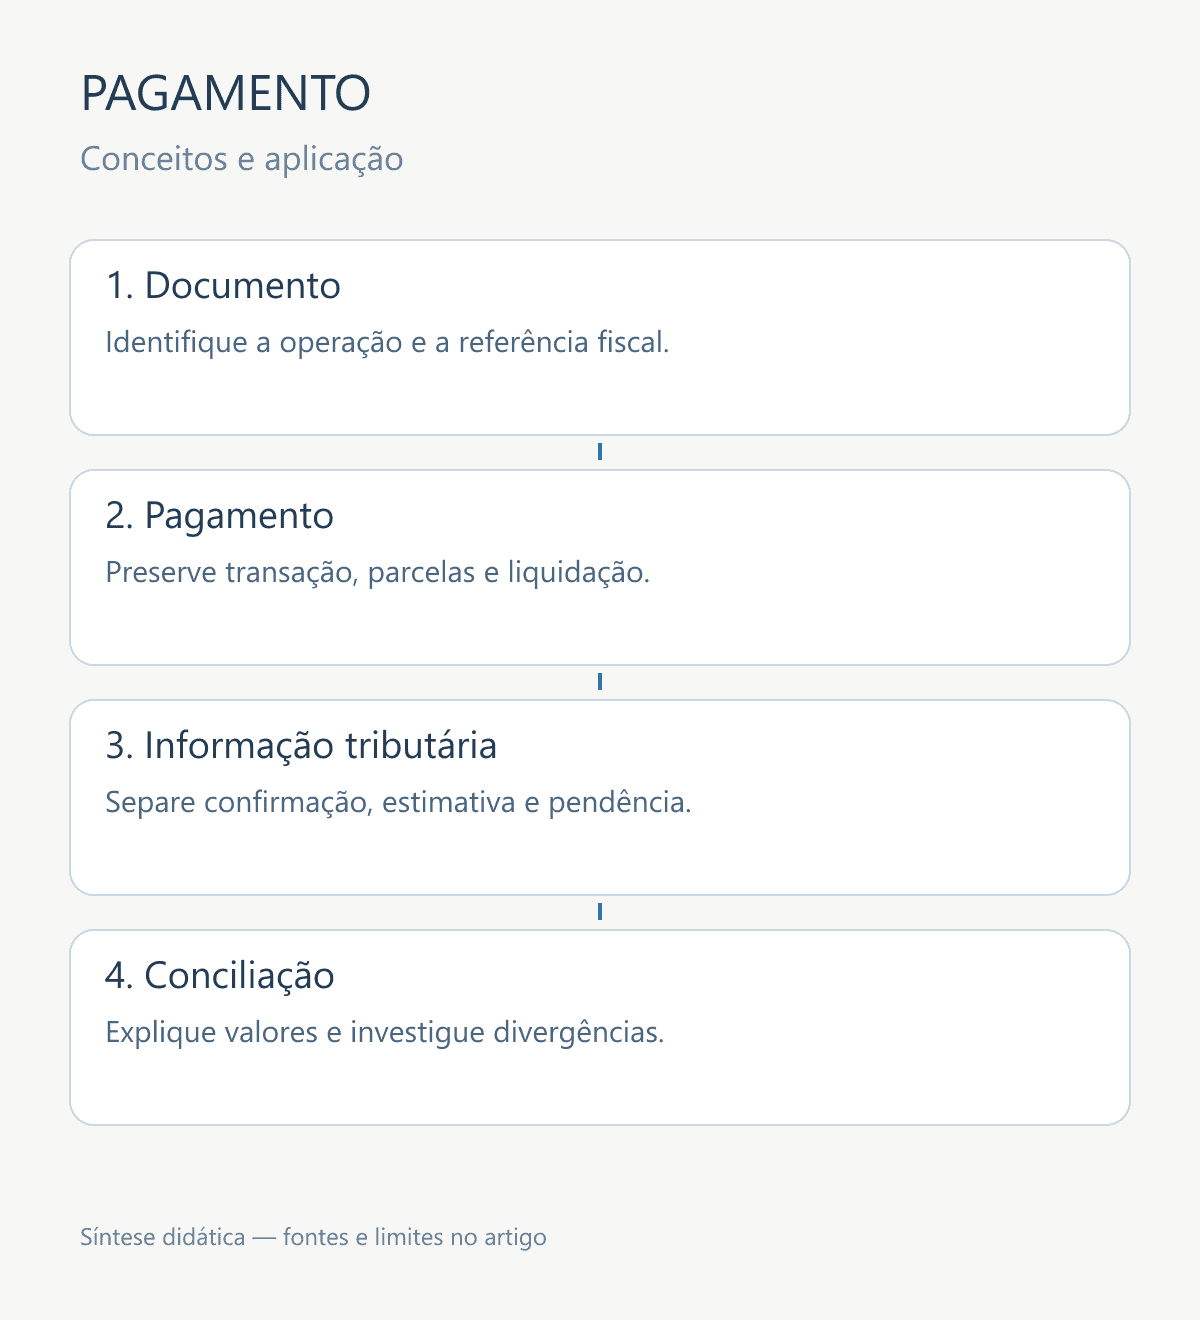
Arquitetura de controle proposta pelo artigo. Fontes: LC nº 214/2025, arts. 27 e 31 a 35, alterações da LC nº 227/2026 e documentação da CBS. Não representa cronograma universal de implantação.
Exemplo financeiro sem inventar uma alíquota
Imagine uma operação hipotética de R$ 1.000, com R$ 100 de tributos a serem segregados nas condições aplicáveis. Os valores foram escolhidos apenas para explicar a conciliação; não representam alíquota real de CBS, IBS ou soma dos dois.
Em uma simplificação didática, o pagamento bruto seria relacionado à parcela tributária de R$ 100 e ao restante destinado ao fornecedor. Na vida real, tarifas, antecipações, ajustes e particularidades do arranjo precisam ser considerados. Não transforme a diferença aritmética em regra normativa sobre o valor exato creditado na conta.
O controle comercial deve continuar explicando que o cliente pagou a obrigação considerada, mesmo quando a entrada bancária do fornecedor não equivale ao valor bruto. Se o sistema registrar apenas o valor líquido como pagamento do cliente, pode produzir uma inadimplência artificial.
A alternativa recomendada é apresentar separadamente obrigação comercial, liquidação, parcela tributária informada e demais componentes financeiros. Assim, o relatório responde por que os valores são diferentes sem inventar um novo débito contra o comprador ou ocultar o tributo segregado.
O impacto no caixa deve ser simulado, não adivinhado
A segregação pode alterar a disponibilidade financeira entre recebimento e recolhimento. Porém, não é possível concluir o impacto de uma empresa apenas multiplicando vendas por uma alíquota estimada. É necessário considerar créditos, modalidade de extinção, cronograma de recebimentos e condições operacionais.
Prepare uma simulação por cenário: venda à vista, pagamento parcelado e recebimento com antecipação. Declare as hipóteses e não apresente o resultado como carga tributária definitiva. A simulação deve servir para identificar necessidades de controle e planejamento, não para justificar um aumento automático de preços.
Também compare o prazo de pagamento a fornecedores com o de recebimento de clientes. Essa diferença já afeta o capital de giro, dinheiro necessário para sustentar a operação cotidiana. A nova forma de recolhimento pode acrescentar variáveis, mas não elimina a necessidade de analisar o negócio inteiro.
Um bom relatório permite modificar hipóteses sem alterar o histórico fiscal real. Cenário projetado e operação executada precisam ter identificação visual e registros separados. Quando o gestor consulta uma previsão, deve saber que ela não é uma conciliação confirmada.
Como organizar a conciliação no dia a dia
Comece pelo documento fiscal e pela referência usada no fluxo de pagamento. Depois identifique a transação no prestador de serviços. Confira valor bruto, data de liquidação, parcelas e eventuais diferenças. Por último, compare a informação tributária disponível e registre o resultado da conciliação.
Essa sequência é uma proposta de trabalho, não uma obrigação de utilizar os mesmos nomes de campos no ERP. O objetivo é que cada valor tenha origem verificável. Uma coluna preenchida manualmente com “imposto retido” não demonstra qual documento ou transação produziu o resultado.
Quando existir diferença, classifique sua natureza: ausência de documento, pagamento não localizado, informação ainda não recebida, duplicidade ou divergência de valor. Não corrija todas as situações com um lançamento genérico. Causas distintas exigem providências distintas.
Para pagamentos parciais, preserve o vínculo com cada parcela e reconcilie o acumulado. Para pagamento que agrupe várias notas, preserve a distribuição entre elas. Quando o contrato técnico exigir outra forma de associação, ajuste a modelagem; a conveniência da tela não deve decidir o significado fiscal.
Integração técnica e recuperação de falhas
A documentação da apuração CBS separa serviços de consulta de débitos, créditos, pagamentos e recolhimentos. Isso permite desenhar controles com fontes distintas, mas não significa que a empresa possa ignorar credenciais, autorização e disponibilidade do ambiente.
Uma recomendação para o desenvolvedor é guardar identificadores externos e tratar consultas repetidas sem criar lançamentos duplicados. Essa propriedade, chamada idempotência, significa que processar novamente a mesma informação não deve aumentar o valor registrado apenas por causa da repetição.
Também preserve a data do fato e a data de recebimento da informação. Um retorno tardio precisa atualizar a conciliação correta, não ser colocado automaticamente na venda do dia em que o sistema recebeu a mensagem. A regra de tratamento depende da fonte e do período.
Não exponha credenciais ou dados financeiros em mensagens de erro. Registre informação suficiente para localizar a falha, com acesso restrito, e mantenha um procedimento de recuperação. Uma integração silenciosamente interrompida pode produzir um fechamento aparentemente completo, embora faltem informações essenciais.
O que testar antes de liberar a rotina
Proponho ensaios com pagamento único, duas parcelas, transação repetida, retorno tardio e agrupamento de notas. Inclua situações com tarifas e informação tributária ausente. São cenários de teste recomendados; este artigo não afirma ter realizado homologação de operações reais.
O critério de aprovação deve ser a capacidade de explicar o saldo. O sistema consegue mostrar por que o cliente não está inadimplente? Consegue localizar o documento relacionado? Consegue distinguir valor tributário informado de valor estimado? Se a resposta for negativa, a rotina ainda não está pronta.
Contador, financeiro e desenvolvedor devem conferir o mesmo exemplo juntos. Cada área enxerga uma parte do fluxo. A validação conjunta reduz a chance de uma solução tecnicamente funcional criar um relatório comercial ou fiscal incoerente.
Conclusão
Split payment não é apenas uma retenção adicionada à nota. É um mecanismo que exige conexão entre operação, liquidação financeira e tratamento tributário, com participantes e condições definidos na legislação e na implementação oficial.
A empresa deve preparar controles que expliquem valores brutos, líquidos e tributários, sem presumir implantação universal ou criar cálculos por conta própria. O melhor próximo passo é mapear os vínculos e testar a conciliação com exceções reais do negócio, mantendo separados o que foi previsto, o que foi liquidado e o que foi confirmado.
Referências
BRASIL. Decreto nº 12.955, de 29 de abril de 2026. Regulamenta a Contribuição sobre Bens e Serviços. Brasília, DF: Presidência da República, 2026. Disponível em: https://legis.senado.gov.br/norma/43106091/publicacao/43105497. Acesso em: 5 out. 2026.
BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Institui IBS, CBS e Imposto Seletivo. Brasília, DF: Presidência da República, 2025. Disponível em: https://legis.senado.gov.br/norma/40180341/publicacao/40181429. Acesso em: 5 out. 2026.
BRASIL. Lei Complementar nº 227, de 13 de janeiro de 2026. Institui o Comitê Gestor do IBS e altera a legislação tributária. Brasília, DF: Presidência da República, 2026. Disponível em: https://legis.senado.gov.br/norma/42042119/publicacao/42256084. Acesso em: 5 out. 2026.
BRASIL. Receita Federal. Consultar pagamentos de CBS. Brasília, DF, [s. d.]. Disponível em: https://docs.receitafederal.gov.br/apuracao-cbs/pagamentos.html. Acesso em: 5 out. 2026.
BRASIL. Receita Federal. Documentação da apuração CBS. Brasília, DF, [s. d.]. Disponível em: https://docs.receitafederal.gov.br/apuracao-cbs/. Acesso em: 5 out. 2026.
PROJETO NOTA FISCAL ELETRÔNICA. Nota Técnica 2026.006 RTC: vinculação de pagamento. Versão 1.00. DF-e Portal SVRS, 25 ago. 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFE/DownloadArquivoEstatico/?sistema=NFE&tipoArquivo=3&nomeArquivo=NT_2026.006_v1.00_RTC_VinculacaoPagamento.pdf. Acesso em: 5 out. 2026.
Descubra mais sobre Régys Borges da Silveira
Assine para receber nossas notícias mais recentes por e-mail.

Dê-nos sua opinião, seu comentário ajuda o site a crescer e melhorar a qualidade dos artigos.