Tecnologia além do código.
Régys Borges da Silveira
Início / Acervo

Tag: sistemas fiscais

9 resultado(s)

NF-e ABI: como tratar a nova documentação técnica aprovada em 2026

A atualização de um documento fiscal eletrônico não é apenas uma troca de arquivo, versão de schema ou tabela de domínio. Para quem desenvolve em Delphi, mantém um ERP imobiliário ou responde pela escrituração e pela conformidade tributária, ela exige que tecnologia e contabilidade trabalhem sobre a mesma fonte oficial, com evidências registradas e critérios claros para entrada…

Ver resumo completo

A atualização de um documento fiscal eletrônico não é apenas uma troca de arquivo, versão de schema ou tabela de domínio. Para quem desenvolve em Delphi, mantém um ERP imobiliário ou responde pela escrituração e pela conformidade tributária, ela exige que tecnologia e contabilidade trabalhem sobre a mesma fonte oficial, com evidências registradas e critérios claros para entrada em produção.

No caso da Nota Fiscal Eletrônica de Alienação de Bens Imóveis (NF-e ABI), modelo 77, há um ponto objetivo: o Ato Técnico Conjunto RFB/Sufis/CGIBS/Diretoria-Executiva nº 10, de 28 de outubro de 2026, publicado no Diário Oficial da União em 29 de outubro de 2026, aprovou a Nota Técnica 2026.001 v1.00, o Informe Técnico 2026.003 v1.00 e a Tabela de Códigos v1.01 para esse documento.

Este artigo separa o que está comprovado do que ainda depende da leitura dos arquivos técnicos oficiais. Primeiro, apresenta o alcance da aprovação e da publicação; depois, mostra por que a troca da tabela deve ser tratada como mudança controlada; por fim, propõe um percurso prático de análise, desenvolvimento, testes e validação fiscal. A intenção não é antecipar regras que não foram confirmadas nesta apuração, mas ajudar a equipe a se preparar de forma tecnicamente responsável.
Publicado em · Régys Borges da Silveira
Ler artigo →

Habilitação ao Fundo de Compensação do ICMS: o pedido pode ser apresentado sem declaração de aptidão?

A transição tributária trouxe uma tarefa que combina interpretação normativa, organização documental e capacidade operacional: a habilitação de titulares de benefícios onerosos de ICMS à compensação financeira prevista para a redução desses benefícios. Para a área contábil, o tema exige rastreabilidade entre o benefício concedido, suas condições e os registros econômicos da empresa.

Ver resumo completo

A transição tributária trouxe uma tarefa que combina interpretação normativa, organização documental e capacidade operacional: a habilitação de titulares de benefícios onerosos de ICMS à compensação financeira prevista para a redução desses benefícios. Para a área contábil, o tema exige rastreabilidade entre o benefício concedido, suas condições e os registros econômicos da empresa. Para desenvolvedores Delphi e equipes de tecnologia fiscal, exige processos capazes de separar cadastros, evidências, cálculos e protocolos por espécie de benefício.

A dúvida prática é objetiva: se ainda não houver declaração de aptidão publicada para o programa ou instrumento estadual, o contribuinte pode transmitir seu requerimento? A resposta normativa é mais delimitada do que algumas leituras estratégicas sugerem. A Portaria RFB nº 635/2025 prevê expressamente a hipótese de inexistência dessa declaração antes do pedido. Isso sustenta que a falta de publicação prévia não impede, por si só, a apresentação do requerimento. Não significa, contudo, que a declaração deixe de ter relevância para a concessão da habilitação.

Neste artigo, vamos distinguir o que as normas efetivamente estabelecem das escolhas de gestão que dependem do caso concreto. O percurso passa pelo fundamento do Fundo, pelos requisitos do procedimento, pela função da declaração de aptidão, pelos efeitos do silêncio administrativo e pelos controles que contabilidade e tecnologia podem começar a estruturar.

Publicado em · Régys Borges da Silveira
Ler artigo →

Ato Técnico Conjunto nº 9/2026: o que os 25 GTIs do IBS sinalizam para sistemas fiscais

A implementação da reforma tributária sobre o consumo depende de regras tributárias, mas também de processos, dados, documentos eletrônicos e sistemas capazes de executar essas regras com consistência. É nesse ponto que o Ato Técnico Conjunto RFB/CGIBS nº 9, de 20 de outubro de 2026, merece atenção de desenvolvedores Delphi, fornecedores de ERP, equipes fiscais e escritórios de…

Ver resumo completo

A implementação da reforma tributária sobre o consumo depende de regras tributárias, mas também de processos, dados, documentos eletrônicos e sistemas capazes de executar essas regras com consistência. É nesse ponto que o Ato Técnico Conjunto RFB/CGIBS nº 9, de 20 de outubro de 2026, merece atenção de desenvolvedores Delphi, fornecedores de ERP, equipes fiscais e escritórios de contabilidade.

O ato disciplina a organização e o funcionamento dos trabalhos de cooperação entre a Receita Federal do Brasil (RFB) e a Diretoria Executiva do Comitê Gestor do IBS (DIREX). Seu foco é a implementação da reforma tributária sobre o consumo. Na prática, ele cria uma estrutura de governança técnica: coordenações e 25 Grupos de Trabalho Interinstitucionais (GTIs) para organizar a interlocução e os trabalhos conjuntos.

A relevância é clara: entre os grupos há frentes dedicadas a documentos fiscais, declarações, arrecadação, tecnologia e interoperabilidade, qualidade de dados e Simples Nacional. Esses temas estão diretamente conectados às rotinas de emissão, escrituração, integração e conferência tributária. Mas há uma distinção essencial para decisões responsáveis: o Ato nº 9/2026 não aprova, por si só, um novo leiaute, schema, API, regra de validação, prazo de implantação ou obrigação acessória específica.

Este artigo apresenta o que foi efetivamente instituído, indica quais grupos devem entrar no radar técnico e contábil e propõe uma forma objetiva de transformar acompanhamento regulatório em preparação controlada — sem antecipar como obrigação aquilo que ainda depende de publicação específica.

Publicado em · Régys Borges da Silveira
Ler artigo →

MAT na abertura de empresas: como a escolha do regime de IBS/CBS entra no processo e qual prazo vence em 30 de outubro

A abertura de uma empresa deixou de ser apenas uma sequência de registro societário, inscrição no CNPJ e cadastros posteriores. No fluxo tratado pelo Módulo de Administração Tributária (MAT), o enquadramento tributário passa a estar conectado à legalização empresarial conduzida pela Redesim.

Ver resumo completo

A abertura de uma empresa deixou de ser apenas uma sequência de registro societário, inscrição no CNPJ e cadastros posteriores. No fluxo tratado pelo Módulo de Administração Tributária (MAT), o enquadramento tributário passa a estar conectado à legalização empresarial conduzida pela Redesim. Para contadores, isso exige organização documental, definição clara de responsabilidades e orientação anterior ao envio da solicitação. Para desenvolvedores Delphi e equipes de sistemas fiscais, exige compreender em que momento dados cadastrais, representação digital e escolhas tributárias entram no processo.

O tema tem uma urgência objetiva: empresas já optantes pelo Simples Nacional podem escolher o regime regular de apuração e recolhimento de IBS e CBS para o primeiro semestre de 2027 até 30 de outubro de 2026. A escolha produz efeitos em 1º de janeiro de 2027, conforme divulgação da Receita Federal.

Este artigo separa o que está confirmado nas fontes oficiais do que ainda demanda cautela. Primeiro, explica a posição do MAT na abertura; depois, diferencia decisões que podem parecer semelhantes, mas não são; por fim, propõe passos práticos para o escritório contábil e para quem mantém aplicações integradas a processos cadastrais e fiscais.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre ICMS de insumos agropecuários em Santa Catarina: cBenef, isenção, redução e diferimento

ICMS de insumos agropecuários em SC: como remapear o cBenef e separar isenção, redução e diferimento

A alteração das regras catarinenses para operações com insumos agropecuários exige uma revisão que é, ao mesmo tempo, tributária e tecnológica. Para a contabilidade, o desafio é reconhecer corretamente a hipótese aplicável a cada saída.

Ver resumo completo

A alteração das regras catarinenses para operações com insumos agropecuários exige uma revisão que é, ao mesmo tempo, tributária e tecnológica. Para a contabilidade, o desafio é reconhecer corretamente a hipótese aplicável a cada saída. Para quem desenvolve ou mantém emissores fiscais em Delphi, o ponto é traduzir essa análise em cadastros, regras de decisão, vigências e testes que não simplifiquem indevidamente a operação.

O Decreto nº 1.427/2026, em vigor em 27 de fevereiro de 2026 e com efeitos a partir de 1º de março de 2026, introduziu alterações no RICMS/SC-01, inclusive na disciplina de insumos agropecuários do Anexo 2. A Tabela 5.2A de cBenef da SEF/SC, na versão consultada, passou a apresentar registros novos e também datas finais para registros anteriores.

O percurso deste artigo é deliberadamente prático: primeiro, separar o que muda no direito material do que muda na tabela de códigos; depois, compreender os três tratamentos que não podem ser confundidos — redução de base, isenção e diferimento —; por fim, organizar uma rotina de parametrização e validação para documentos fiscais. A premissa é simples: o cBenef deve decorrer da hipótese fiscal efetivamente enquadrada, e não apenas do nome comercial do produto.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração editorial de pagamento com registros relacionados e controles verificáveis.

Split payment na prática: o que muda entre emitir, receber e recolher

Uma nota pode estar autorizada, a venda pode aparecer no contas a receber e o imposto ainda exigir conferência. Esses acontecimentos não são sinônimos.

Ver resumo completo

Uma nota pode estar autorizada, a venda pode aparecer no contas a receber e o imposto ainda exigir conferência. Esses acontecimentos não são sinônimos. A reforma tributária aproxima documentos e pagamentos, mas continua sendo necessário identificar quando a operação ocorreu, quando o dinheiro foi liquidado e como o débito tributário foi extinto.

O recolhimento na liquidação financeira, conhecido como split payment, é uma das peças desse processo. Ele prevê a separação de valores tributários no fluxo do pagamento. Para quem administra uma empresa ou desenvolve seu sistema de gestão, a pergunta útil não é apenas “qual percentual será retido?”, mas “como explicar o caminho de cada valor?”.

Este artigo considera as fontes consultadas em 5 de outubro de 2026. Explica o conceito, suas implicações e uma proposta de conciliação, sem afirmar implantação universal em uma data não confirmada. O guia da reforma em 2027 contextualiza a transição; o artigo sobre recolhimento pelo adquirente explica um mecanismo diferente.

Publicado em · Régys Borges da Silveira
Ler artigo →
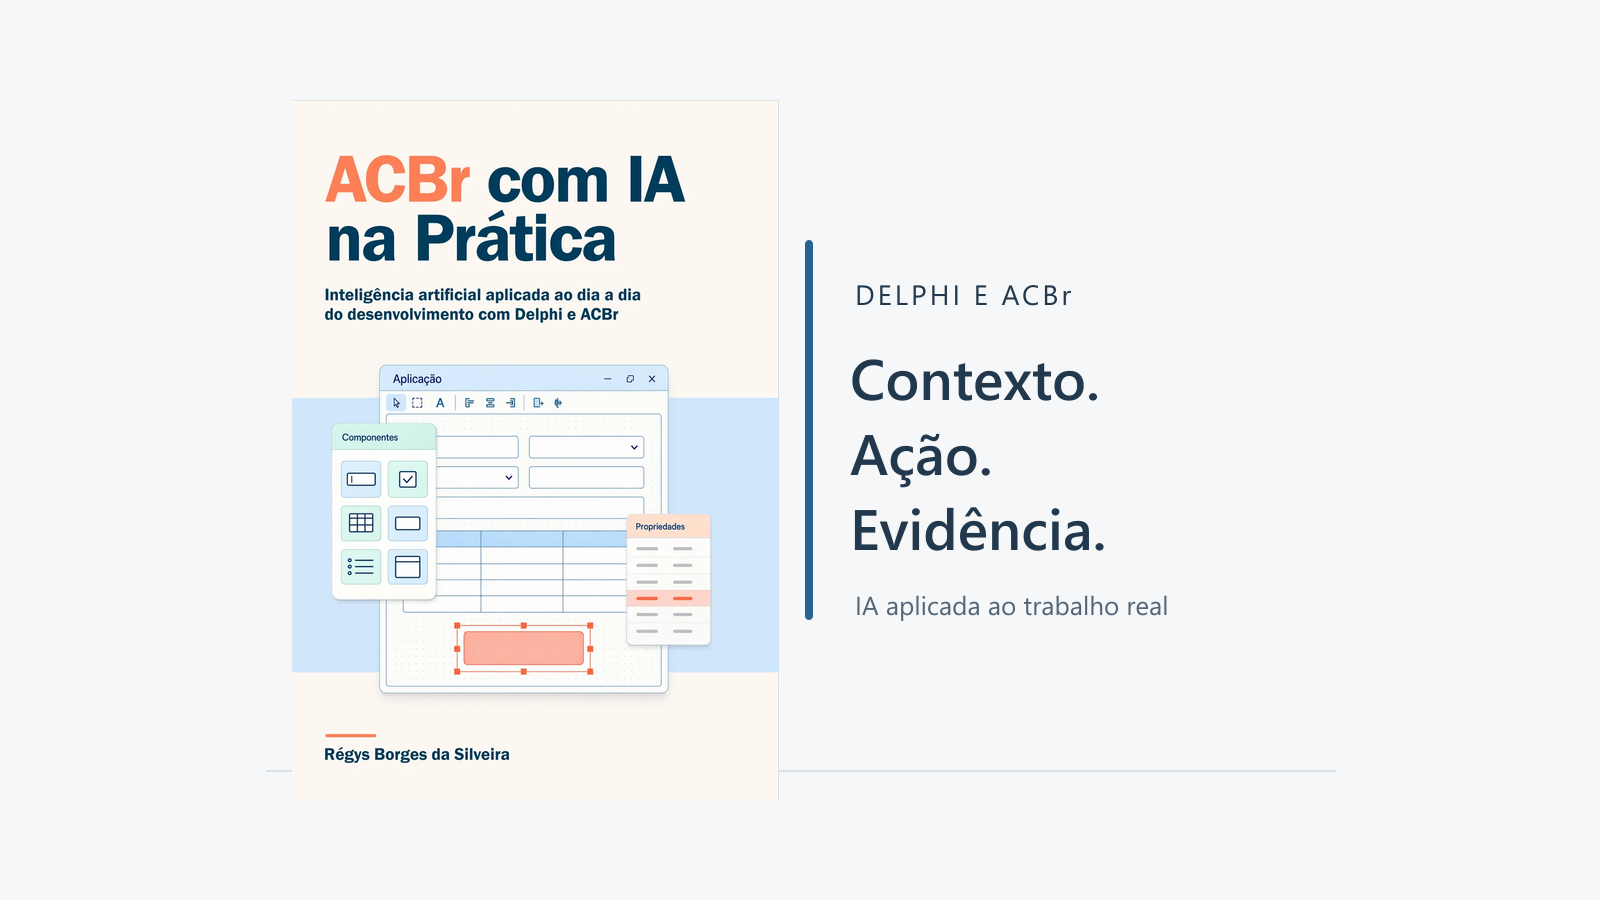
Capa oficial do livro ACBr com IA na Prática ao lado dos conceitos contexto, ação e evidência.

ACBr com IA na Prática para desenvolver em Delphi com mais critério

Quem mantém um sistema comercial em Delphi conhece a distância entre receber uma sugestão e entregar uma alteração confiável. Uma configuração precisa corresponder ao ambiente instalado, um documento deve representar os dados corretos e uma correção precisa sobreviver à compilação, aos testes e à operação.

Ver resumo completo

Quem mantém um sistema comercial em Delphi conhece a distância entre receber uma sugestão e entregar uma alteração confiável. Uma configuração precisa corresponder ao ambiente instalado, um documento deve representar os dados corretos e uma correção precisa sobreviver à compilação, aos testes e à operação. A inteligência artificial pode ajudar nesse percurso, mas uma resposta convincente ainda não demonstra que o trabalho foi resolvido.

É com essa preocupação que apresento meu novo livro, ACBr com IA na Prática: Inteligência artificial aplicada ao dia a dia do desenvolvimento com Delphi e ACBr. A proposta é aproximar a IA dos problemas concretos de desenvolvimento, diagnóstico e manutenção, sem transferir a ela a responsabilidade por decisões técnicas ou fiscais. O centro da leitura é um método de trabalho que o desenvolvedor consegue acompanhar, conferir e repetir.

Neste artigo, explico o recorte da obra, o que o leitor encontra nos materiais e como começar a aplicar essa abordagem em uma tarefa pequena. Não é preciso dominar inteligência artificial para entender a proposta. É importante, porém, reconhecer que produtividade não deve ser medida apenas pela quantidade de código produzido ou pela velocidade da primeira resposta.

Conheça o livro ACBr com IA na Prática, consulte o sumário e leia a degustação na página oficial.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre Simples Nacional híbrido: prazo, cancelamento e alíquota da CBS

Simples Nacional híbrido: o que termina em 30 de setembro de 2026, o que pode ser cancelado até 30 de novembro e por que a alíquota da CBS importa

A transição para o IBS e a CBS cria, para empresas do Simples Nacional, uma decisão operacional que não se confunde com a própria adesão ao regime simplificado. A legislação admite que a empresa permaneça no Simples para os demais tributos e, ao mesmo tempo, apure e recolha IBS e CBS conforme as regras do regime regular.

Ver resumo completo

A transição para o IBS e a CBS cria, para empresas do Simples Nacional, uma decisão operacional que não se confunde com a própria adesão ao regime simplificado. A legislação admite que a empresa permaneça no Simples para os demais tributos e, ao mesmo tempo, apure e recolha IBS e CBS conforme as regras do regime regular. É o arranjo chamado informalmente de Simples Nacional híbrido.

Para o primeiro semestre de 2027, a escolha pelo regime regular teve janela de 1º a 30 de setembro de 2026. A opção, contudo, não deve ser interpretada como uma decisão irreversível imediatamente após seu envio: as informações oficiais indicam possibilidade de cancelamento até 30 de novembro de 2026, com previsão de eventual postergação dessa data pelo Comitê Gestor do Simples Nacional (CGSN) em razão da publicação da alíquota de referência da CBS. Este artigo organiza o que foi confirmado, distingue os momentos de decisão e traduz o tema em uma agenda prática para contadores e desenvolvedores Delphi.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre IBS e CBS no Simples: pedidos não significam adesão definitiva

IBS e CBS no Simples: o que os 165 mil pedidos revelam — e o que ainda não revelam

A escolha sobre a apuração e o recolhimento de IBS e CBS no contexto do Simples Nacional já se tornou uma tarefa concreta para empresas, escritórios contábeis e equipes de tecnologia. Até 18 de setembro de 2026, a Receita Federal registrou 165.034 solicitações de opção pelo regime regular de IBS e CBS.

Ver resumo completo

A escolha sobre a apuração e o recolhimento de IBS e CBS no contexto do Simples Nacional já se tornou uma tarefa concreta para empresas, escritórios contábeis e equipes de tecnologia. Até 18 de setembro de 2026, a Receita Federal registrou 165.034 solicitações de opção pelo regime regular de IBS e CBS. No mesmo recorte, foram registradas 181.172 solicitações de opção pelo Simples Nacional. Os números mostram volume e urgência operacional, mas não autorizam, por si sós, uma conclusão sobre qual caminho é mais vantajoso para cada negócio.

O prazo de setembro de 2026 termina no dia 30. A escolha pelo regime regular feita nesse período produz efeitos de 1º de janeiro a 30 de junho de 2027. Para profissionais de contabilidade, a decisão exige análise individual. Para desenvolvedores Delphi e responsáveis por ERPs, ela exige sobretudo disciplina de modelagem: separar decisão tributária, período de vigência, parâmetros de cálculo e trilha de auditoria, sem antecipar regras técnicas que não estejam documentadas nas fontes disponíveis.

Este artigo explica o que foi confirmado pelas comunicações oficiais, diferencia as duas decisões que aparecem no portal, mostra como ler os números divulgados e propõe uma aplicação prática para a conversa entre empresa, contador e equipe de sistemas. Também delimita o que ainda não se sabe: uma precaução especialmente importante em projetos fiscais, nos quais uma suposição incorporada ao código pode se transformar em retrabalho contábil e operacional.

Publicado em · Régys Borges da Silveira
Ler artigo →