

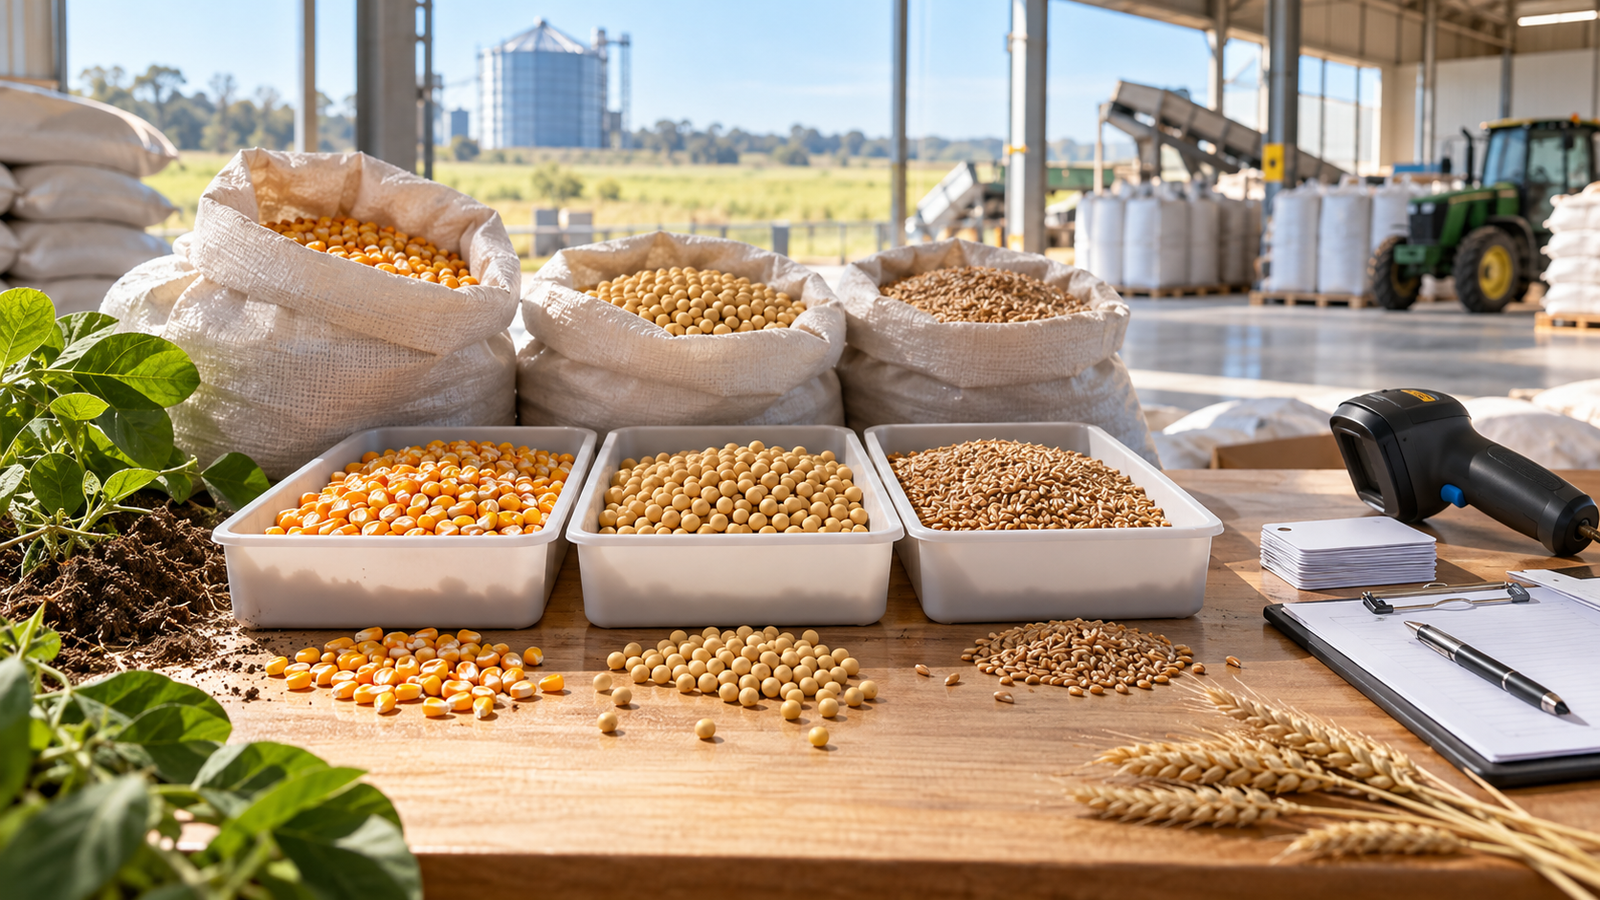
A alteração das regras catarinenses para operações com insumos agropecuários exige uma revisão que é, ao mesmo tempo, tributária e tecnológica. Para a contabilidade, o desafio é reconhecer corretamente a hipótese aplicável a cada saída. Para quem desenvolve ou mantém emissores fiscais em Delphi, o ponto é traduzir essa análise em cadastros, regras de decisão, vigências e testes que não simplifiquem indevidamente a operação.
O Decreto nº 1.427/2026, em vigor em 27 de fevereiro de 2026 e com efeitos a partir de 1º de março de 2026, introduziu alterações no RICMS/SC-01, inclusive na disciplina de insumos agropecuários do Anexo 2. A Tabela 5.2A de cBenef da SEF/SC, na versão consultada, passou a apresentar registros novos e também datas finais para registros anteriores.
O percurso deste artigo é deliberadamente prático: primeiro, separar o que muda no direito material do que muda na tabela de códigos; depois, compreender os três tratamentos que não podem ser confundidos — redução de base, isenção e diferimento —; por fim, organizar uma rotina de parametrização e validação para documentos fiscais. A premissa é simples: o cBenef deve decorrer da hipótese fiscal efetivamente enquadrada, e não apenas do nome comercial do produto.
A mudança exige três leituras diferentes
A atualização pode parecer uma simples substituição de códigos. Essa leitura é insuficiente. Há três planos independentes, mas relacionados, que precisam ser avaliados em cada operação: a regra material do ICMS, o registro de cBenef aplicável e a forma operacional de tratamento no sistema.
A regra material responde se existe redução de base de cálculo, isenção ou diferimento, além das condições para fruição. A tabela cBenef identifica o código que deve ser associado ao tratamento previsto para a operação. Já a operação do sistema envolve dados como mercadoria, natureza da circulação, destinatário, destinação e documentos comprobatórios.
Essa separação evita uma conclusão equivocada: a presença de uma data final em determinado cBenef não autoriza, isoladamente, afirmar que todo o benefício tributário correspondente acabou. A Lei nº 19.395/2025 estabelece que os benefícios de seus arts. 1º a 4º permanecem válidos enquanto vigorarem as disposições correspondentes do Convênio ICMS 100/97. Portanto, prazo de código e duração material do benefício são perguntas distintas.
O que a Tabela 5.2A confirma
A tabela oficial consultada registra vigência final em 6 de dezembro de 2026 para códigos antigos de isenção ligados a insumos agropecuários, como SC810170 e SC810191. O fato confirmado é a vigência final desses registros de cBenef na tabela.
A mesma tabela registra, com início de vigência em 1º de março de 2026, novos códigos para redução de base de cálculo em saídas interestaduais. Entre os exemplos confirmados estão o SC820060, associado aos produtos do art. 29, I, e o SC820076, para produtos do art. 30, I. Também há novos códigos de isenção interna associados ao art. 31, como os códigos de SC810265 a SC810277.
Esses exemplos não significam que tais códigos possam ser aplicados por semelhança entre produtos. Eles demonstram que a parametrização precisa considerar a descrição legal e a hipótese da operação. Um produto que pareça pertencer a uma categoria comercial de “insumo” pode não atender a todas as condições previstas para a redução ou a isenção.
O que a tabela não permite concluir sozinha
A tabela não substitui a leitura da legislação que fundamenta o benefício. Também não basta para declarar que toda empresa deverá trocar todos os códigos, nem para concluir que todos os benefícios vinculados aos insumos agropecuários terminam em 6 de dezembro de 2026.
Não foi localizado, na pesquisa utilizada para este conteúdo, comunicado ou histórico oficial da SEF/SC que explique expressamente a razão técnica para a coexistência dos códigos antigos, com data final, e dos novos registros iniciados em março. Por isso, a conduta segura é tratar essa coexistência como um cenário de revisão dirigida: conferir o código existente, a operação praticada, a base normativa e a vigência indicada na própria tabela.
Redução de base, isenção e diferimento não são sinônimos
A parte mais importante da implementação é impedir que três institutos distintos sejam reunidos em uma única opção de cadastro, como “benefício para insumo agropecuário”. A regra fiscal deve conseguir distinguir cada tratamento e suas condições.
Redução de base nas saídas interestaduais
A redação introduzida pelo Decreto nº 1.427/2026 prevê, enquanto vigorar o Convênio ICMS 100/97, redução de 60% da base de cálculo nas saídas interestaduais dos insumos enumerados no art. 29 do Anexo 2. A relação inclui, entre outros itens, defensivos e produtos para uso na agricultura e pecuária, rações e produtos correlatos sob condições específicas, corretivos de solo, sementes em determinadas condições e outros insumos descritos na norma.
A expressão “saída interestadual” é decisiva. Ela não deve ser reduzida, no software, a uma regra baseada exclusivamente no estado do emitente. É necessário que a rotina verifique a natureza da operação configurada e que a mercadoria se enquadre na hipótese legal aplicável.
Além disso, há condições materiais. Para determinados produtos destinados à pecuária, por exemplo, a norma prevê requisitos relacionados a registro no MAPA, indicação do número de registro no documento fiscal quando exigido, identificação por rótulo ou etiqueta em embalagens de até 60 kg e destinação exclusiva ao uso na pecuária. A presença de um cBenef correto não substitui o atendimento dessas condições.
Isenção nas operações internas
A estrutura normativa também prevê isenção nas operações internas em hipóteses disciplinadas pelo art. 31 do Anexo 2. A Tabela 5.2A registra novos códigos de isenção interna, incluindo a faixa SC810265 a SC810277, com vigência iniciada em 1º de março de 2026.
A palavra “interna” deve funcionar como um critério explícito na regra fiscal. Não é prudente reutilizar automaticamente, para uma operação dentro de Santa Catarina, a lógica criada para saídas interestaduais com redução de base. O tratamento tributário, o código da tabela e as condições legais são diferentes.
Há ainda uma condição documental relevante no art. 33 do Anexo 2 do RICMS/SC-01. Quando a redução de base ou a isenção em operação interna estiver vinculada à destinação para agricultura ou pecuária, a fruição depende da indicação, no documento fiscal, da inscrição do destinatário como produtor rural no CCICMS ou no CPP, ressalvadas as fases intermediárias de circulação.
Para o desenvolvedor, essa previsão recomenda tratar a inscrição do destinatário como informação fiscal qualificadora, e não como mero texto complementar. Para o contador, recomenda revisar se o cadastro do destinatário guarda o dado necessário e se a emissão o transporta adequadamente quando a hipótese exigir.
Diferimento: outra lógica e outro prazo operacional
O diferimento não equivale à isenção nem à redução de base. Ele deve ser analisado como hipótese própria. O Decreto nº 1.427/2026 criou o art. 10-P do Anexo 3, com previsão específica para determinadas operações internas tributadas envolvendo itens indicados no dispositivo.
Nessa hipótese, o período para operacionalizar o diferimento por registro em aplicativo disponível no Sistema de Administração Tributária (SAT) vai de 1º de março a 31 de outubro de 2026. A partir de 1º de novembro de 2026, o decreto prevê regime especial concedido pelo Diretor de Administração Tributária.
Esse prazo de 31 de outubro não é prazo geral de troca de cBenef, não representa término geral dos benefícios de insumos agropecuários e não alcança indistintamente todos os contribuintes. Ele se refere ao caminho operacional via aplicativo SAT para as hipóteses específicas do art. 10-P. Transformá-lo em uma regra universal no ERP ou no emissor é um risco de parametrização.
Um modelo de decisão para cadastro e emissão
Em vez de uma lista fixa de códigos por produto, a solução mais confiável é construir uma matriz de decisão. Ela deve refletir o caminho de análise fiscal e permitir auditoria posterior da regra que gerou o cBenef.
O primeiro eixo é a operação: interna, interestadual ou outra situação que demande tratamento distinto. O segundo é a mercadoria, identificada por atributos suficientes para a conferência da hipótese legal, inclusive NCM quando essa informação for pertinente ao enquadramento. O terceiro eixo é a destinação e o perfil do destinatário. O quarto agrega requisitos e evidências documentais, como condições de registro no MAPA ou inscrição de produtor rural quando aplicável.
A saída da matriz não deve ser apenas um código. Ela deve retornar, no mínimo, o tratamento tributário, o fundamento configurado, o cBenef, a vigência da regra e as validações obrigatórias. Essa estrutura reduz o risco de uma manutenção futura alterar o código sem revisar a tributação, ou de alterar a tributação sem atualizar o código correspondente.
Cadastros que merecem revisão
A revisão começa pelo cadastro de produtos. Descrições comerciais como “ração”, “aditivo”, “semente” ou “corretivo” não são suficientes para determinar o enquadramento. O sistema precisa permitir que a área fiscal associe cada item à hipótese normativa aplicável e registre condições necessárias.
No cadastro de clientes e destinatários, devem ser avaliados estado, condição de produtor rural quando relevante, inscrições exigidas e características que interfiram na destinação. A regra não deve inferir automaticamente a destinação agropecuária apenas pela atividade econômica ou pelo histórico comercial do destinatário; a evidência disponível aponta para a necessidade de conferir a condição concreta da operação.
Por fim, a tabela de benefícios deve ser versionada. Cada registro precisa guardar início e fim de vigência, origem da informação e status de utilização. Isso é particularmente útil no cenário em que códigos antigos aparecem com término em 6 de dezembro de 2026 e novos registros têm início em 1º de março de 2026.
Limitações e cuidados de interpretação
Para comparar este trabalho de parametrização com outras mudanças fiscais, consulte as análises sobre ICMS em 2027 e a posição de cada UF e IBS e CBS nos ERPs. Essas leituras não substituem o enquadramento específico dos insumos catarinenses.
Este tema exige cuidado porque há informações que a pesquisa não permite ampliar. A Tabela 5.2A oficial confirma as vigências dos códigos examinados, mas não foi identificado um ato explicativo da SEF/SC sobre a razão técnica da coexistência entre os registros antigos e novos.
Também não foi comprovada, por fonte oficial específica analisada, uma nova validação nacional da NF-e ou da EFD ICMS/IPI associada individualmente a cada cBenef citado. Assim, não é possível afirmar que exista uma alteração nacional de leiaute ou validação para cada código. O caminho recomendado é testar o comportamento no ambiente emissor utilizado e validar a solução com a assessoria fiscal responsável pela operação.
Outra limitação é que não se pode escolher um cBenef apenas pela descrição comercial. A apuração demanda conferência de produto, operação, destinatário, destinação, exceções aplicáveis, requisitos de MAPA quando pertinentes e condições próprias do diferimento. A automação deve reproduzir essa análise; não eliminá-la.
Aplicação prática
A implantação pode ser conduzida como uma revisão fiscal com controles de desenvolvimento. O primeiro passo é extrair as operações com insumos agropecuários emitidas desde 1º de março de 2026 e agrupá-las por operação interna, saída interestadual e demais cenários relevantes. Em cada grupo, a contabilidade deve identificar qual dispositivo sustenta o tratamento atual.
O segundo passo é confrontar os cBenef em uso com a Tabela 5.2A oficial. Registros antigos com fim em 6 de dezembro de 2026 devem entrar em uma fila de acompanhamento, mas sem que isso seja interpretado automaticamente como término do benefício material. A decisão de manter, substituir ou bloquear um código deve ser registrada com seu fundamento e sua vigência.
O terceiro passo é separar regras no sistema. Crie, ao menos, trilhas distintas para: redução de base em saída interestadual; isenção em operação interna; e diferimento do art. 10-P. Cada trilha deve ter critérios próprios, cBenef correspondente quando aplicável, mensagens de bloqueio e campos requeridos. Evite uma única flag genérica de “benefício agropecuário”.
No desenvolvimento Delphi, uma prática útil é centralizar a seleção do cBenef em um serviço de regras, recebendo como entrada os atributos da operação e devolvendo uma decisão auditável. A tela de emissão pode exibir o resultado, mas não deve ser a única fonte da regra. Dessa forma, alterações de vigência e revisões legais podem ser aplicadas em uma camada parametrizada, com menor risco de divergência entre módulos.
Os testes devem usar casos representativos. Inclua uma saída interestadual enquadrada na redução de base; uma operação interna com hipótese de isenção; uma operação em que seja necessária a inscrição de produtor rural; uma operação que não atenda à destinação exigida; e uma hipótese específica de diferimento do art. 10-P. Para cada caso, valide tributação, cBenef, informações do destinatário e impedimentos configurados.
Também vale manter uma rotina de monitoramento para a data de 31 de outubro de 2026, exclusivamente nas hipóteses de diferimento operacionalizado via SAT, e para a data de 6 de dezembro de 2026, exclusivamente quanto aos códigos antigos que a tabela apresenta com vigência final. São controles distintos, com objetos distintos.
Conclusão
A reorganização catarinense dos insumos agropecuários não deve ser tratada como mera atualização de uma lista de cBenef. Desde 1º de março de 2026, há novos registros de redução de base para saídas interestaduais e de isenção para operações internas, enquanto determinados códigos anteriores exibem término de vigência em 6 de dezembro de 2026.
A leitura segura separa três elementos: benefício material, vigência do cBenef e tratamento operacional da emissão. Essa separação impede dois erros comuns: concluir que o benefício inteiro termina na data indicada para um código e confundir isenção ou redução de base com diferimento.
Para contadores, a prioridade é revisar o enquadramento de cada operação e suas condições. Para desenvolvedores Delphi, é estruturar regras versionadas, auditáveis e capazes de avaliar operação, produto, destinatário, destinação e vigência. O resultado esperado não é apenas um documento fiscal com código preenchido, mas uma emissão coerente com a hipótese legal efetivamente aplicável.
Referências
CONFAZ. Convênio ICMS 100/97. Brasília, DF: Conselho Nacional de Política Fazendária, 1997. Disponível em: https://www.confaz.fazenda.gov.br/legislacao/convenios/1997/CV100_97. Acesso em: 19 out. 2026.
SANTA CATARINA. Secretaria de Estado da Fazenda. RICMS/SC-01: Anexo 2 — Benefícios Fiscais. Florianópolis, [s.d.]. Disponível em: https://legislacao.sef.sc.gov.br/html/regulamentos/icms/ricms_01_02.htm. Acesso em: 19 out. 2026.
SANTA CATARINA. Secretaria de Estado da Fazenda. Tabela 5.2A (cBenef). Florianópolis, 2026. Disponível em: https://www.sef.sc.gov.br/api/download?id=1188&mime=application%2Fpdf&nomeArquivo=Tabela+5.2A+%28cBenef%29.pdf. Acesso em: 19 out. 2026.
SANTA CATARINA (Estado). Decreto nº 1.427, de 27 de fevereiro de 2026. Introduz as Alterações 4.974 a 4.977 no RICMS/SC-01 e estabelece outras providências. Florianópolis: Secretaria de Estado da Fazenda, 2026. Disponível em: https://legislacao.sef.sc.gov.br/html/Decretos/2026/Dec_26_1427.htm. Acesso em: 19 out. 2026.
SANTA CATARINA (Estado). Lei nº 19.395, de 5 de agosto de 2025. Dispõe sobre a concessão de isenção e redução de base de cálculo do ICMS nas saídas dos insumos agropecuários que especifica. Florianópolis, 2025. Disponível em: https://legislacao.sef.sc.gov.br/html/Leis/2025/Lei_25_19395.htm. Acesso em: 19 out. 2026.
0 comentário(s)