• Início
  • Livros
  • Cursos
  • Downloads
  • Fontes de Aplicativos
  • Assinatura Fontes
  • Contato
  • Sitemap
  • Sobre

Régys Borges da Silveira

  • Início
  • Livros
  • Cursos
  • Downloads
  • Fontes de Aplicativos
  • Assinatura Fontes
  • Contato
  • Sitemap
  • Sobre

Tag: nfs-e

05 outubro 2026

Reforma tributária em 2027: guia de obrigações para NF-e, NFC-e, CT-e, CT-e OS e NFS-e

Escrito por Régys Borges da Silveira
Guia da reforma tributária em 2027 com cinco documentos fiscais e integração entre emissão, pagamento e apuração.

A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas. Para quem desenvolve um sistema de gestão empresarial (ERP) ou orienta uma carteira contábil, o problema começa quando essas mudanças são resumidas a uma frase: “em janeiro muda tudo”.

Não muda tudo ao mesmo tempo, nem da mesma maneira para todos. Algumas obrigações começaram em 2026; outras têm marco em janeiro de 2027; determinadas regras de validação entram depois. Uma nota técnica publicada também não significa que todos os seus campos sejam imediatamente obrigatórios em produção.

Este guia organiza a transição nacional e aprofunda cinco documentos: Nota Fiscal Eletrônica (NF-e), Nota Fiscal de Consumidor Eletrônica (NFC-e), Conhecimento de Transporte Eletrônico (CT-e), Conhecimento de Transporte Eletrônico para Outros Serviços (CT-e OS) e Nota Fiscal de Serviços Eletrônica (NFS-e). O objetivo é permitir que contador, empresa e desenvolvedor localizem a obrigação e a transformem em trabalho verificável.

Data de corte: 5 de outubro de 2026. Datas futuras abaixo são marcos documentados nessa data, não confirmação de implantação real. Regras locais, regimes setoriais e novos atos podem exigir complementação. Este é um guia nacional de consulta, não uma promessa de esgotar todas as situações tributárias possíveis.

Continue lendo…
Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
05/10/2026 Nota Fiscal Eletrônica, Reforma Tributária Apuração Assistida, cbs, cclasstrib, cronograma fiscal, cst, ct-e, ct-e os, danfe, erp, ibs, icms, Imposto Seletivo, ISSQN, MEI, NF-e, nfc-e, nfs-e, reforma tributária, Simples Nacional, Software Fiscal, Split Payment Deixe um comentário
29 setembro 2026

cClassTrib na prática: por que uma nota autorizada ainda pode estar tributariamente errada

Escrito por Régys Borges da Silveira
Documento fiscal atravessando três camadas de verificação: existência do código, compatibilidade técnica e contexto tributário

Uma nota fiscal autorizada não é necessariamente uma nota tributariamente correta. Essa diferença, que já existia antes da reforma tributária, ganha importância com o Código de Classificação Tributária do IBS e da CBS, o cClassTrib. O autorizador consegue verificar se o código existe, se combina com o CST informado e se pode ser usado naquele modelo de documento. Ele não consegue, sozinho, conhecer todos os fatos da operação e decidir se o tratamento jurídico escolhido pelo contribuinte é o adequado.

O tema foi levantado no episódio “cClassTrib: o código que decide o imposto do item na nota”, do Radar Tributário. A ideia central é pertinente: deixar de receber uma rejeição não encerra a análise tributária. Mas algumas expressões usadas no vídeo, como “o código que decide o imposto”, precisam de contexto para não sugerir que um campo isolado substitui a interpretação da operação.

Neste artigo, explico o que o cClassTrib representa, o que as rejeições 1023, 1024 e 1025 realmente verificam, por que o NCM não produz um “de/para” universal e como contabilidade e desenvolvimento podem revisar a parametrização sem transformar uma tabela oficial em piloto automático.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
29/09/2026 Desenvolvimento de Software, Reforma Tributária Apuração Assistida, cbs, cclasstrib, CST IBS CBS, Documentos Fiscais Eletrônicos, erp, ibs, NBS, NCM, NF-e, nfc-e, nfs-e, Nota Técnica 2025.002, reforma tributária, Simples Nacional, Software Fiscal, XML fiscal Deixe um comentário
29 setembro 2026

NFS-e sem IBS e CBS pode ser autorizada, mas não necessariamente está conforme: o que muda em 2026

Escrito por Régys Borges da Silveira

A adaptação da Nota Fiscal de Serviço eletrônica (NFS-e) aos campos de IBS e CBS exige uma distinção que parece simples, mas tem efeito direto no desenvolvimento de sistemas e na rotina contábil: autorização técnica não é sinônimo automático de conformidade tributária. Uma nota pode passar pelo autorizador sem rejeição sistêmica e, ainda assim, estar sem uma informação que já se tornou obrigatória para aquela operação.

Para equipes que mantêm ERPs em Delphi, integrações fiscais e rotinas de escrituração, essa diferença muda a forma de priorizar o trabalho. Não basta testar se o XML ou a requisição é aceito. É preciso saber para quais operações o preenchimento é exigido, qual ambiente deve emitir o documento e como demonstrar a correção de inconsistências quando elas forem identificadas.

Neste artigo, vamos separar os cronogramas aplicáveis em 2026, explicar o caso particular das microempresas e empresas de pequeno porte do Simples Nacional, traduzir o impacto para software houses e contabilidades e propor um roteiro de implantação. Como os marcos de outubro, novembro e dezembro de 2026 eram futuros na data da pesquisa que embasa este texto, a leitura deve ser prospectiva e acompanhada de revisão normativa antes da entrada em produção.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
29/09/2026 Contabilidade, Delphi, Reforma Tributária, Tecnologia Fiscal api, automação fiscal, cbs, conformidade tributária, contabilidade, Delphi, documento fiscal eletrônico, Emissor Nacional, erp, ibs, IBS e CBS, nfs-e, NFS-e nacional, PNCT, reforma tributária, Simples Nacional, Software Fiscal, validação fiscal Deixe um comentário
28 setembro 2026

NFS-e até 2027: cronograma das mudanças e o que é verdade sobre o Portal Nacional

Escrito por Régys Borges da Silveira
Ilustração de uma NFS-e conectando uma prefeitura, uma empresa com ERP e o ambiente nacional de dados

Uma informação repetida com convicção pode parecer norma antes mesmo de alguém abrir a norma. Foi o que aconteceu com a afirmação de que, a partir de 1º de janeiro de 2027, todas as notas fiscais de serviço eletrônicas só poderão ser emitidas pelo Portal Nacional. A frase mistura mudanças verdadeiras, públicos diferentes e datas distintas. O resultado é uma orientação equivocada para empresas, contadores e desenvolvedores.

A resposta curta é: não existe uma determinação geral para que todo contribuinte abandone o emissor municipal e passe a digitar notas exclusivamente no portal web nacional em 01/01/2027. Há, porém, obrigações específicas que não devem ser minimizadas. Este artigo separa os conceitos, identifica quem realmente deve usar o Emissor Nacional, organiza os marcos documentados de setembro de 2026 ao fim de 2027 e mostra como acompanhar novas alterações sem transformar previsão em fato.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
28/09/2026 Nota Fiscal Eletrônica, Reforma Tributária ADN, API NFS-e, Ato Conjunto RFB CGIBS 4/2026, cbs, cronograma fiscal, DPS, Emissor Nacional, erp, ibs, ISSQN, Lei Complementar 214/2025, MEI, municípios, nfs-e, NFS-e nacional, Nota Técnica 009, Portal Nacional da NFS-e, reforma tributária, Simples Nacional, Software Fiscal Deixe um comentário
24 setembro 2026

NFS-e de São Paulo: como adaptar o ERP aos novos campos de IBS e CBS

Escrito por Régys Borges da Silveira
Documento fiscal eletrônico conectado ao ERP, ao webservice municipal e a uma infraestrutura nacional de dados

A Secretaria Municipal da Fazenda de São Paulo disponibilizou, em setembro de 2026, um novo arquivo XSD para a Nota Fiscal de Serviço eletrônica (NFS-e), com alterações nos campos relacionados ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). Também atualizou o Manual de WebService para a versão 3.3. A notícia parece tratar de uma troca pontual de esquema, mas o efeito para quem mantém um ERP é maior: muda o contrato que define quais elementos podem ser enviados, em que ordem, com quais tipos e sob quais regras de validação.

O cuidado inicial é separar três assuntos que costumam aparecer misturados. São Paulo continuará com seu emissor municipal; o leiaute local está sendo compatibilizado com a reforma tributária; e as obrigações e datas de preenchimento dependem do cronograma oficial vigente. Portanto, baixar o XSD não basta, assim como não é seguro concluir que toda empresa paulistana passou a emitir diretamente no sistema nacional. Este artigo explica o que foi atualizado, como organizar a implementação e quais verificações reduzem o risco de rejeições e divergências fiscais.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
24/09/2026 Desenvolvimento de Software, Nota Fiscal Eletrônica, Reforma Tributária ADN, cbs, cclasstrib, cst, erp, ibs, ISS, Layout 2, nfs-e, Nota Fiscal Paulistana, Nota Técnica 003, Nota Técnica 004, reforma tributária, São Paulo, Software Fiscal, WebService, XML, XSD Deixe um comentário
23 setembro 2026

NFS-e nacional em 2026: o que muda para municípios, empresas e ERPs

Escrito por Régys Borges da Silveira
Documento fiscal digital conecta sistemas municipais a módulos nacionais de cadastro, validação e compartilhamento

O Portal Nacional da Nota Fiscal de Serviço eletrônica publicou, em setembro de 2026, a primeira versão de um documento com mais de 170 perguntas distribuídas em 30 temas. O material nasceu de dúvidas enviadas por municípios, contribuintes e empresas de desenvolvimento e cobre desde ativação municipal, cadastros e erros de CEP até APIs, cancelamento, locação, NFS-e Via e os novos grupos de IBS e CBS. São 125 páginas que mostram uma mudança maior do que a simples troca de um emissor.

A NFS-e nacional tornou-se uma infraestrutura de dados compartilhados. Municípios podem manter emissores próprios ou adotar os emissores públicos nacionais, mas precisam compreender o Ambiente de Dados Nacional (ADN), cadastros complementares, eventos e regras de interoperabilidade. Para as empresas e os ERPs, o desafio é distinguir obrigação de emitir, obrigação de compartilhar e obrigação de preencher os campos da reforma tributária. Este artigo organiza os pontos que merecem ação prática e indica onde a documentação oficial deve prevalecer sobre suposições do sistema antigo.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
23/09/2026 Desenvolvimento de Software, Nota Fiscal Eletrônica, Reforma Tributária ADN, API NFS-e, Ato Conjunto RFB CGIBS 4/2026, cbs, CNC, DPS, erp, ibs, ISSQN, nfs-e, NFS-e nacional, Nota Técnica 009, reforma tributária, Simples Nacional, Software Fiscal, XML Deixe um comentário
31 julho 2026

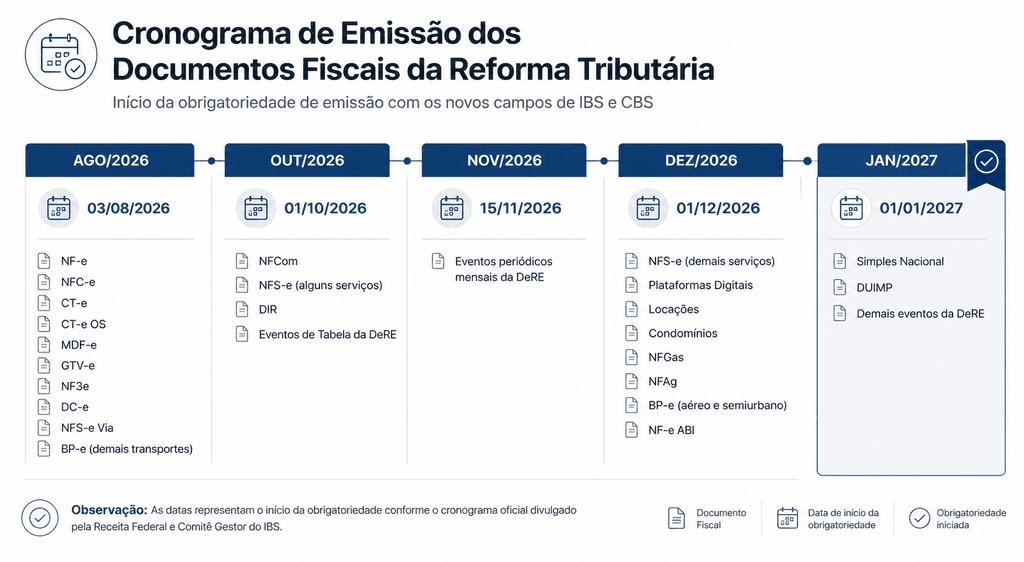
Novo Cronograma de Obrigatoriedade dos Documentos Fiscais na Reforma Tributária

Escrito por Régys Borges da Silveira

A Receita Federal do Brasil (RFB) e o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) publicaram o Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026. A norma estabelece um cronograma escalonado de prazos para a obrigatoriedade de emissão de documentos fiscais eletrônicos contendo os novos campos de IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços).

A medida tem como objetivo conceder maior previsibilidade e tempo hábil para que os desenvolvedores e contribuintes adaptem seus sistemas e realizem os testes necessários. Abaixo, destacamos as principais datas estabelecidas por este novo cronograma:

Cronograma de Obrigatoriedades

  • 3 de agosto de 2026: Mantém-se a obrigatoriedade para documentos do fluxo de mercadorias e transporte, abrangendo NF-e (modelo 55), NFC-e (modelo 65), CT-e (modelo 57), CT-e OS (modelo 67), MDF-e, BP-e (exceto transporte aéreo, metropolitano e urbano), GTV-e, NF3e (energia elétrica) e DC-e.
  • 1º de outubro de 2026: Início da obrigatoriedade para a NFS-e (para a maior parte dos serviços sujeitos ao ISS), NFCom (Nota Fiscal Fatura de Serviços de Comunicação Eletrônica), DIR (Declaração de Importação de Remessa) e eventos de tabela da DeRE.
  • 15 de novembro de 2026: Exigência de envio dos eventos periódicos mensais da DeRE.
  • 1º de dezembro de 2026: Obrigatoriedade da NFS-e para serviços específicos, tais como plataformas digitais, licenciamento e cessão de softwares, processamento de dados e data centers, locação de bens móveis e imóveis, fornecimento de bens imateriais e transporte municipal.
  • 1º de janeiro de 2027: Início da obrigatoriedade para os contribuintes optantes pelo Simples Nacional.

Garantias Técnicas e Conformidade

O ato conjunto também trouxe duas importantes diretrizes para o ecossistema de desenvolvimento:

  1. Antecedência mínima dos leiautes: Os leiautes técnicos deverão ser disponibilizados com pelo menos 60 dias de antecedência em relação ao início da obrigatoriedade de cada documento, sempre que possível.
  2. Programa de Conformidade: Em até 30 dias será publicado um programa de estímulo à conformidade fiscal voltado para 2026, focado em caráter orientador e oferecendo possibilidade de autorregularização sem aplicação imediata de penalidades no período de transição.

Fique atento às atualizações do seu sistema de emissão e planeje o cronograma de homologação interna para evitar interrupções de faturamento nas datas demarcadas!

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
31/07/2026 Notícias ACBr, Automação Comercial, cbs, Cronograma Reforma Tributária, ct-e, Desenvolvimento Delphi, Documentos Fiscais Eletrônicos, erp, ibs, Legislação Fiscal, mdf-e, NF-e, nfc-e, nfs-e, reforma tributária Deixe um comentário
20 dezembro 2025

NFS-e Nacional: 501 Municípios ainda fora do Padrão e o Impacto Técnico para Software Houses

Escrito por Régys Borges da Silveira
nota fiscal de serviços

Recentemente, o Portal Contábeis divulgou que, segundo o Painel de Adesão da Receita Federal, 501 municípios brasileiros ainda não formalizaram sua adesão ao padrão da NFS-e Nacional. Embora possa parecer apenas um dado estatístico burocrático, para nós, desenvolvedores e gestores de Software Houses, esse número representa um alerta crítico sobre o cenário de fragmentação fiscal que ainda enfrentaremos no curto prazo.

Neste artigo, vamos dissecar o que esses dados significam, validar as referências legais por trás da obrigatoriedade e analisar o impacto direto no desenvolvimento de soluções fiscais em Delphi.

Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
20/12/2025 NFS-e lc 214/2025, nfs-e, reforma tributária 2 comentários
31 maio 2019

[Fontes] Emissor de Nota Fiscal Eletrônica de Serviços, NFS-e

Escrito por Régys Borges da Silveira

Lançamento dos fontes de Emissão de NFS-e (Nota Fiscal Eltrônica de Serviços), desenvolvido totalmente em Delphi, utilizando componentes nativos e open-source (ACBr, JEDI e Fortes), banco de dados Firebird, mas podendo ser modificado para qualquer banco via firedac.

Já pronto para todas as cidades suportadas pelo Projeto ACBr, totalmente customizável, feito para funcionar multi-empresa você pode controlar quantas empresas quiser.

Preço promocional de lançamento R$ 2.200,00 em até 12x no cartão de crédito ou R$ 1.200,00 no boleto bancário, está promoção vai até o dia 15/06/2019, não perca.

Cidades Suportadas

Municípios suportados pelo ACBr NFS-e from Régys Borges da Silveira
Continue lendo…

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
31/05/2019 NFS-e, Notícias fontes, nfs-e, nota fiscal eletrônica de serviços 8 comentários
03 junho 2017

Nota Fiscal de Serviço Eletrônica: prepare seu cliente para a NFS-e nacional

Escrito por Régys Borges da Silveira

Fonte: Jornal contábil

Uma nova versão da Nota Fiscal de Serviço Eletrônica (NFS-e) vem aí. A proposta de uma NFS-e nacional é interessante. E isso vale especialmente se você tem entre seus clientes prestadores que ainda emitem o documento no papel.

O que muda na Nota Fiscal de Serviço Eletrônica

A Nota Fiscal de Serviço Eletrônica não é nova. Ela estava prevista no Protocolo de Cooperação ENAT 01-2006, celebrado entre União, estados e municípios em novembro de 2006. Naquele documento, assinado na cidade de Fortaleza, era firmado o compromisso de implantação da NFS-e no Brasil.

Desde então, o que se viu foi a adoção gradativa do formato eletrônico da nota fiscal em prestação de serviços. Como ela se destina ao recolhimento do Imposto Sobre Serviços (ISS), que é um tributo municipal, cada prefeitura teve a liberdade de desenvolver seu projeto.

Na prática, muitas contrataram empresas para desenvolver o sistema disponibilizado ao contribuinte, com leiaute próprio. Apesar de não haver padronização, a NFS-e já cumpria com o objetivo inicial de gerar, emitir e armazenar eletronicamente o documento fiscal, a exemplo do que ocorria com a NF-e, a nota relativa a operações envolvendo a compra e venda de produtos.

É justamente na padronização nacional da NFS-e que está a principal novidade aguardada ainda para 2017. A expectativa é que, até dezembro, sejam lançados o emissor público de notas, o ambiente de dados nacional, a secretaria de finanças virtual e o portal nacional da NFS-e.

Como resultado desse projeto, desenvolvido de forma integrada pela Receita Federal do Brasil (RFB) e pela Associação Brasileira das Secretarias de Finanças das Capitais (Abrasf), a Nota Fiscal de Serviço Eletrônica deve chegar a contribuintes de todos os municípios, com um só leiaute e o mesmo padrão também de segurança da gestão tributária.

Oportunidades que a NFS-e nacional gera

Se você é um contador experiente, deve ter acompanhado de perto e participado junto ao seu cliente do processo de implantação da NF-e em estabelecimentos comerciais e industriais. Sabe, portanto, quais são as vantagens da emissão eletrônica do documento. Celeridade e organização são algumas delas.

Agora, o que se espera é que ocorra um movimento parecido com o daquela ocasião. Naturalmente, você deve estar próximo do cliente. É preciso informar sobre as mudanças e orientar quanto a alterações em seus procedimentos.

A princípio, é esperado que essa transição seja mais fácil do que a que ocorreu com a NF-e. Afinal, é bastante provável que seu cliente já tenha experimentado a emissão eletrônica da nota de serviços, embora com características diferentes do novo formato a ser adotado.

Mas uma demanda mais significativa deve surgir junto a contribuintes que ainda emitem a nota fiscal de serviços em papel. Essa é a realidade que persiste em muitos municípios brasileiros, sobretudo em cidades interioranas e de menor porte.

Como você sabe bem, esse é um processo menos seguro, pouco prático e bem mais lento, já que todas as etapas ocorrem manualmente, do preenchimento ao armazenamento do documento fiscal. Um simples erro ao informar o CNPJ do cliente na nota, por exemplo, já acaba comprometendo a sua emissão.

Isso sem falar da necessidade de guardar os arquivos em papel por cinco anos, atendendo a uma possível fiscalização. Se o contribuinte emite diversas notas como essa por mês, dá para imaginar a quantidade de pastas e caixas que isso gera.

Perceba aí como são bons argumentos para que a transição do sistema manual para o eletrônico ocorra de forma tranquila na empresa do seu cliente. A oportunidade se abre com a necessidade de orientá-lo nesse processo, mas pode ir além disso, como iremos explicar em seguida.

Integração contábil também com a NFS-e

A emissão em papel da NFS-e gera uma morosidade que atrapalha não apenas o dia a dia do seu cliente, mas principalmente do seu escritório. Se você atende várias empresas prestadoras de serviços que trabalham dessa forma, sabe o tempo que isso toma de você e da sua equipe para realizar a contabilidade.

É por razões como essa que os contadores têm muito a comemorar com a implantação da NFS-e nacional, ainda que com dez anos de atraso. Assim como acontece com a NF-e hoje, será possível apostar na integração contábil, recebendo eletronicamente as informações geradas pela emissão da notas.

Ao conectar seu sistema ao software de gestão do cliente, é possível importar as informações e realizar em minutos o trabalho que hoje leva horas. Não custa destacar o ganho em produtividade que isso pode gerar ao seu escritório.

Ao fazer mais em menos tempo, você também se torna apto a atrair mais clientes, já que amplia a capacidade de atendimento. E aí é matemática simples: mais clientes é igual a maior faturamento, que é um passo fundamental para o maior lucro, o qual pode ser reinvestido para o crescimento do escritório. Parece bom para você?

Saiba mais sobre a NFS-e nacional

A expectativa é de início do projeto piloto da versão nacional da Nota Fiscal de Serviço Eletrônica em dezembro deste ano. As primeiras cidades a participar devem ser Rio de Janeiro (RJ), São Paulo (SP), Brasília (DF), Belo Horizonte (MG), Porto Alegre (RS), Maringá (PR) e Marabá (PA).

Você pode acompanhar as novidades do projeto junto ao site do Sistema Público de Escrituração Digital. Desde já, é interessante que converse com o seu cliente sobre o que vem por aí.

De olho nas oportunidades

Neste artigo, apresentamos informações importantes ao seu escritório sobre a implantação daversão nacional e padronizada da Nota Fiscal de Serviço Eletrônica. Essa é mais uma etapa dentro do projeto federal de informatização das obrigações acessórias das empresas.

Podemos considerar a NFS-e nacional também como um exemplo claro do quão importante é o contador estar atento às oportunidades. Em um mercado concorrido como é próprio da contabilidade, quem se mantém atualizado e interessado nas novidades sempre sai na frente.


Fonte: Jornal contábil

Compartilhar este post

  • Compartilhar no WhatsApp(abre em nova janela) WhatsApp
  • Compartilhar no Telegram(abre em nova janela) Telegram
  • Compartilhar no Facebook(abre em nova janela) Facebook
  • Compartilhar no LinkedIn(abre em nova janela) LinkedIn
  • Imprimir(abre em nova janela) Imprimir
  • Envie um link por e-mail para um amigo(abre em nova janela) E-mail

Curtir isso:

Curtir Carregando...
03/06/2017 Notícias nfs-e 4 comentários
WHATSAPP (34) 9 9822.1845

  • Connect on LinkedIn
  • Connect on RSS
  • Connect on YouTube
  • Connect on Github

MVP EmbarcaderoCertificação

12.741/2013 ACBr Agentes de IA Android Arquitetura de Software cbs Clean Code Cupom curso datasnap Delphi Delphi 13 desenvolvimento Desenvolvimento de Software Embarcadero erp FireDAC Firemonkey fiscal ibpt ibs Imposto inteligência artificial lazarus Lei linux mobile NF-e nfc-e nfce nfe Nota nota fiscal eletrônica object pascal paf-ecf pascal produtividade programação RAD Studio reforma tributária rest SAT tabela Transparência xe7

Social Media

  • Connect on LinkedIn
  • Connect on RSS
  • Connect on YouTube
  • Connect on Github
© Copyright 2017. Theme by BloomPixel.

Carregando comentários...
%d