
Receber uma apuração calculada pela administração tributária não elimina a necessidade de conferência. Se uma operação foi registrada incorretamente, um pagamento não foi relacionado ou um crédito não atende às condições legais, o problema pode aparecer no resultado mesmo quando o sistema apresenta um saldo pronto.
A apuração assistida da Contribuição sobre Bens e Serviços, a CBS, utiliza informações para organizar o cálculo do período. O papel do contador e da empresa muda de foco: além de produzir registros, é necessário reconciliar o que foi informado, o que chegou ao ambiente oficial e o que compõe o fechamento.
Este artigo propõe uma rotina de conferência para o regime regular, com base nas fontes consultadas em 5 de outubro de 2026. Não é um tutorial de acesso a uma conta real nem demonstra homologação de integração. O guia de 2027 apresenta a transição; aqui, o foco é como avaliar o saldo antes da confirmação.
O que é apuração assistida
Apurar significa determinar os valores do tributo para um período, observando débitos, créditos, ajustes e formas de extinção. Um débito representa a obrigação tributária considerada; um crédito pode reduzir o valor devido, se cumprir os requisitos. Não é suficiente somar todas as notas de entrada e subtrair das notas de saída.
Nos arts. 42 a 46 do Decreto nº 12.955/2026, o regulamento da CBS prevê consolidação das operações dos estabelecimentos e período mensal. O pagamento e o pedido de ressarcimento são centralizados na matriz, nas condições regulamentares. Fechar uma filial isoladamente não substitui essa consolidação.
A Receita Federal apresenta a apuração assistida com base em documentos fiscais, informações sobre extinção de débitos e outros dados pertinentes. Assistida não significa facultativa depois de apresentada: o regulamento disciplina seu uso e os ajustes necessários pelo contribuinte.
A leitura também considera a LC nº 214/2025 e suas alterações pela LC nº 227/2026. A rotina aqui discutida não deve ser aplicada automaticamente ao Simples Nacional que recolhe pelos mecanismos próprios. Regime tributário é uma condição inicial do fechamento, não detalhe a verificar depois.
Apresentação, entrega e pagamento têm datas diferentes
O art. 46 prevê apresentação da apuração assistida até o dia 20 do mês seguinte para sujeitos passivos obrigados à Declaração de Regimes Específicos, a DeRE, e até o dia 15 para os demais. DeRE é uma declaração vinculada a regimes específicos; não é obrigação universal de qualquer empresa.
Essas datas não são o vencimento geral descrito nos arts. 44 e 45. O regulamento estabelece entrega da apuração e pagamento do saldo até o último dia útil do mês seguinte, considerando o calendário aplicável à matriz. É necessário reconferir normas posteriores e particularidades do contribuinte.
Além disso, confirmar ou ajustar a apuração tem efeitos jurídicos. O art. 46 prevê confissão de dívida e constituição do crédito tributário nessas hipóteses. A ausência de manifestação até o prazo também produz os efeitos definidos no regulamento, com presunção de correção do saldo.
Por isso, “não vou clicar até conferir” não pode virar “vou deixar sem responsável e sem prazo”. A recomendação é criar uma agenda interna que reserve tempo para investigação, aprovação e providências, antes do encerramento do prazo legal.
Comece pelo perímetro do fechamento
Perímetro é o conjunto de estabelecimentos, operações e informações que devem entrar na conferência. Defina a matriz, as filiais abrangidas, o período e o regime. Depois identifique quem fornece os dados e quem autoriza o fechamento.
Em um sistema de gestão empresarial, ou ERP, estabelecimentos podem estar em bancos de dados ou módulos diferentes. O relatório consolidado precisa mostrar sua composição, para que uma filial ausente não desapareça atrás de um total plausível. Total correto por coincidência não é evidência de completude.
Também identifique operações sujeitas a tratamentos diferenciados ou específicos. O regulamento prevê consolidação com ressalvas expressas. Se a equipe não conhece a ressalva aplicável, deve registrar a dúvida em vez de excluir um conjunto de operações por conveniência técnica.
Uma recomendação simples é uma lista de origem: estabelecimento, fonte, quantidade de registros, período coberto, última atualização e situação da conferência. Esses controles são propostos pelo artigo; não constituem um leiaute oficial de entrega.
Compare documentos sem confundir autorização com correção
A primeira camada é documental. Relacione operações e documentos, incluindo cancelamentos, devoluções e ajustes pertinentes. Confira identificação, valores e tratamento tributário. O arquivo XML, formato estruturado de documentos eletrônicos, ajuda a localizar campos; o documento auxiliar visual não contém toda a informação.
Uma nota autorizada passou pelas verificações técnicas do autorizador, mas isso não confirma automaticamente a interpretação tributária. O artigo sobre cClassTrib e conformidade fiscal explica essa diferença. Corrigir classificação de forma informal no relatório não substitui o procedimento apropriado.
Procure documentos ausentes, duplicados e registrados em período diferente. Quando uma operação real existe no controle comercial, mas não aparece na informação fiscal esperada, investigue a causa. Não crie um lançamento apenas para fazer dois totais coincidirem.
Também preserve o motivo de cada ajuste. O art. 44 permite ajustes positivos e negativos mediante emissão de documento fiscal nas condições regulamentares. Uma diferença identificada é o início da análise, não autorização para alterar qualquer saldo por digitação livre.
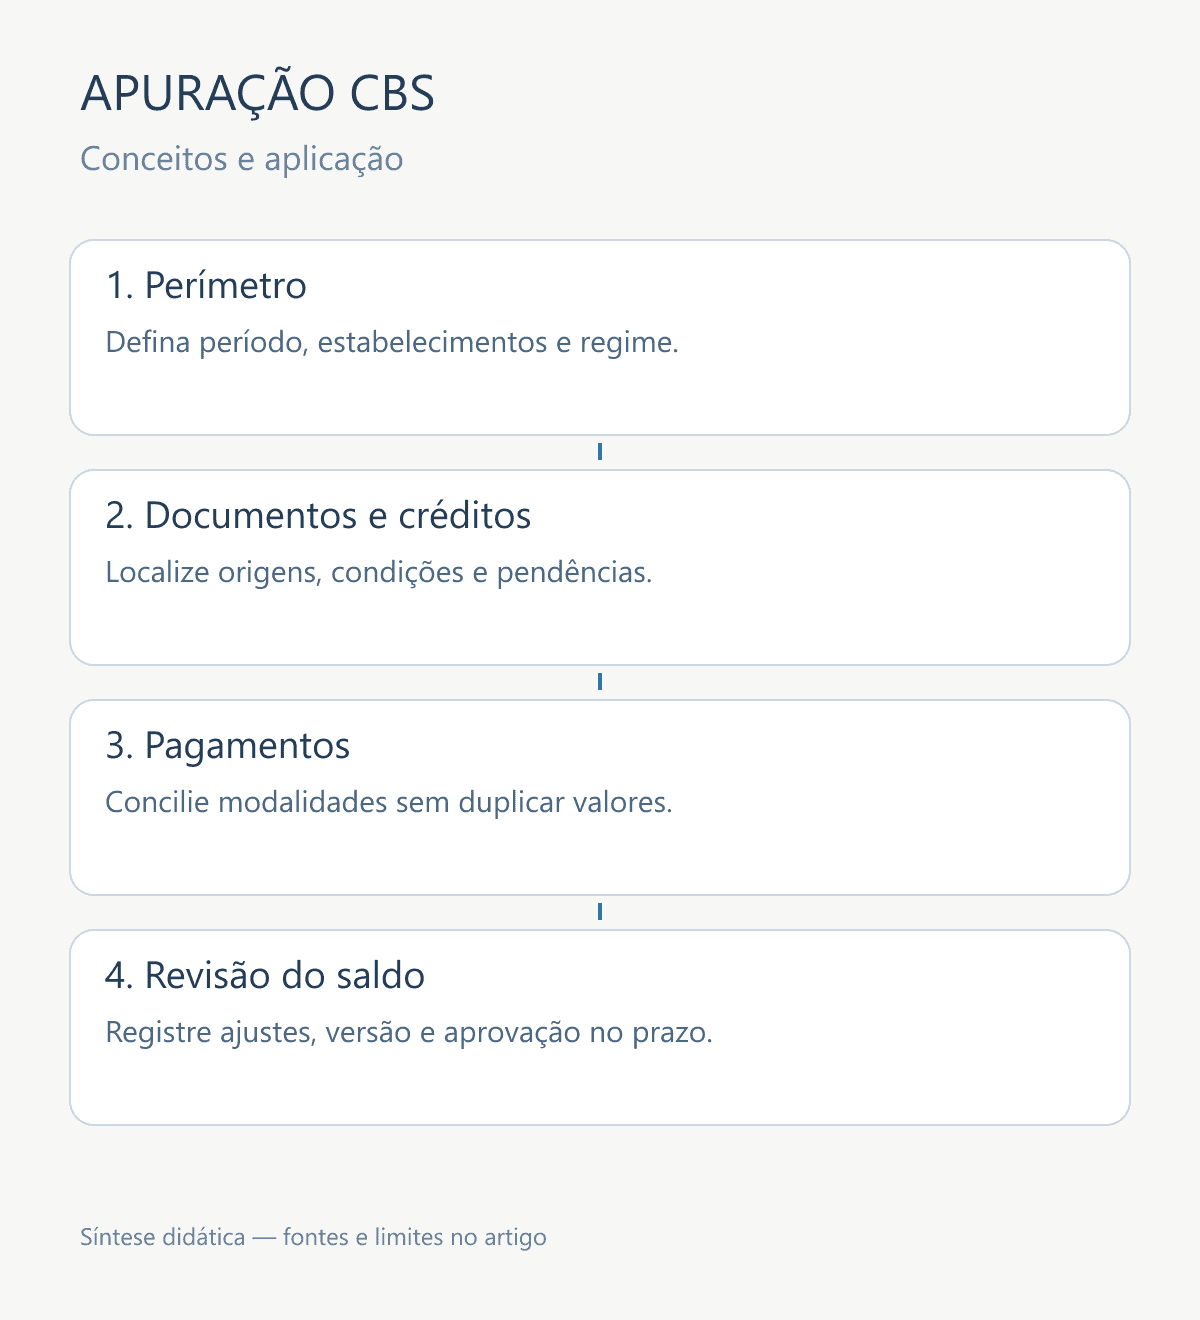
Controle de fechamento recomendado. Base: Decreto nº 12.955/2026, arts. 42 a 47, e documentação oficial da apuração CBS.
Crédito esperado não é crédito apropriado
O art. 47 do regulamento relaciona a apropriação de créditos à extinção dos débitos da operação de aquisição, com condições e exceções. Assim, o imposto informado na compra não deve ser considerado automaticamente crédito disponível apenas porque a nota foi recebida.
A empresa deve separar crédito estimado, crédito identificado no ambiente e crédito aprovado para o tratamento aplicável. Essas categorias são uma proposta gerencial; sua implementação precisa preservar os significados usados pela documentação oficial.
Verifique também finalidade da aquisição e hipóteses legais de vedação. Uso pessoal, operações com tratamento específico e créditos presumidos não podem ser colocados em uma regra genérica de “toda entrada gera crédito”. O contador deve registrar o fundamento de cada grupo relevante.
Quando houver divergência, não conclua imediatamente que o Fisco está errado ou que o fornecedor não pagou. Pode existir diferença de tempo, informação incompleta ou enquadramento inadequado. A evidência deve identificar a causa antes de orientar uma cobrança ou ajuste.
Pagamentos precisam ser conciliados separadamente
A documentação da apuração CBS oferece serviços distintos para débitos, créditos, pagamentos e recolhimentos. Essa separação importa porque um pagamento do tributo e um crédito decorrente de aquisição não são o mesmo lançamento.
O art. 44 prevê o tratamento do saldo e a dedução de valores extintos pelas modalidades pertinentes. Se o ERP transformar todo recolhimento em crédito e também deduzir o pagamento, pode produzir contagem duplicada. O significado fiscal deve orientar a modelagem.
Considere um exemplo apenas didático: débitos de R$ 1.000, créditos apropriados de R$ 600 e R$ 200 de débitos já extintos em modalidades dedutíveis, sem outros ajustes. A simplificação produziria R$ 200 a recolher. Ela não representa alíquota ou apuração real.
O ponto do exemplo é a diferença entre os componentes. Para verificá-lo, a equipe precisa localizar as operações que originaram os R$ 1.000, os créditos que compõem R$ 600 e a confirmação dos R$ 200. Um saldo final sem composição não permite distinguir erro de crédito de erro de pagamento.
Integrações assíncronas exigem acompanhamento
Uma interface de programação, chamada API, permite que o sistema consulte serviços de forma estruturada. Na documentação de integração assíncrona, a solicitação não entrega necessariamente o arquivo final na mesma chamada. O processamento continua e seu resultado precisa ser acompanhado.
O serviço utiliza um identificador de solicitação e um endereço de retorno, conhecido como webhook. Webhook é um ponto do sistema preparado para receber a notificação. O retorno pode trazer uma URL assinada, endereço temporário que autoriza baixar o arquivo; ela deve ser tratada como segredo.
Para o contador, a implicação é simples: “consulta enviada” não significa “dados recebidos e conferidos”. O painel interno deve mostrar solicitação, processamento, recebimento, importação e revisão. Uma falha entre etapas não pode ser apresentada como ausência de operações.
Para o desenvolvedor, recomendo processamento repetível sem duplicar valores, controle de falhas e preservação das atualizações. Não exponha credenciais, arquivos pessoais ou URLs assinadas em registros públicos. Este artigo não realizou chamadas com credenciais de contribuinte nem oferece um exemplo apresentado como integração homologada.
Não perca informações entre consultas
A consulta de créditos, versão 1.1 descreve retorno de inclusões e atualizações, com janela máxima de oito dias e regra própria para a primeira consulta, limitada ao mês corrente. Portanto, não presuma que uma primeira chamada recuperará automaticamente todo o histórico.
Essa característica exige um processo de acompanhamento. Interrupções prolongadas devem ser identificadas e tratadas conforme a documentação e os canais oficiais. O sistema não deve preencher um intervalo sem dados com zeros e apresentar a apuração como completa.
Recomendo registrar o período efetivamente coberto, a data da última atualização e o resultado da importação. Se o fornecedor mudar a integração, confirme como conserva o histórico e como recupera pendências. Um teste bem-sucedido com poucos registros não demonstra funcionamento contínuo.
A conferência deve ser repetida quando chegarem atualizações relevantes. Não substitua silenciosamente um arquivo já aprovado: preserve a versão e explique o que mudou. Esse cuidado permite distinguir informação tardia de alteração feita pela própria equipe.
Uma reunião de fechamento com resultado verificável
Antes da confirmação, organize as pendências por impacto. Documento ausente, crédito controverso, pagamento não conciliado e falha de integração precisam de responsáveis diferentes. A prioridade pode considerar prazo, valor e necessidade de providência fiscal.
A aprovação deve registrar o período, a versão consultada, os ajustes realizados e o responsável. Não é necessário criar burocracia sem finalidade; o objetivo é explicar a decisão caso surja uma divergência depois. Uma captura de tela isolada não demonstra todas essas etapas.
Faça também um ensaio de recuperação: como a equipe agiria se o retorno da API não chegasse, se uma filial faltasse ou se aparecesse crédito duplicado? Esses são testes de processo sugeridos. Eles ajudam a identificar dependências, mas não substituem a validação no ambiente oficial.
Conclusão
Apuração assistida significa usar informação organizada pela administração tributária dentro de um processo que continua exigindo controle do contribuinte. A conferência deve distinguir documentos, créditos, pagamentos e ajustes, em vez de avaliar somente o saldo final.
A melhor preparação é estabelecer uma rotina com perímetro definido, dados completos, divergências explicadas e aprovação dentro do prazo. O ERP pode automatizar a coleta e a comparação; a responsabilidade de reconhecer o significado fiscal e tratar as pendências não desaparece porque o cálculo veio preenchido.
Referências
BRASIL. Decreto nº 12.955, de 29 de abril de 2026. Regulamenta a Contribuição sobre Bens e Serviços. Brasília, DF: Presidência da República, 2026. Disponível em: https://legis.senado.gov.br/norma/43106091/publicacao/43105497. Acesso em: 5 out. 2026.
BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Institui IBS, CBS e Imposto Seletivo. Brasília, DF: Presidência da República, 2025. Disponível em: https://legis.senado.gov.br/norma/40180341/publicacao/40181429. Acesso em: 5 out. 2026.
BRASIL. Lei Complementar nº 227, de 13 de janeiro de 2026. Institui o Comitê Gestor do IBS e altera a legislação tributária. Brasília, DF: Presidência da República, 2026. Disponível em: https://legis.senado.gov.br/norma/42042119/publicacao/42256084. Acesso em: 5 out. 2026.
BRASIL. Receita Federal. Consultar créditos em operações de consumo (CBS). Versão 1.1. Brasília, DF, 17 set. 2026. Disponível em: https://docs.receitafederal.gov.br/apuracao-cbs/credito.html. Acesso em: 5 out. 2026.
BRASIL. Receita Federal. Documentação da apuração CBS. Brasília, DF, [s. d.]. Disponível em: https://docs.receitafederal.gov.br/apuracao-cbs/. Acesso em: 5 out. 2026.
BRASIL. Receita Federal. Regras Comuns de Solicitação e Retorno das APIs assíncronas. Versão 1.0. Brasília, DF, 3 set. 2026. Disponível em: https://docs.receitafederal.gov.br/apuracao-cbs/guiaapiassincrona.html. Acesso em: 5 out. 2026.
Descubra mais sobre Régys Borges da Silveira
Assine para receber nossas notícias mais recentes por e-mail.

Dê-nos sua opinião, seu comentário ajuda o site a crescer e melhorar a qualidade dos artigos.