

Uma nota fiscal autorizada não é necessariamente uma nota tributariamente correta. Essa diferença, que já existia antes da reforma tributária, ganha importância com o Código de Classificação Tributária do IBS e da CBS, o cClassTrib. O autorizador consegue verificar se o código existe, se combina com o CST informado e se pode ser usado naquele modelo de documento. Ele não consegue, sozinho, conhecer todos os fatos da operação e decidir se o tratamento jurídico escolhido pelo contribuinte é o adequado.
O tema foi levantado no episódio “cClassTrib: o código que decide o imposto do item na nota”, do Radar Tributário. A ideia central é pertinente: deixar de receber uma rejeição não encerra a análise tributária. Mas algumas expressões usadas no vídeo, como “o código que decide o imposto”, precisam de contexto para não sugerir que um campo isolado substitui a interpretação da operação.
Neste artigo, explico o que o cClassTrib representa, o que as rejeições 1023, 1024 e 1025 realmente verificam, por que o NCM não produz um “de/para” universal e como contabilidade e desenvolvimento podem revisar a parametrização sem transformar uma tabela oficial em piloto automático.
O cClassTrib traduz um enquadramento jurídico para o documento
O cClassTrib tem seis dígitos. Os três primeiros correspondem ao Código de Situação Tributária do IBS e da CBS, o CST. Os demais distinguem tratamentos associados a dispositivos da Lei Complementar nº 214/2025 e de normas complementares. Segundo o Portal da Conformidade Fácil, cada código identifica o motivo legal e o fundamento jurídico do tratamento atribuído ao produto, serviço ou operação.
Isso ajuda a entender a função do campo: ele declara a interpretação tributária aplicada, mas não a cria. A lei e os fatos vêm antes; o código registra o resultado dessa análise em uma linguagem processável pelos documentos fiscais e pela apuração assistida. Dizer que o cClassTrib “decide o imposto” é uma simplificação útil para chamar atenção, desde que não se inverta a causalidade.
Também não basta olhar os seis dígitos. A tabela oficial contém indicadores que determinam quais grupos do XML são exigidos, permitidos ou vedados, além de sinalizar a utilização por modelo de Documento Fiscal eletrônico (DF-e). O Informe Técnico 2025.002, versão 1.60 registra e explica essas tabelas. O próprio portal informa que elas são atualizadas periodicamente; por isso, copiar uma planilha uma vez e tratá-la como cadastro permanente é uma decisão de risco.
Por que NCM ou NBS não resolvem a classificação sozinhos
O NCM identifica mercadorias segundo a Nomenclatura Comum do Mercosul, enquanto a NBS classifica serviços, intangíveis e outras operações. Esses códigos ajudam a descrever o objeto, mas o tratamento tributário pode depender de outras informações: finalidade, destinatário, regime do contribuinte, local da operação, benefício aplicável, tipo de fornecimento e condições previstas em lei.
A Receita Federal confirma essa limitação no FAQ da Calculadora de Tributos: produtos com a mesma NCM podem receber tratamentos distintos, e o cálculo considera múltiplos parâmetros. Portanto, não existe uma correspondência universal “uma NCM, um cClassTrib”. Uma ferramenta pode reduzir o universo de possibilidades e automatizar regras objetivas, mas ainda precisa receber o contexto correto.
Uma analogia familiar para quem desenvolve sistemas é a diferença entre tipo e regra de negócio. O NCM se aproxima de uma classificação do objeto; o cClassTrib expressa uma conclusão sobre a operação. Conhecer a classe do objeto não determina, por si só, todos os caminhos válidos do processo. A analogia tem limite, pois a classificação fiscal deriva de normas jurídicas, não apenas de uma modelagem técnica, mas ela mostra por que uma chave simples de relacionamento é insuficiente.
As três camadas que uma nota precisa atravessar
As regras da NF-e e da NFC-e oferecem um exemplo claro de como a validação funciona. A Nota Técnica 2025.002-RTC, versão 1.51 prevê, entre outras, três rejeições diretamente relacionadas ao cClassTrib:
1023 — código inexistente: o valor informado não existe na tabela vigente de classificação tributária;
1024 — incompatibilidade com o CST: o cClassTrib não corresponde ao CST informado. Como os três primeiros dígitos do cClassTrib repetem o CST, essa é uma incompatibilidade estrutural;
1025 — código não permitido no modelo de DF-e: os indicadores
indNFeouindNFCeda tabela não autorizam o uso daquele cClassTrib no modelo 55 ou 65, respectivamente.
A rejeição 1025 merece precisão. Não se trata apenas de imaginar “um código de NFC-e usado em NF-e”, embora esse seja um exemplo possível. A regra consulta indicadores mantidos na tabela oficial. Para o sistema emissor, a fonte correta não é uma descrição informal, mas a combinação entre a Nota Técnica e a versão vigente da tabela.
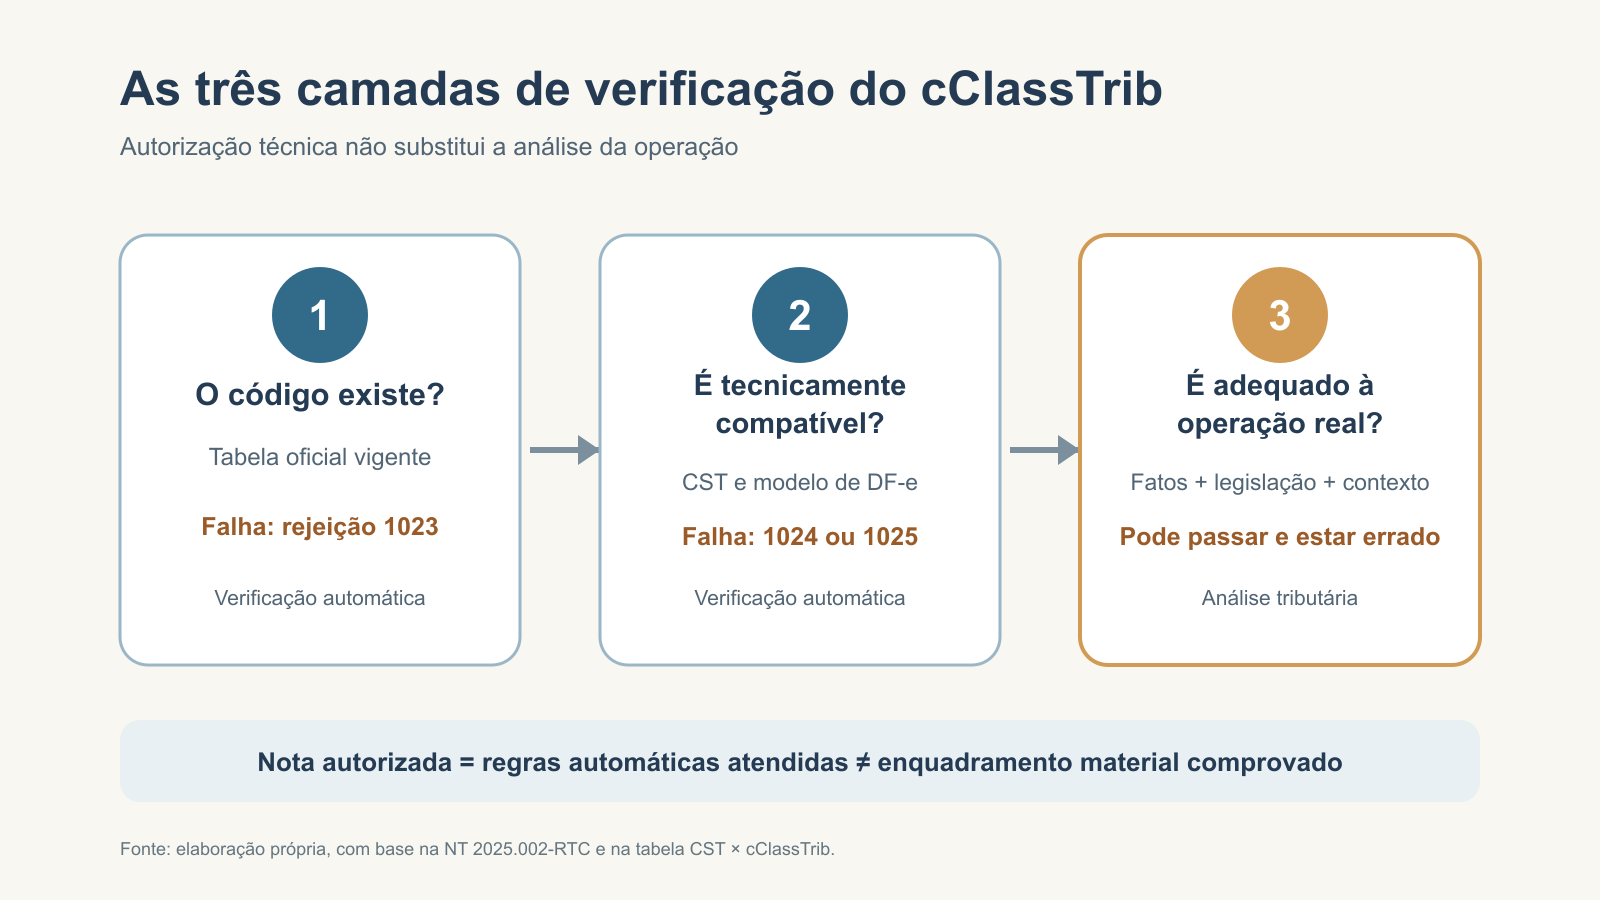
A autorização confirma verificações automatizáveis; a aderência material exige confrontar o código com os fatos e a legislação. Fonte: elaboração própria com base na NT 2025.002-RTC e na tabela oficial CST × cClassTrib.
A terceira camada do infográfico não corresponde a uma única rejeição. Um código pode existir, combinar com o CST e ser admitido no modelo, mas continuar inadequado ao item ou à operação concreta. Nesse caso, o XML passa pelas validações técnicas, porém declara um tratamento tributário equivocado. É o erro silencioso mais relevante: não interrompe a emissão, mas pode afetar cálculo, crédito, benefício e apuração.
Campo ausente, campo inválido e campo materialmente errado
Em 3 de agosto de 2026, a Receita Federal e o Comitê Gestor do IBS anunciaram a flexibilização das regras que rejeitariam DF-e pela ausência de informações de IBS e CBS. O comunicado é específico: os documentos não seriam rejeitados pela ausência desses campos. Ele não afirma que toda validação sobre valores informados foi desligada nem que a obrigação deixou de existir.
Esse detalhe produz três estados que não devem ser confundidos:
Grupo ausente: a flexibilização pode impedir a rejeição automática por falta dos dados, conforme o documento e a regra aplicável.
Grupo presente e estruturalmente inválido: continuam possíveis rejeições como código inexistente, incompatibilidade entre CST e cClassTrib ou uso vedado no modelo.
Grupo presente, formalmente válido e materialmente inadequado: o documento pode ser autorizado, embora o enquadramento não corresponda à operação real.
O cronograma oficial da Reforma Tributária do Consumo reforça outra distinção: início da obrigatoriedade e publicação do leiaute são marcos diferentes. Para NF-e e NFC-e, o cronograma geral começou em 3 de agosto de 2026; para a NFS-e de serviços em geral, em 1º de outubro de 2026; e para documentos fiscais de contribuintes do Simples Nacional, em 1º de janeiro de 2027. Datas específicas e exceções precisam ser conferidas no ato e na documentação de cada modelo. Para o recorte dos serviços, veja também o que muda na NFS-e para municípios, empresas e ERPs.
Logo, a frase “a trava caiu” é incompleta. Algumas regras de rejeição por ausência foram flexibilizadas, enquanto as obrigações, o cronograma e as verificações de coerência possuem fundamentos próprios.
A dispensa de recolhimento em 2026 exige mais cuidado na explicação
O vídeo afirma que a dispensa do recolhimento de IBS e CBS em 2026 não é incondicional. A ideia tem base legal, mas merece atualização. O texto compilado da Lei Complementar nº 214/2025, após alterações da Lei Complementar nº 227/2026, vincula a dispensa ao cumprimento das obrigações acessórias. Ao mesmo tempo, prevê que, diante de auto de infração por descumprimento das obrigações do período, o sujeito passivo seja intimado para suprir a omissão em 60 dias; atendida a intimação, extingue-se a penalidade.
Portanto, não é adequado saltar de um erro de cadastro para a conclusão automática de cobrança imediata do tributo. Há regras de conformidade, procedimento fiscal e possibilidade de regularização. Isso não reduz a importância do preenchimento correto: apenas impede que uma advertência legítima seja transformada em consequência absoluta sem considerar o texto vigente. O funcionamento prático desse acompanhamento é aprofundado no artigo sobre como autorizar o contador a receber alertas da Receita e do CGIBS.
Também é preciso separar 2026, ano de teste, de 2027. A dispensa tratada nessa regra refere-se aos fatos geradores de 2026. A entrada da CBS em cobrança em 2027 e a transição do IBS seguem outro conjunto de disposições. Um cadastro preparado apenas para “a nota passar” pode carregar erros justamente para o período em que os efeitos financeiros se tornam mais concretos.
Um processo prático para revisar a parametrização
O trabalho não começa escolhendo um software nem termina importando uma tabela. Um processo controlável pode ser organizado em sete passos:
Inventarie operações, não apenas produtos. Relacione itens e serviços às formas reais de venda, aquisição, devolução, bonificação, transferência e demais movimentos usados pela empresa.
Registre a evidência do enquadramento. Para cada regra, guarde o dispositivo legal, a versão da tabela, a data da análise e as condições que levaram à escolha. “Foi sugestão do sistema” não é trilha de auditoria suficiente.
Use NCM e NBS como filtros. Eles ajudam a localizar hipóteses, mas não devem ser tratados como decisão final sem os outros elementos da operação.
Valide CST, cClassTrib e indicadores em conjunto. Além dos códigos, verifique os grupos exigidos ou vedados e a permissão para o modelo de DF-e utilizado.
Teste cenários representativos. Inclua regime regular, redução, isenção, devolução, operações B2B e consumidor final quando fizerem parte da realidade da empresa. Um teste com o item mais simples não cobre as exceções do cadastro.
Controle versões. A tabela CST × cClassTrib muda. O ERP deve registrar a versão importada, detectar atualizações e apontar quais regras locais precisam de nova análise, sem sobrescrever decisões de forma opaca.
Monitore o autorizado. Auditoria posterior por amostragem ou por regras ajuda a localizar combinações formalmente válidas, mas improváveis para determinado produto, cliente ou operação.
Para equipes de software, há uma consequência arquitetural: a classificação não deveria morar apenas em colunas soltas do cadastro de produto. Ela precisa admitir vigência, contexto, origem da decisão e revisão. Para a contabilidade, a consequência é igualmente prática: a análise deve chegar ao ERP de forma estruturada, e não permanecer em uma planilha sem responsável ou data.
Ferramentas de consulta e a Calculadora de Tributos podem reduzir trabalho manual. Ainda assim, automação segura significa aplicar regras explícitas e rastreáveis, além de encaminhar ambiguidades para revisão humana. Quanto mais o sistema decide, mais importante se torna explicar com quais dados, versão e fundamento ele decidiu.
O que verificar antes de considerar o cadastro pronto
Antes de liberar uma empresa ou um conjunto de itens, faça perguntas simples e incômodas: o código existe na versão vigente? O CST é coerente? O modelo de documento é permitido? Os grupos exigidos estão presentes? O fundamento legal aplica-se ao fato concreto? Há condições de destinatário, finalidade ou regime que alteram o resultado? A decisão possui responsável e data de revisão?
Se a resposta a qualquer uma delas for desconhecida, o cadastro ainda não está pronto. Essa conclusão é mais útil do que perseguir a falsa segurança de “zero rejeições”. Rejeição é um mecanismo de proteção técnica; não é parecer jurídico, homologação do cadastro nem certificado de correção tributária.
Conclusão
O cClassTrib é uma peça central da estrutura de IBS e CBS porque transforma um enquadramento legal em informação estruturada no documento fiscal. Mas ele não decide isoladamente o imposto, não nasce automaticamente do NCM e não transfere ao autorizador a responsabilidade de compreender toda a operação.
Uma nota autorizada prova que passou pelas regras automáticas ativas naquele ambiente e naquela versão. Ela não prova que o contribuinte escolheu a hipótese jurídica correta. A atitude prática mais importante, portanto, é abandonar o objetivo estreito de “fazer a nota passar” e construir um cadastro versionado, contextual e auditável, no qual contabilidade e tecnologia consigam explicar cada classificação.
Referências
BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Institui o Imposto sobre Bens e Serviços, a Contribuição Social sobre Bens e Serviços e o Imposto Seletivo. Brasília, DF: Presidência da República, 2025. Texto compilado. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214compilado.htm. Acesso em: 29 set. 2026.
BRASIL. Ministério da Fazenda. Receita Federal e CGIBS flexibilizarão obrigatoriedade de informações em documentos fiscais. Brasília, DF, 3 ago. 2026. Atualizado em: 13 ago. 2026. Disponível em: https://www.gov.br/fazenda/pt-br/assuntos/noticias/2026/agosto/receita-federal-e-cgibs-flexibilizarao-obrigatoriedade-de-informacoes-em-documentos-fiscais. Acesso em: 29 set. 2026.
BRASIL. Receita Federal do Brasil. FAQ da Calculadora de Tributos: versão 1.4. Brasília, DF, 2025. Disponível em: https://www.gov.br/receitafederal/pt-br/centrais-de-conteudo/publicacoes/apresentacoes/reforma-tributaria-do-consumo/faq-calculadora-v1-4.pdf/@@download/file. Acesso em: 29 set. 2026.
BRASIL. Receita Federal do Brasil. Orientações da Reforma Tributária do Consumo. Brasília, DF, 18 set. 2026. Atualizado em: 21 set. 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/programas-e-atividades/reforma-tributaria-do-consumo/orientacoes-da-reforma-tributaria. Acesso em: 29 set. 2026.
BRASIL. Portal Nacional da Nota Fiscal Eletrônica. Nota Técnica 2025.002-RTC: versão 1.51. [S. l.], 1 ago. 2026. Disponível em: https://www.nfe.fazenda.gov.br/Portal/exibirArquivo.aspx?conteudo=8H1QDj2ADhQ%3D. Acesso em: 29 set. 2026.
RIO GRANDE DO SUL. Secretaria da Fazenda. Informe Técnico 2025.002 RT: Tabela de Classificação Tributária, versão 1.60. Portal da Nota Fiscal Eletrônica SVRS, 23 jun. 2026. Disponível em: https://www.nfe.fazenda.gov.br/portal/exibirArquivo.aspx?conteudo=E1nOtSqZmEI%3D. Acesso em: 29 set. 2026.
RIO GRANDE DO SUL. Secretaria da Fazenda. Portal da Conformidade Fácil: Validador RTC NF-e. [S. l.], [s. d.]. Disponível em: https://dfe-portal.svrs.rs.gov.br/Cff/ValidadorRTCNfe. Acesso em: 29 set. 2026.
SUA CONTABILIDADE ONLINE. cClassTrib: o código que decide o imposto do item na nota — Radar Tributário #06. YouTube, 2026. 1 vídeo (22 min). Disponível em: https://www.youtube.com/live/IQYddOF2p6U. Acesso em: 29 set. 2026.
0 comentário(s)