

A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas. Para quem desenvolve um sistema de gestão empresarial (ERP) ou orienta uma carteira contábil, o problema começa quando essas mudanças são resumidas a uma frase: “em janeiro muda tudo”.
Não muda tudo ao mesmo tempo, nem da mesma maneira para todos. Algumas obrigações começaram em 2026; outras têm marco em janeiro de 2027; determinadas regras de validação entram depois. Uma nota técnica publicada também não significa que todos os seus campos sejam imediatamente obrigatórios em produção.
Este guia organiza a transição nacional e aprofunda cinco documentos: Nota Fiscal Eletrônica (NF-e), Nota Fiscal de Consumidor Eletrônica (NFC-e), Conhecimento de Transporte Eletrônico (CT-e), Conhecimento de Transporte Eletrônico para Outros Serviços (CT-e OS) e Nota Fiscal de Serviços Eletrônica (NFS-e). O objetivo é permitir que contador, empresa e desenvolvedor localizem a obrigação e a transformem em trabalho verificável.
Data de corte: 5 de outubro de 2026. Datas futuras abaixo são marcos documentados nessa data, não confirmação de implantação real. Regras locais, regimes setoriais e novos atos podem exigir complementação. Este é um guia nacional de consulta, não uma promessa de esgotar todas as situações tributárias possíveis.
Como consultar o guia sem misturar regras diferentes
Se a dúvida for sobre imposto, comece pela transição. Se for sobre prazo, consulte o calendário e observe a natureza do marco. Para implementação, vá à seção do documento utilizado. A obrigação de pagar, a obrigação de informar e a decisão de qual canal emite o documento são assuntos relacionados, mas não equivalentes.
Obrigação principal é, neste contexto, pagar o tributo devido. Obrigação acessória é cumprir deveres de informação e documentação, como emitir corretamente um documento fiscal. A dispensa de determinado recolhimento não autoriza ignorar os campos exigidos; enviar uma nota tampouco comprova que o imposto foi liquidado.
Nos documentos técnicos, leiaute é a organização dos campos; XML é o formato estruturado usado na troca dos dados; esquema XSD descreve a estrutura XML aceita; e regra de validação confere condições além dessa estrutura. Um arquivo pode obedecer ao XSD e conter uma classificação tributária inadequada. Homologação é o ambiente de testes; produção é o ambiente das operações reais.
Antes de alterar o sistema, faça quatro perguntas: a norma alcança esse contribuinte? Qual operação está sendo documentada? Qual versão técnica se aplica? Quando essa regra passa a ser exigida no ambiente utilizado? A resposta precisa ficar registrada, não apenas na memória de quem parametrizou o ERP.
Ao consultar as fontes, NT significa nota técnica, IT significa informe técnico e RTC significa Reforma Tributária do Consumo. Uma API é uma interface de integração entre sistemas. Nos recortes empresariais, ME significa microempresa; EPP, empresa de pequeno porte; e MEI, microempreendedor individual. São públicos distintos, não nomes intercambiáveis para uma única regra.
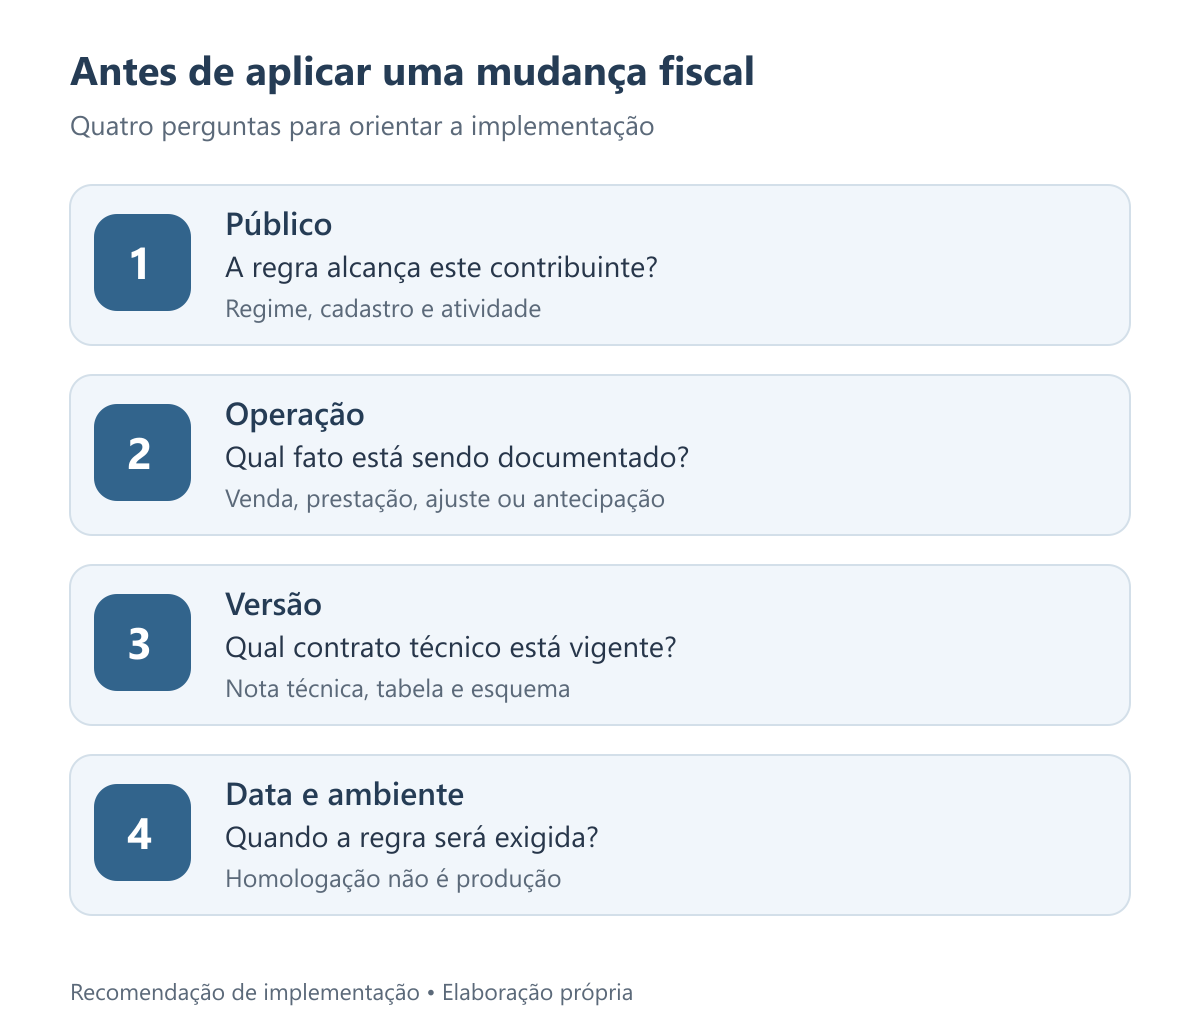
Elaboração própria. O fluxo é uma recomendação de implementação, não uma sequência imposta pela legislação.
O que efetivamente muda nos tributos em 2027
A reforma estabelece um modelo de imposto sobre valor agregado, conhecido como IVA dual: há um tributo federal, a Contribuição sobre Bens e Serviços (CBS), e outro de competência compartilhada entre estados e municípios, o Imposto sobre Bens e Serviços (IBS). A não cumulatividade busca evitar tributação em cascata por meio de créditos nas aquisições, respeitadas as condições e exceções legais. O Imposto Seletivo (IS) tem finalidade distinta e alcança bens e serviços definidos pela legislação, não toda operação indistintamente.
A Receita Federal (RFB) apresenta as etapas da transição: substituição de PIS/Pasep e Cofins em 2027, entrada do IS e redução das alíquotas do IPI a zero com exceções relacionadas à Zona Franca de Manaus. ICMS e ISS não desaparecem nessa virada: a redução gradual começa em 2029, com extinção em 2033.
| Tributo | Situação relevante em 2027 | Cuidado operacional |
|---|---|---|
| CBS | Cobrança conforme as regras aplicáveis, após a fase de teste | Não manter automaticamente a alíquota de 2026 |
| IBS | Alíquotas transitórias de 0,05% estadual e 0,05% municipal | Conferir reduções, regimes e forma de apuração |
| PIS/Pasep e Cofins | Extinção na transição federal | Preservar histórico e tratamento das competências anteriores |
| ICMS e ISS | Continuam existentes | Não remover cálculos e obrigações locais apenas porque há IBS |
| IPI | Alíquotas reduzidas a zero, com exceções | Não tratar como imposto universalmente extinto |
| IS | Marco legal de incidência em 2027 | Confirmar incidência e alíquota específica |
Deslize a tabela para os lados para ver todas as colunas.
Fontes: Brasil (2025), arts. 344 e 347, e Receita Federal (2026), seção “Transição”. O calendário não substitui a análise do regime de cada operação.
A CBS de 2027 não é automaticamente 0,9%
O art. 346 da Lei Complementar nº 214/2025 prevê 0,9% para os fatos geradores de 2026. Já o art. 347 define, para 2027 e 2028, a alíquota fixada na forma legal, reduzida em 0,1 ponto percentual, com ressalvas, inclusive para combustíveis. Ponto percentual não é desconto proporcional de 0,1%. Se uma alíquota hipotética fosse 10%, subtrair 0,1 ponto a levaria a 9,9%; o exemplo explica a unidade, não informa a alíquota oficial da CBS.
Este guia não transforma estimativas em alíquota definitiva. O valor aplicável deve ser confirmado no ato oficial de fixação e no regime da operação. Consulte a LC nº 214/2025, arts. 344 a 348, em conjunto com as alterações posteriores, especialmente a LC nº 227/2026.
O IBS de 0,1% total também não significa que toda empresa deva destacar esse valor sem análise. Regimes diferenciados podem ter redução, e o Simples possui regras próprias. O erro de implementação é transformar um percentual geral em constante global, ignorando operação, contribuinte e período.
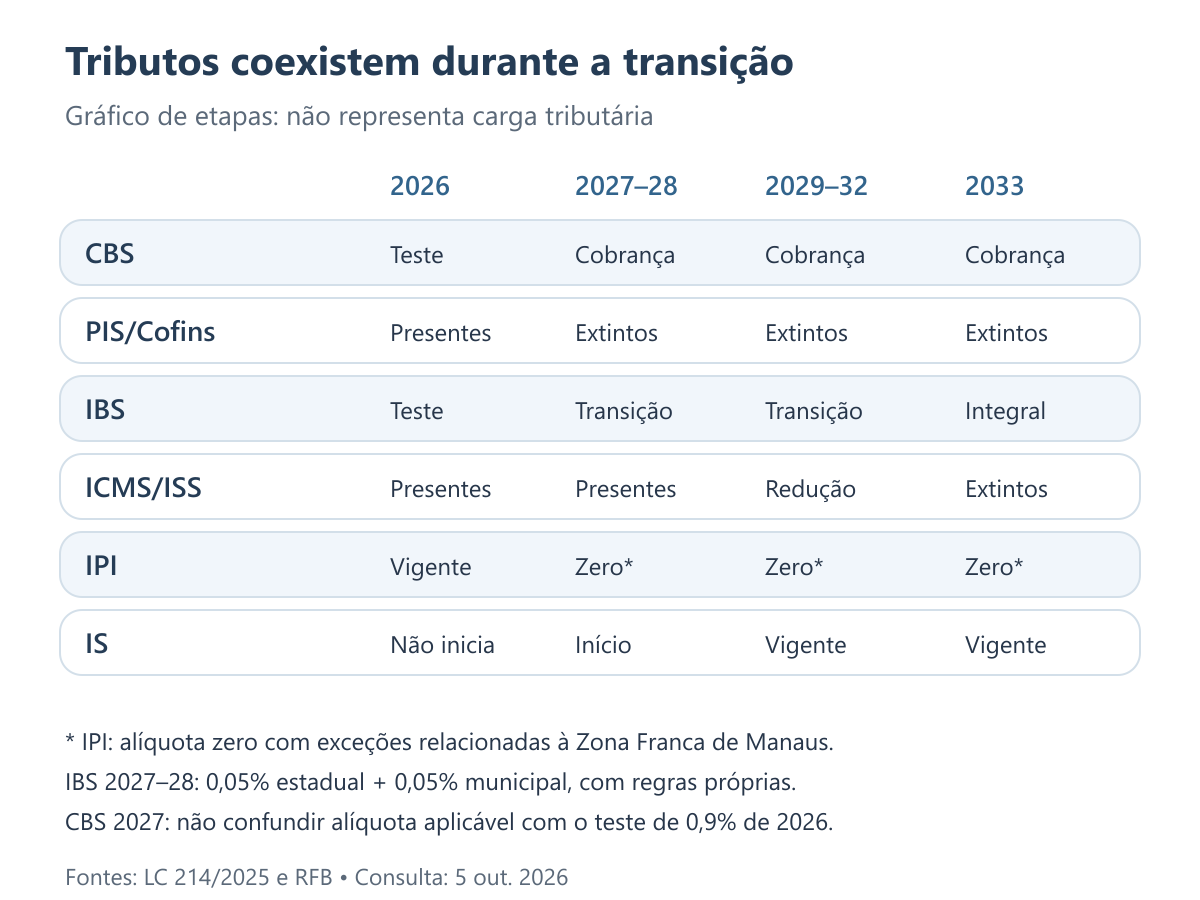
Gráfico de etapas, não de carga tributária. Fontes: LC nº 214/2025, arts. 343 a 348, e Receita Federal, seção “Transição”. Consulta em 5 out. 2026.
Calendário documentado de preparação e obrigações
O Ato Conjunto RFB/CGIBS nº 4/2026 fixa marcos de documentação no âmbito dos regulamentos de IBS e CBS. Notas técnicas trazem datas de campos e validações. A regra específica do Emissor Nacional para empresas do Simples acrescenta outra camada. Não se deve tratar todo o calendário como uma lista de “novos impostos”.
| Data ou período | Marco documentado | Natureza e alcance |
|---|---|---|
| 3 de agosto de 2026 | NF-e, NFC-e, CT-e e CT-e OS no cronograma geral do Ato nº 4 | Documentação de IBS/CBS; observar exceções do ato |
| 1º de outubro de 2026 | NFS-e de serviços sujeitos ao ISS fora dos grupos especiais de dezembro | Obrigação documental, não ordem universal de usar o portal web |
| 1º de novembro de 2026 | Emissor Nacional para ME e EPP do Simples prestadoras abrangidas | Web ou API; Resolução CGSN nº 191/2026 |
| 3 de novembro de 2026 | NT NF-e 2026.007 v1.10 e 2026.008 v1.00; mudanças da NT 2025.002 v1.52 | Produção técnica prevista; conferir regras específicas |
| 16 de novembro de 2026 | Mudanças gerais da NT CT-e 2026.004 v1.00 | Produção técnica prevista |
| 30 de novembro de 2026 | Prazo informado para cancelar opções feitas em setembro | Conferir eventual prorrogação e qual opção foi formalizada |
| 1º de dezembro de 2026 | Grupos específicos de NFS-e e NF-e para sujeito passivo não contribuinte do ICMS | Obrigação documental conforme operação e contribuinte |
| 1º de dezembro de 2026 | DANFE da RTC, NT 2026.010 v1.00 | Produção prevista da representação auxiliar do modelo 55 |
| 14 de dezembro de 2026 | Estrutura do CT-e simplificado e regras específicas da NT NF-e 2026.002 v1.11 | Marcos técnicos distintos |
| 1º de janeiro de 2027 | Transição federal; regras/documentos do Simples; importação e monofasia no Ato nº 4 | Marco legal/documental com tratamentos próprios |
| 1º de janeiro de 2027 | Cadastro/documentação de pessoas físicas abrangidas pela regulamentação da CBS | Não alcança indistintamente todas as pessoas físicas |
| 1º de janeiro de 2027 | Domínios válidos no grupo de comércio exterior da NFS-e compartilhada | NT 009 v1.01: não admitir “Desconhecido” nos campos abrangidos |
| 1º de fevereiro de 2027 | Regras de ICMS previsto em pagamento antecipado | Homologação da NF-e NB01-30 e do CT-e RV 1053 |
| 1º de março de 2027 | As mesmas regras de pagamento antecipado | Produção; exigências condicionais, não para toda nota |
| 1º a 31 de março de 2027 | Opção pelo regime regular para o segundo semestre | Simples, nas condições regulamentares |
| 31 de maio de 2027 | Prazo informado para cancelamento dessa opção | Reconfirmar regulamentação vigente |
| 1º de julho de 2027 | Efeitos da opção aplicável ao segundo semestre | Revisar parâmetros sem reescrever o histórico |
| Até 31 de dezembro de 2027 | Continuidade da transição e acompanhamento das versões | Não há aqui uma virada fictícia para cada mês |
Deslize a tabela para os lados para ver todas as colunas.
Fontes: Ato nº 4/2026; orientações do CGSN e da RFB; NT NF-e 2025.002, 2026.002, 2026.007, 2026.008 e 2026.010; NT CT-e 2026.004; NT NFS-e 009. Cronogramas técnicos são os publicados nas versões consultadas, sujeitos a atualização.
O marco de dezembro da NFS-e inclui, nas condições do ato, serviços promovidos ou intermediados por plataformas, subitens 1.03, 1.05, 1.09 e 16.01 da lista de serviços, certos bens imateriais, locações e receitas condominiais. Estar na lista não resolve quem é contribuinte, qual benefício se aplica ou se há dispensa. Primeiro se analisa a situação tributária; depois se aplica o documento.
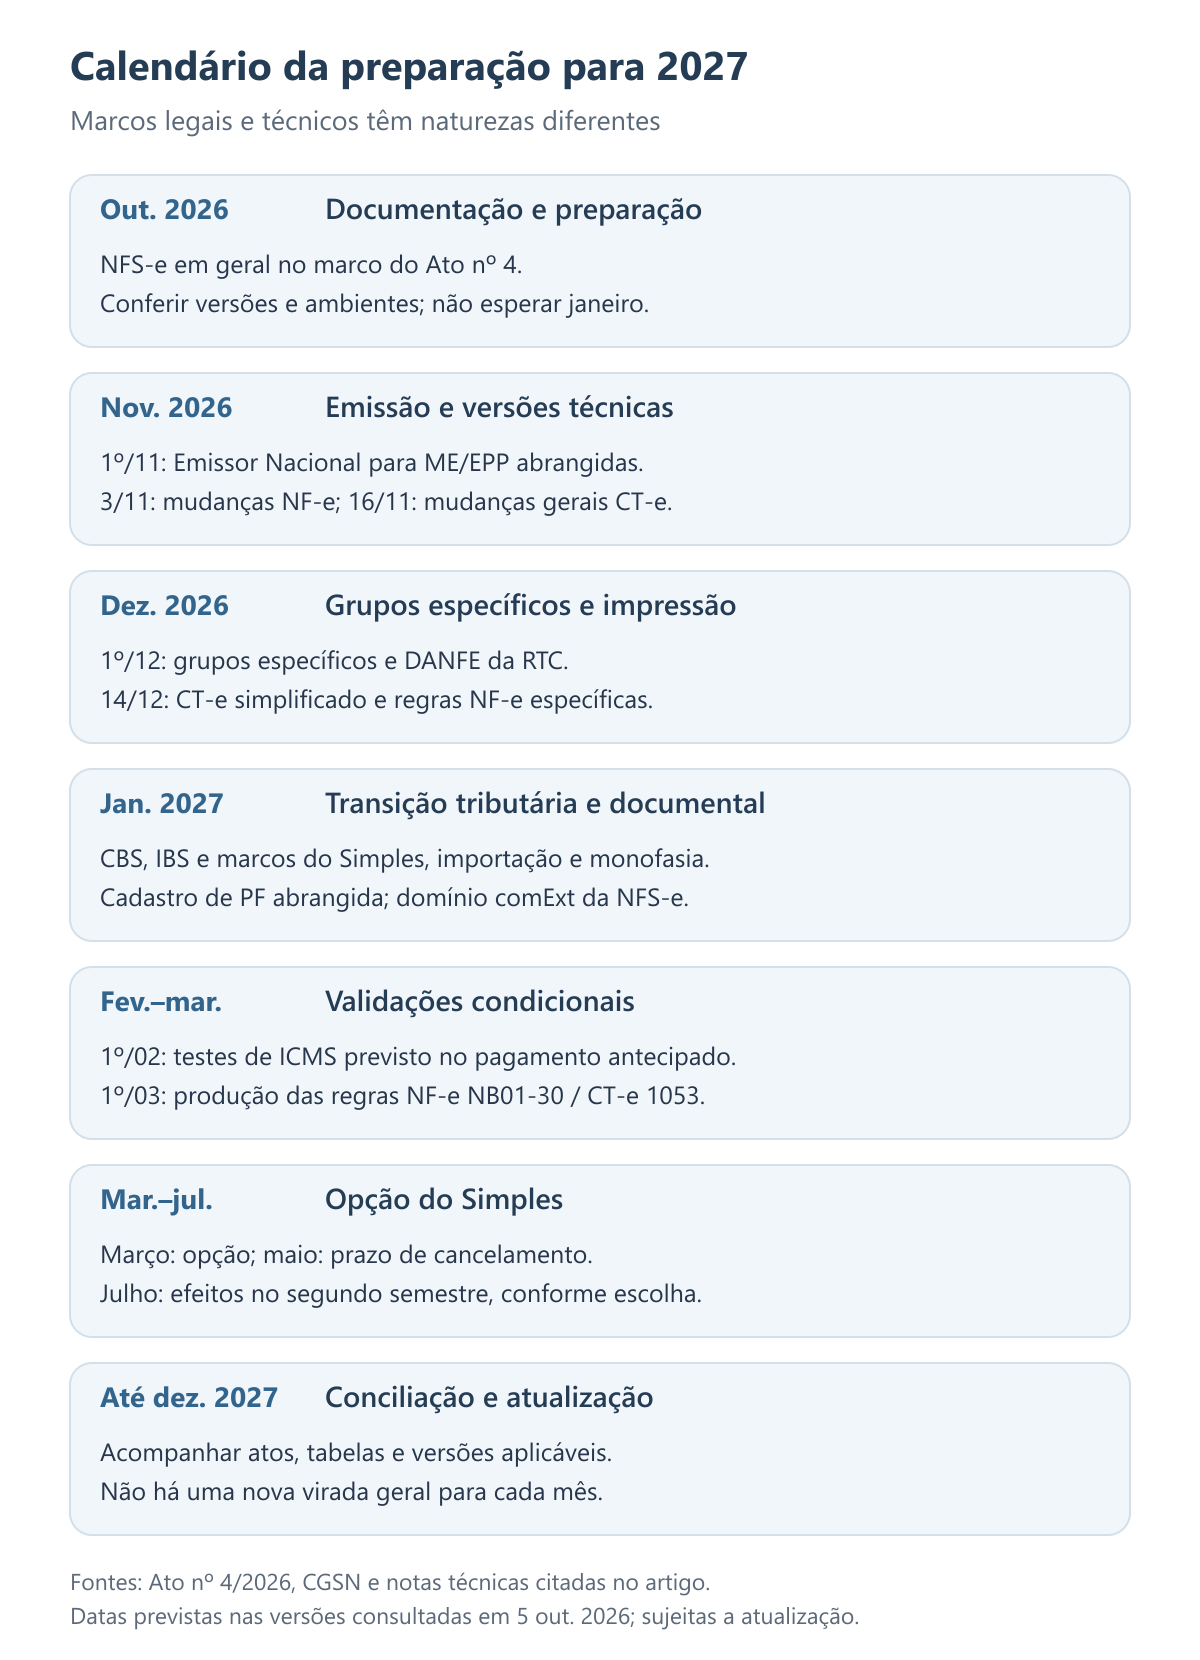
Síntese da tabela. Fontes: Ato nº 4/2026, CGSN e notas técnicas citadas. A data prevista não comprova implantação real.
Simples Nacional e MEI precisam de análise separada
Uma empresa pode permanecer no Simples Nacional e optar, nas condições regulamentares, pela apuração regular de IBS e CBS. Permanecer no regime empresarial e recolher os novos tributos dentro dele não são a mesma decisão. A escolha afeta cálculo, obrigações e relações de crédito com clientes.
O CGSN informou as janelas de opção: setembro de 2026 para o primeiro semestre de 2027; março de 2027 para o segundo; cancelamentos nos prazos indicados; continuidade da opção salvo renúncia nas condições previstas. Na data de corte, a janela de setembro já terminou. Orientar alguém a “optar até setembro” como se o prazo continuasse aberto seria incorreto.
A recomendação é simular fornecedores, clientes, aquisições, créditos juridicamente admitidos e esforço de conformidade. Quem vende a consumidores finais não tem necessariamente o mesmo incentivo de quem fornece a adquirentes no regime regular. Não existe resposta automática baseada apenas em “o Simples é mais barato” ou “por fora gera mais crédito”.
No ERP, a escolha deve ter período de vigência. Alterar uma configuração única em julho e recalcular documentos de janeiro cria inconsistência. O contador valida o enquadramento; o sistema preserva a decisão e aplica a regra ao período correto.
O MEI exige tratamento próprio. Ele não deve herdar sem revisão opções, cálculos e campos destinados às demais empresas do Simples. Também é preciso distinguir serviços, mercadorias e transporte. A parametrização de uma microempresa não pode ser copiada indiscriminadamente para um MEI.
O CGSN também informou a incorporação das informações socioeconômicas e fiscais ao Programa Gerador do Documento de Arrecadação do Simples Nacional — Declaratório (PGDAS-D), com prestação anual entre janeiro e março, em lugar de uma Defis separada. Defis é a Declaração de Informações Socioeconômicas e Fiscais. Confira a aplicação por período e as orientações do sistema antes de abandonar procedimentos anteriores.
NF-e: classificação, totais, novos emitentes e DANFE
A NF-e, modelo 55, permanece no ecossistema fiscal. Sua adaptação exige revisar o conteúdo tributário e a integração com o restante da operação. O Ato Técnico Conjunto nº 8/2026 aprovou especificações; não fixou uma data única de produção para todas elas.
No conjunto aprovado estão NT 2025.002 RTC v1.52, NT 2026.002 v1.11, NT 2026.007 v1.10, NT 2026.008 v1.00, NT 2026.010 v1.00 e Informe Técnico 2025.002 v1.70. A documentação da SVRS permite localizar os arquivos. Nota, tabela e esquemas precisam ser conferidos juntos: “estamos atualizados” sem versão identificável não é evidência.
Classificação tributária e referências da operação
O Código de Regime Tributário (CRT) identifica o regime do emitente no leiaute. Ele não é o CST do item: regime da empresa e tratamento de uma operação são informações diferentes.
O Código de Situação Tributária (CST) identifica a situação tributária. O cClassTrib detalha a classificação de IBS/CBS conforme a tabela oficial. Esses identificadores precisam ser compatíveis com o tratamento legal e com os grupos exigidos ou admitidos no documento. O Informe Técnico v1.70 organiza códigos e indicadores; não se deve escolher a classificação apenas porque ela eliminou uma rejeição.
No cadastro, recomendo guardar fundamento, versão da tabela e exceções por operação. Uma descrição comercial ou classificação de mercadoria pode ajudar na análise, mas não determina sozinha todos os tratamentos. O artigo cClassTrib e o risco de uma nota autorizada estar tributariamente errada aprofunda o problema.
A NT 2025.002 v1.52 também altera validações de referenciamento. A produção da VC02-14 foi transferida para 3 de novembro de 2026; a regra trata do referenciamento na devolução no grupo previsto. Uma rotina que simplesmente repita o relacionamento usado antes precisa ser confrontada com o leiaute atual. A mesma versão informa que orientações específicas para determinados CRT e monofasia dependem de documentação futura: não preencha essa lacuna com a regra do regime normal.
Valor líquido e impostos sem soma duplicada
A NT 2026.008 v1.00 introduz campos de valor líquido unitário e do produto, além do total líquido. O objetivo é tornar rastreável a formação do preço diante da composição dos tributos nos valores documentais. A produção geral está prevista para 3 de novembro de 2026; uma validação específica fica para março de 2027.
Separe preço comercial, valor líquido, base de cálculo, tributo destacado e total. Não some IBS e CBS novamente em qualquer campo sem ler sua fórmula vigente. Há regras com observação de implementação futura: a data geral do documento não elimina ressalvas do detalhamento.
Como teste ilustrativo, compare uma venda controlada sem dados reais: componentes do item, total transmitido, contas a receber e impressão. Os valores devem fechar conforme a fórmula da versão aplicável. Este artigo não apresenta XML como homologado nem substitui testes no autorizador.
Emitente sem inscrição estadual e impressão atualizada
A NT 2026.007 v1.10 trata do contribuinte exclusivo de IBS/CBS, não contribuinte do ICMS. Nas condições especificadas, permite emissão sem informação de inscrição estadual do emitente, com validação cadastral e autorização centralizada pela SVRS. Isso pode alcançar operações com bens que antes não faziam parte da rotina de certos prestadores.
Não basta apagar a inscrição estadual e reenviar. Verifique enquadramento, situação cadastral, autorizador e operação. O Ato nº 4 prevê 1º de dezembro de 2026 para sua hipótese de sujeito passivo de IBS/CBS não contribuinte do ICMS, observadas as ressalvas próprias.
O Documento Auxiliar da Nota Fiscal Eletrônica (DANFE) é a representação para leitura humana. Atualizar apenas o XML deixa a informação visual incompleta. A NT 2026.010 v1.00 prevê produção em 1º de dezembro de 2026 e novos totais e detalhamento de IBS, CBS e IS para o modelo 55.
A nota reserva informação de regime cujo identificador XML depende de documento futuro. Trate como pendência, não como convite para inventar campo. Em Delphi, a revisão deve alcançar gerador XML, componente fiscal, relatório e persistência. A versão de uma biblioteca não comprova isoladamente cobertura integral de todas as especificações.
NFC-e: o caixa precisa interpretar corretamente o retorno
A NFC-e, modelo 65, exige adaptação tributária e atenção à jornada de venda. O caixa não pode depender de decisões improvisadas sobre documento, identificação do comprador ou retorno do autorizador.
A NT 2026.002 v1.11 trata de DANFE Simplificado Tipo 2 para NF-e nas operações abrangidas, contingência e autorização com alerta. O código de situação 120 representa autorização com alerta nas condições documentadas. Um programa que reconhece apenas 100 como sucesso pode interpretar documento autorizado como falha e induzir reemissão.
As regras I08-180, BA02-35 e VC02-40 tiveram produção transferida, nessa versão, para 14 de dezembro de 2026. Não use a data anterior sem conferir o histórico. Também seria incorreto dizer que toda venda deve mudar para NF-e ou que o DANFE Simplificado é um novo modelo fiscal: ele representa a NF-e modelo 55 nas condições admitidas.
Teste cliente identificado, alerta, rejeição, queda de conexão e transmissão posterior nas hipóteses permitidas de contingência. A interface deve mostrar o que aconteceu sem esconder o aviso nem confundi-lo com autorização negada. Exigências dependentes da unidade federativa continuam precisando de conferência.
Para o gestor, o ponto prático é preparar atendimento e suporte antes da virada. Uma autorização com alerta precisa de interpretação e encaminhamento, não de improvisação do operador. O fornecedor deve explicar quais retornos o sistema trata e como evita duplicidade documental.
CT-e: totais, contingência e pagamento antecipado
O CT-e, modelo 57, documenta prestações de transporte abrangidas por sua regulamentação. A NT 2026.004 v1.00 prevê mudanças gerais em produção para 16 de novembro de 2026, com etapa própria da estrutura do CT-e simplificado em 14 de dezembro de 2026.
O total merece atenção: IBS e CBS passam a compor o valor da prestação para 2027. Para o total geral do documento, a nova orientação é repetir vTPrest, evitando nova soma dos tributos. A fórmula anterior aparece riscada no PDF. Uma extração textual que ignore a marca de revisão pode reproduzir justamente o cálculo removido.
A nota introduz valor líquido e altera estruturas de contingência. Leia tipo de emissão, regras e exceções; não preserve o fluxo anterior apenas porque o documento conserva o nome. Testar emissão normal sem testar indisponibilidade deixa descoberta uma operação relevante.
Para pagamento antecipado e recebimento governamental com fornecimento posterior, há grupo de ICMS previsto. A regra 1053, que o exige nas situações definidas, tem homologação em 1º de fevereiro de 2027 e produção em 1º de março de 2027. Não exige ICMS previsto em todo CT-e. Na NF-e, a NB01-30 possui o mesmo marco, também condicionada à operação.
A nota contempla evento de apropriação de crédito presumido relacionado a CT-e emitido por transportador autônomo de cargas ou MEI, nas hipóteses especificadas. Crédito presumido decorre de previsão legal própria, não de valor escolhido pelo adquirente. A existência do evento não concede automaticamente crédito em toda contratação.
CT-e OS: implementação própria, mesmo com regras compartilhadas
O CT-e OS é o modelo 67, não uma variação de impressão do modelo 57. A NT 2026.004 v1.00 inclui expressamente estruturas e validações de CT-e OS. A equipe precisa identificar o que é compartilhado e o que muda no leiaute de cada modelo.
O cronograma geral do Ato nº 4 inclui ambos em 3 de agosto de 2026, com tratamento específico do Simples em janeiro. Isso não elimina as datas posteriores de implantação técnica. Revise totais, grupos tributários, pagamentos antecipados quando aplicáveis e contingência conforme a documentação.
Mantenha cenários independentes: autorizar CT-e não demonstra que CT-e OS esteja correto. Ainda que uma biblioteca compartilhe classes e cálculo, diferenças de campos e regras exigem teste próprio. Registre modelo, ambiente, versão, operação, resultado esperado e resposta obtida.
Para o contador, a conferência começa pela prestação efetivamente realizada e pelo modelo apropriado, não pelo documento que o fornecedor já consegue emitir. A reforma não torna NF-e, NFS-e, CT-e e CT-e OS intercambiáveis. Esse cuidado evita que uma adaptação tecnológica substitua indevidamente uma decisão fiscal.
NFS-e: padrão nacional não significa portal web obrigatório para todos
Na NFS-e há três camadas: padrão de dados, ambiente de compartilhamento e sistema de emissão. O Ambiente de Dados Nacional (ADN) recebe e compartilha documentos. O Emissor Nacional gera notas no sistema nacional. O portal web é uma interface; uma API permite integração do ERP, sem digitação manual de cada nota no navegador.
O art. 62, § 1º, da LC nº 214/2025 admite emissão no ambiente nacional ou emissor municipal próprio com compartilhamento padronizado. É falsa, portanto, a generalização de que todo prestador terá de abandonar seu sistema e emitir exclusivamente na tela do portal em 1º de janeiro de 2027.
Há uma regra específica para ME e EPP optantes pelo Simples Nacional que prestam serviços sujeitos à emissão de NFS-e: a RFB confirmou o Emissor Nacional obrigatório a partir de 1º de novembro de 2026, por web ou API. A alternativa municipal geral não elimina essa exigência. O artigo sobre cronograma da NFS-e e o equívoco sobre o portal oferece o contexto.
O que conferir na NT 009 e nos anexos
Na data de corte, o portal RTC disponibiliza NT 009 v1.01, Anexo VI v1.04.01 e Anexo VII v1.03.00. A nota técnica inclui ajustes, regime do Simples, imóveis e comércio exterior. Confirme a versão do ambiente utilizado: publicar o PDF não prova implantação integral de seu conteúdo.
A Declaração de Prestação de Serviços (DPS) reúne dados utilizados no fluxo nacional para geração da NFS-e. Campos novos podem exigir informações inexistentes no cadastro antigo. Atividade do Simples, regime e dados da operação precisam ser obtidos e validados antes da transmissão. Acrescentar a tag sem construir a informação correta não conclui a adaptação.
A NT 009 v1.01 fixa um marco para 1º de janeiro de 2027: nas NFS-e compartilhadas pelos municípios ao ADN, não serão admitidos valores “Desconhecido” nos campos abrangidos do grupo de comércio exterior. Obtenha dados válidos conforme o leiaute. Não amplie essa orientação para dizer que todos os campos de toda NFS-e se tornam obrigatórios nessa data.
O portal RTC alerta que o Anexo VIII, de correlação entre serviços, NBS e classificações, é material em desenvolvimento e não fundamenta regras de negócio nos ambientes descritos. A Nomenclatura Brasileira de Serviços (NBS) classifica serviços e intangíveis. Uma correlação em desenvolvimento não autoriza conversão automática de todo código em tratamento tributário definitivo.
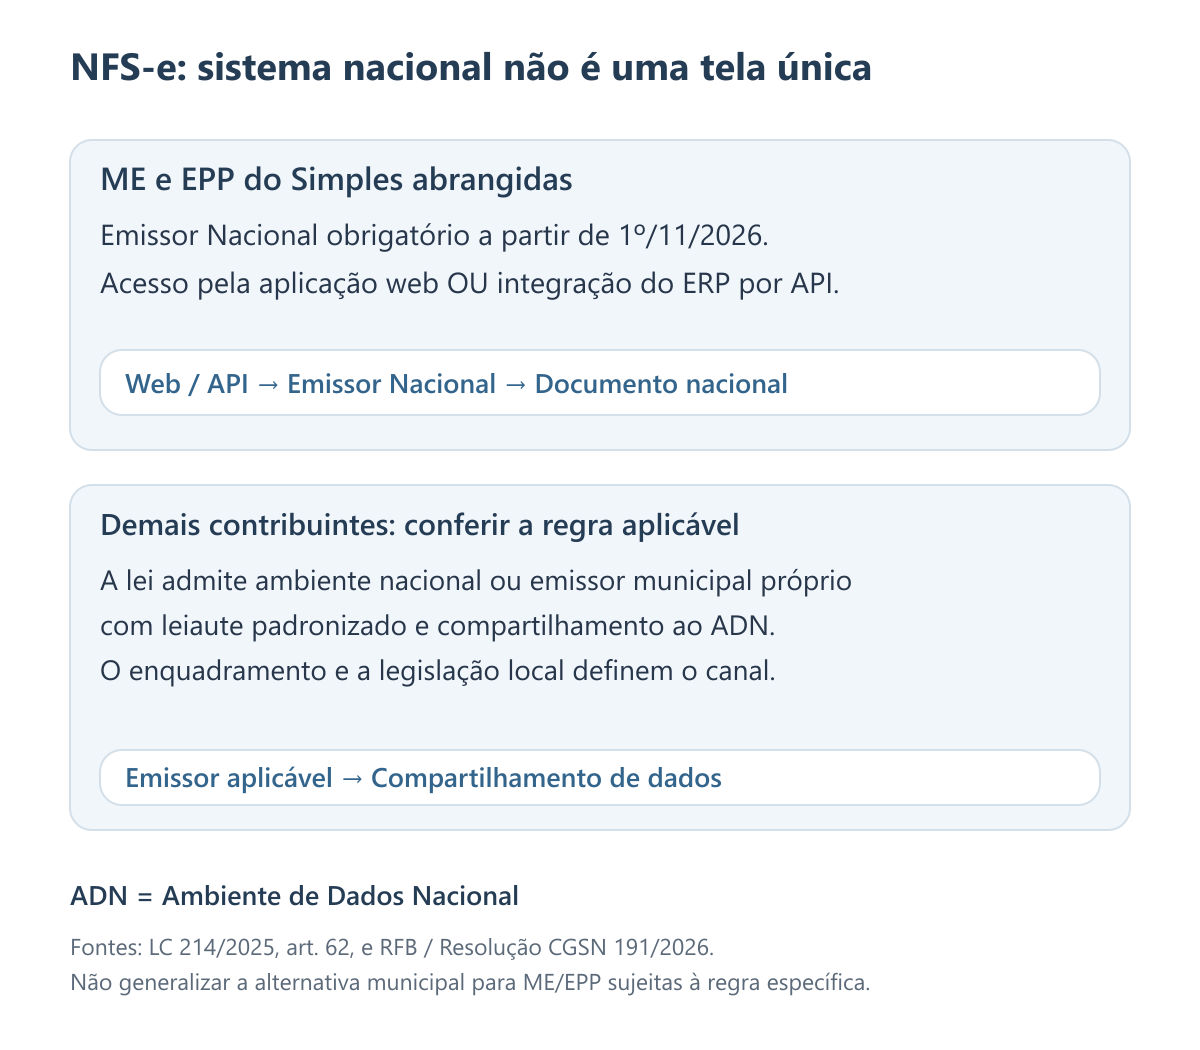
Fontes: LC nº 214/2025, art. 62, e RFB sobre a Resolução CGSN nº 191/2026. A alternativa municipal depende do enquadramento e da legislação aplicável.
A obrigação não termina na autorização do documento
A reforma conecta documento, eventos, pagamentos e apuração. Conseguir faturar não demonstra, sozinho, um processo confiável de fechamento. É necessário conciliar o que foi vendido, documentado e pago com o débito e o crédito reconhecidos na apuração.
Na disciplina da CBS do Decreto nº 12.955/2026, arts. 42 a 47, a apuração é mensal e consolidada, com entrega e pagamento até o último dia útil do mês seguinte. A apuração assistida é apresentada até o dia 15 para os demais sujeitos passivos e até o dia 20 para obrigados à Declaração de Regimes Específicos (DeRE). Não confunda apresentação com vencimento. Confirmar, ajustar ou não se manifestar produz efeitos previstos no regulamento.
Essa obrigação merece tanto cuidado quanto a emissão. O escritório deve explicar divergências, não apenas aceitar um saldo porque veio do sistema fiscal. A empresa continua responsável pela operação e pelos ajustes cabíveis.
Créditos, ajustes e eventos com rastreabilidade
No regime regular, o crédito de IBS/CBS exige condições legais: documento idôneo, enquadramento da aquisição e extinção do débito nas modalidades admitidas, ressalvadas exceções e regimes próprios. Os tributos têm créditos separados. Não presuma que todo destaque vira crédito disponível ou que CBS possa ser compensada indiscriminadamente com IBS (Brasil, 2025, art. 47; Brasil, 2026).
Uma organização útil do sistema é distinguir documento recebido, crédito esperado, apropriado e utilizado. Cancelamento, devolução e ajuste precisam guardar relação com a operação original. Esses estados são uma recomendação de representação, não lista universal de campos XML.
Se uma compra é cancelada depois de conciliada, deve ser possível verificar os reflexos fiscais e financeiros. Excluir um lançamento para “limpar a tela” apaga evidências. Eventos aplicáveis integram o ciclo da operação; não são um enfeite dispensável do documento autorizado.
Split payment: preparação não é ativação universal
O pagamento segregado (split payment) separa a parcela tributária na liquidação financeira nas condições legais. Não é simplesmente imprimir o imposto no boleto ou criar duas contas a receber. A NT NF-e 2026.006 v1.00 especifica o vínculo entre documento e transação de pagamento.
Ela distingue envio da chave ao prestador de pagamento e registro de dados financeiros em campos ou evento. Um vínculo pode representar expectativa, não pagamento: um boleto emitido pode nunca ser pago. O módulo financeiro precisa preservar essa diferença.
A produção técnica está prevista para 5 de outubro de 2026, mas a NT declara caráter preparatório, sem exigência de uso desses campos em produção em 2026, e prevê orientações adicionais para ativação em 2027. Não há fundamento nessa nota para anunciar split payment universalmente obrigatório em 1º de janeiro de 2027.
Cadastros e declarações além dos cinco documentos
Há obrigações cadastrais e documentais para pessoas físicas que se enquadrem como contribuintes ou responsáveis nas hipóteses aplicáveis. O Ministério da Fazenda informou o marco de 1º de janeiro de 2027. Isso não significa que toda pessoa física precise abrir uma empresa: enquadramento tributário e identificação cadastral são questões distintas.
O Ato nº 4 contempla também Duimp, NF-e de importação, operações monofásicas e Declaração de Regimes Específicos (DeRE). DeRE não é declaração universal de todo comércio ou prestador. Sua aplicabilidade depende do regime e da documentação.
A matriz da empresa deve registrar esses recortes. Combustíveis, operações imobiliárias e serviços financeiros podem exigir bases e procedimentos próprios. O guia nacional localiza a regra, mas não dispensa a investigação setorial nem presume que os cinco modelos cobrem toda operação.
Plano de ação para empresa, contador e desenvolvedor
Comece pelo inventário: estabelecimentos, regimes, municípios e estados, produtos e serviços, modelos emitidos, clientes, importações, antecipações e benefícios utilizados. Essa lista delimita as obrigações reais. Baixar todas as notas técnicas sem mapear a operação produz volume de informação, não preparação.
Monte então uma matriz compartilhada com responsável, fundamento, versão, vigência, dependências e evidência de teste. Assim, uma mudança de prazo pode ser incorporada sem desmontar o plano, e decisões fiscais não ficam para o operador do caixa ou para a última hora do fechamento.
| Frente | Responsabilidade principal | Evidência de conclusão |
|---|---|---|
| Enquadramento e opções | Empresa e contador | Decisão formal com regime e período |
| Classificação e cálculo | Fiscal, contador e responsável pelo sistema | Memória de cálculo e fundamento |
| XML/DPS e integração | Desenvolvimento e emissor | Versão identificada e testes |
| Impressão e atendimento | Desenvolvimento e operação | Documento legível e procedimento de suporte |
| Pagamentos, créditos e apuração | Financeiro, contabilidade e fiscal | Conciliação e divergências explicadas |
| Atualização normativa | Responsável designado | Registro da mudança e de seu impacto |
Deslize a tabela para os lados para ver todas as colunas.
A tabela propõe governança, não divisão legal obrigatória. Uma pessoa pode exercer mais de uma função, mas decisões e evidências continuam necessárias.
Nos testes, selecione situações representativas: operação normal, redução admitida, cancelamento, devolução, antecipação, alteração de regime e indisponibilidade. Nem todas se aplicam a todos os documentos. Defina o resultado esperado antes de transmitir, para evitar considerar correta qualquer resposta que pareça sucesso.
Na virada, preserve os documentos e parâmetros antigos. Uma devolução em 2027 de venda anterior exige contexto original e regra aplicável; não deve ser resolvida alterando indiscriminadamente a data ou o regime do documento. Essa recomendação de projeto preserva a capacidade de explicar o passado.
O artigo sobre o Ato Técnico nº 8/2026 ajuda a distinguir aprovação formal e especificação. Aqui, a ação prática é ir além da aprovação: verificar versão, ambiente, condição de exigência e funcionamento de ponta a ponta.
Verdades e mentiras que afetam a preparação
“Em 2027 só haverá IBS e CBS.” — Falso. ICMS e ISS continuam na transição; o IPI tem exceções e o IS possui incidência própria. A reforma também não extingue os demais tributos da empresa.
“A CBS continuará em 0,9%.” — Falso como regra geral. É o percentual da fase de teste de 2026. A regra de 2027 depende da fixação legal e do tratamento aplicável.
“Toda NFS-e será digitada no Portal Nacional.” — Falso. Há API, regra específica para o Simples e alternativas de emissão e compartilhamento para os demais enquadramentos.
“Nota autorizada comprova tributação correta.” — Falso. Autorização técnica não substitui enquadramento legal, liquidação do débito ou apropriação válida de crédito.
“Publicou a NT, todos os campos já são obrigatórios.” — Falso. Confira cronograma, ocorrência, condição da validação e observações de implementação futura.
“O ato aprovado em setembro faz tudo valer em janeiro.” — Falso. Aprovação, marco legal e ativação técnica têm objetos e datas diferentes.
O que depende de nova conferência
Este artigo não fixa alíquota final da CBS com base em estimativa, não anuncia ativação universal do split payment nem presume a disponibilização integral da NT 009 apenas por sua publicação. Também não declara extintas escriturações anteriores sem ato específico.
Antes da implantação, reconfira alíquotas oficiais, cronogramas, esquemas, tabelas, comunicados do autorizador e legislação local. Na NFS-e, confirme município, regime e integração. Acrescente os documentos dos regimes específicos realmente utilizados.
A agenda até dezembro de 2027 deve combinar marcos documentados com revisão do projeto. Uma conferência interna mensal é recomendação de gestão, não obrigação tributária nova. Não encontrar uma data oficial não autoriza inventá-la para preencher o calendário.
Conclusão
A principal mudança de 2027 é a passagem para uma etapa de cobrança efetiva da CBS, continuidade da transição do IBS e maior integração entre documentos e processos. Isso acontece com ICMS e ISS ainda vigentes e regras diferentes conforme contribuinte e operação.
Estar preparado não é apenas emitir novos campos. É explicar o enquadramento, demonstrar cálculo, preservar versões e conciliar documento, eventos, pagamento e apuração. Esse é o critério prático de qualidade para empresa, contador e desenvolvedor.
Use o calendário para priorizar e as fontes para conferir. Transforme cada regra aplicável em decisão registrada e teste verificável, sem confundir previsão com implantação ou exigência específica com obrigação universal.
Referências
BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Institui o IBS, a CBS e o IS. Brasília, DF: Presidência da República, 2025. Disponível em: https://legis.senado.gov.br/norma/40180341/publicacao/40181429. Acesso em: 5 out. 2026.
BRASIL. Lei Complementar nº 227, de 13 de janeiro de 2026. Institui o CGIBS e altera a legislação tributária. Brasília, DF: Presidência da República, 2026. Disponível em: https://legis.senado.gov.br/norma/42042119/publicacao/42256084. Acesso em: 5 out. 2026.
BRASIL. Decreto nº 12.955, de 29 de abril de 2026. Regulamenta a CBS e dá outras providências. Brasília, DF: Presidência da República, 2026. Disponível em: https://legis.senado.gov.br/norma/43106091/publicacao/43105497. Acesso em: 5 out. 2026.
BRASIL. Ministério da Fazenda. CGSN atualiza regras do Simples Nacional para adequação à Reforma Tributária do Consumo. Brasília, DF, 2026. Disponível em: https://www.gov.br/fazenda/pt-br/assuntos/noticias/2026/agosto/cgsn-atualiza-regras-do-simples-nacional-para-adequacao-a-reforma-tributaria-do-consumo. Acesso em: 5 out. 2026.
BRASIL. Ministério da Fazenda. Emissão do CNPJ e de documentos fiscais por pessoas físicas contribuintes da CBS começará em 1º de janeiro de 2027. Brasília, DF, 22 jul. 2026. Disponível em: https://www.gov.br/fazenda/pt-br/assuntos/noticias/2026/julho/emissao-do-cnpj-e-de-documentos-fiscais-por-pessoas-fisicas-contribuintes-da-cbs-comecara-em-1o-de-janeiro-de-2027. Acesso em: 5 out. 2026.
BRASIL. Receita Federal. Entenda a Reforma Tributária do Consumo. Brasília, DF, atualização em 3 jul. 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/programas-e-atividades/reforma-tributaria-do-consumo/entenda. Acesso em: 5 out. 2026.
BRASIL. Receita Federal. Simples Nacional: NFS-e Nacional será obrigatória para ME e EPP a partir de 1º de novembro de 2026. Brasília, DF, 14 ago. 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/agosto/simples-nacional-nfs-e-nacional-sera-obrigatoria-para-me-e-epp-a-partir-de-1o-de-novembro-de-2026. Acesso em: 5 out. 2026.
BRASIL. Receita Federal; COMITÊ GESTOR DO IBS. Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026. Cronograma de obrigatoriedade dos documentos fiscais eletrônicos. Brasília, DF, 2026. Disponível em: https://cgibs.gov.br/upload/arquivos/202607/31091735-20260730-16h30-ato-conjunto-rfb-cgibs-na-c2-ba-4-260731-090909.pdf. Acesso em: 5 out. 2026.
BRASIL. Receita Federal; COMITÊ GESTOR DO IBS. Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria Executiva nº 8, de 29 de setembro de 2026. Aprovação de documentação técnica. Brasília, DF, 2026. Disponível em: https://www.cgibs.gov.br/upload/arquivos/202610/01120217-nfe-nfc-cte-notas-faturas-e-demais-atc-rfb-sufis-cgibs-diretoria-executiva-n-8-de-29-de-setembro-de-2026.pdf. Acesso em: 5 out. 2026.
COMITÊ GESTOR DA NOTA FISCAL DE SERVIÇO ELETRÔNICA. Nota Técnica SE/CGNFS-e nº 009. Versão 1.01. Brasília, DF, 2026. Disponível em: https://www.gov.br/nfse/pt-br/biblioteca/documentacao-tecnica/rtc/nota-tecnica-009-se-cgnfs-e-v-1-01.pdf. Acesso em: 5 out. 2026.
COMITÊ GESTOR DA NOTA FISCAL DE SERVIÇO ELETRÔNICA. RTC. Portal da NFS-e, atualização em 2 out. 2026. Disponível em: https://www.gov.br/nfse/pt-br/biblioteca/documentacao-tecnica/rtc. Acesso em: 5 out. 2026.
PROJETO CONHECIMENTO DE TRANSPORTE ELETRÔNICO. Nota Técnica 2026.004: reforma tributária do consumo. Versão 1.00. [S. l.], set. 2026. Disponível em: https://www.cte.fazenda.gov.br/portal/exibirArquivo.aspx?conteudo=r9eZhnUIcAk%3D. Acesso em: 5 out. 2026.
PROJETO NOTA FISCAL ELETRÔNICA. Documentos: NF-e. DF-e Portal SVRS, 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/Nfe/Documentos. Acesso em: 5 out. 2026.
PROJETO NOTA FISCAL ELETRÔNICA. Nota Técnica 2025.002 RTC. Versão 1.52. [S. l.], 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFE/DownloadArquivoEstatico/?sistema=NFE&tipoArquivo=3&nomeArquivo=NT_2025.002_v1.52_RTC_NF-e_IBS_CBS_IS.pdf. Acesso em: 5 out. 2026.
PROJETO NOTA FISCAL ELETRÔNICA. Nota Técnica 2026.002. Versão 1.11. [S. l.], 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFE/DownloadArquivoEstatico/?sistema=NFE&tipoArquivo=3&nomeArquivo=NT_2026.002_v1.11_DANFE_Simpl_Tp2_Emi_Offline_Autoriz_Alerta.pdf. Acesso em: 5 out. 2026.
PROJETO NOTA FISCAL ELETRÔNICA. Nota Técnica 2026.006. Versão 1.00. [S. l.], 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFE/DownloadArquivoEstatico/?sistema=NFE&tipoArquivo=3&nomeArquivo=NT_2026.006_v1.00_RTC_VinculacaoPagamento.pdf. Acesso em: 5 out. 2026.
PROJETO NOTA FISCAL ELETRÔNICA. Nota Técnica 2026.007. Versão 1.10. [S. l.], 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFE/DownloadArquivoEstatico/?sistema=NFE&tipoArquivo=3&nomeArquivo=NT2026.007_v1.10%20-%20Emiss%C3%A3o%20NF-e%20sem%20IE%20e%20RV%20LCC.pdf. Acesso em: 5 out. 2026.
PROJETO NOTA FISCAL ELETRÔNICA. Nota Técnica 2026.008. Versão 1.00. [S. l.], 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFE/DownloadArquivoEstatico/?sistema=NFE&tipoArquivo=3&nomeArquivo=NT_2026.008_v1.00_RTC_ValorLiquidoProduto.pdf. Acesso em: 5 out. 2026.
PROJETO NOTA FISCAL ELETRÔNICA. Nota Técnica 2026.010. Versão 1.00. [S. l.], 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFE/DownloadArquivoEstatico/?sistema=NFE&tipoArquivo=3&nomeArquivo=NFe_NT_2026.010_v1_00_DANFE_RTC.pdf. Acesso em: 5 out. 2026.
PROJETO NOTA FISCAL ELETRÔNICA. Informe Técnico 2025.002. Versão 1.70. [S. l.], 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/DFE/DownloadArquivoEstatico/?sistema=DFE&tipoArquivo=16&nomeArquivo=IT%202025.002%20v.1.70%20-%20Tabelas%20de%20Classifica%C3%A7%C3%A3o%20do%20IBS%20e%20da%20CBS.pdf. Acesso em: 5 out. 2026.
SILVEIRA, Régys Borges da. Ato Técnico Conjunto nº 8/2026: o que muda nos documentos fiscais eletrônicos para IBS e CBS. Régys Borges da Silveira, 2026. Disponível em: https://regys.com.br/ato-tecnico-conjunto-8-2026-documentos-fiscais-ibs-cbs/. Acesso em: 5 out. 2026.
SILVEIRA, Régys Borges da. cClassTrib na prática: por que uma nota autorizada ainda pode estar tributariamente errada. Régys Borges da Silveira, 2026. Disponível em: https://regys.com.br/cclasstrib-nota-autorizada-tributariamente-errada/. Acesso em: 5 out. 2026.
SILVEIRA, Régys Borges da. NFS-e até 2027: cronograma das mudanças e o que é verdade sobre o Portal Nacional. Régys Borges da Silveira, 28 set. 2026. Disponível em: https://regys.com.br/nfs-e-ate-2027-cronograma-mudancas-portal-nacional/. Acesso em: 5 out. 2026.
0 comentário(s)