Uma notícia sobre dispensa de CNPJ ou de nota fiscal pode parecer uma ordem simples para o sistema: desativar a exigência e seguir vendendo. O problema aparece quando a regra alcança um grupo específico, preserva exceções e depende de decisões de órgãos diferentes.
Ver resumo completo
Uma notícia sobre dispensa de CNPJ ou de nota fiscal pode parecer uma ordem simples para o sistema: desativar a exigência e seguir vendendo. O problema aparece quando a regra alcança um grupo específico, preserva exceções e depende de decisões de órgãos diferentes. Se essas condições desaparecerem na parametrização, uma simplificação pode produzir orientação errada ao empreendedor.
O Decreto nº 13.140, publicado em edição extra do Diário Oficial da União em 21 de outubro de 2026, trata de dois assuntos próximos, mas distintos. Para o nanoempreendedor, estabelece dispensas de exigências federais de inscrição no Cadastro Nacional da Pessoa Jurídica, o CNPJ, e de emissão de documentos fiscais eletrônicos. Para o microempreendedor individual, o MEI, prevê o uso da declaração anual como documento fiscal em operações com consumidor final, observada a deliberação indicada na norma.
Este artigo explica quem está em cada situação, como interpretar as datas e quais cuidados devem orientar contadores e desenvolvedores. A análise considera as fontes oficiais consultadas em 21 de outubro de 2026. O ponto de partida é o texto integral do decreto no Diário Oficial, não a suposição de que qualquer pequeno negócio deixou de ter obrigações fiscais.
Uma notícia sobre perdão de dívidas pode mudar imediatamente as expectativas de quem mantém um pequeno negócio. O risco está em transformar essa expectativa em decisão financeira antes de conhecer o alcance da proposta: suspender pagamentos, gastar um benefício ainda indisponível ou aumentar o faturamento supondo que um novo limite já esteja valendo.
Ver resumo completo
Uma notícia sobre perdão de dívidas pode mudar imediatamente as expectativas de quem mantém um pequeno negócio. O risco está em transformar essa expectativa em decisão financeira antes de conhecer o alcance da proposta: suspender pagamentos, gastar um benefício ainda indisponível ou aumentar o faturamento supondo que um novo limite já esteja valendo.
Em 13 de outubro de 2026, o governo anunciou um pacote para microempreendedores individuais, chamado Prospera MEI. O anúncio reuniu perdão de débitos, negociação de dívidas bancárias, apoio ao investimento, aumento do teto de faturamento e simplificação fiscal. A notícia teve um desdobramento rápido: em 14 de outubro, a Câmara aprovou um texto que combina aumento do limite e remissão de dívidas, encaminhado à análise do Senado.
O avanço é relevante, mas não torna todas as medidas disponíveis. Este artigo considera a documentação consultada em 14 de outubro de 2026, inclusive o texto aprovado pela Câmara, para separar o que mudou na proposta, o que depende de conclusão legislativa e o que o empreendedor pode organizar desde já. Essa separação também é útil para contadores e para quem mantém sistemas de gestão usados por MEIs.
A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas.
Ver resumo completo
A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas. Para quem desenvolve um sistema de gestão empresarial (ERP) ou orienta uma carteira contábil, o problema começa quando essas mudanças são resumidas a uma frase: “em janeiro muda tudo”.
Não muda tudo ao mesmo tempo, nem da mesma maneira para todos. Algumas obrigações começaram em 2026; outras têm marco em janeiro de 2027; determinadas regras de validação entram depois. Uma nota técnica publicada também não significa que todos os seus campos sejam imediatamente obrigatórios em produção.
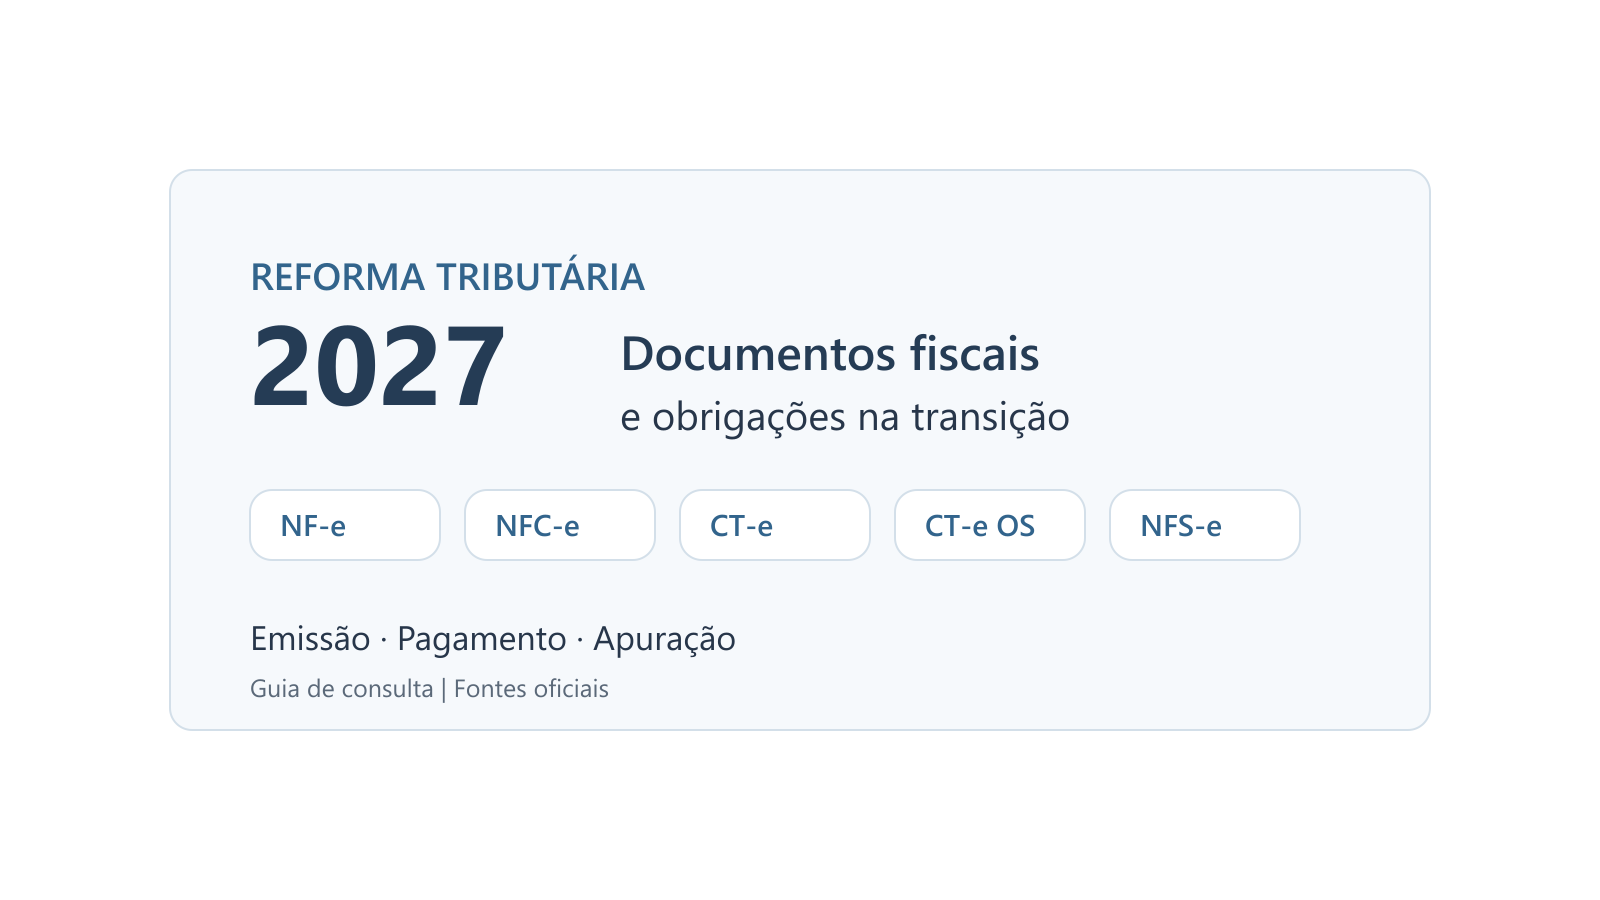
Este guia organiza a transição nacional e aprofunda cinco documentos: Nota Fiscal Eletrônica (NF-e), Nota Fiscal de Consumidor Eletrônica (NFC-e), Conhecimento de Transporte Eletrônico (CT-e), Conhecimento de Transporte Eletrônico para Outros Serviços (CT-e OS) e Nota Fiscal de Serviços Eletrônica (NFS-e). O objetivo é permitir que contador, empresa e desenvolvedor localizem a obrigação e a transformem em trabalho verificável.
Data de corte: 5 de outubro de 2026. Datas futuras abaixo são marcos documentados nessa data, não confirmação de implantação real. Regras locais, regimes setoriais e novos atos podem exigir complementação. Este é um guia nacional de consulta, não uma promessa de esgotar todas as situações tributárias possíveis.
Uma informação repetida com convicção pode parecer norma antes mesmo de alguém abrir a norma. Foi o que aconteceu com a afirmação de que, a partir de 1º de janeiro de 2027, todas as notas fiscais de serviço eletrônicas só poderão ser emitidas pelo Portal Nacional.
Ver resumo completo
Uma informação repetida com convicção pode parecer norma antes mesmo de alguém abrir a norma. Foi o que aconteceu com a afirmação de que, a partir de 1º de janeiro de 2027, todas as notas fiscais de serviço eletrônicas só poderão ser emitidas pelo Portal Nacional. A frase mistura mudanças verdadeiras, públicos diferentes e datas distintas. O resultado é uma orientação equivocada para empresas, contadores e desenvolvedores.
A resposta curta é: não existe uma determinação geral para que todo contribuinte abandone o emissor municipal e passe a digitar notas exclusivamente no portal web nacional em 01/01/2027. Há, porém, obrigações específicas que não devem ser minimizadas. Este artigo separa os conceitos, identifica quem realmente deve usar o Emissor Nacional, organiza os marcos documentados de setembro de 2026 ao fim de 2027 e mostra como acompanhar novas alterações sem transformar previsão em fato.
A expressão “NFS-e Nacional obrigatória” pode levar a decisões diferentes conforme quem está lendo: uma prefeitura, uma empresa prestadora de serviços ou a equipe que mantém um ERP. Para implementar corretamente, é preciso separar a obrigação de compartilhar informações, o ambiente que autoriza a nota e as regras aplicáveis ao contribuinte.
Ver resumo completo
A expressão “NFS-e Nacional obrigatória” pode levar a decisões diferentes conforme quem está lendo: uma prefeitura, uma empresa prestadora de serviços ou a equipe que mantém um ERP. Para implementar corretamente, é preciso separar a obrigação de compartilhar informações, o ambiente que autoriza a nota e as regras aplicáveis ao contribuinte. Participar do padrão nacional não significa, por si só, que todas as empresas utilizarão a mesma tela ou abandonarão imediatamente o sistema municipal.
Este artigo explica essa distinção e organiza os cuidados de integração para desenvolvedores Delphi e profissionais de contabilidade. A análise considera as fontes oficiais consultadas em 1º de novembro de 2026, incluindo a orientação publicada pelo Portal NFS-e em 29 de outubro sobre microempresas e empresas de pequeno porte do Simples Nacional. O objetivo é transformar a leitura das regras em perguntas verificáveis antes de alterar o sistema de um cliente.
Atualização em 1º de novembro de 2026: a revisão corrige a associação entre obrigação municipal e substituição universal dos emissores locais. Também retira uma passagem anteriormente apresentada como citação literal da lei, que não correspondia ao texto do art. 62, e incorpora as orientações atuais para o Simples Nacional. A publicação original é de 2025; sua URL foi preservada.
Atualizado em Publicado em · Régys Borges da Silveira