
Uma notícia sobre perdão de dívidas pode mudar imediatamente as expectativas de quem mantém um pequeno negócio. O risco está em transformar essa expectativa em decisão financeira antes de conhecer o alcance da proposta: suspender pagamentos, gastar um benefício ainda indisponível ou aumentar o faturamento supondo que um novo limite já esteja valendo.
Em 13 de outubro de 2026, o governo anunciou um pacote para microempreendedores individuais, chamado Prospera MEI. O anúncio reuniu perdão de débitos, negociação de dívidas bancárias, apoio ao investimento, aumento do teto de faturamento e simplificação fiscal. A notícia teve um desdobramento rápido: em 14 de outubro, a Câmara aprovou um texto que combina aumento do limite e remissão de dívidas, encaminhado à análise do Senado.
O avanço é relevante, mas não torna todas as medidas disponíveis. Este artigo considera a documentação consultada em 14 de outubro de 2026, inclusive o texto aprovado pela Câmara, para separar o que mudou na proposta, o que depende de conclusão legislativa e o que o empreendedor pode organizar desde já. Essa separação também é útil para contadores e para quem mantém sistemas de gestão usados por MEIs.
O pacote reúne caminhos diferentes
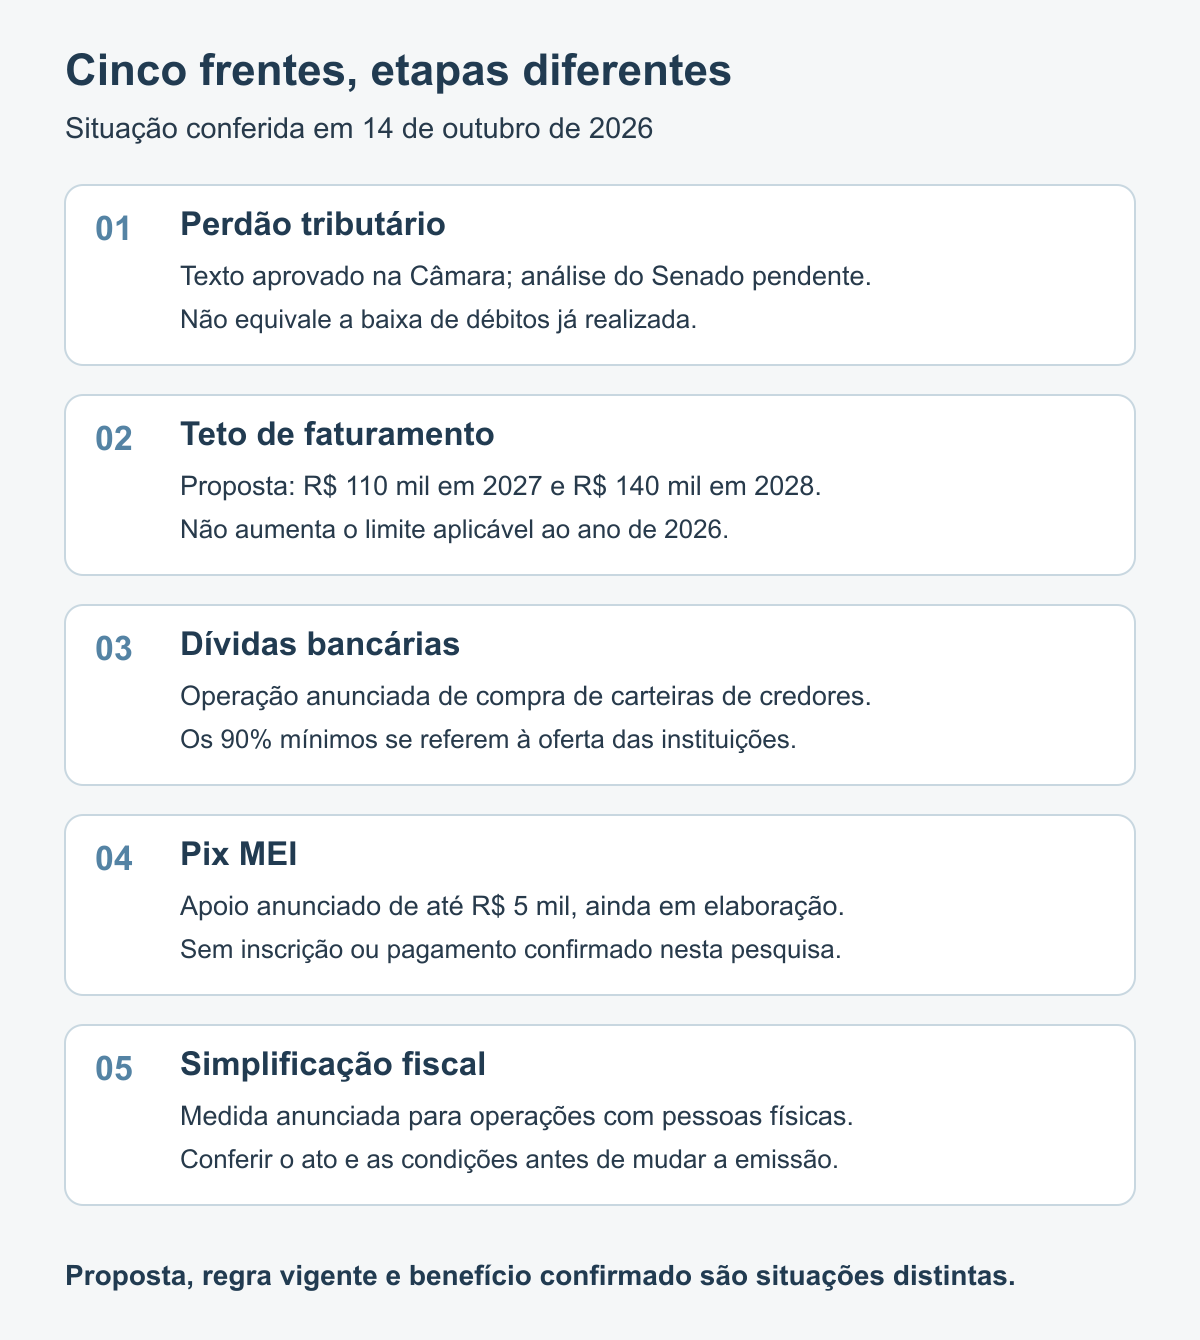
O anúncio não criou uma única operação que resolve todas as pendências do empreendedor. O perdão tributário passou a integrar um projeto de lei complementar. A negociação bancária depende de instrumentos próprios de compra de carteiras. O Pix MEI foi apresentado como iniciativa de apoio produtivo em elaboração. Cada frente possui condições e etapas diferentes.
Essa diferença aparece na providência esperada. Acompanhar um projeto no Congresso não é fazer inscrição em um programa. Consultar uma dívida no sistema oficial não é aderir a uma renegociação bancária. E receber uma mensagem sobre “Pix de R$ 5 mil” não comprova que exista seleção aberta ou valor reservado para aquele CNPJ.
No caso legislativo, o texto aprovado reuniu medidas dos projetos de lei complementar (PLPs) 186/2026 e 267/2026. A ficha de tramitação registra a aprovação na Câmara e o encaminhamento da matéria ao Senado. Portanto, o estágio conferido é de proposta aprovada por uma Casa legislativa, ainda sem a conclusão necessária para tratá-la como lei aplicável.
O texto do perdão mudou desde o anúncio
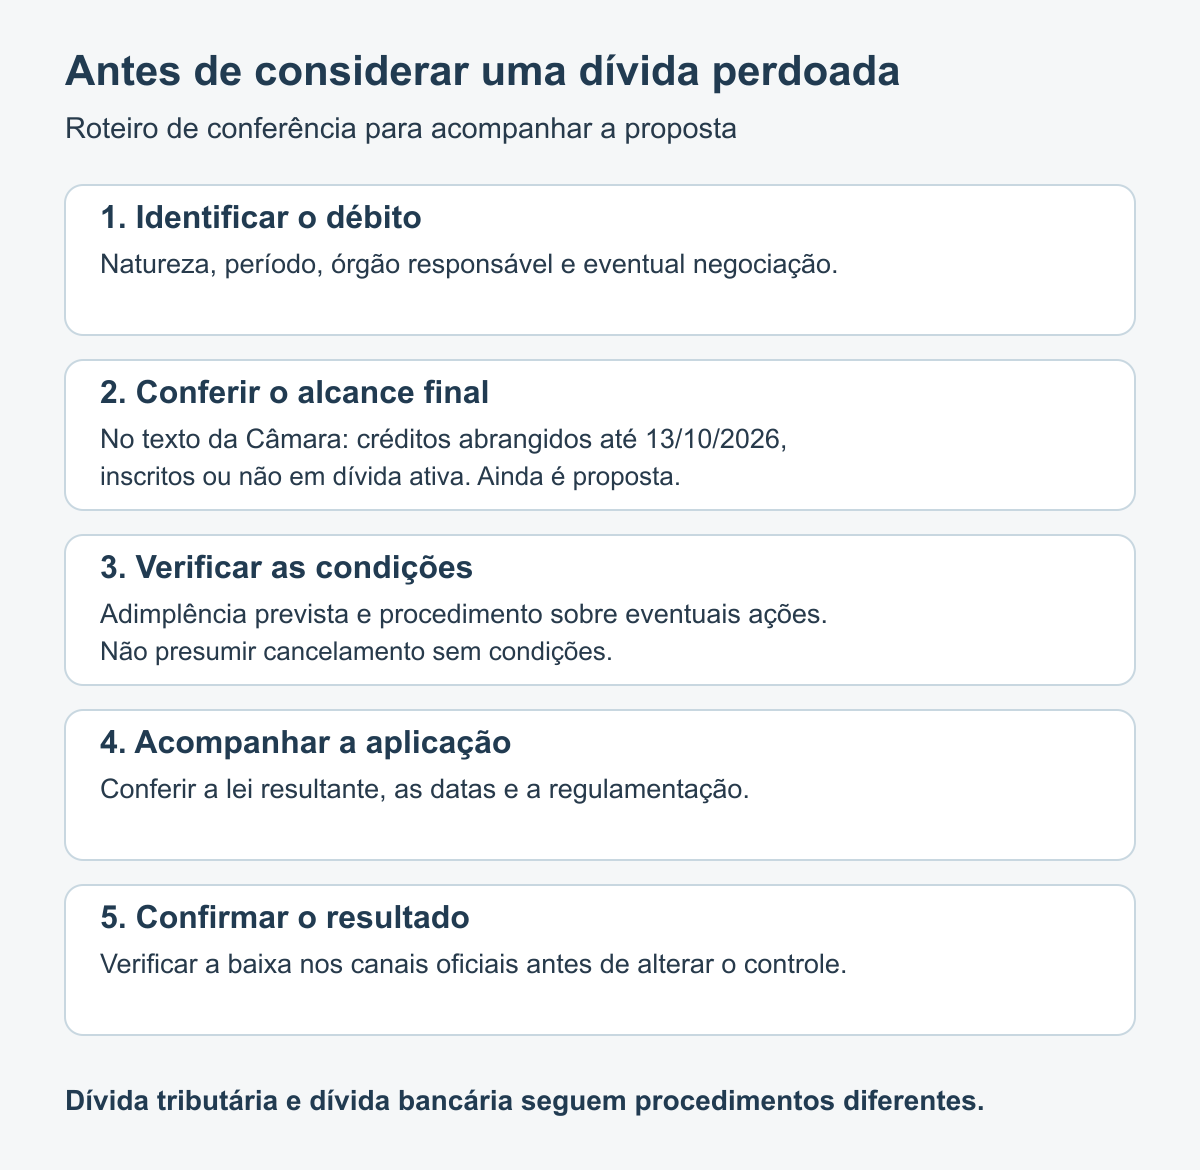
O nome jurídico usado na proposta é remissão, isto é, o cancelamento dos créditos abrangidos. O projeto original do Executivo limitava o alcance aos débitos inscritos em Dívida Ativa da União. No texto aprovado pela Câmara, o artigo 5º passou a mencionar créditos federais inscritos ou não em dívida ativa até 13 de outubro de 2026. Essa ampliação precisa ser considerada ao explicar a notícia.
Ela não significa perdão de qualquer conta do negócio. O texto delimita a titularidade da União e remete à contribuição do MEI identificada na Lei Complementar nº 123, incluindo os acréscimos relacionados. Não é correto converter essa previsão em cancelamento automático do Imposto sobre Circulação de Mercadorias e Serviços (ICMS), do Imposto sobre Serviços (ISS), de aluguel, fornecedores ou financiamento bancário. Mesmo uma guia unificada pode envolver parcelas de naturezas diferentes.
O anúncio estimou cerca de 3,6 milhões de beneficiários potenciais e R$ 12,6 bilhões em débitos. São estimativas divulgadas para a proposta, não uma lista de empreendedores já contemplados nem um resultado de baixas realizadas. Para um caso concreto, identificar o débito e conferir o texto final será mais útil do que comparar o saldo pessoal com o total anunciado.
Como preparação, organize a origem da pendência, o período a que ela se refere, o órgão responsável e a existência de parcelamento ou discussão judicial. Esse levantamento não garante enquadramento. Ele cria uma base para avaliar a futura regra sem depender de memória, de um boleto isolado ou de um resumo de rede social.
Perdão proposto não é baixa incondicional
O texto aprovado exige manter a adimplência dos recolhimentos da contribuição indicada, com vencimento nos seis meses subsequentes à entrada em vigor da futura lei, sob pena de cancelamento da remissão. Também não prevê restituição, compensação ou ressarcimento de valores pagos anteriormente nas condições delimitadas pela proposta.
Além disso, o artigo 6º condiciona a baixa a requerimento que comprove a desistência de eventuais ações judiciais e a renúncia às pretensões correspondentes. A redação limita essa renúncia aos créditos abrangidos. Por isso, a ideia de que “ninguém precisará fazer nada” não pode substituir a leitura das condições, especialmente para quem possui processo em curso.
Há outro cuidado com as datas: o texto aprovado distingue entrada em vigor na publicação e produção de efeitos em 2027 ou 2028, conforme o dispositivo. Como a contrapartida dos seis meses menciona a entrada em vigor, não é prudente inventar um calendário definitivo de pagamentos a partir de uma manchete. Será preciso conferir a redação final e a regulamentação prevista para sua aplicação.
Para quem está pagando uma negociação, a consequência prática é não presumir que o anúncio cancelou parcelas ou cobranças. Antes de interromper um compromisso existente, confirme o tratamento do débito nos canais oficiais e, quando houver processo ou dúvida sobre enquadramento, obtenha orientação sobre aquela situação. Expectativa legislativa e baixa registrada são etapas distintas.
O novo teto ainda é uma mudança proposta
Para o MEI em geral, o limite anual vigente indicado na orientação oficial consultada permanece em R$ 81 mil, com proporcionalidade no início de atividade. O texto aprovado pela Câmara prevê R$ 110 mil para 2027 e R$ 140 mil a partir de 2028. Esses valores futuros não devem ser usados para recalcular retroativamente a situação de 2026.
O projeto também trata do limite proporcional para quem inicia atividades e condiciona a ampliação à consideração da renúncia de receita no orçamento dos exercícios indicados. Portanto, acompanhar apenas a votação do valor nominal não esgota o acompanhamento da implementação. A redação final e as condições de produção de efeitos importam para planejar o crescimento.
Um exemplo ilustrativo ajuda a separar os cenários: um negócio estima encerrar 2026 com R$ 90 mil de receita. A previsão de teto de R$ 110 mil para 2027 não resolve, sozinha, o enquadramento desse faturamento de 2026. O ano da receita continua sendo uma informação essencial para a análise contábil.
O texto também altera disposições sobre empregados. Essa frente exige atenção ao alcance da redação e às atividades abrangidas, além da conclusão legislativa. Não se deve transformar o anúncio de possibilidade de segunda contratação em liberação geral imediata para todos os MEIs. Para decidir uma contratação, confira o regime efetivamente aplicável à atividade.
O desconto bancário não é o mesmo perdão tributário
A frente bancária anunciada utiliza o Desenrola 3.0. O Ministério da Fazenda informou a inclusão dos débitos de MEIs na iniciativa e o planejamento de um edital para compra de carteiras das instituições financeiras. O desconto mínimo anunciado, de 90%, é uma condição para a oferta dos credores nessa operação.
Isso não equivale a uma tabela universal de desconto já disponível ao empreendedor. Também não demonstra que qualquer empréstimo de qualquer MEI será incluído. O alcance individual dependerá da operação efetivamente realizada e das regras correspondentes. O anúncio descreve uma negociação entre governo e instituições, sem providência inicial dos MEIs nessa etapa.
Na organização financeira, mantenha essa dívida separada dos tributos. Registre a instituição, o contrato e o saldo informado, preservando os comprovantes de acordos já feitos. Quando houver comunicação sobre inclusão ou regularização, compare-a com os dados reais da operação. Não marque uma dívida bancária como quitada apenas porque o pacote foi anunciado.
Pix MEI é apoio produtivo em elaboração
O Pix MEI foi apresentado como apoio não reembolsável de até R$ 5 mil por beneficiário, destinado a melhorar a capacidade produtiva. A proposta inclui assistência para estruturar o negócio. Na informação oficial consultada, o programa está em fase de desenho. Isso é diferente de ter um calendário de pagamento ou um formulário de inscrição já confirmado.
O termo “até” também importa. Ele não significa que todo MEI receberá exatamente R$ 5 mil. Sem critérios operacionais consolidados, não há fundamento para prometer enquadramento, data de depósito ou uso irrestrito do recurso. A descrição anunciada é de investimento produtivo, não de dinheiro automaticamente disponível para qualquer despesa.
Há uma preparação útil que independe do lançamento: identificar um investimento concreto e estimar o que ele melhora. Uma máquina pode reduzir tempo de produção; um equipamento pode aumentar a capacidade de atendimento. Registre custo, manutenção e benefício esperado. Esse planejamento continua útil mesmo se a seleção futura não abranger o negócio.
Simplificação fiscal não dispensa conferir a operação
O anúncio também apresentou uma iniciativa para afastar novas obrigações de nota fiscal nas operações com pessoas físicas. Entretanto, a orientação anterior já prevê dispensa de emissão ao consumidor pessoa física em determinadas condições. Não se deve apresentar toda dispensa como novidade, nem interpretar a comunicação do pacote como eliminação de todas as obrigações documentais.
O material oficial sobre MEI distingue operações e destinatários, inclusive situações de emissão para pessoas jurídicas. Na pesquisa deste artigo, não foi confirmado um ato específico do pacote que permita reescrever genericamente essas regras. Antes de mudar a rotina de emissão, confira o ato publicado e seu alcance sobre a operação realizada.
Para o empreendedor, preservar documentos e controles de receita continua sendo uma medida prática. Para o desenvolvedor, a recomendação é não desabilitar emissão fiscal por causa de uma notícia. Mantenha regras configuradas por cenário e altere seu comportamento quando houver fundamento normativo e data de aplicação identificados.
O que organizar enquanto as medidas avançam
Comece pelo diagnóstico. Para débitos inscritos, a Procuradoria-Geral da Fazenda Nacional (PGFN) orienta o uso do Regularize, com consulta da origem, data de inscrição e composição dos valores. Sua orientação destaca que o acesso do MEI deve considerar o CNPJ. Pendências ainda administradas pela Receita precisam de conferência nos serviços correspondentes do Simples Nacional e do MEI.
Na prática, prepare um controle com quatro conjuntos de informações:
- Débitos tributários: natureza, competência, órgão responsável, valor e situação de cobrança ou negociação.
- Dívidas bancárias: instituição, contrato, saldo e acordos existentes, sem misturá-las com o possível perdão federal.
- Receita do negócio: valores por mês e ano, documentos de suporte e limite efetivamente aplicável ao período.
- Acompanhamento das medidas: etapa legislativa, norma publicada, data de efeitos e confirmação individual do benefício, quando disponível.
Em um sistema de gestão, esses conjuntos não devem compartilhar um simples indicador de “beneficiário do pacote”. Como recomendação de arquitetura, mantenha o débito original, o fundamento da alteração e a confirmação posterior da baixa. Isso permite explicar ao usuário o que foi proposto, o que foi reconhecido e o que ainda precisa ser resolvido.
Conclusão
O pacote para MEIs avançou além do anúncio inicial, mas continua reunindo medidas em estágios diferentes. O texto aprovado na Câmara ampliou a formulação do perdão e preservou condições importantes; o novo teto ainda depende da conclusão legislativa; a operação bancária e o Pix MEI seguem caminhos próprios.
A melhor preparação é transformar a notícia em acompanhamento organizado, com dívidas identificadas, receita conferida e decisões apoiadas na regra efetivamente aplicável. O alívio anunciado pode ser relevante para o pequeno negócio, mas só deve entrar no planejamento como benefício confirmado quando houver fundamento, procedimento e reconhecimento correspondentes.
Referências
BRASIL. Câmara dos Deputados. PLP 186/2026: ficha de tramitação. Brasília, DF, 2026. Disponível em: https://www.camara.leg.br/proposicoesWeb/fichadetramitacao?idProposicao=2635476. Acesso em: 14 out. 2026.
BRASIL. Câmara dos Deputados. Projeto de Lei Complementar nº 186, de 2026: autógrafo aprovado em 14 de outubro de 2026. Brasília, DF: Câmara dos Deputados, 2026. Disponível em: https://www.camara.leg.br/proposicoesWeb/prop_mostrarintegra?codteor=3184063&filename=Tramitacao-48-PLP-186-2026. Acesso em: 14 out. 2026.
BRASIL. Ministério da Fazenda. Fazenda inclui dívidas bancárias do MEI na terceira fase da renegociação de dívidas com descontos mínimos de 90%. Brasília, DF, 13 out. 2026. Disponível em: https://www.gov.br/fazenda/pt-br/assuntos/noticias/2026/outubro/fazenda-inclui-dividas-bancarias-do-mei-na-terceira-fase-da-renegociacao-de-dividas-com-descontos-minimos-de-90. Acesso em: 14 out. 2026.
BRASIL. Ministério do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte. Governo anuncia perdão de dívidas tributárias de MEIs, compra de débitos bancários e apoio de até R$ 5 mil para investir no negócio. Portal do Empreendedor, 13 out. 2026. Disponível em: https://www.gov.br/empresas-e-negocios/pt-br/empreendedor/mais-noticias/governo-anuncia-perdao-de-dividas-tributarias-de-meis-compra-de-debitos-bancarios-e-apoio-de-ate-r-5-mil-para-investir-no-negocio. Acesso em: 14 out. 2026.
BRASIL. Ministério do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte. Perguntas frequentes. Portal do Empreendedor, atualizado em 16 set. 2025. Disponível em: https://www.gov.br/empresas-e-negocios/pt-br/empreendedor/vitrine/perguntas-frequentes. Acesso em: 14 out. 2026.
BRASIL. Presidência da República. Lei Complementar nº 123, de 14 de dezembro de 2006. Institui o Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte. Brasília, DF, 2006. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp123.htm. Acesso em: 14 out. 2026.
BRASIL. Presidência da República. Projeto de Lei Complementar nº 267, de 2026. Concede remissão de créditos inscritos em Dívida Ativa da União de responsabilidade de microempreendedores individuais. Brasília, DF, 2026. Disponível em: https://www.presidencia.gov.br/ccivil_03/projetos/ato_2023_2026/2026/plp/plp-267.htm. Acesso em: 14 out. 2026.
BRASIL. Procuradoria-Geral da Fazenda Nacional. Primeiros passos. Brasília, DF, [s. d.]. Disponível em: https://www.gov.br/pgfn/pt-br/servicos/orientacoes-contribuintes/primeiros-passos-1/primeiros-passos. Acesso em: 14 out. 2026.
COMITÊ GESTOR DO SIMPLES NACIONAL. Secretaria-Executiva. Perguntas e respostas: MEI e Simei. Atualizado em 18 abr. 2023. Disponível em: https://www8.receita.fazenda.gov.br/SimplesNacional/Arquivos/pergunta-resposta/PerguntaoMEI.pdf. Acesso em: 14 out. 2026.
PEDUZZI, Pedro. Governo anuncia perdão de dívidas e pacote de estímulo para MEIs. Agência Brasil, Brasília, DF, 13 out. 2026. Disponível em: https://agenciabrasil.ebc.com.br/economia/noticia/2026-10/governo-anuncia-perdao-de-dividas-e-pacote-de-estimulo-para-meis. Acesso em: 14 out. 2026.
0 comentário(s)