
Uma notícia sobre dispensa de CNPJ ou de nota fiscal pode parecer uma ordem simples para o sistema: desativar a exigência e seguir vendendo. O problema aparece quando a regra alcança um grupo específico, preserva exceções e depende de decisões de órgãos diferentes. Se essas condições desaparecerem na parametrização, uma simplificação pode produzir orientação errada ao empreendedor.
O Decreto nº 13.140, publicado em edição extra do Diário Oficial da União em 21 de outubro de 2026, trata de dois assuntos próximos, mas distintos. Para o nanoempreendedor, estabelece dispensas de exigências federais de inscrição no Cadastro Nacional da Pessoa Jurídica, o CNPJ, e de emissão de documentos fiscais eletrônicos. Para o microempreendedor individual, o MEI, prevê o uso da declaração anual como documento fiscal em operações com consumidor final, observada a deliberação indicada na norma.
Este artigo explica quem está em cada situação, como interpretar as datas e quais cuidados devem orientar contadores e desenvolvedores. A análise considera as fontes oficiais consultadas em 21 de outubro de 2026. O ponto de partida é o texto integral do decreto no Diário Oficial, não a suposição de que qualquer pequeno negócio deixou de ter obrigações fiscais.
Duas medidas para públicos diferentes
O art. 1º do decreto dirige-se ao nanoempreendedor definido no regulamento da Contribuição Social sobre Bens e Serviços, a CBS. Ele dispensa a exigência pela União de duas obrigações específicas: a inscrição no cadastro com identificação única por meio do CNPJ e a emissão dos documentos eletrônicos referidos no Decreto nº 12.955/2026. As remissões identificam exatamente quais exigências estão sendo afastadas.
O art. 2º segue outro caminho. Ele permite que a Declaração Anual Simplificada para o Microempreendedor Individual, a DASN-SIMEI, seja utilizada como documento fiscal eletrônico nas vendas e prestações de serviços do MEI a consumidor final. Essa possibilidade está vinculada às disposições da Lei Complementar nº 123/2006 e à deliberação mencionada pelo próprio decreto.
Assim, a dispensa de inscrição prevista para o nanoempreendedor não é uma dispensa de CNPJ para o MEI. Da mesma forma, a possibilidade de usar uma declaração anual não transforma todo fornecedor pessoa física em microempreendedor individual. Cada medida depende de um enquadramento próprio e precisa continuar identificável no cadastro e nas orientações ao usuário.
Quem é nanoempreendedor para essa regra
A definição não é apenas uma descrição informal de quem trabalha sozinho ou vende pouco. O art. 26, IV, da Lei Complementar nº 214/2025, em seu texto atualizado, considera a pessoa física com receita bruta inferior a 50% do limite estabelecido para adesão ao MEI, observadas as condições legais às quais o dispositivo remete, e que não tenha aderido a esse regime (Brasil, 2025).
Existem, portanto, verificações cumulativas: a pessoa é física, atende ao critério de receita e às condições aplicáveis e não aderiu ao MEI. Ter faturamento reduzido, isoladamente, não resolve o enquadramento. Também merece atenção a palavra “inferior”: o texto não autoriza substituir essa condição por uma comparação que aceite automaticamente o valor exatamente igual ao limite.
O art. 25, IV, do Decreto nº 12.955/2026 reproduz essa definição no regulamento da CBS. A classificação integra as hipóteses de não contribuinte, ressalvadas as condições legais. Isso é diferente de afirmar que a pessoa está dispensada de qualquer tributo, registro ou obrigação relacionada à atividade que exerce.
Para o sistema de gestão, a recomendação é registrar o enquadramento com fundamento e período de validade. Um campo genérico chamado “pequeno empreendedor” não informa se o cadastro pertence a um MEI ou a uma pessoa física abrangida pela regra do nanoempreendedor. A decisão deve resultar de conferência fiscal, sem ser deduzida apenas da ausência de CNPJ.
A opção pelo regime regular muda a análise
O parágrafo único do art. 1º é expresso: as dispensas não se aplicam ao nanoempreendedor que optar pelo regime regular do Imposto sobre Bens e Serviços, o IBS, e da CBS. A possibilidade de opção está prevista no art. 26, § 1º, II, da LC nº 214/2025. O decreto preserva essa distinção, em vez de criar um tratamento único para todas as pessoas que preencham o critério de receita.
Na prática, uma decisão sobre emissão não deve consultar apenas a receita e encerrar o processamento. Também precisa verificar se houve opção pelo regime regular e quais são seus efeitos na data da operação. A recomendação de projeto é manter o histórico dessa condição, para que uma alteração atual não reclassifique silenciosamente vendas anteriores.
Esse controle interessa ao contador e ao desenvolvedor por motivos complementares. O primeiro precisa justificar a orientação adotada; o segundo precisa reproduzi-la corretamente no sistema. Uma exceção prevista na norma não pode depender da memória de quem configurou o cadastro ou de um comentário que a rotina de emissão nunca consulta.
Vigência, transição e a condição ligada ao IBS
O art. 3º determina entrada em vigor na data da publicação. Portanto, o Decreto nº 13.140 está em vigor desde 21 de outubro de 2026. Essa data não deve ser confundida com o marco específico de produção de efeitos das dispensas no âmbito das competências relacionadas ao IBS.
Para esse âmbito, o art. 1º, parágrafo único, II, estabelece efeitos a partir de 1º de janeiro de 2029 e após manifestação favorável do Comitê Gestor do IBS, o CGIBS. A leitura operacional precisa preservar as duas condições. A chegada de 2029, por si, não substitui a manifestação expressamente exigida no decreto.
Há também um antecedente que impede apresentar a publicação como se a discussão tivesse começado agora. Em comunicado de 28 de agosto de 2026, o CGIBS informou que o Ato Conjunto RFB/CGIBS nº 6/2026 já estabelecia dispensas de inscrição e emissão para o nanoempreendedor, com efeitos até 31 de dezembro de 2028 e exceção para quem optasse pelo regime regular.
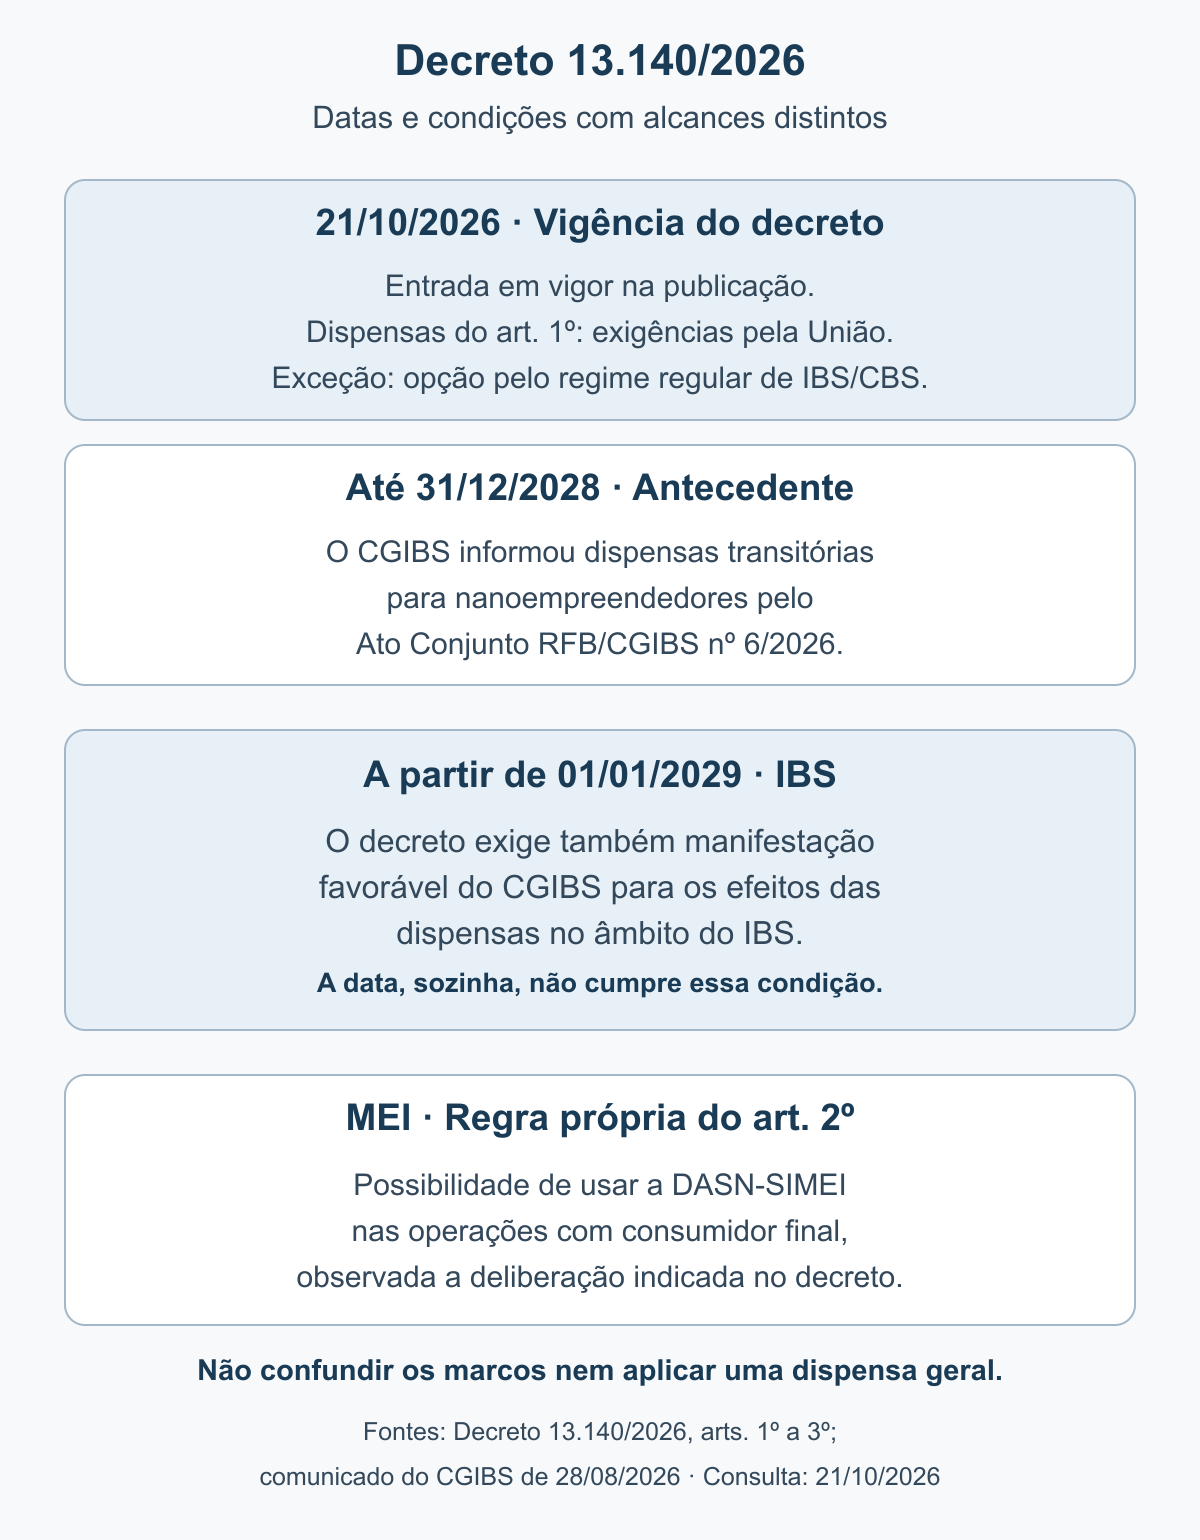
Figura: marcos com escopos distintos. Fontes: Decreto nº 13.140/2026, arts. 1º e 3º, e comunicado do CGIBS de 28/08/2026 sobre o Ato Conjunto nº 6/2026. A sequência não comprova manifestação favorável do CGIBS para 2029.
O cuidado principal é não transformar esses marcos em uma única data de ativação. A norma federal, o antecedente transitório e a condição referente ao IBS precisam ser analisados conforme seu alcance. Para acompanhar as demais obrigações da transição, o guia de documentos fiscais para 2027 oferece um contexto complementar.
O que a DASN-SIMEI pode representar para o MEI
O art. 2º autoriza o uso da DASN-SIMEI como documento fiscal eletrônico nas vendas e prestações de serviços realizadas pelo MEI a consumidor final, para a finalidade legal nele identificada. A redação usa uma possibilidade condicionada: manda observar a deliberação na forma do art. 2º, § 4º-B, e do art. 26, § 15, da LC nº 123/2006.
Essas remissões importam. A LC nº 123/2006 atribui ao Comitê Gestor do Simples Nacional, o CGSN, a regulamentação do art. 26 e estabelece regras para suas deliberações. A leitura adotada aqui é que o decreto oferece a base normativa para a medida, mas seu texto não fornece, sozinho, todos os procedimentos necessários à implementação no sistema.
O próprio art. 26 distingue a documentação das operações com destinatário cadastrado no CNPJ. Por isso, não é adequado interpretar o art. 2º como autorização geral para substituir qualquer nota emitida por MEI pela declaração anual. Tipo de destinatário, finalidade da operação e regulamentação aplicável continuam fazendo parte da análise.
Também não há no Decreto nº 13.140 comando para cancelar o CNPJ do MEI, extinguir seus recolhimentos ou dispensar a declaração anual. O uso possível da DASN-SIMEI parte justamente da existência dessa declaração. Para o controle interno, a simplificação documental precisa conviver com registros que permitam identificar as operações e conferir a receita informada.
No caso de prestação de serviços, vale manter separadas a obrigação de emitir, a escolha do documento e o canal usado para emissão. O artigo sobre o cronograma da NFS-e e o Portal Nacional aprofunda essa distinção. O novo decreto não deve ser convertido em um comando genérico para desativar toda integração de nota fiscal de serviços.
Três situações para conferir antes de alterar a rotina
Considere uma pessoa física que vende produtos e cuja análise fiscal confirmou o enquadramento como nanoempreendedor, sem opção pelo regime regular. A conferência deve identificar se a exigência de CNPJ ou documento é precisamente aquela alcançada pela dispensa federal. Não basta trocar todos os campos obrigatórios do cadastro por campos opcionais: podem existir outras finalidades e regras fora do alcance desse dispositivo.
Em uma segunda situação hipotética, a pessoa atende ao critério de receita, mas optou pelo regime regular. A exceção do art. 1º impede aplicar a dispensa prevista nesse artigo. Uma rotina baseada somente no faturamento daria o mesmo resultado para os dois casos e apagaria uma diferença que a norma manda preservar.
No terceiro exemplo, um MEI vende tanto para consumidores finais quanto para empresas. A possibilidade de uso da DASN-SIMEI precisa ser examinada no recorte do art. 2º e conforme a deliberação aplicável. Não se deve estender automaticamente o tratamento de uma operação à outra. Os exemplos são critérios de análise, não simulações de emissão homologadas.
Como transformar a norma em requisitos do sistema
Para um ERP, sistema integrado de gestão empresarial, a mudança deve começar pelo modelo de decisão. A recomendação é separar identificação da pessoa, enquadramento, opção tributária, obrigação documental e vigência. Esses elementos se relacionam, mas um não substitui os demais. A falta de um CNPJ informado, por exemplo, não prova que existe dispensa legal.
Uma revisão prática pode seguir esta ordem:
- Identificar o público abrangido e registrar a evidência do enquadramento, incluindo as condições legais que precisam ser verificadas.
- Conferir eventual opção pelo regime regular, preservando a data e o histórico relevantes para cada operação.
- Localizar a obrigação específica, o ente competente e a operação analisada, evitando aplicar a dispensa a rotinas não alcançadas pelo texto.
- Verificar os atos complementares necessários, inclusive a deliberação aplicável ao MEI e a condição prevista para o IBS.
- Documentar a decisão de parametrização, testar casos abrangidos e excluídos e manter possibilidade de revisão sem apagar o histórico.
Em Delphi ou em outra tecnologia, essas verificações podem compor um serviço de regras separado da tela de cadastro. O objetivo é evitar que um único campo visual controle silenciosamente todos os documentos. Não é necessário mudar a arquitetura inteira: o essencial é conseguir explicar qual condição produziu a decisão e qual fundamento sustentou sua aplicação.
A validação deve incluir situações que parecem semelhantes, mas não são equivalentes: pessoa física sem enquadramento comprovado, nanoempreendedor optante pelo regime regular, MEI com destinatários distintos e operação em período anterior à mudança de uma condição. Esses testes são uma recomendação para a equipe; este artigo não apresenta código executado nem resultado de homologação.
Conclusão
O Decreto nº 13.140/2026 diferencia a dispensa de exigências federais para o nanoempreendedor da possibilidade de uso da DASN-SIMEI pelo MEI em operações com consumidor final. Sua vigência começou na publicação, enquanto o tratamento no âmbito do IBS possui marco e condição próprios. Preservar essas distinções é o que torna a orientação útil para quem precisa decidir.
Para o contador, a tarefa é documentar quem se enquadra, qual obrigação foi alcançada e quais condições precisam ser atendidas. Para o desenvolvedor, é traduzir essa decisão em regras verificáveis, com vigência e histórico. A simplificação deve reduzir o trabalho exigido do empreendedor sem retirar do sistema a capacidade de explicar por que determinada obrigação foi dispensada.
Referências
BRASIL. Decreto nº 12.955, de 29 de abril de 2026. Regulamenta a Contribuição Social sobre Bens e Serviços – CBS e dá outras providências. Brasília, DF: Presidência da República, 2026. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2026/decreto/d12955.htm. Acesso em: 21 out. 2026.
BRASIL. Decreto nº 13.140, de 21 de outubro de 2026. Dispõe, no âmbito da União, sobre as hipóteses de dispensa de inscrição no Cadastro Nacional da Pessoa Jurídica – CNPJ e de emissão de documentos fiscais eletrônicos aplicáveis ao nanoempreendedor e ao microempreendedor individual. Diário Oficial da União: edição extra, Brasília, DF, 21 out. 2026. Disponível em: https://www.in.gov.br/web/dou/-/decreto-n-13.140-de-21-de-outubro-de-2026-739686339. Acesso em: 21 out. 2026.
BRASIL. Lei Complementar nº 123, de 14 de dezembro de 2006. Institui o Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte. Brasília, DF: Presidência da República, 2006. Texto atualizado. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp123.htm. Acesso em: 21 out. 2026.
BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Institui o Imposto sobre Bens e Serviços, a Contribuição Social sobre Bens e Serviços e o Imposto Seletivo; cria o Comitê Gestor do IBS e altera a legislação tributária. Brasília, DF: Presidência da República, 2025. Texto atualizado. Disponível em: https://www2.camara.leg.br/legin/fed/leicom/2025/leicomplementar-214-16-janeiro-2025-796905-normaatualizada-pl.html. Acesso em: 21 out. 2026.
COMITÊ GESTOR DO IMPOSTO SOBRE BENS E SERVIÇOS. Receita Federal e CGIBS publicam norma que estabelece dispensas para o nanoempreendedor na reforma. CGIBS, 28 ago. 2026. Disponível em: https://cgibs.gov.br/receita-federal-do-brasil-e-o-comite-gestor-do-ibs-publicam-norma-que-estabe. Acesso em: 21 out. 2026.
SILVEIRA, Régys Borges da. NFS-e até 2027: cronograma das mudanças e o que é verdade sobre o Portal Nacional. Régys Borges da Silveira, 28 set. 2026. Disponível em: https://regys.com.br/nfs-e-ate-2027-cronograma-mudancas-portal-nacional/. Acesso em: 21 out. 2026.
SILVEIRA, Régys Borges da. Reforma tributária em 2027: guia de obrigações para NF-e, NFC-e, CT-e, CT-e OS e NFS-e. Régys Borges da Silveira, 5 out. 2026. Disponível em: https://regys.com.br/reforma-tributaria-em-2027-guia-de-obrigacoes-para-nf-e-nfc-e-ct-e-ct-e-os-e-nfs-e/. Acesso em: 21 out. 2026.
0 comentário(s)