Tecnologia além do código.
Régys Borges da Silveira
Início / Acervo

Tag: CGIBS

7 resultado(s)

Ato Técnico Conjunto nº 9/2026: o que os 25 GTIs do IBS sinalizam para sistemas fiscais

A implementação da reforma tributária sobre o consumo depende de regras tributárias, mas também de processos, dados, documentos eletrônicos e sistemas capazes de executar essas regras com consistência. É nesse ponto que o Ato Técnico Conjunto RFB/CGIBS nº 9, de 20 de outubro de 2026, merece atenção de desenvolvedores Delphi, fornecedores de ERP, equipes fiscais e escritórios de…

Ver resumo completo

A implementação da reforma tributária sobre o consumo depende de regras tributárias, mas também de processos, dados, documentos eletrônicos e sistemas capazes de executar essas regras com consistência. É nesse ponto que o Ato Técnico Conjunto RFB/CGIBS nº 9, de 20 de outubro de 2026, merece atenção de desenvolvedores Delphi, fornecedores de ERP, equipes fiscais e escritórios de contabilidade.

O ato disciplina a organização e o funcionamento dos trabalhos de cooperação entre a Receita Federal do Brasil (RFB) e a Diretoria Executiva do Comitê Gestor do IBS (DIREX). Seu foco é a implementação da reforma tributária sobre o consumo. Na prática, ele cria uma estrutura de governança técnica: coordenações e 25 Grupos de Trabalho Interinstitucionais (GTIs) para organizar a interlocução e os trabalhos conjuntos.

A relevância é clara: entre os grupos há frentes dedicadas a documentos fiscais, declarações, arrecadação, tecnologia e interoperabilidade, qualidade de dados e Simples Nacional. Esses temas estão diretamente conectados às rotinas de emissão, escrituração, integração e conferência tributária. Mas há uma distinção essencial para decisões responsáveis: o Ato nº 9/2026 não aprova, por si só, um novo leiaute, schema, API, regra de validação, prazo de implantação ou obrigação acessória específica.

Este artigo apresenta o que foi efetivamente instituído, indica quais grupos devem entrar no radar técnico e contábil e propõe uma forma objetiva de transformar acompanhamento regulatório em preparação controlada — sem antecipar como obrigação aquilo que ainda depende de publicação específica.
Publicado em · Régys Borges da Silveira
Ler artigo →

Decreto Rio nº 58.784/2026 e Simples Nacional: o que está confirmado e como tratar um Termo de Indeferimento

O Decreto Rio nº 58.784, de 20 de outubro de 2026, entrou no radar de empresas, escritórios contábeis e fornecedores de sistemas porque se relaciona ao procedimento administrativo-tributário do Simples Nacional no Município do Rio de Janeiro. A identificação do ato e sua vinculação ao Decreto nº 39.733/2015 estão confirmadas por fonte institucional que direciona ao Diário Oficial…

Ver resumo completo

O Decreto Rio nº 58.784, de 20 de outubro de 2026, entrou no radar de empresas, escritórios contábeis e fornecedores de sistemas porque se relaciona ao procedimento administrativo-tributário do Simples Nacional no Município do Rio de Janeiro. A identificação do ato e sua vinculação ao Decreto nº 39.733/2015 estão confirmadas por fonte institucional que direciona ao Diário Oficial do Município.

Isso, porém, não autoriza antecipar detalhes que ainda não foram conferidos no inteiro teor oficial. Na apuração disponível, a consulta automatizada ao documento no Diário Oficial não permitiu a leitura do texto normativo. Por essa razão, uma abordagem tecnicamente responsável precisa separar três planos: o que se confirmou sobre o decreto, o que decorre das regras nacionais do Simples Nacional e o que depende de validação do ato municipal antes de virar procedimento, parametrização ou orientação ao cliente.

Este artigo segue esse percurso. Primeiro, delimita o alcance conhecido do Decreto Rio nº 58.784/2026. Depois, explica a diferença entre indeferimento da opção, regularização de pendências e impugnação. Por fim, propõe controles concretos para contadores e desenvolvedores Delphi que mantêm rotinas fiscais, agendas de obrigações e integrações com portais.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de uma pequena oficina com peças de cerâmica, embalagem e registros organizados, representando o trabalho e o controle de um pequeno empreendedor.

Decreto 13.140/2026: o que muda para nanoempreendedores, MEIs e sistemas fiscais

Uma notícia sobre dispensa de CNPJ ou de nota fiscal pode parecer uma ordem simples para o sistema: desativar a exigência e seguir vendendo. O problema aparece quando a regra alcança um grupo específico, preserva exceções e depende de decisões de órgãos diferentes.

Ver resumo completo

Uma notícia sobre dispensa de CNPJ ou de nota fiscal pode parecer uma ordem simples para o sistema: desativar a exigência e seguir vendendo. O problema aparece quando a regra alcança um grupo específico, preserva exceções e depende de decisões de órgãos diferentes. Se essas condições desaparecerem na parametrização, uma simplificação pode produzir orientação errada ao empreendedor.

O Decreto nº 13.140, publicado em edição extra do Diário Oficial da União em 21 de outubro de 2026, trata de dois assuntos próximos, mas distintos. Para o nanoempreendedor, estabelece dispensas de exigências federais de inscrição no Cadastro Nacional da Pessoa Jurídica, o CNPJ, e de emissão de documentos fiscais eletrônicos. Para o microempreendedor individual, o MEI, prevê o uso da declaração anual como documento fiscal em operações com consumidor final, observada a deliberação indicada na norma.

Este artigo explica quem está em cada situação, como interpretar as datas e quais cuidados devem orientar contadores e desenvolvedores. A análise considera as fontes oficiais consultadas em 21 de outubro de 2026. O ponto de partida é o texto integral do decreto no Diário Oficial, não a suposição de que qualquer pequeno negócio deixou de ter obrigações fiscais.

Publicado em · Régys Borges da Silveira
Ler artigo →
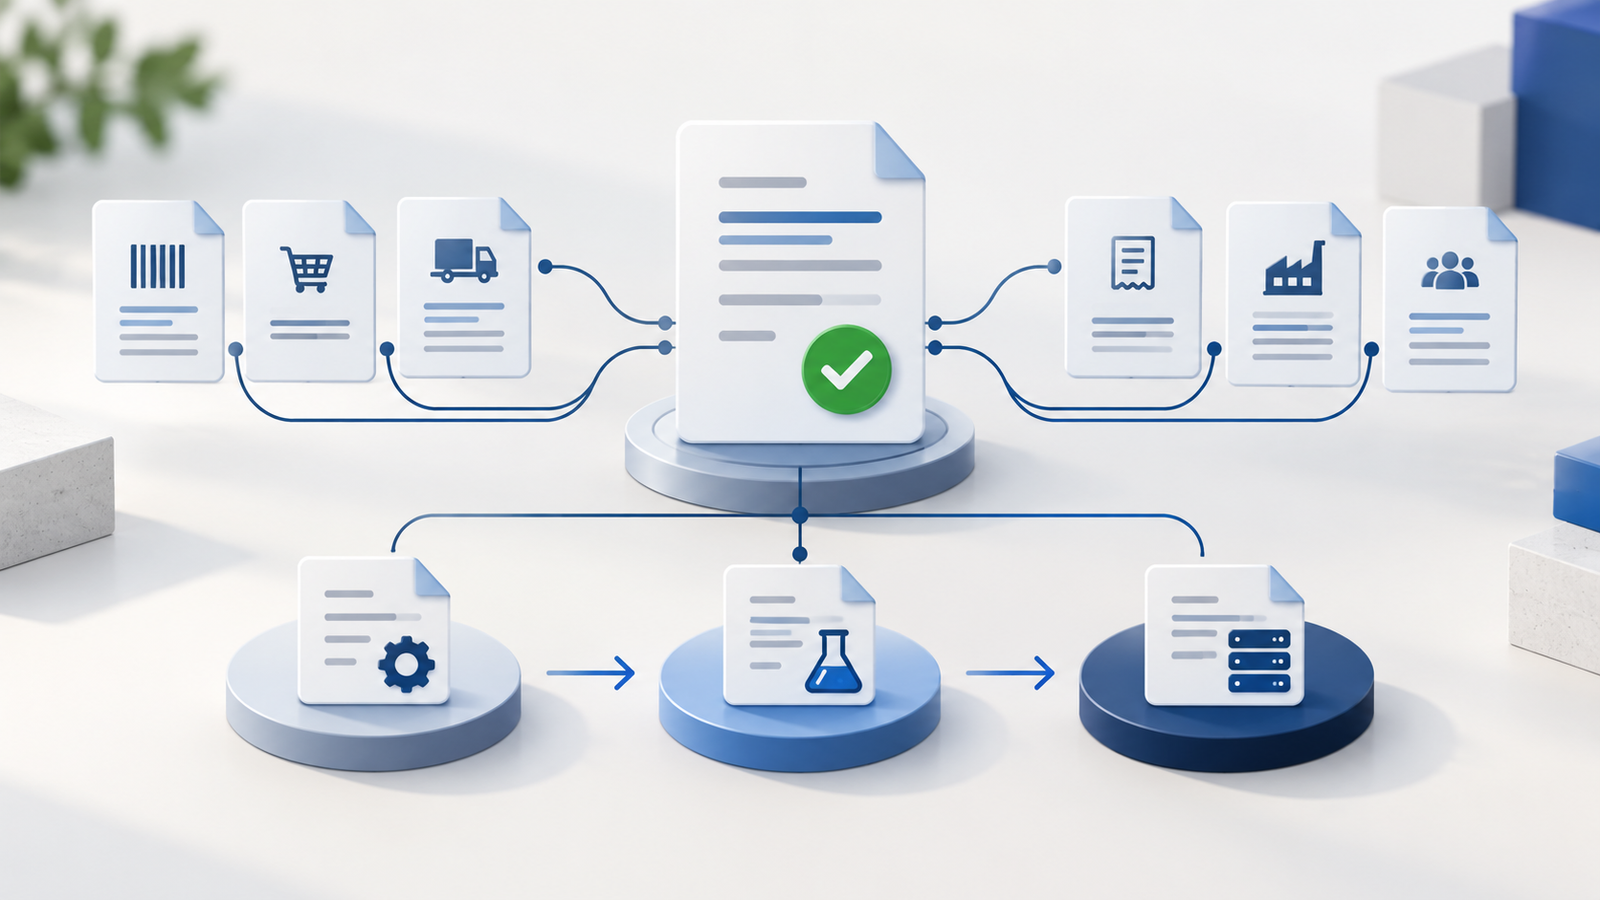
Documento técnico aprovado conectado a diferentes documentos fiscais e às etapas de especificação, teste e produção

Ato Técnico Conjunto nº 8/2026: o que muda nos documentos fiscais eletrônicos para IBS e CBS

Em 29 de setembro de 2026, a Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços assinaram o Ato Técnico Conjunto nº 8. O documento aprova versões específicas de notas e informes técnicos aplicáveis à CBS e ao IBS em oito modelos de documentos fiscais eletrônicos.

Ver resumo completo

Em 29 de setembro de 2026, a Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços assinaram o Ato Técnico Conjunto nº 8. O documento aprova versões específicas de notas e informes técnicos aplicáveis à CBS e ao IBS em oito modelos de documentos fiscais eletrônicos. Para empresas de software, escritórios contábeis e contribuintes, trata-se de uma referência formal importante. Também é um texto curto que pode produzir uma interpretação longa e equivocada.

O risco está em ler “documentação aprovada” como sinônimo de “todas as regras obrigatórias imediatamente”. Não é isso que o ato estabelece. Ele identifica quais versões receberam aprovação conjunta, determina onde os documentos serão disponibilizados e vincula seus efeitos à publicação. As datas de homologação, produção e ativação de cada regra continuam nos respectivos documentos técnicos. Este artigo organiza esse mapa, destaca as mudanças mais relevantes e propõe um roteiro para adaptar sistemas sem transformar uma data isolada em cronograma universal.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre DeRE e XML: ampliação de maxOccurs nos geradores e validadores

DeRE: como adaptar geradores e validadores XML após a ampliação de maxOccurs

A atualização de um esquema XML pode parecer um ajuste pequeno quando vista apenas como uma mudança de atributo. Em uma integração fiscal, porém, um limite de cardinalidade define até onde um arquivo pode crescer sem falhar na validação estrutural.

Ver resumo completo

A atualização de um esquema XML pode parecer um ajuste pequeno quando vista apenas como uma mudança de atributo. Em uma integração fiscal, porém, um limite de cardinalidade define até onde um arquivo pode crescer sem falhar na validação estrutural. Por isso, a ampliação do maxOccurs do grupo {infoConta} em dois eventos da Declaração de Regimes Específicos (DeRE) exige atenção tanto de quem desenvolve emissores em Delphi quanto de quem responde pela consistência contábil das informações.

Em comunicado publicado em 21 de setembro de 2026, a Receita Federal do Brasil (RFB) e o Comitê Gestor do IBS (CGIBS) informaram a atualização do pacote técnico de XSD destinado à Produção Restrita — Empresas Piloto. A mudança elevou os limites do evento D-1011, Plano Geral de Contas Comentado, e do D-1101, Balancete Mensal. Os servidores desse ambiente foram atualizados na noite de 21 de setembro, e a recepção oficial de XML com os novos limites começou em 22 de setembro de 2026, conforme o comunicado da RFB no SPED.

Este artigo explica o que efetivamente mudou, separa o fato confirmado das implicações técnicas razoáveis e propõe um percurso de adequação. O ponto central é simples: o XML pode passar a comportar mais ocorrências de {infoConta} nos dois eventos indicados, mas a atualização não altera, segundo a comunicação oficial, regras de negócio, tipos de dados nem os demais campos dos leiautes.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre PNCT 2026: autorização do contador para receber alertas fiscais

PNCT 2026: como autorizar o contador a receber alertas da Receita e do CGIBS

A transição da Reforma Tributária do Consumo não envolve apenas cálculos e novos campos em documentos fiscais. Ela também traz uma questão operacional decisiva: como a empresa organiza o fluxo entre contribuinte, contador e sistema para identificar, tratar e registrar inconsistências com segurança.

Ver resumo completo

A transição da Reforma Tributária do Consumo não envolve apenas cálculos e novos campos em documentos fiscais. Ela também traz uma questão operacional decisiva: como a empresa organiza o fluxo entre contribuinte, contador e sistema para identificar, tratar e registrar inconsistências com segurança. Para profissionais de contabilidade e desenvolvedores Delphi que mantêm softwares fiscais, esse encontro entre regra tributária, representação e comunicação eletrônica merece atenção desde o desenho das rotinas.

O ponto de partida é o Ato Conjunto RFB/CGIBS nº 5, de 12 de agosto de 2026, que regulamenta o Programa Nacional de Conformidade Tributária (PNCT) para 2026. O ato prevê, sob condições determinadas, o compartilhamento de comunicações fiscais com o profissional da contabilidade indicado pelo contribuinte. Não se trata, porém, de acesso automático do escritório contábil, nem de transferência ampla da responsabilidade da empresa.

Neste artigo, vamos distinguir o que está confirmado na norma, o que isso sugere para a organização das empresas e dos softwares, e o que ainda depende de definição operacional. O percurso passa pelo papel do PNCT, pelos requisitos de indicação e autorização, pelas atribuições possíveis do contador e por um checklist prático de preparação.

Publicado em · Régys Borges da Silveira
Ler artigo →
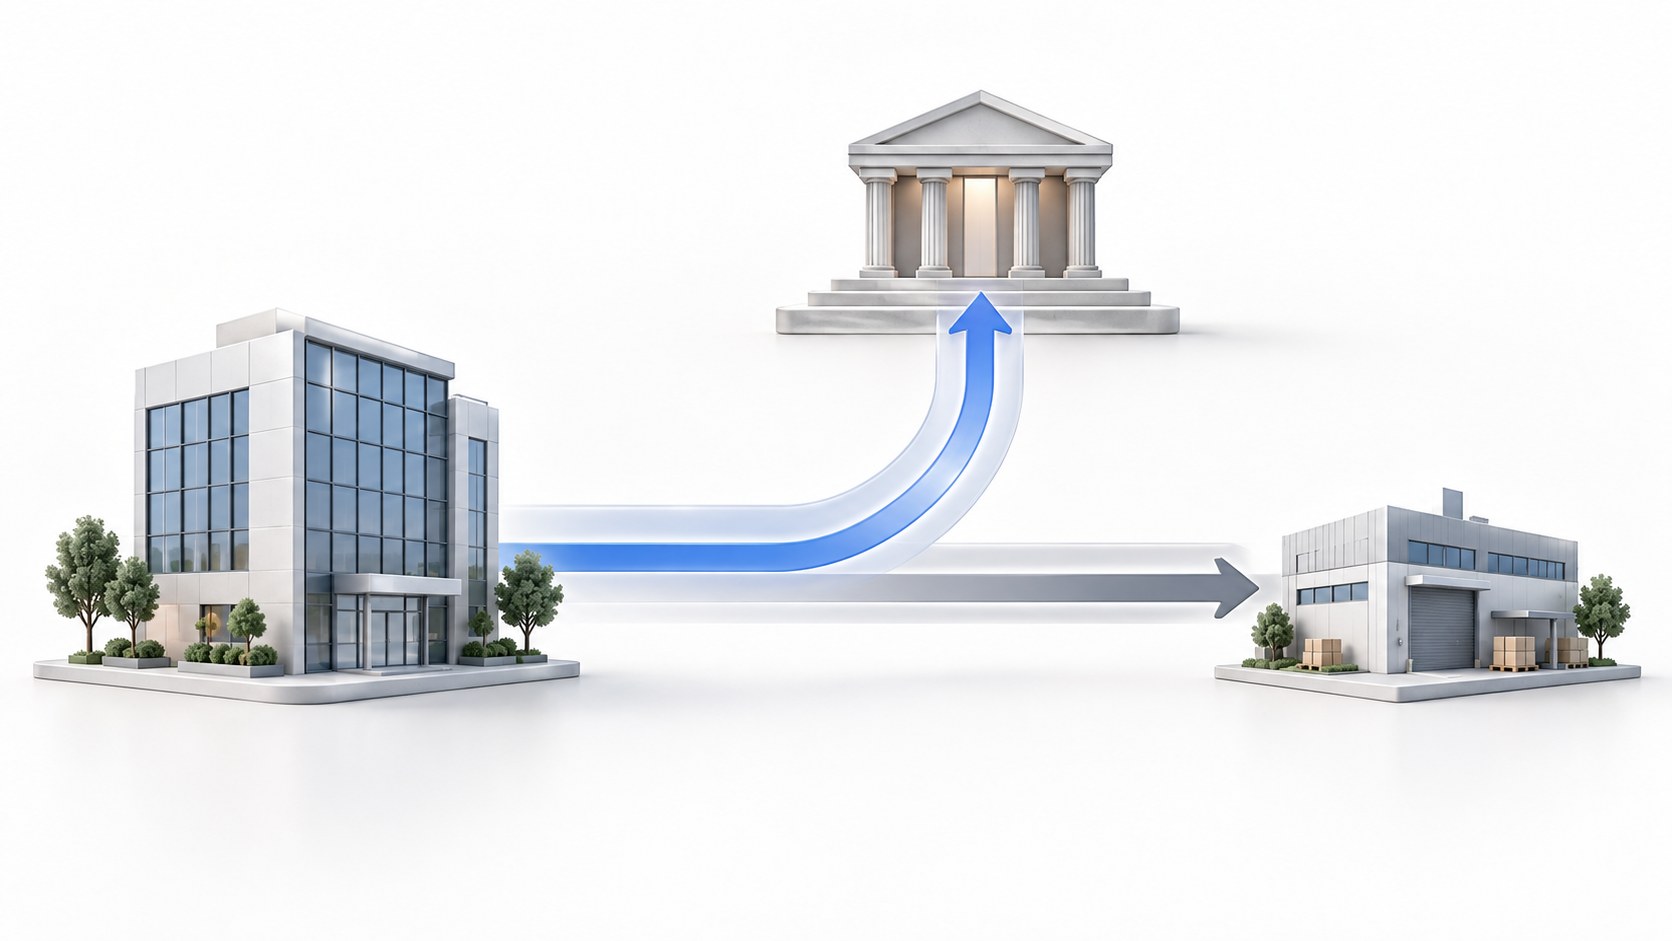
Fluxo ilustrativo em que o adquirente recolhe o tributo e o pagamento comercial segue para o fornecedor

RAD no IBS e na CBS: quando o adquirente pode recolher o tributo

A reforma tributária do consumo aproxima o direito ao crédito do efetivo tratamento do débito na operação. Isso muda uma premissa importante para quem desenvolve sistemas empresariais: emitir e escriturar corretamente o documento fiscal continuará sendo essencial, mas nem sempre bastará para concluir o ciclo do crédito.

Ver resumo completo

A reforma tributária do consumo aproxima o direito ao crédito do efetivo tratamento do débito na operação. Isso muda uma premissa importante para quem desenvolve sistemas empresariais: emitir e escriturar corretamente o documento fiscal continuará sendo essencial, mas nem sempre bastará para concluir o ciclo do crédito. O ERP precisará acompanhar também como o débito de IBS e CBS foi extinto e relacionar esse evento à compra que deu origem ao crédito. É nesse contexto que aparece o recolhimento pelo adquirente, conhecido pela sigla RAD.

O mecanismo ganhou atenção porque permite que o comprador, em uma situação delimitada pela lei, recolha o IBS e a CBS incidentes na própria operação. A ideia parece simples, mas pode gerar interpretações perigosas. O RAD não é uma autorização genérica para pagar o tributo de qualquer fornecedor, não substitui o split payment quando este puder ser utilizado e tampouco deve ser tratado no sistema como uma retenção tradicional. A seguir, vamos examinar o artigo 36 da Lei Complementar nº 214/2025, os efeitos para fornecedor e adquirente e os controles técnicos necessários antes de colocar a funcionalidade em produção.

Publicado em · Régys Borges da Silveira
Ler artigo →