
Em 29 de setembro de 2026, a Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços assinaram o Ato Técnico Conjunto nº 8. O documento aprova versões específicas de notas e informes técnicos aplicáveis à CBS e ao IBS em oito modelos de documentos fiscais eletrônicos. Para empresas de software, escritórios contábeis e contribuintes, trata-se de uma referência formal importante. Também é um texto curto que pode produzir uma interpretação longa e equivocada.
O risco está em ler “documentação aprovada” como sinônimo de “todas as regras obrigatórias imediatamente”. Não é isso que o ato estabelece. Ele identifica quais versões receberam aprovação conjunta, determina onde os documentos serão disponibilizados e vincula seus efeitos à publicação. As datas de homologação, produção e ativação de cada regra continuam nos respectivos documentos técnicos. Este artigo organiza esse mapa, destaca as mudanças mais relevantes e propõe um roteiro para adaptar sistemas sem transformar uma data isolada em cronograma universal.
O que o Ato Técnico Conjunto nº 8 realmente faz
O Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria-Executiva nº 8/2026 possui dois artigos. O primeiro aprova a documentação técnica e enumera seus instrumentos. O segundo estabelece que o ato entra em vigor e produz efeitos na data de sua publicação no Diário Oficial da União e no site do CGIBS.
Essa redação resolve uma questão de governança: Receita Federal e CGIBS reconhecem conjuntamente as especificações aplicáveis aos novos tributos. O ato, porém, não reproduz schemas, campos, fórmulas, exceções ou regras de rejeição. Também não declara que todos esses elementos entram em produção na data de assinatura. Para descobrir quando uma validação passa a aceitar, alertar ou rejeitar, é indispensável consultar a versão aprovada da respectiva Nota Técnica.
Também convém separar três datas. A data do ato identifica quando ele foi assinado. A publicação indicada no artigo 2º determina sua vigência. Já as datas de homologação e produção pertencem aos cronogramas técnicos. Em 1º de outubro de 2026, o Portal da NF-e e a SVRS disponibilizaram as novas versões com o aviso de que as datas poderiam ser alteradas em razão da publicação ocorrida naquele dia. Esse aviso é uma razão adicional para parametrizar cronogramas e conferir novamente a documentação antes de cada implantação.
Quais documentos e versões foram aprovados
Para NF-e, modelo 55, e NFC-e, modelo 65, o ato reúne seis instrumentos:
- Nota Técnica 2025.002, versão 1.52, com as adequações centrais da Reforma Tributária do Consumo;
- Nota Técnica 2026.002, versão 1.11, sobre vendas presenciais e não presenciais, emissão offline e DANFE Simplificado Tipo 2;
- Nota Técnica 2026.007, versão 1.10, para emissão por contribuinte sem inscrição estadual e validações na Lista Centralizada de Contribuintes da Receita Federal;
- Nota Técnica 2026.008, versão 1.00, sobre valor líquido do produto e ICMS previsto no pagamento antecipado;
- Nota Técnica 2026.010, versão 1.00, com o leiaute do DANFE adaptado à Reforma Tributária;
- Informe Técnico 2025.002, versão 1.70, com tabelas de CST, classificação tributária e crédito presumido de IBS e CBS.
Para CT-e, modelo 57; NFCom, modelo 62; BP-e, modelo 63; NF3e, modelo 66; NFAg, modelo 75; e NFGas, modelo 76, foi aprovada a Nota Técnica 2026.004, versão 1.00, em edições próprias para cada família documental. Embora compartilhem número e tema, essas notas não devem ser tratadas como um único arquivo intercambiável: cada projeto possui campos, totais e regras particulares.
Um limite merece destaque: o ato não inclui NFS-e. Ele também não inclui MDF-e. Portanto, não serve como fundamento para anunciar mudança no emissor nacional de serviços ou novo prazo municipal. A NFS-e possui documentação e cronograma próprios, como expliquei no artigo sobre NFS-e Nacional e adaptação de ERPs.
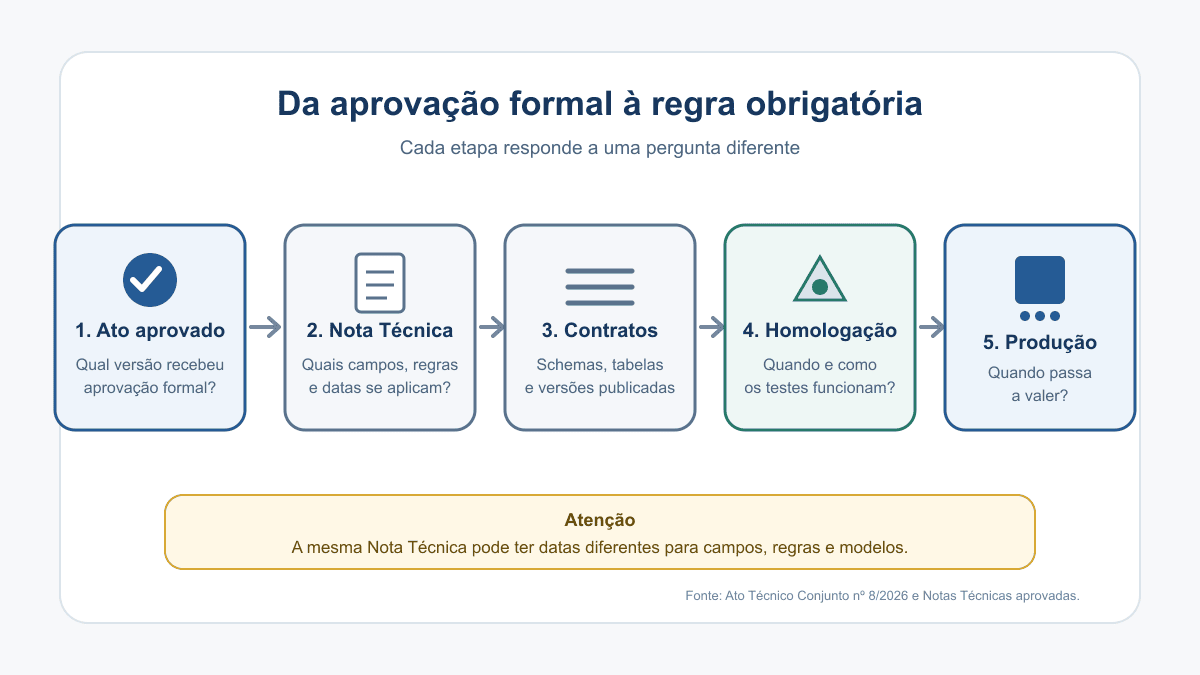
A aprovação identifica a versão oficial; a obrigação operacional depende do cronograma e das condições descritas em cada documento. Fonte: elaboração própria a partir do Ato nº 8/2026 e das Notas Técnicas aprovadas.
Valor líquido, composição do preço e total da nota
A mudança conceitual mais importante aparece na Nota Técnica 2026.008. Ela cria campos para o valor líquido unitário e o valor líquido total do item, permitindo separar o valor da operação das parcelas tributárias incorporadas ao preço. A nota explica que IBS e CBS serão acrescidos ao valor informado em vProd, mas não devem ser somados outra vez na composição de vNFTot, pois isso duplicaria os tributos no total do documento.
Para um ERP, essa regra não deveria ser implementada como remendo na impressão. O valor líquido, os tributos e o valor final precisam existir como grandezas distintas desde o cálculo do item. A totalização deve consumir esses valores segundo uma regra versionada. Se o sistema apenas subtrair IBS e CBS depois de formar o total antigo, poderá errar em descontos, frete, seguro, pagamentos antecipados, devoluções ou arredondamentos.
A versão 1.00 prevê 5 de outubro de 2026 para homologação e 3 de novembro para produção dos campos e da maior parte das validações descritas. Uma regra específica ligada ao grupo de ICMS previsto no pagamento antecipado tem datas posteriores: 1º de fevereiro de 2027 em homologação e 1º de março em produção. O exemplo mostra por que não existe “a data da NT” como resposta suficiente.
DANFE, emissão offline e cadastros do contribuinte
A Nota Técnica 2026.010 adapta o DANFE da NF-e para exibir CBS, IBS estadual, IBS municipal e Imposto Seletivo. O documento procura preservar a estrutura conhecida, acrescenta um bloco de totais e define representações em retrato e paisagem. O cronograma informa implantação em produção em 1º de dezembro de 2026. Essa data diz respeito ao leiaute tratado pela nota; não antecipa nem posterga automaticamente outras validações do XML.
Já a Nota Técnica 2026.002 combina mudanças operacionais da venda com o DANFE Simplificado Tipo 2. A versão 1.11 deslocou para 14 de dezembro de 2026 a produção de determinadas regras que antes apontavam para 5 de outubro. O conjunto envolve, entre outros pontos, NF-e em operações normalmente documentadas por NFC-e, contingência offline em cenários previstos, autorização com alerta e restrições a referências de NFC-e ou CF-e. Quem mantém frente de caixa e retaguarda fiscal precisa testar emissão, impressão, retransmissão, consulta e conciliação, não apenas a geração do XML.
A Nota Técnica 2026.007 aproxima a autorização dos cadastros mantidos pela Receita Federal por meio da LCC-RFB. A versão 1.10 procura viabilizar testes em homologação sem ignorar que a base consultada é a de produção. Seu cronograma aponta 3 de novembro de 2026 para produção. Isso recomenda separar validação cadastral de regra tributária: uma empresa pode ter classificação fiscal coerente e, ainda assim, receber rejeição relacionada ao CNPJ, à situação cadastral ou à compatibilidade do CRT.
CT-e e os documentos setoriais não receberam apenas novos campos
A Nota Técnica 2026.004 do CT-e cria o valor líquido da prestação, altera a composição de vTPrest, evita nova soma de IBS e CBS no total e modifica a estrutura do CT-e Simplificado. Também prevê o fim dos tipos de emissão EPEC e FS-DA, com criação da emissão offline, além de evento de apropriação de crédito presumido pelo tomador do serviço do transportador autônomo de cargas.
Nos demais projetos, a lógica comum convive com necessidades setoriais. A NFCom passa a tratar, entre outros itens, o município do terminal principal e IBS/CBS no processo referenciado. O BP-e inclui particularidades do transporte aéreo. A NF3e prevê o fim da NF3e de ajuste. A NFAg e a NFGas possuem suas próprias edições da NT 2026.004.
Isso impede uma estratégia de copiar as regras da NF-e para todos os emissores. É possível compartilhar tipos básicos, tabelas e componentes de cálculo, mas cada documento exige adaptador, conjunto de validações e testes próprios. A biblioteca comum deve fornecer infraestrutura; o domínio de cada DF-e decide como formar seus valores e eventos.
Um roteiro prático para adaptar o ERP
O primeiro passo é criar uma matriz por modelo, versão e ambiente. Para cada documento emitido pelo sistema, registre a Nota Técnica aplicável, o schema, a data de homologação, a data de produção, as regras facultativas e a eventual ativação por unidade federada. Essa matriz deve fazer parte da configuração da aplicação, e não permanecer apenas em uma planilha do projeto.
Depois, trate cada mudança em quatro camadas:
- Cálculo: valores líquidos, bases, IBS, CBS, IS, descontos e arredondamentos;
- Contrato: tags, grupos, cardinalidade, tabelas e versões de schema;
- Autorização: regras de validação, alertas, rejeições, contingência e eventos;
- Representação: DANFE, PDFs, impressão, visualização e exportações.
Nos testes, use casos que demonstrem o comportamento, e não apenas XMLs aceitos. Confira se o total apresentado ao usuário coincide com o documento autorizado, se IBS e CBS não foram duplicados, se o valor líquido pode ser reconstituído e se uma rejeição cadastral é explicada com dados suficientes para correção. Guarde versão do motor fiscal, versão do schema, ambiente, autorizador e resposta completa.
As tabelas do Informe Técnico 2025.002 também precisam ser versionadas por vigência. CST, cClassTrib e crédito presumido não são enumerações eternas para compilar dentro do executável. Uma atualização pode incluir, alterar ou encerrar códigos e permissões. O mesmo princípio de rastreabilidade é necessário na integração das APIs da CBS com o ERP: a resposta oficial precisa permanecer ligada à regra e ao documento que a originaram.
Verdades e interpretações equivocadas
“O Ato nº 8 tornou todas as regras obrigatórias em 29 de setembro.” — Equivocado. Essa é a data do ato. A vigência depende da publicação indicada no artigo 2º, e cada documento técnico mantém seu cronograma de homologação e produção.
“O ato aprovou versões oficiais para vários DF-e.” — Verdadeiro. A lista alcança NF-e, NFC-e, CT-e, NFCom, BP-e, NF3e, NFAg e NFGas, com versões expressamente identificadas.
“Todas as mudanças entram em produção na mesma data.” — Equivocado. Somente entre as notas da NF-e e NFC-e há marcos em novembro e dezembro de 2026 e março de 2027, além de regras com tratamento particular.
“Atualizar o XML basta.” — Equivocado. As mudanças alcançam cálculo, totalização, cadastro, contingência, eventos, impressão e tabelas. Uma solução pode gerar XML válido e ainda apresentar total incorreto ao usuário ou perder rastreabilidade.
“A publicação também alterou a NFS-e.” — Equivocado. A NFS-e não aparece no rol do artigo 1º. Qualquer afirmação sobre ela precisa de outra fonte.
“Homologação deve reproduzir os cenários reais antes da virada.” — Verdadeiro. O ambiente existe para validar contratos e comportamento, embora algumas exceções sejam criadas justamente para permitir testes. O resultado precisa ser reconfirmado em produção controlada, porque cadastros, autorizadores e datas podem divergir.
Conclusão
O Ato Técnico Conjunto nº 8/2026 não é um botão que liga simultaneamente todas as exigências de IBS e CBS. Ele é a aprovação formal de um conjunto identificado de especificações. A obrigação operacional nasce da combinação entre o ato, a versão correta da Nota Técnica, seu cronograma, os schemas publicados e as condições de cada regra.
Para contadores, a principal cautela é não transformar a data do ato em prazo universal nem estender seu alcance à NFS-e. Para desenvolvedores, a consequência prática é abandonar datas fixas e regras dispersas no código. Um ERP preparado para a transição precisa versionar cálculo, contratos, tabelas e cronogramas, testar cada família documental e guardar evidências suficientes para explicar por que um documento foi calculado, impresso e autorizado daquela forma.
Referências
COMITÊ GESTOR DO IMPOSTO SOBRE BENS E SERVIÇOS; RECEITA FEDERAL DO BRASIL. Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria-Executiva nº 8, de 29 de setembro de 2026. Brasília, DF, 2026. Disponível em: https://www.cgibs.gov.br/upload/arquivos/202610/01120217-nfe-nfc-cte-notas-faturas-e-demais-atc-rfb-sufis-cgibs-diretoria-executiva-n-8-de-29-de-setembro-de-2026.pdf. Acesso em: 1 out. 2026.
SECRETARIA DA FAZENDA DO RIO GRANDE DO SUL. Nota Técnica BP-e 2026.004, versão 1.00. Porto Alegre, 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/BPE/DownloadArquivoEstatico/?sistema=BPE&tipoArquivo=3&nomeArquivo=BPe_Nota_Tecnica_2026_004_v1.00.pdf. Acesso em: 1 out. 2026.
SECRETARIA DA FAZENDA DO RIO GRANDE DO SUL. Nota Técnica CT-e 2026.004, versão 1.00. Porto Alegre, 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/CTE/DownloadArquivoEstatico/?sistema=CTE&tipoArquivo=3&nomeArquivo=CTe_Nota_Tecnica_2026_004_v1.00.pdf. Acesso em: 1 out. 2026.
SECRETARIA DA FAZENDA DO RIO GRANDE DO SUL. Nota Técnica NF3e 2026.004, versão 1.00. Porto Alegre, 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NF3E/DownloadArquivoEstatico/?sistema=NF3E&tipoArquivo=3&nomeArquivo=NF3e_Nota_Tecnica_2026_004_v1.00.pdf. Acesso em: 1 out. 2026.
SECRETARIA DA FAZENDA DO RIO GRANDE DO SUL. Portal da Nota Fiscal Eletrônica: documentos. Porto Alegre, 2026. Disponível em: https://www.nfe.fazenda.gov.br/portal/principal.aspx. Acesso em: 1 out. 2026.
SECRETARIA DA FAZENDA DO RIO GRANDE DO SUL. Nota Técnica NFCom 2026.004, versão 1.00. Porto Alegre, 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFCOM/DownloadArquivoEstatico/?sistema=NFCOM&tipoArquivo=3&nomeArquivo=NFCom_Nota_Tecnica_2026_004_v1.00.pdf. Acesso em: 1 out. 2026.
SECRETARIA DA FAZENDA DO RIO GRANDE DO SUL. Informe Técnico 2025.002: tabelas de classificação do IBS e da CBS. Versão 1.70. Porto Alegre, 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/DFE/DownloadArquivoEstatico/?sistema=DFE&tipoArquivo=16&nomeArquivo=IT%202025.002%20v.1.70%20-%20Tabelas%20de%20Classifica%C3%A7%C3%A3o%20do%20IBS%20e%20da%20CBS.pdf. Acesso em: 1 out. 2026.
SECRETARIA DA FAZENDA DO RIO GRANDE DO SUL. Nota Técnica 2025.002: Reforma Tributária do Consumo. Versão 1.52. Porto Alegre, 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFE/DownloadArquivoEstatico/?sistema=NFE&tipoArquivo=3&nomeArquivo=NT_2025.002_v1.52_RTC_NF-e_IBS_CBS_IS.pdf. Acesso em: 1 out. 2026.
SECRETARIA DA FAZENDA DO RIO GRANDE DO SUL. Nota Técnica 2026.002: emissão offline, autorização com alerta e DANFE Simplificado Tipo 2. Versão 1.11. Porto Alegre, 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFE/DownloadArquivoEstatico/?sistema=NFE&tipoArquivo=3&nomeArquivo=NT_2026.002_v1.11_DANFE_Simpl_Tp2_Emi_Offline_Autoriz_Alerta.pdf. Acesso em: 1 out. 2026.
SECRETARIA DA FAZENDA DO RIO GRANDE DO SUL. Nota Técnica 2026.007: emissão por contribuinte sem inscrição estadual e validações na LCC-RFB. Versão 1.10. Porto Alegre, 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFE/DownloadArquivoEstatico/?sistema=NFE&tipoArquivo=3&nomeArquivo=NT2026.007_v1.10%20-%20Emiss%C3%A3o%20NF-e%20sem%20IE%20e%20RV%20LCC.pdf. Acesso em: 1 out. 2026.
SECRETARIA DA FAZENDA DO RIO GRANDE DO SUL. Nota Técnica 2026.008: Reforma Tributária do Consumo — valor líquido do produto. Versão 1.00. Porto Alegre, set. 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFE/DownloadArquivoEstatico/?sistema=NFE&tipoArquivo=3&nomeArquivo=NT_2026.008_v1.00_RTC_ValorLiquidoProduto.pdf. Acesso em: 1 out. 2026.
SECRETARIA DA FAZENDA DO RIO GRANDE DO SUL. Nota Técnica 2026.010: DANFE Reforma Tributária. Versão 1.00. Porto Alegre, out. 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFE/DownloadArquivoEstatico/?sistema=NFE&tipoArquivo=3&nomeArquivo=NFe_NT_2026.010_v1_00_DANFE_RTC.pdf. Acesso em: 1 out. 2026.
Descubra mais sobre Régys Borges da Silveira
Assine para receber nossas notícias mais recentes por e-mail.

Dê-nos sua opinião, seu comentário ajuda o site a crescer e melhorar a qualidade dos artigos.