Tecnologia além do código.
Régys Borges da Silveira
Início / Acervo

Tag: danfe

6 resultado(s)

Ilustração conceitual sobre NT 2026.002 v1.11: revisão do emissor Delphi antes de dezembro

NT 2026.002 v.1.11: o que revisar no emissor Delphi antes de 14 de dezembro de 2026

Conferência de 8 de novembro de 2026: o PDF oficial da NT 2026.002 v1.11 foi obtido e conferido. A página 3 confirma a postergação de I08-180, BA02-35 e VC02-40 para 14 de dezembro de 2026.

Ver resumo completo

Conferência de 8 de novembro de 2026: o PDF oficial da NT 2026.002 v1.11 foi obtido e conferido. A página 3 confirma a postergação de I08-180, BA02-35 e VC02-40 para 14 de dezembro de 2026. A revisão separa a exceção legal de NF-e complementar das condições técnicas de finalidade previstas nas regras do XML.

A Nota Técnica 2026.002 v.1.11 está listada pelo Portal Nacional da NF-e como documento vigente, publicada em 1º de outubro de 2026. Seu título oficial é “Operações de vendas presenciais e não presenciais com impressão do DANFE Simplificado Tipo 2”. Para quem desenvolve emissores em Delphi, mantém bibliotecas fiscais ou responde pela escrituração e pelos procedimentos de faturamento, a publicação merece atenção porque o tema alcança a escolha do documento fiscal, a impressão do DANFE e as referências entre documentos eletrônicos.

Há um ponto normativo que já pode orientar uma ação concreta: a NF-e de saída que faça referência a NFC-e será vedada, exceto quando se tratar de NF-e complementar, com produção de efeitos a partir de 14 de dezembro de 2026. Essa regra consta do texto consolidado do Ajuste SINIEF 32/25.

A leitura do PDF oficial da versão 1.11, concluída em 8 de novembro de 2026, superou a antiga falha de redirecionamento. Seu histórico confirma que as regras I08-180, BA02-35 e VC02-40 tiveram a implantação em produção deslocada de 5 de outubro para 14 de dezembro de 2026. Essa postergação é específica, não uma mudança geral de todos os marcos da nota.

O percurso será, assim, prático e cauteloso: primeiro, distinguir a norma da nota técnica; depois, entender o lugar do DANFE Simplificado Tipo 2; em seguida, transformar a vedação confirmada em requisitos de software, testes e procedimentos fiscais. Essa separação ajuda a evitar dois erros comuns: ignorar uma mudança já aplicável por falta de leitura técnica integral ou, no extremo oposto, implementar suposições como se fossem exigências oficiais.
Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre NT 2026.010 e DANFE da NF-e: revisão técnica e escopo confirmado

NT 2026.010 v.1.00 e o DANFE da NF-e: escopo confirmado, cuidados técnicos e limites da apuração

Conferência de 23 de outubro de 2026: o PDF oficial da NT 2026.010 v1.00 foi acessado integralmente. O cronograma da página 3 indica implantação em produção em 1º de dezembro de 2026.

Ver resumo completo

Conferência de 23 de outubro de 2026: o PDF oficial da NT 2026.010 v1.00 foi acessado integralmente. O cronograma da página 3 indica implantação em produção em 1º de dezembro de 2026. As antigas ressalvas de acesso foram substituídas pelas evidências do documento; QR Code e regime de apuração ainda têm dependências expressamente previstas para nota futura.

A Nota Técnica 2026.010 v.1.00 entrou no radar de quem mantém emissores de NF-e, componentes de impressão, ERPs em Delphi e rotinas de conferência fiscal. O motivo é objetivo: o portal da SEFAZ Virtual do Rio Grande do Sul (SVRS) descreve a nota como voltada a alterações no leiaute de impressão do Documento Auxiliar da Nota Fiscal Eletrônica (DANFE), modelo 55, necessárias à representação dos tributos instituídos pela Reforma Tributária do Consumo (RTC).

Para desenvolvedores, mudar o DANFE exige conferir mapeamento, paginação e impressão. Para a contabilidade, importa distinguir o que será representado no documento auxiliar e como conferir os valores, sem antecipar exigências de outras notas técnicas.

Este artigo percorre três planos. Primeiro, delimita o escopo confirmado da NT 2026.010. Em seguida, examina os campos, os modelos de referência e o cronograma do PDF oficial. Por fim, propõe uma forma prática de organizar desenvolvimento, conferência fiscal e comunicação interna, distinguindo o que já está especificado do que depende de documentação complementar.

Publicado em · Régys Borges da Silveira
Ler artigo →
Cinco cadernos técnicos ao lado de componentes de integração e instrumento de conferência.

NF-e e NFC-e: o que ERPs precisam revisar nas cinco notas técnicas da Reforma Tributária

A evolução da NF-e e da NFC-e para acomodar informações relacionadas à CBS e ao IBS exige atenção coordenada de quem desenvolve software e de quem responde pela operação fiscal. Não se trata apenas de incluir campos em telas ou atualizar uma biblioteca de emissão: a preparação pode envolver serialização de XML, regras de negócio, cadastros, tabelas de…

Ver resumo completo

A evolução da NF-e e da NFC-e para acomodar informações relacionadas à CBS e ao IBS exige atenção coordenada de quem desenvolve software e de quem responde pela operação fiscal. Não se trata apenas de incluir campos em telas ou atualizar uma biblioteca de emissão: a preparação pode envolver serialização de XML, regras de negócio, cadastros, tabelas de domínio, testes de autorização e, no caso da NF-e, a geração do DANFE.

O ponto de partida é o Ato Técnico Conjunto nº 8/2026, disponibilizado em 1º de outubro de 2026. Ele aprovou cinco notas técnicas e o Informe Técnico 2025.002 v1.70 para NF-e, modelo 55, e NFC-e, modelo 65. Poucos dias depois, um aviso oficial alterou parte do calendário. Por isso, uma implantação segura começa por distinguir três coisas que frequentemente são confundidas: publicação da documentação, entrada em homologação e ativação em produção.

Neste guia, apresentamos o alcance confirmado do pacote, os cronogramas e os cuidados para ERPs e componentes Delphi. O panorama não substitui a leitura integral das regras de validação e estruturas XML nem os testes de cada emissor.

Publicado em · Régys Borges da Silveira
Ler artigo →
Guia da reforma tributária em 2027 com cinco documentos fiscais e integração entre emissão, pagamento e apuração.

Reforma tributária em 2027: guia de obrigações para NF-e, NFC-e, CT-e, CT-e OS e NFS-e

A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas.

Ver resumo completo

A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas. Para quem desenvolve um sistema de gestão empresarial (ERP) ou orienta uma carteira contábil, o problema começa quando essas mudanças são resumidas a uma frase: “em janeiro muda tudo”.

Não muda tudo ao mesmo tempo, nem da mesma maneira para todos. Algumas obrigações começaram em 2026; outras têm marco em janeiro de 2027; determinadas regras de validação entram depois. Uma nota técnica publicada também não significa que todos os seus campos sejam imediatamente obrigatórios em produção.

Este guia organiza a transição nacional e aprofunda cinco documentos: Nota Fiscal Eletrônica (NF-e), Nota Fiscal de Consumidor Eletrônica (NFC-e), Conhecimento de Transporte Eletrônico (CT-e), Conhecimento de Transporte Eletrônico para Outros Serviços (CT-e OS) e Nota Fiscal de Serviços Eletrônica (NFS-e). O objetivo é permitir que contador, empresa e desenvolvedor localizem a obrigação e a transformem em trabalho verificável.

Data de corte: 5 de outubro de 2026. Datas futuras abaixo são marcos documentados nessa data, não confirmação de implantação real. Regras locais, regimes setoriais e novos atos podem exigir complementação. Este é um guia nacional de consulta, não uma promessa de esgotar todas as situações tributárias possíveis.

Publicado em · Régys Borges da Silveira
Ler artigo →
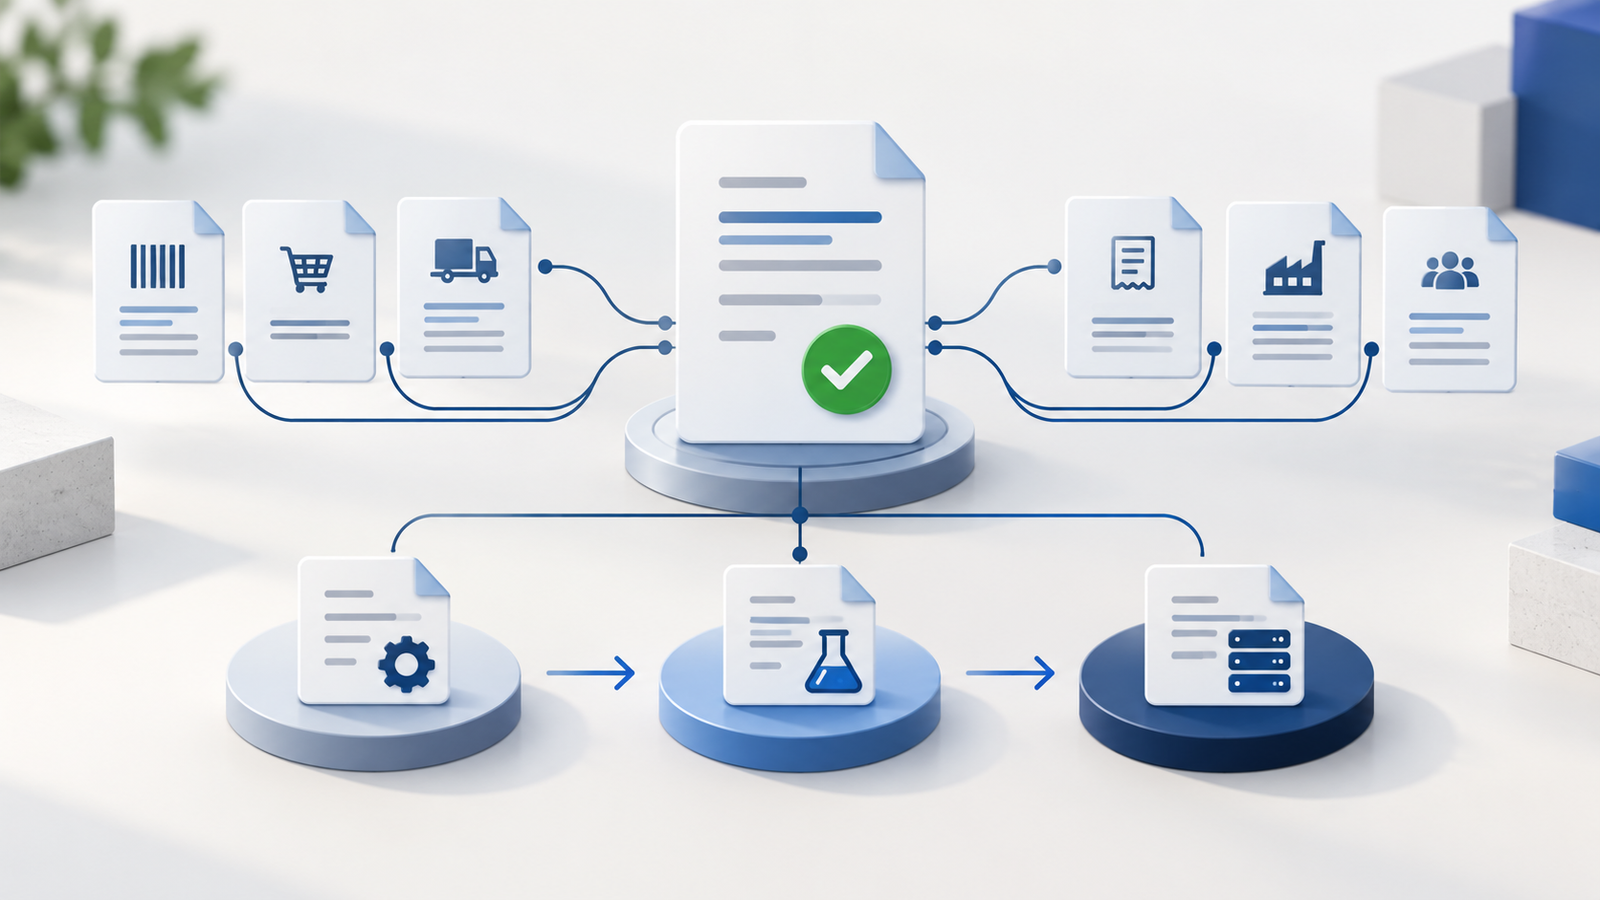
Documento técnico aprovado conectado a diferentes documentos fiscais e às etapas de especificação, teste e produção

Ato Técnico Conjunto nº 8/2026: o que muda nos documentos fiscais eletrônicos para IBS e CBS

Em 29 de setembro de 2026, a Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços assinaram o Ato Técnico Conjunto nº 8. O documento aprova versões específicas de notas e informes técnicos aplicáveis à CBS e ao IBS em oito modelos de documentos fiscais eletrônicos.

Ver resumo completo

Em 29 de setembro de 2026, a Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços assinaram o Ato Técnico Conjunto nº 8. O documento aprova versões específicas de notas e informes técnicos aplicáveis à CBS e ao IBS em oito modelos de documentos fiscais eletrônicos. Para empresas de software, escritórios contábeis e contribuintes, trata-se de uma referência formal importante. Também é um texto curto que pode produzir uma interpretação longa e equivocada.

O risco está em ler “documentação aprovada” como sinônimo de “todas as regras obrigatórias imediatamente”. Não é isso que o ato estabelece. Ele identifica quais versões receberam aprovação conjunta, determina onde os documentos serão disponibilizados e vincula seus efeitos à publicação. As datas de homologação, produção e ativação de cada regra continuam nos respectivos documentos técnicos. Este artigo organiza esse mapa, destaca as mudanças mais relevantes e propõe um roteiro para adaptar sistemas sem transformar uma data isolada em cronograma universal.

Publicado em · Régys Borges da Silveira
Ler artigo →

Publicada NT2020.004 sobre o formato da impressão do DANFE Simplificado – Etiqueta

Publicada NT2020.004 sobre o formato da impressão do DANFE Simplificado - Etiqueta, possível de ser utilizado pelos contribuintes nas operações de venda a varejo para consumidor final através do comércio eletrônico, por telemarketing ou processos semelhantes.

Ver resumo completo

Publicada NT2020.004 sobre o formato da impressão do DANFE Simplificado - Etiqueta, possível de ser utilizado pelos contribuintes nas operações de venda a varejo para consumidor final através do comércio eletrônico, por telemarketing ou processos semelhantes.

Veja mais na nota técnica clicando aqui.

Publicado em · Régys Borges da Silveira
Ler artigo →