

Uma informação repetida com convicção pode parecer norma antes mesmo de alguém abrir a norma. Foi o que aconteceu com a afirmação de que, a partir de 1º de janeiro de 2027, todas as notas fiscais de serviço eletrônicas só poderão ser emitidas pelo Portal Nacional. A frase mistura mudanças verdadeiras, públicos diferentes e datas distintas. O resultado é uma orientação equivocada para empresas, contadores e desenvolvedores.
A resposta curta é: não existe uma determinação geral para que todo contribuinte abandone o emissor municipal e passe a digitar notas exclusivamente no portal web nacional em 01/01/2027. Há, porém, obrigações específicas que não devem ser minimizadas. Este artigo separa os conceitos, identifica quem realmente deve usar o Emissor Nacional, organiza os marcos documentados de setembro de 2026 ao fim de 2027 e mostra como acompanhar novas alterações sem transformar previsão em fato.
O erro começa ao tratar cinco conceitos como sinônimos
Antes do cronograma, é necessário distinguir cinco elementos. A NFS-e de padrão nacional é o documento estruturado conforme regras e leiautes comuns. O Ambiente de Dados Nacional (ADN) recebe e distribui documentos e informações. O Emissor Nacional é o sistema nacional que gera a NFS-e. O Portal Nacional é uma das interfaces de acesso. A API, por sua vez, permite que um ERP se integre ao sistema sem que o usuário digite cada nota em uma página web.
Essa separação é decisiva. A Lei Complementar nº 214/2025, em seu art. 62, § 1º, ofereceu duas alternativas aos municípios e ao Distrito Federal desde 1º de janeiro de 2026: autorizar seus contribuintes a emitir a NFS-e de padrão nacional no ambiente nacional ou, quando houver emissor próprio, compartilhar os documentos gerados no leiaute padronizado com o ambiente nacional. Portanto, integração nacional não significa, por si só, extinção de todo emissor local.
São Paulo fornece um exemplo concreto dessa arquitetura. Como expliquei no artigo sobre a adaptação da NFS-e paulistana aos campos de IBS e CBS, o município manteve seu emissor e ajustou o contrato técnico para compartilhar os dados exigidos. O que se nacionaliza é o padrão e o intercâmbio de informações; o ponto de emissão pode continuar municipal quando a legislação aplicável assim permitir.
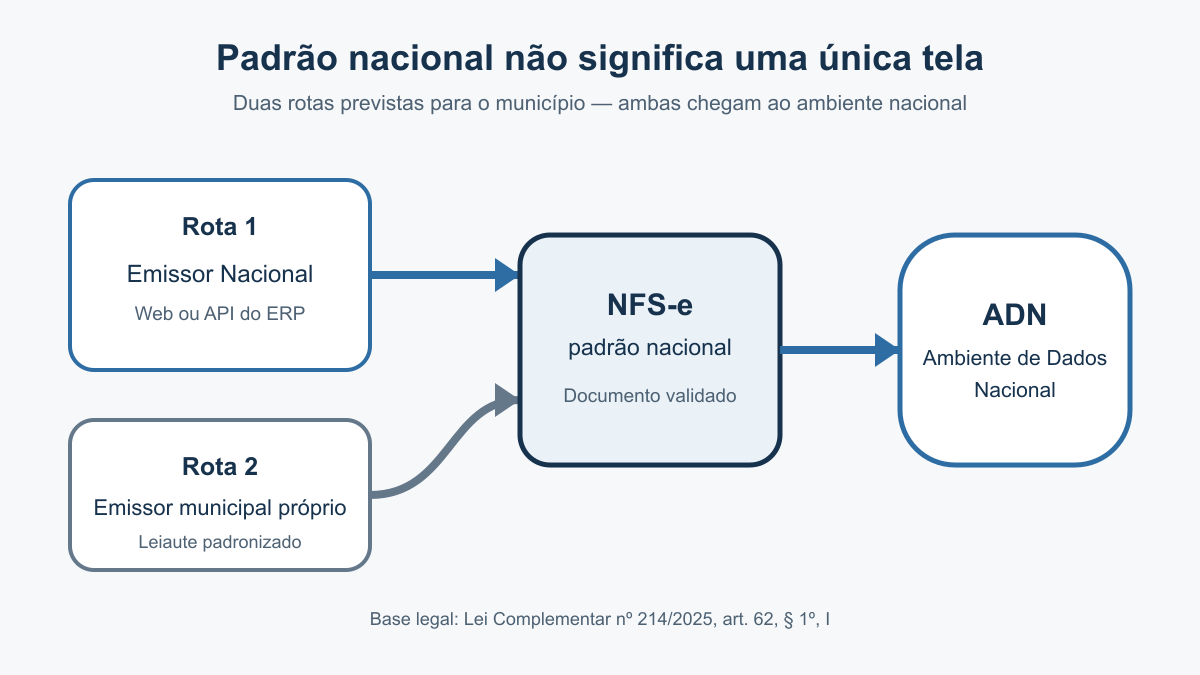
Fluxo simplificado das alternativas previstas no art. 62 da Lei Complementar nº 214/2025. Elaboração própria.
A afirmação sobre 1º de janeiro de 2027 é falsa, mas contém pedaços verdadeiros
O boato falha em três pontos. Primeiro, erra a universalidade: a regra não é igual para todo prestador. Segundo, confunde Emissor Nacional com portal web, embora exista emissão por API. Terceiro, atribui a 1º de janeiro de 2027 uma mudança que, para microempresas e empresas de pequeno porte optantes pelo Simples Nacional, começa antes.
A Resolução CGSN nº 191/2026 tornou obrigatório o uso do Emissor Nacional para essas ME e EPP a partir de 1º de novembro de 2026. A Receita Federal esclareceu expressamente que a emissão pode ocorrer pela aplicação web ou por integração do ERP com a API da SEFIN Nacional. Para esse grupo, portanto, dizer que nada muda até janeiro também estaria errado. Já o MEI utiliza a NFS-e nacional de forma obrigatória desde 1º de setembro de 2023.
O marco de 1º de janeiro de 2027 tem outro significado para o Simples: passam a produzir efeitos as disposições de IBS e CBS aplicáveis ao regime, inclusive informações e destaques no documento fiscal quando exigidos pela regulamentação. A própria Receita Federal diferenciou os dois momentos: uso do Emissor Nacional em novembro de 2026; regras de IBS/CBS em janeiro de 2027.
Para contribuintes fora dessa obrigação específica, deve-se verificar o regime tributário, a legislação municipal, o tipo de operação e o sistema autorizador competente. Não é seguro transformar uma regra do Simples em regra universal, nem concluir que “Emissor Nacional” exige operação manual no site.
Cronograma documentado: de agora ao fim de 2027
O cronograma abaixo usa somente marcos publicados até 28 de setembro de 2026. Datas futuras são apresentadas como obrigações ou janelas já formalizadas; entregas ainda sem data oficial não foram inventadas para preencher os meses.
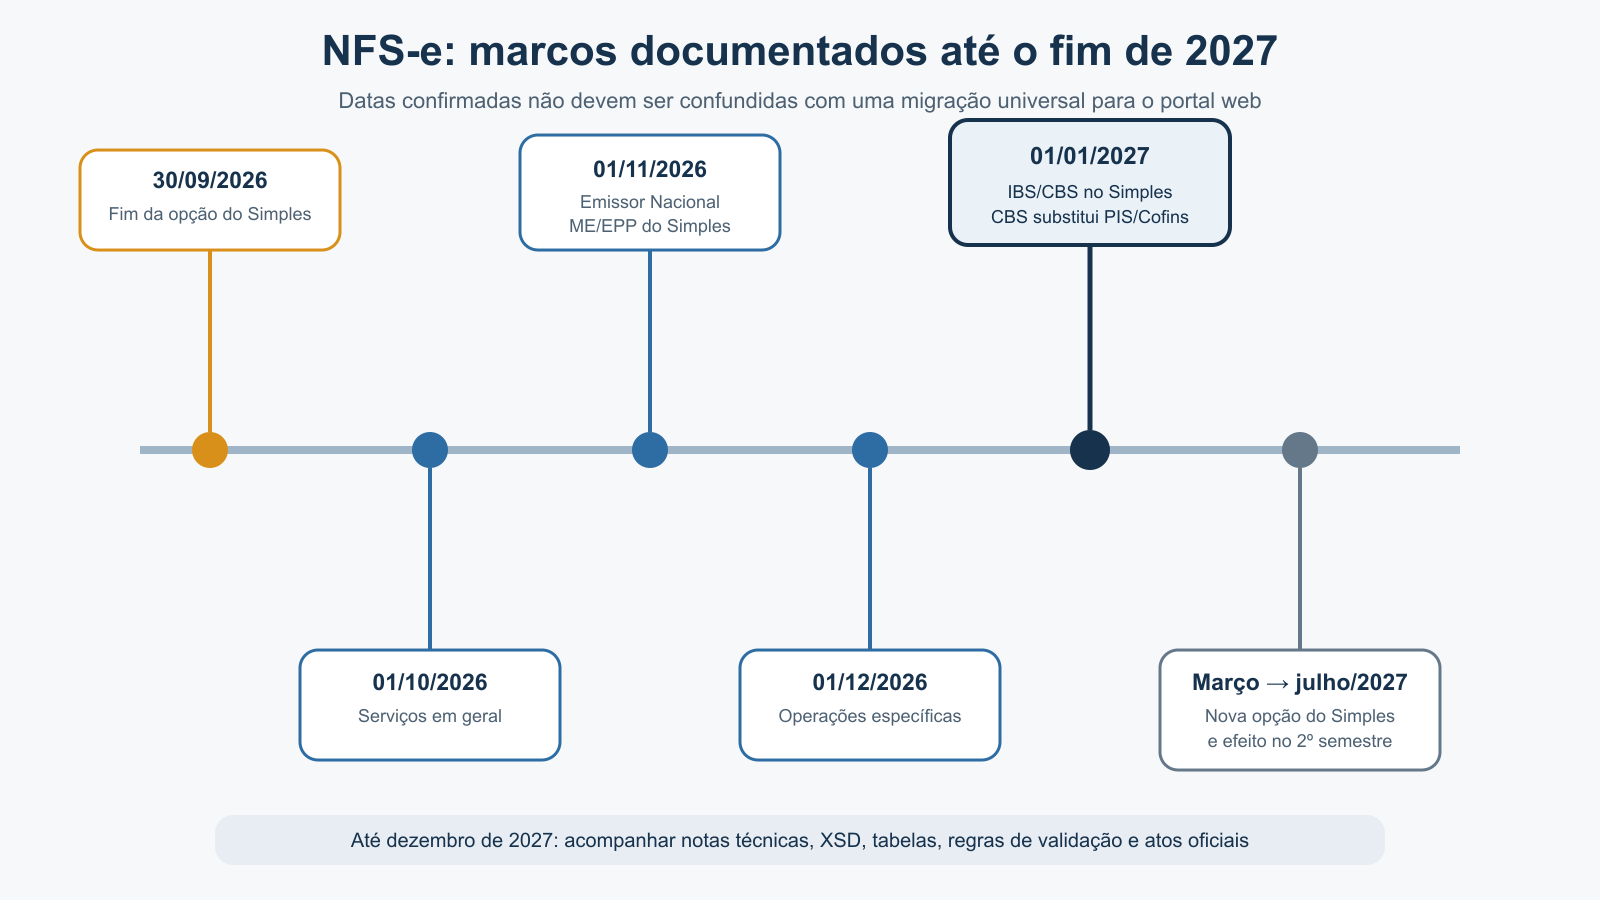
Cronograma elaborado a partir do Ato Conjunto RFB/CGIBS nº 4/2026, da Resolução CGSN nº 191/2026 e das orientações oficiais da Receita Federal e do CGNFS-e. Consulta em 28 set. 2026.
30 de setembro de 2026: termina uma decisão importante do Simples
Empresas optantes pelo Simples tiveram, de 1º a 30 de setembro de 2026, a janela para escolher a forma de recolhimento do IBS e da CBS com efeitos no primeiro semestre de 2027. Quem não escolhe o regime regular permanece com os novos tributos dentro do Simples nesse período. Essa decisão tributária não deve ser confundida com o canal usado para emitir NFS-e, mas afeta a parametrização fiscal necessária em 2027.
1º de outubro de 2026: NFS-e para serviços em geral
O Ato Conjunto RFB/CGIBS nº 4/2026 fixou 1º de outubro para o início da obrigatoriedade da NFS-e, com informações relacionadas ao novo modelo, nas prestações de serviços em geral sem data específica. O CGNFS-e esclareceu que esse grupo abrange serviços sujeitos ao ISS não enquadrados nos grupos especiais com prazo em dezembro. O leiaute já havia sido publicado.
Esse marco não ordena que todos usem uma tela única. Ele trata do documento e das informações exigidas. Sistemas municipais e ERPs precisam observar o leiaute, as regras de negócio e o mecanismo de compartilhamento aplicável.
1º de novembro de 2026: Emissor Nacional para ME e EPP do Simples
Nesta data começa a obrigação específica das microempresas e empresas de pequeno porte optantes pelo Simples Nacional que prestam serviços sujeitos à emissão de NFS-e. Elas devem usar o Emissor Nacional, pela web ou pela API. O prazo original de 1º de setembro foi adiado pela Resolução CGSN nº 191/2026.
Na prática, uma software house não deve orientar todos os clientes da mesma maneira. Precisa identificar o regime de cada estabelecimento, testar credenciais e certificados, homologar a API, conferir cancelamento e substituição e manter contingência operacional compatível com a documentação.
1º de dezembro de 2026: operações e setores específicos
O cronograma reservou dezembro para grupos que exigem tratamento próprio: plataformas digitais e serviços intermediados; serviços dos subitens 1.03, 1.05, 1.09 e 16.01 da lista da Lei Complementar nº 116/2003; certos bens imateriais; receitas de condomínio; locações de bens móveis; e locações, cessões onerosas e arrendamentos de imóveis. Também alcança fornecimentos de serviços não cobertos pelas hipóteses anteriores.
A Nota Técnica SE/CGNFS-e nº 009 ajuda a dimensionar essa mudança. Ela consolidou novos grupos para imóveis, bens móveis, pagamentos vinculados, notas de ajuste e tributação do Simples. Não é uma alteração meramente visual: o ERP precisa coletar dados que antes não faziam parte da emissão e aplicar regras diferentes conforme a natureza da operação.
1º de janeiro de 2027: CBS, IBS e documentos do Simples
Em 2027, a CBS passa a substituir PIS e Cofins, enquanto o IBS permanece em sua fase inicial de transição, com alíquota de 0,1% em 2027 e 2028. O ISS não é extinto em 2027: sua redução gradual em favor do IBS começa em 2029 e vai até 2032, com vigência integral do novo modelo em 2033. Logo, outra frase enganosa seria afirmar que a NFS-e deixa de tratar ISS na virada de 2027.
Para o Simples Nacional, janeiro ativa as regras de IBS/CBS aplicáveis ao regime e o cronograma dos documentos fiscais correspondentes. Isso exige revisar classificação tributária, destaque quando cabível, totais, integração contábil e regras de crédito. O artigo NFS-e nacional em 2026: o que muda para municípios, empresas e ERPs aprofunda a preparação técnica do ecossistema.
Março e julho de 2027: segunda janela de opção do Simples
A Receita Federal informou uma nova oportunidade, em março de 2027, para o optante escolher o regime regular de IBS e CBS, com efeitos no segundo semestre. Assim, julho se torna um ponto de conferência prática: o ERP e o escritório contábil devem validar se o regime aplicado entre janeiro e junho continua igual ou se a opção alterou a apuração a partir do segundo semestre.
Até dezembro de 2027: estabilização, versões e acompanhamento
Não há, nas fontes oficiais consultadas, uma lista de viradas mensais exclusivas da NFS-e para todo o restante de 2027. O fato documentado é a continuidade da transição. Durante o ano, empresas e desenvolvedores devem acompanhar novas versões de notas técnicas, esquemas XSD, tabelas de domínio, regras de validação, atualizações da API e atos regulamentares.
Isso não é um convite a trabalhar com rumores. A página de documentação atual do Portal da NFS-e identifica os manuais, esquemas e anexos vigentes; a seção de atualizações informa implantações; e a área da Reforma Tributária reúne as notas técnicas. Para uma visão mais ampla das datas dos documentos fiscais, consulte também o cronograma de obrigatoriedade da Reforma Tributária.
Verdades e mentiras sobre a NFS-e
“Em 01/01/2027 toda NFS-e só poderá ser emitida no Portal Nacional.” — Mentira. A lei admite emissor municipal próprio integrado ao ADN. Para ME e EPP do Simples, o Emissor Nacional é obrigatório desde 01/11/2026, mas a emissão pode ocorrer por web ou API.
“Padrão nacional significa uma única tela para todos.” — Mentira. Padrão documental, ambiente de dados e interface de emissão são camadas diferentes.
“Os municípios podem ignorar o padrão nacional se mantiverem sistema próprio.” — Mentira. O emissor próprio precisa adaptar o leiaute e compartilhar os documentos com o ambiente nacional. Municípios inadimplentes podem sofrer restrição a transferências voluntárias.
“O Simples Nacional tem uma regra específica de emissão.” — Verdade. ME e EPP prestadoras abrangidas devem usar o Emissor Nacional desde novembro de 2026; o MEI já estava obrigado desde setembro de 2023.
“Usar o Emissor Nacional obriga o usuário a digitar notas no navegador.” — Mentira. A documentação e as orientações oficiais preveem integração por API com sistemas de gestão.
“Em 2027 o ISS desaparece.” — Mentira. A redução gradual do ISS começa em 2029; a transição termina em 2033.
“Uma data publicada nunca mais muda.” — Mentira. A obrigação do Simples, inicialmente anunciada para setembro de 2026, foi transferida para novembro. Por isso, versão e data de consulta fazem parte da informação fiscal.
Como transformar o cronograma em um plano de ação
Para o contador, o primeiro passo é segmentar a carteira por regime tributário, município, atividade e canal atual de emissão. A orientação deve apontar a norma e o público alcançado, em vez de usar mensagens genéricas. Para a empresa, é necessário confirmar com o município e com o fornecedor do ERP quem autoriza a nota, qual integração será usada e quando os novos campos entram em produção.
Para quem desenvolve software fiscal, recomendo manter uma matriz versionada por cliente: autorizador, ambiente, versão do XSD, credencial, regime do prestador, códigos de serviço, CST, cClassTrib, tratamento de IBS/CBS, cancelamento, substituição e consulta. Testes devem cobrir a API nacional e, quando aplicável, o emissor municipal. A Nota Técnica 004 e os grupos de IBS/CBS na NFS-e ajudam a entender a evolução dessa estrutura.
Também vale instituir uma rotina de evidência: guardar o PDF ou a página consultada, registrar a data, anotar a versão do leiaute e relacionar cada alteração de código à fonte oficial. Em matéria fiscal, “recebi de alguém” não é requisito de sistema. A informação precisa chegar com sujeito, obrigação, data, exceções e documento que a sustenta.
Conclusão
A frase que motivou este artigo é falsa porque transforma uma transição complexa em uma ordem universal que não existe. Em 1º de janeiro de 2027 não ocorre uma migração geral e exclusiva para a página web do Portal Nacional. O que existe é uma combinação de padrão nacional, compartilhamento com o ADN, emissores municipais integrados, Emissor Nacional e APIs, com regras diferentes conforme o contribuinte e a operação.
Os marcos mais urgentes são 1º de outubro de 2026 para serviços em geral no cronograma da reforma, 1º de novembro para ME e EPP do Simples no Emissor Nacional, 1º de dezembro para operações específicas e 1º de janeiro de 2027 para a nova etapa de IBS/CBS. A atitude prática mais importante não é decorar uma frase, mas identificar quem está sujeito a cada regra e conferir a versão vigente da documentação antes de alterar processo, contrato ou software.
Referências
ASSOCIAÇÃO BRASILEIRA DE NORMAS TÉCNICAS. ABNT NBR 6023: informação e documentação — referências — elaboração. 3. ed. Rio de Janeiro: ABNT, 2025.
BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Institui o Imposto sobre Bens e Serviços, a Contribuição Social sobre Bens e Serviços e o Imposto Seletivo. Brasília, DF: Presidência da República, 2025. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214compilado.htm. Acesso em: 28 set. 2026.
COMITÊ GESTOR DO IMPOSTO SOBRE BENS E SERVIÇOS; RECEITA FEDERAL DO BRASIL. Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026. Brasília, DF, 2026. Disponível em: https://cgibs.gov.br/atos-conjuntos. Acesso em: 28 set. 2026.
PORTAL DA NOTA FISCAL DE SERVIÇO ELETRÔNICA. CGNFS-e orienta sobre os prazos para destaque de IBS/CBS nas notas fiscais de serviço. Brasília, DF, 7 ago. 2026. Disponível em: https://www.gov.br/nfse/pt-br/noticias/cgnfs-e-orienta-sobre-os-prazos-para%20destaque-de-ibs-cbs-nas-notas-fiscais-de-servico. Acesso em: 28 set. 2026.
PORTAL DA NOTA FISCAL DE SERVIÇO ELETRÔNICA. Documentação atual. Brasília, DF, atualização em 15 ago. 2026. Disponível em: https://www.gov.br/nfse/pt-br/biblioteca/documentacao-tecnica/documentacao-atual. Acesso em: 28 set. 2026.
PORTAL DA NOTA FISCAL DE SERVIÇO ELETRÔNICA. Nota Técnica SE/CGNFS-e nº 009. Brasília, DF, 4 jun. 2026. Disponível em: https://www.gov.br/nfse/pt-br/biblioteca/documentacao-tecnica/rtc. Acesso em: 28 set. 2026.
PORTAL DA NOTA FISCAL DE SERVIÇO ELETRÔNICA. Publicado o Perguntas e Respostas da NFS-e. Brasília, DF, 16 set. 2026. Disponível em: https://www.gov.br/nfse/pt-br/noticias/publicado-o-perguntas-e-respostas-da-nfs-e. Acesso em: 28 set. 2026.
RECEITA FEDERAL DO BRASIL. Entenda a Reforma Tributária do Consumo. Brasília, DF, atualização em 3 jul. 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/programas-e-atividades/reforma-tributaria-do-consumo/entenda. Acesso em: 28 set. 2026.
RECEITA FEDERAL DO BRASIL. Receita Federal e Comitê Gestor do IBS publicam o cronograma de implementação dos documentos fiscais eletrônicos da Reforma Tributária do Consumo. Brasília, DF, 31 jul. 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/julho/receita-federal-e-comite-gestor-do-ibs-publicam-o-cronograma-de-implementacao-dos-documentos-fiscais-eletronicos-da-reforma-tributaria-do-consumo. Acesso em: 28 set. 2026.
RECEITA FEDERAL DO BRASIL. Receita Federal alerta: começa hoje o prazo para opção pelo Simples Nacional e para a escolha do modelo de recolhimento do IBS e da CBS em 2027. Brasília, DF, 1º set. 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/setembro/receita-federal-alerta-comeca-hoje-o-prazo-para-opcao-pelo-simples-nacional-e-para-a-escolha-do-modelo-de-recolhimento-do-ibs-e-da-cbs-em-2027/. Acesso em: 28 set. 2026.
RECEITA FEDERAL DO BRASIL. Simples Nacional: NFS-e Nacional será obrigatória para ME e EPP a partir de 1º de novembro de 2026. Brasília, DF, 14 ago. 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/agosto/simples-nacional-nfs-e-nacional-sera-obrigatoria-para-me-e-epp-a-partir-de-1o-de-novembro-de-2026. Acesso em: 28 set. 2026.
0 comentário(s)