Se você desenvolve em Delphi e precisa implementar ou atualizar a emissão fiscal do seu sistema, conheça a Loja do Blog do Régys. Lá disponibilizo códigos-fonte de aplicativos para NF-e, NFS-e, CT-e, MDF-e e outras rotinas, que você pode estudar e adaptar ao seu projeto.
Ver resumo completo
Se você desenvolve em Delphi e precisa implementar ou atualizar a emissão fiscal do seu sistema, conheça a Loja do Blog do Régys. Lá disponibilizo códigos-fonte de aplicativos para NF-e, NFS-e, CT-e, MDF-e e outras rotinas, que você pode estudar e adaptar ao seu projeto. É uma forma de partir de uma base existente e concentrar seu trabalho nas necessidades dos seus clientes.
Todos os fontes já estão atualizados para a Reforma Tributária, com as adequações correspondentes ao escopo de cada aplicativo. Entre os destaques também estão as atualizações das notas técnicas, a NFS-e Nacional e o CIOT completo com eFrete e os demais provedores suportados pelo ACBr. Esses recursos ajudam a conectar as mudanças fiscais ao trabalho prático de quem mantém sistemas em Delphi.
Acesse a loja, conheça os aplicativos disponíveis e escolha os fontes para o seu projeto. Confira as descrições e as condições de compra para encontrar a opção que atende à sua necessidade. Na continuação deste artigo, apresento os recursos com mais detalhes e explico como avaliar os fontes e as modalidades de suporte antes da aquisição.
A adaptação da Nota Fiscal de Serviço eletrônica (NFS-e) aos campos de IBS e CBS exige uma distinção que parece simples, mas tem efeito direto no desenvolvimento de sistemas e na rotina contábil: autorização técnica não é sinônimo automático de conformidade tributária. Uma nota pode passar pelo autorizador sem rejeição sistêmica e, ainda assim, estar sem uma informação…
Ver resumo completo
A adaptação da Nota Fiscal de Serviço eletrônica (NFS-e) aos campos de IBS e CBS exige uma distinção que parece simples, mas tem efeito direto no desenvolvimento de sistemas e na rotina contábil: autorização técnica não é sinônimo automático de conformidade tributária. Uma nota pode passar pelo autorizador sem rejeição sistêmica e, ainda assim, estar sem uma informação que já se tornou obrigatória para aquela operação.
Para equipes que mantêm ERPs em Delphi, integrações fiscais e rotinas de escrituração, essa diferença muda a forma de priorizar o trabalho. Não basta testar se o XML ou a requisição é aceito. É preciso saber para quais operações o preenchimento é exigido, qual ambiente deve emitir o documento e como demonstrar a correção de inconsistências quando elas forem identificadas.
Neste artigo, vamos separar os cronogramas aplicáveis em 2026, explicar o caso particular das microempresas e empresas de pequeno porte do Simples Nacional, traduzir o impacto para software houses e contabilidades e propor um roteiro de implantação. Como os marcos de outubro, novembro e dezembro de 2026 eram futuros na data da pesquisa que embasa este texto, a leitura deve ser prospectiva e acompanhada de revisão normativa antes da entrada em produção.
Uma informação repetida com convicção pode parecer norma antes mesmo de alguém abrir a norma. Foi o que aconteceu com a afirmação de que, a partir de 1º de janeiro de 2027, todas as notas fiscais de serviço eletrônicas só poderão ser emitidas pelo Portal Nacional.
Ver resumo completo
Uma informação repetida com convicção pode parecer norma antes mesmo de alguém abrir a norma. Foi o que aconteceu com a afirmação de que, a partir de 1º de janeiro de 2027, todas as notas fiscais de serviço eletrônicas só poderão ser emitidas pelo Portal Nacional. A frase mistura mudanças verdadeiras, públicos diferentes e datas distintas. O resultado é uma orientação equivocada para empresas, contadores e desenvolvedores.
A resposta curta é: não existe uma determinação geral para que todo contribuinte abandone o emissor municipal e passe a digitar notas exclusivamente no portal web nacional em 01/01/2027. Há, porém, obrigações específicas que não devem ser minimizadas. Este artigo separa os conceitos, identifica quem realmente deve usar o Emissor Nacional, organiza os marcos documentados de setembro de 2026 ao fim de 2027 e mostra como acompanhar novas alterações sem transformar previsão em fato.
O Portal Nacional da Nota Fiscal de Serviço eletrônica publicou, em setembro de 2026, a primeira versão de um documento com mais de 170 perguntas distribuídas em 30 temas. O material nasceu de dúvidas enviadas por municípios, contribuintes e empresas de desenvolvimento e cobre desde ativação municipal, cadastros e erros de CEP até APIs, cancelamento, locação, NFS-e Via…
Ver resumo completo
O Portal Nacional da Nota Fiscal de Serviço eletrônica publicou, em setembro de 2026, a primeira versão de um documento com mais de 170 perguntas distribuídas em 30 temas. O material nasceu de dúvidas enviadas por municípios, contribuintes e empresas de desenvolvimento e cobre desde ativação municipal, cadastros e erros de CEP até APIs, cancelamento, locação, NFS-e Via e os novos grupos de IBS e CBS. São 125 páginas que mostram uma mudança maior do que a simples troca de um emissor.
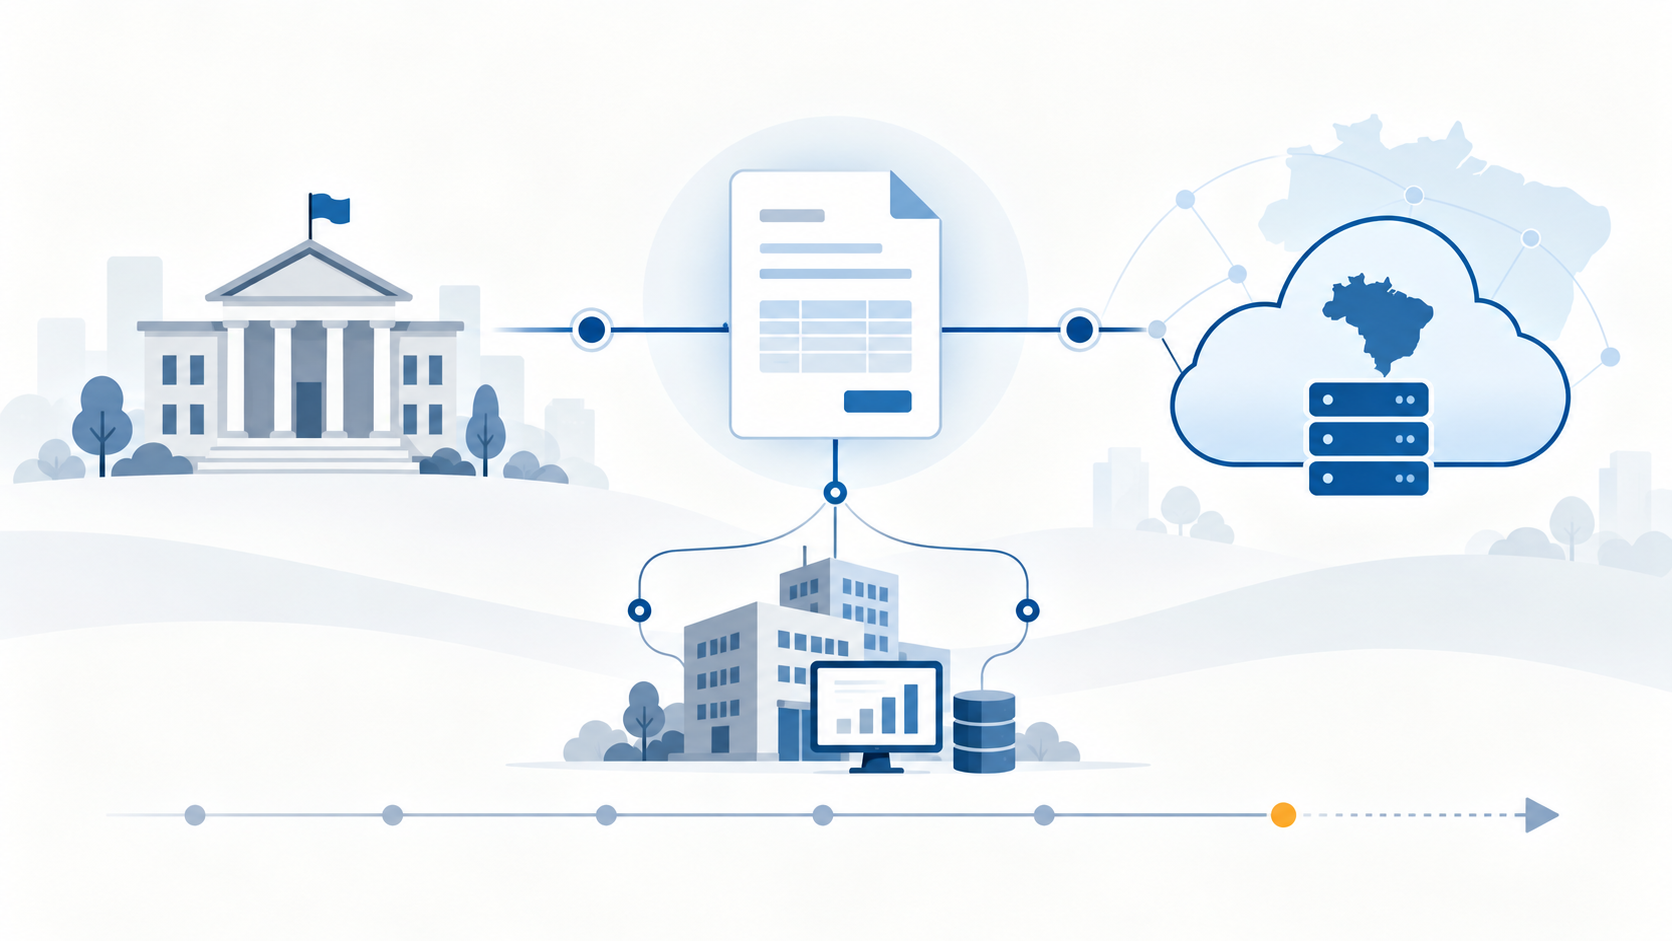
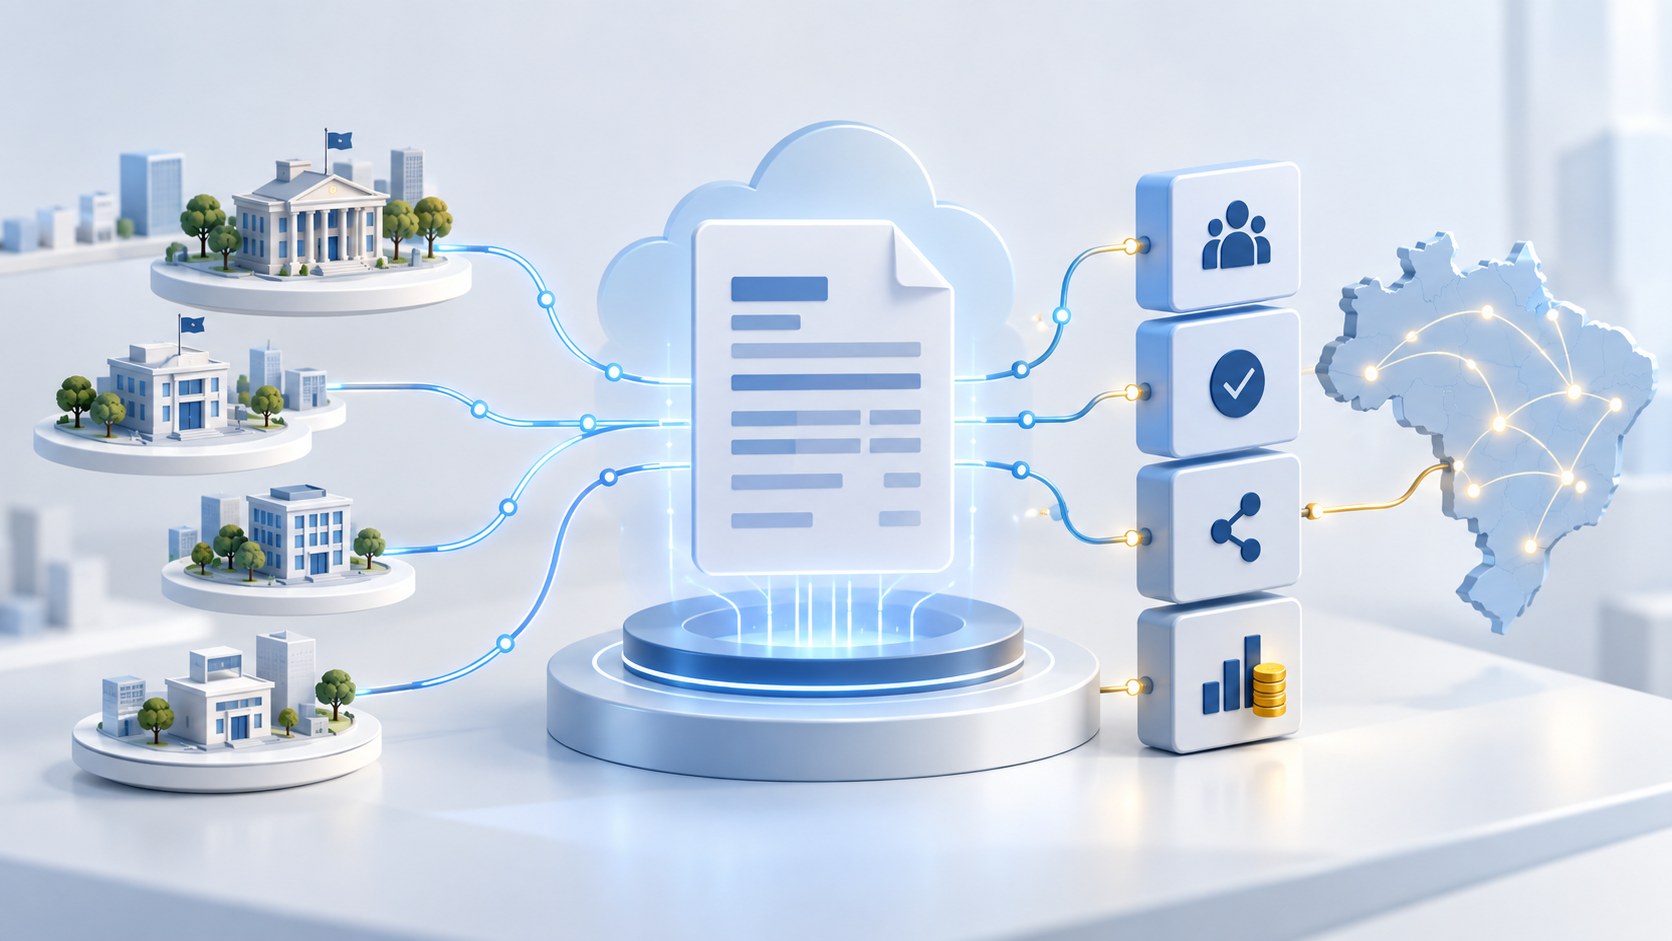
A NFS-e nacional tornou-se uma infraestrutura de dados compartilhados. Municípios podem manter emissores próprios ou adotar os emissores públicos nacionais, mas precisam compreender o Ambiente de Dados Nacional (ADN), cadastros complementares, eventos e regras de interoperabilidade. Para as empresas e os ERPs, o desafio é distinguir obrigação de emitir, obrigação de compartilhar e obrigação de preencher os campos da reforma tributária. Este artigo organiza os pontos que merecem ação prática e indica onde a documentação oficial deve prevalecer sobre suposições do sistema antigo.
A reforma tributária brasileira não é apenas uma mudança legislativa — ela representa uma transformação estrutural na forma como empresas operam, calculam impostos e se relacionam com o fisco. Para empresas de software que desenvolvem ou mantêm sistemas ERP, essa mudança traz um impacto direto e inevitável.
Ver resumo completo
A reforma tributária brasileira não é apenas uma mudança legislativa — ela representa uma transformação estrutural na forma como empresas operam, calculam impostos e se relacionam com o fisco. Para empresas de software que desenvolvem ou mantêm sistemas ERP, essa mudança traz um impacto direto e inevitável.
Com a introdução de novos tributos como IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços), além da padronização nacional da NFS-e, o nível de complexidade das regras fiscais aumenta significativamente. Isso exige não apenas atualizações pontuais, mas uma revisão profunda da lógica de negócio implementada nos sistemas.